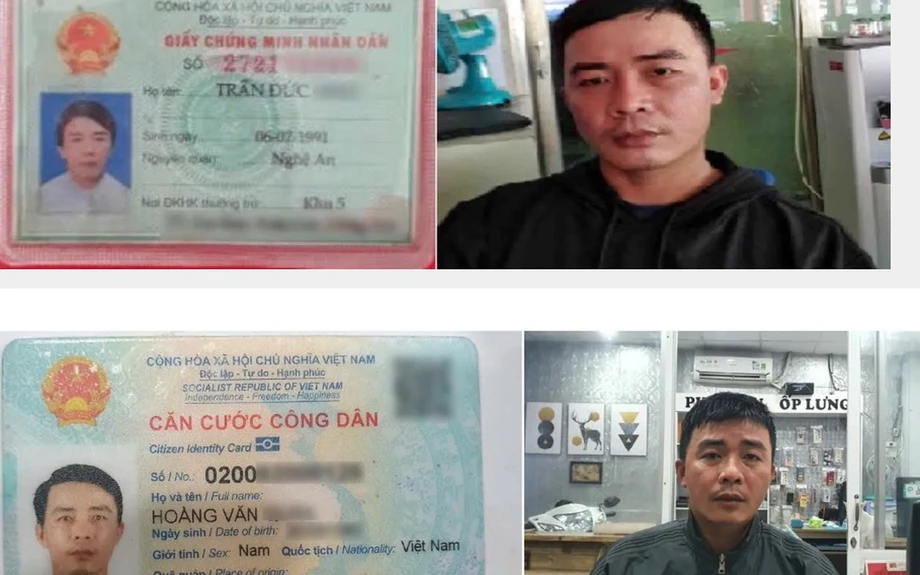
Foto do suspeito, identidade de outra pessoa
A polícia de Dong Nai, no Vietnã, prendeu um suspeito acusado de colocar a própria foto em documentos de identidade falsificados com dados pessoais de outras pessoas e, em seguida, usar esses documentos para assinar contratos de compra parcelada de mercadorias. O caso mostra como o roubo de informações de identidade pode levar alguém a receber cobranças de dívidas e ter o histórico de crédito prejudicado sem jamais ter solicitado um empréstimo.
Conteúdo
- Foto do suspeito, identidade de outra pessoa
- Como uma identidade falsa vira um contrato financeiro
- Por que as verificações de identidade eram difíceis
- O que mudou ao longo do tempo
- Uma pessoa inocente pode ser obrigada a pagar?
- O que solicitar ao credor
- Corrigir um registro de crédito exige uma solicitação separada
- Alertas antecipados podem agilizar a resposta
- Proteja os documentos antes que sejam copiados
- Pontos principais
A divisão de cibersegurança da polícia de Dong Nai trabalhou com a polícia da comuna de Tan An para efetuar a prisão. Em seu alerta sobre o esquema, a polícia citou empresas de crédito ao consumidor, entre elas FE Credit, Mcredit e Home Credit. Segundo os investigadores, os documentos falsificados foram usados para preparar solicitações e firmar contratos de compra com o objetivo de obter bens por meio de fraude.
A investigação continua. A polícia não divulgou a identidade do suspeito, o número de pessoas vítimas de falsidade ideológica, o valor das transações nem a data da prisão.
Para as vítimas, o primeiro aviso pode chegar muito depois da transação: um lembrete de pagamento, uma ligação de cobrança ou a rejeição de um pedido de empréstimo. Parentes e colegas também podem receber ligações para pressionar a pessoa cujos dados aparecem na documentação.
O problema prático tem duas partes. A pessoa precisa contestar uma transação que afirma nunca ter autorizado e, ao mesmo tempo, solicitar a correção de eventuais informações de crédito incorretas. As proteções legais do Vietnã, as verificações de identidade feitas pelos credores e os novos alertas de consulta de crédito tratam de aspectos diferentes desse problema.
Como uma identidade falsa vira um contrato financeiro
O método usado em Dong Nai combinou informações pessoais verdadeiras com um documento falso. CMND e CCCD são documentos de identidade vietnamitas; seus números e outros dados identificadores ajudam as instituições financeiras a vincular uma solicitação a uma pessoa específica.
Ao colocar a própria foto ao lado dos dados de outra pessoa, um fraudador pode apresentar documentos que parecem corresponder ao solicitante, mas direcionam o registro financeiro resultante para a vítima do roubo de identidade. Em uma compra parcelada, o solicitante obtém os bens e paga ao longo do tempo.
Informações pessoais podem chegar às mãos de criminosos por meio de fotos de documentos de identidade publicadas em redes sociais, imagens compradas e vendidas na internet, links fraudulentos ou pessoas que se passam por funcionários de bancos, financeiras ou órgãos públicos. Os investigadores do caso de Dong Nai não informaram como o suspeito obteve os dados.
O Centro de Resposta a Emergências Cibernéticas do Vietnã, o VNCERT, e as autoridades de cibersegurança já descobriram a distribuição ilegal de informações de identificação, inclusive em casos envolvendo centenas de milhões de registros de crédito oferecidos em fóruns clandestinos. Esses números representam entradas em bancos de dados, que podem conter informações repetidas sobre uma mesma pessoa.
Uma imagem de documento de identidade roubada também pode ser usada em tentativas de solicitar empréstimos pela internet, registrar chips de celular ou criar contas falsas. Assim, um documento exposto pode ser aproveitado além de uma única compra ou instituição financeira.
Por que as verificações de identidade eram difíceis
O Instituto ISEAS – Yusof Ishak analisou essas fragilidades em seu estudo sobre crédito ao consumidor, publicado em 24 de agosto de 2021. Os pesquisadores entrevistaram 36 pessoas em Hanói e na Cidade de Ho Chi Minh, entre elas 14 profissionais dos setores bancário e financeiro e 22 tomadores de empréstimo.
O estudo descreveu um mercado clandestino de documentos de identidade verdadeiros e falsificados, a confusão decorrente da transição de números de identificação de nove para 12 dígitos e o compartilhamento limitado de informações sobre solicitantes fraudulentos entre credores.
Um alto funcionário do Centro de Informações de Crédito, o bureau nacional de crédito do Vietnã ligado ao Banco Estatal, explicou como documentos diferentes podiam ser usados para solicitar vários empréstimos:
os tomadores de empréstimo podem tentar ocultar suas informações usando documentos diferentes para solicitar empréstimos distintos
Os pesquisadores também registraram dificuldades para verificar a renda, especialmente entre pessoas que recebiam salários em dinheiro ou trabalhavam sem registros formais de emprego. Assim, os credores enfrentavam duas tarefas distintas: confirmar quem estava fazendo a solicitação e avaliar se essa pessoa poderia pagar.
Segundo o estudo, a FE Credit já usava uma pontuação antifraude para sinalizar solicitações suspeitas, inclusive as que envolviam documentos de identidade falsos. A empresa também utilizava outras pontuações para avaliar o risco de inadimplência. Uma verificação antifraude busca identificar enganos; uma pontuação de crédito estima a probabilidade de o tomador pagar. Ambas dependem da qualidade das informações inseridas no sistema.
O que mudou ao longo do tempo
A resposta do Vietnã evoluiu com infraestrutura de identificação, alertas públicos, verificação digital e regras de proteção de dados. O estudo de 2021 descreveu o trabalho do Ministério da Segurança Pública para criar um banco de dados populacional unificado, vinculado a carteiras de identidade com 12 dígitos, chip e código QR.
Alguns acontecimentos datados mostram como a resposta se ampliou:
- 24 de agosto de 2021: o ISEAS publicou sua pesquisa sobre verificação de identidade, pontuação de crédito e empréstimos ao consumidor.
- 17 de janeiro de 2024: a polícia provincial de Ha Tinh alertou para o uso indevido de informações de identidade em operações de crédito e cadastros fiscais falsos.
- 1º de julho de 2024: essa data passou a ser usada como referência em dados divulgados sobre fraudes antes e depois da adoção de verificação biométrica pelos bancos.
- 22 de julho de 2025: a TrueMoney publicou orientações sobre empréstimos obtidos com o documento de identidade de outra pessoa, atualizadas posteriormente, em 2 de outubro de 2025.
- 1º de janeiro de 2026: entrou em vigor a Lei de Proteção de Dados Pessoais do Vietnã, nº 91/2025/QH15.
- 24 de outubro de 2026: a polícia provincial de Ca Mau recomendou que os moradores limitassem o compartilhamento de fotos sensíveis por aplicativos de mensagens.
A investigação de Dong Nai dá concretude a essas preocupações: documentos falsificados foram usados para obter bens por meio de contratos de crédito ao consumidor. A polícia recomendou que os moradores acompanhem avisos sobre empréstimos e transações, em vez de esperar que uma cobrança revele o problema.
Uma pessoa inocente pode ser obrigada a pagar?
A advogada Dang Thi Thuy Huyen, da Ordem dos Advogados da Cidade de Ho Chi Minh, afirmou que a responsabilidade pelo pagamento não surge automaticamente porque os dados de identidade de alguém aparecem em um pedido de empréstimo. A questão principal é saber se a pessoa participou da transação, autorizou alguém a agir em seu nome ou tem outra obrigação legal.
Huyen citou o Artigo 117 do Código Civil vietnamita de 2015, que inclui a participação voluntária entre as condições para a validade de uma transação civil. Quem não firmou um contrato de empréstimo, não autorizou sua celebração nem teve a intenção de tomar dinheiro emprestado tem motivos para contestar cobranças baseadas na solicitação de um fraudador.
Um registro de dívida incorreto, ainda assim, pode causar problemas práticos imediatos. Os credores analisam o histórico de empréstimos e pagamentos ao avaliar novas solicitações. Um empréstimo vencido contestado pode dificultar o financiamento de um imóvel, a compra de um veículo ou o acesso a outros serviços financeiros até que o registro seja investigado e corrigido.
O advogado Nguyen Minh Dang, da Ordem dos Advogados de Dong Nai, afirmou que usar informações ou documentos de outra pessoa para obter empréstimos ou bens por meio de fraude pode resultar em responsabilidade criminal, dependendo da conduta, de sua gravidade e das consequências.
As orientações da TrueMoney sobre uso indevido de identidade também mencionam possíveis multas administrativas de 40 milhões a 60 milhões de dong e eventual processo criminal. Essa faixa é apresentada como orientação geral; o caso de Dong Nai continua sob investigação, e qualquer desfecho jurídico dependerá dos crimes comprovados.
O que solicitar ao credor
Quem descobrir um empréstimo ou contrato de compra parcelada desconhecido deve entrar em contato rapidamente com a instituição financeira pelos canais oficiais divulgados e denunciar a suspeita de falsidade ideológica à delegacia mais próxima. A polícia de Dong Nai recomenda tomar as duas medidas para que a transação e o possível crime sejam investigados.
A TrueMoney recomenda guardar os dados do empréstimo contestado, mensagens, e-mails, avisos de cobrança e registros de ligações relevantes. Também aconselha pedir à polícia uma confirmação por escrito de que a denúncia foi recebida e manter um registro das interações com o credor.
Os documentos solicitados à instituição financeira devem ajudar a reconstituir como a transação ocorreu:
- O pedido de empréstimo e o contrato assinado.
- Os documentos de identidade e os registros de verificação usados para aprovar a operação.
- Fotos ou vídeos coletados durante a verificação eletrônica de identidade, geralmente chamada de eKYC.
- Registros de desembolso indicando a conta destinatária, quando houve transferência de dinheiro.
- Comprovantes de entrega ou recebimento, quando a transação envolveu mercadorias.
A verificação eletrônica de identidade é o processo de conferir os dados de um cliente à distância, sem depender inteiramente de um atendimento em agência ou ponto de venda. Esses registros podem ajudar os investigadores a comparar quem fez a solicitação com a pessoa cujos dados foram usados.
A TrueMoney também recomenda pedir ao credor que suspenda o empréstimo contestado e a cobrança de juros ou taxas adicionais durante a investigação. A vítima deve guardar esse pedido e a resposta da instituição, assim como o nome do funcionário contatado e a data.
Corrigir um registro de crédito exige uma solicitação separada
O Centro de Informações de Crédito do Vietnã, conhecido como CIC, armazena informações que os credores usam para avaliar o histórico de empréstimos. Consultar o próprio relatório de crédito pode ajudar a identificar instituições desconhecidas, saldos pendentes e parcelas vencidas vinculadas a uma identidade.
Huyen mencionou o Inciso 4 do Artigo 19 da Circular 15/2023/TT-NHNN, que dá aos clientes o direito de pedir a correção de informações de crédito incorretas. A solicitação pode ser encaminhada ao CIC, à instituição de crédito responsável ou a uma organização participante, com a justificativa e os documentos comprobatórios.
Uma solicitação de correção bem fundamentada reúne o registro contestado, a confirmação da denúncia policial e as provas obtidas junto ao credor. A investigação do contrato cabe à instituição financeira e às autoridades competentes; a função do CIC diz respeito às informações de crédito registradas sobre o cliente.
A TrueMoney recomenda guardar juntos correspondências, avisos de cobrança, contratos e anotações de conversas telefônicas. Se o credor não colaborar ou a disputa se tornar complexa, suas orientações recomendam buscar ajuda de um advogado ou de uma organização de defesa do consumidor.
Alertas antecipados podem agilizar a resposta
A Vietnam Credit Information Joint Stock Company, conhecida como PCB, desenvolveu o ID365 para avisar clientes quando uma instituição financeira afiliada consulta o crédito deles em conexão com um empréstimo. O sistema envia um e-mail para que o cliente reconheça uma consulta inesperada e entre em contato com a instituição.
O momento do alerta importa. Uma consulta de crédito ocorre durante o processo de solicitação e pode dar à pessoa a oportunidade de alertar a instituição antes do desembolso. Um aviso de cobrança geralmente chega depois que o contrato já foi criado e as parcelas venceram.
A cobertura descrita do ID365 se refere a consultas feitas por instituições financeiras afiliadas à PCB. Mesmo usando alertas, os consumidores ainda precisam acompanhar os avisos de transações e suas informações de crédito, como recomenda a polícia de Dong Nai.
Dados divulgados após a adoção de verificação biométrica pelos bancos também mostram a dimensão das mudanças associadas a verificações mais rigorosas: o número de clientes pessoas físicas enganados e que perderam dinheiro caiu 59%, enquanto o número de contas de pessoas físicas que receberam fundos fraudulentos diminuiu 52%, em comparação com o período anterior a 1º de julho de 2024. Os números medem resultados diferentes: um se refere a pessoas que perderam dinheiro e o outro, a contas que o receberam.
A verificação biométrica usa uma característica física, como o rosto, para ajudar a confirmar a identidade. Os alertas de consulta de crédito têm outra finalidade: informar à pessoa que uma solicitação foi iniciada em seu nome. Para os consumidores, receber esse aviso cedo pode permitir lidar com uma solicitação suspeita antes que ela se transforme em uma dívida vencida.
Proteja os documentos antes que sejam copiados
O alerta sobre roubo de identidade da polícia provincial de Ha Tinh, publicado em 17 de janeiro de 2024, recomendou que os moradores confirmassem a autenticidade de ligações, mensagens e e-mails financeiros inesperados entrando em contato com a instituição pelo telefone ou endereço de e-mail divulgado oficialmente. O alerta também tratou do uso indevido de dados de identidade em cadastros fiscais falsos e pedidos de empréstimo feitos por redes sociais.
Posteriormente, a polícia provincial de Ca Mau recomendou limitar o compartilhamento de seis categorias de imagens sensíveis por aplicativos como Zalo e Messenger. Entre elas estão documentos de identidade, informações de cartões e contas bancárias, telas de autenticação, reservas de passagens aéreas, documentos financeiros ou de propriedade e capturas de tela de transações ou saldos.
Ao receber uma solicitação legítima, os moradores devem primeiro confirmar quem precisa do documento e quais dados são necessários. As recomendações incluem ocultar números de identificação, códigos QR, códigos de barras e números de cartão desnecessários e enviar apenas o trecho solicitado. Uma cobertura opaca é preferível a um marcador translúcido, que pode deixar o texto visível.
A polícia de Ca Mau também recomendou remover as informações de localização armazenadas nas fotos, revisar conversas antigas para localizar imagens de documentos e apagar as cópias quando elas não forem mais necessárias. Arquivos sensíveis podem ser expostos quando a conta de mensagens de qualquer uma das pessoas envolvidas é invadida.
A falsidade ideológica pode começar com um pedido administrativo aparentemente rotineiro. Na comuna de Dak Po, província de Gia Lai, uma pessoa que se fazia passar por um funcionário do setor de administração fundiária pediu fotos de carteiras de identidade e documentos de propriedade de terrenos, sob o pretexto de processar a documentação.
A polícia de Dong Nai recomenda que os moradores nunca emprestem documentos de identidade para transações de terceiros nem revelem senhas bancárias e senhas de uso único, conhecidas como OTPs. Também alerta contra o acesso, em dispositivos pessoais, a contas na nuvem fornecidas por desconhecidos. Para quem já está diante de uma dívida desconhecida, as prioridades imediatas são entrar em contato com o credor, guardar as provas e denunciar a suspeita de fraude.
Pontos principais
- A polícia de Dong Nai prendeu um suspeito acusado de combinar a própria foto com dados de outras pessoas em documentos de identidade falsificados para obter mercadorias por meio de contratos de compra parcelada.
- A investigação continua; a polícia não divulgou o número de vítimas nem o valor envolvido.
- A advogada Dang Thi Thuy Huyen afirmou que a responsabilidade pelo pagamento depende de participação, autorização ou outra base legal, e não apenas da presença dos dados de identidade em um arquivo.
- As vítimas devem solicitar contratos, registros de verificação e comprovantes de pagamento ou entrega, além de denunciar a suspeita de falsidade ideológica à polícia.
- Informações de crédito incorretas podem ser contestadas por meio de um pedido de correção acompanhado de documentos comprobatórios.
- Alertas de consulta de crédito, canais de contato verificados e maior controle sobre fotos de documentos podem ajudar a detectar ou prevenir o uso indevido de identidade mais cedo.