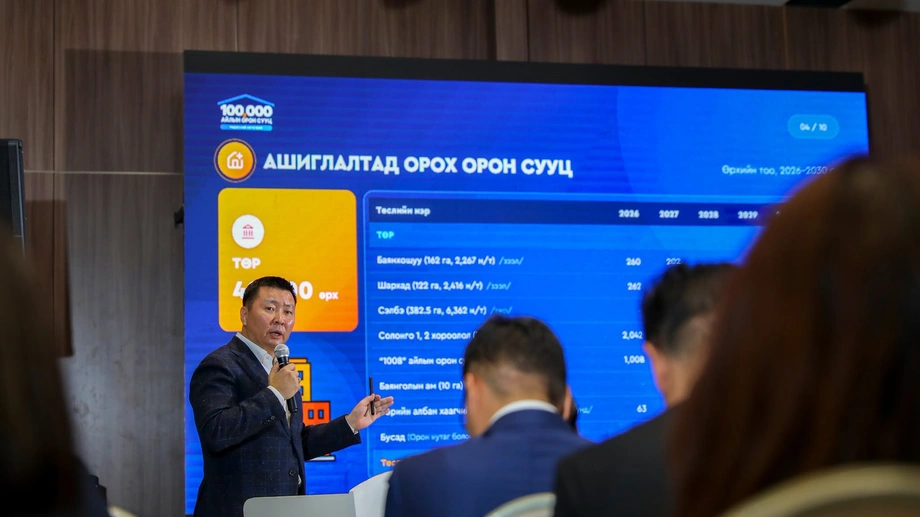
Um plano habitacional baseado em moradias, financiamentos e terrenos
A Mongólia planeja implementar um programa nacional de 100 mil moradias entre 2027 e 2030, combinando o desenvolvimento habitacional com uma forte expansão do crédito imobiliário. O governo pretende aumentar o número anual de financiamentos habitacionais de 9 mil para 25 mil e reduzir em 50 mil o número de chaminés domiciliares nas áreas de ger, por meio da liberação de terrenos e da renovação habitacional.
Conteúdo
- Um plano habitacional baseado em moradias, financiamentos e terrenos
- Por que as áreas de ger são prioridade
- O que o Estado e as construtoras ofereceriam
- Quanto o acesso ao financiamento aumentaria?
- Mais formas de pagamento para as famílias
- Quem selecionaria os candidatos?
- Moradias para aluguel destinadas a servidores públicos fora da capital
- O cronograma vai de 2027 a 2030
- O que mudaria para as famílias?
- Principais pontos
A partir de 2027, o governo planeja mobilizar MNT 1,8 trilhão com o setor privado para incluir mais 16 mil famílias no financiamento habitacional. Os moradores das áreas de ger de Ulaanbaatar teriam prioridade na distribuição das moradias, enquanto as opções de pagamento seriam vinculadas à renda familiar e à capacidade de pagamento.
O programa proposto divide as 100 mil moradias entre 40 mil viabilizadas com participação do Estado e 60 mil construídas pelo setor privado. Também prevê 567 moradias para aluguel destinadas a servidores públicos em 56 soums, os distritos administrativos locais da Mongólia.
Para as famílias, a principal promessa é oferecer mais opções do que a compra de um imóvel por meio de um financiamento convencional. Os planos incluem moradias para aluguel, modalidades de aluguel com opção de compra, propriedade compartilhada e moradias destinadas a famílias afetadas pela liberação de terrenos. Os grupos elegíveis poderiam comprar moradias construídas com participação do governo sem dar entrada.
Por que as áreas de ger são prioridade
Programas habitacionais anteriores tiveram alguns resultados, mas a justificativa apresentada pelo governo para uma nova abordagem é que o número de chaminés nas áreas de ger não diminuiu de forma significativa e a proporção de famílias com moradia também não aumentou de forma expressiva. O novo programa busca vincular mais diretamente a construção e o financiamento a esses resultados.
As áreas de ger incluem moradias tradicionais circulares e outras casas em lotes individuais. A meta relacionada às chaminés associa a renovação urbana a uma mudança concreta nesses bairros: transferir famílias de suas moradias atuais para habitações oferecidas pelo programa.
A meta de reduzir em 50 mil o número de chaminés domiciliares equivale, em termos numéricos, à metade da meta de 100 mil moradias. São, porém, medidas distintas: a primeira diz respeito a mudanças nas áreas de ger, enquanto a segunda abrange o programa habitacional nacional, incluindo empreendimentos privados e moradias fora da capital.
Moradores que desocuparem seus terrenos estariam entre os beneficiados com moradias durante o processo de renovação. Para essas famílias, a operação prática envolve tanto um novo lugar para morar quanto o terreno que ocupam atualmente, o que torna os termos de distribuição fundamentais para o funcionamento do programa.
O que o Estado e as construtoras ofereceriam
O papel do governo nas 40 mil moradias viabilizadas com participação do Estado seria concentrado na disponibilização de terrenos e infraestrutura de engenharia. Empresas privadas executariam, então, projetos habitacionais por etapas, em áreas planejadas e com infraestrutura instalada.
Infraestrutura de engenharia significa as redes básicas que permitem o funcionamento dos edifícios, como ligações de água, esgoto e energia. A instalação dessas redes é uma tarefa diferente da construção dos prédios residenciais, mas ambas são necessárias antes que as famílias possam se mudar para moradias em condições de uso.
As 60 mil moradias restantes seriam construídas em projetos do setor privado, apoiados por políticas destinadas a ampliar o acesso ao financiamento e o poder de compra dos compradores. A divisão planejada destina 40% das moradias à categoria com participação do Estado e 60% a empreendimentos privados.
As medidas de financiamento e construção devem funcionar em conjunto. As construtoras precisam de compradores com capacidade de pagamento, enquanto as famílias precisam de moradias que possam pagar. Mais crédito disponível apoiaria compras, vendas e investimentos, enquanto as medidas relativas a terrenos e infraestrutura contribuiriam para a oferta habitacional.
Quanto o acesso ao financiamento aumentaria?
A meta anual de financiamentos habitacionais aumentaria em 16 mil, passando de 9 mil para 25 mil. Isso representa um crescimento de cerca de 178%, ou quase 2,8 vezes o número anual atual citado no plano. Um financiamento imobiliário é um empréstimo usado para comprar uma moradia, geralmente pago ao longo de muitos anos, com o próprio imóvel como garantia para o credor.
As 16 mil famílias adicionais previstas na proposta de financiamento correspondem à diferença entre o número anual atual de financiamentos e a nova meta. O esforço de financiamento de MNT 1,8 trilhão, planejado com a participação do setor privado a partir de 2027, deverá apoiar essa expansão.
O governo também planeja apoiar financiamentos para moradias com eficiência energética e sustentáveis. Na prática, eficiência energética significa que uma casa precisa de menos energia para oferecer o mesmo nível de aquecimento ou outros serviços, o que pode ajudar a reduzir os custos de manutenção para os moradores.
O financiamento habitacional também aumentaria fora de Ulaanbaatar, ampliando as oportunidades para que moradores das regiões solicitem empréstimos para moradia. Assim, o programa combina uma prioridade específica para as áreas de ger da capital com um acesso mais amplo ao financiamento em toda a Mongólia.
Mais formas de pagamento para as famílias
A renda mensal e a capacidade de pagamento das famílias orientariam as opções habitacionais oferecidas pelo programa. Isso é importante porque uma família capaz de pagar mensalmente pela moradia ainda pode ter dificuldade para juntar a grande quantia normalmente exigida no início da compra.
Moradores dos grupos prioritários teriam a possibilidade de comprar moradias construídas com participação do governo sem dar entrada. Ainda teriam de pagar pelo imóvel, mas sem a exigência de desembolsar uma quantia inicial.
O programa prevê quatro modalidades principais:
- Moradias para aluguel, permitindo que as famílias vivam em um imóvel mediante o pagamento de aluguel.
- Aluguel com opção de compra, oferecendo um caminho do aluguel à propriedade por meio de um acordo de pagamento.
- Propriedade compartilhada, permitindo dividir a propriedade em vez de exigir que uma família compre todo o imóvel de uma só vez.
- Moradias destinadas a famílias afetadas pela liberação de terrenos, vinculando a renovação dos lotes ocupados à oferta de moradia para os moradores afetados.
As opções propostas atendem a diferentes situações familiares. O aluguel pode servir a quem precisa de moradia sem comprá-la imediatamente. Modalidades que levam à propriedade podem distribuir o processo ao longo do tempo, enquanto as moradias vinculadas à liberação de terrenos atendem aos moradores cujos lotes atuais fazem parte da renovação urbana.
Quem selecionaria os candidatos?
O governo afirma que a seleção para as moradias usaria sistemas inteligentes automatizados para tornar transparentes as candidaturas e as decisões e reduzir a dependência de funcionários específicos. O processo pretendido eliminaria a participação direta do governo na seleção dos candidatos.
Nos projetos Solongo 1 e Solongo 2, bancos comerciais administrariam os cadastros e a seleção com base em critérios estabelecidos e nas necessidades habitacionais reais dos moradores. Os bancos seriam responsáveis por conduzir o processo de forma aberta e justa, sem participação do governo na seleção.
A proposta mais ampla de seleção automatizada e o papel específico atribuído aos bancos descrevem como o governo pretende administrar o acesso. Os candidatos ainda precisariam atender às regras aplicáveis à opção habitacional ou de financiamento correspondente.
Os planos anunciados não especificam limites de renda, taxas de juros dos financiamentos, prazos de pagamento, datas de inscrição nem termos de indenização por terrenos. Esses detalhes determinarão quais famílias serão elegíveis e quais serão seus compromissos mensais.
Moradias para aluguel destinadas a servidores públicos fora da capital
O programa inclui 567 moradias para aluguel destinadas a servidores públicos em 56 soums. Essa é uma parte específica da iniciativa nacional, voltada à oferta de moradia para funcionários públicos que trabalham em comunidades locais.
O objetivo declarado é facilitar a permanência dos servidores em seus postos e apoiar os esforços para reduzir a concentração populacional na capital. A disponibilidade de moradia pode ser um fator prático para um funcionário decidir se aceita ou mantém um emprego em determinado distrito.
Nos 56 soums, seriam oferecidas em média cerca de 10 moradias por distrito, embora o total anunciado não informe como elas seriam distribuídas entre as localidades. As unidades para aluguel representam uma pequena parcela da meta nacional, mas atendem a uma necessidade específica de emprego local.
O cronograma vai de 2027 a 2030
O governo estabeleceu um período de implementação de quatro anos. A expansão do financiamento deve começar no mesmo ano que o programa habitacional, reunindo as iniciativas de crédito e construção em um cronograma comum.
- Antes do novo programa: o número anual de financiamentos habitacionais citado no plano é de 9 mil.
- A partir de 2027: o governo planeja mobilizar MNT 1,8 trilhão com a participação do setor privado para ampliar o acesso ao financiamento a mais 16 mil famílias.
- De 2027 a 2030: o programa proposto de 100 mil moradias combinaria participação do Estado, empreendimentos privados, renovação das áreas de ger e moradias para aluguel nos soums.
Se distribuída igualmente ao longo de quatro anos, a meta habitacional corresponderia a uma média de 25 mil moradias por ano. Esse cálculo dá uma ideia da dimensão do programa; a abordagem anunciada prevê que os projetos avancem por etapas.
O que mudaria para as famílias?
Para os moradores das áreas de ger, a proposta oferece prioridade no acesso à moradia e uma possível transição dos terrenos que ocupam atualmente para uma nova casa. Para compradores de outras regiões, as principais mudanças seriam o aumento do financiamento habitacional e uma variedade maior de modalidades de pagamento.
O sucesso do programa seria medido por vários resultados concretos: moradias concluídas, famílias capazes de pagar por elas, terrenos renovados e redução do número de chaminés domiciliares nas áreas de ger. A meta de 100 mil moradias mede a construção e a oferta habitacional, enquanto as metas de financiamento e de chaminés acompanham outros aspectos da mesma iniciativa.
A proposta da Mongólia, portanto, vai além da construção de apartamentos. Ela reúne terrenos, infraestrutura, crédito e opções de pagamento para as famílias em um único programa, com o objetivo de transformar a expansão da oferta habitacional em moradias às quais as famílias realmente possam ter acesso.
Principais pontos
- A Mongólia planeja um programa nacional de 100 mil moradias de 2027 a 2030.
- A divisão proposta prevê 40 mil moradias viabilizadas com participação do Estado e 60 mil em empreendimentos privados.
- O número anual de financiamentos habitacionais subiria de 9 mil para 25 mil.
- O governo planeja mobilizar MNT 1,8 trilhão com o setor privado a partir de 2027.
- Moradores das áreas de ger teriam prioridade, e a meta é reduzir em 50 mil o número de chaminés domiciliares.
- As opções de pagamento incluem aluguel, aluguel com opção de compra, propriedade compartilhada e moradias vinculadas à liberação de terrenos.
- O programa inclui 567 moradias para aluguel destinadas a servidores públicos em 56 soums.