Lucro de Rs 19,145 bilhões, com pouco crescimento na receita de juros
Os 20 bancos comerciais do Nepal tiveram lucro combinado de Rs 19,145 bilhões no primeiro trimestre do ano fiscal de 2083/84, correspondente a 2026/27, alta de 45,58% em relação aos Rs 13,15 bilhões registrados um ano antes. Ainda assim, a receita obtida com sua principal atividade de crédito cresceu apenas cerca de 1%.
Conteúdo
- Lucro de Rs 19,145 bilhões, com pouco crescimento na receita de juros
- Como juros mais baixos podem beneficiar um banco?
- Por que as despesas com perdas de crédito pesam tanto
- Prime e Rastriya Banijya apresentam resultados distintos
- Salto expressivo do Nepal Investment Mega
- Empréstimos problemáticos aumentaram apesar dos lucros maiores
- Quais bancos tiveram os maiores lucros?
- Por que lucro e dividendos podem ser tão diferentes
- O que o crédito mais barato muda para a economia
- Pontos principais
A maior mudança ocorreu em outra linha das contas. As despesas com provisões para possíveis perdas com empréstimos caíram de Rs 20,04 bilhões para Rs 10,99 bilhões, uma redução de Rs 9,05 bilhões, ou cerca de 45%. Os bancos também gastaram menos com depósitos e outras fontes de financiamento, à medida que as taxas de juros recuaram.
Essas mudanças ajudam a explicar como os lucros puderam subir quase Rs 6 bilhões enquanto a receita líquida de juros aumentou apenas cerca de Rs 470 milhões, passando de Rs 49,10 bilhões para Rs 49,57 bilhões. Com despesas menores, os bancos conseguiram reter uma parcela maior de seus ganhos.
Tomadores de empréstimos, poupadores e acionistas sentiram efeitos diferentes do mesmo movimento. Em média, o crédito ficou mais barato, os depositantes receberam menos juros e muitos bancos registraram lucros maiores. Enquanto isso, a proporção média de empréstimos inadimplentes aumentou.
Os números vêm de demonstrações financeiras trimestrais não auditadas. Eles retratam o início do ano financeiro, e os resultados ainda estão sujeitos a auditoria e ajustes posteriores.
A comparação abrange três períodos relevantes:
- Primeiro trimestre de 2082/83: os bancos comerciais tiveram lucro de Rs 13,15 bilhões e registraram Rs 20,04 bilhões em provisões para perdas com empréstimos.
- Primeiros dois meses de 2083/84: as taxas médias de depósitos e empréstimos foram de 3,11% e 6,38%, respectivamente, segundo dados do Nepal Rastra Bank.
- Primeiro trimestre de 2083/84, que abrange Shrawan, Bhadra e Ashwin: o lucro combinado chegou a Rs 19,145 bilhões e as provisões caíram para Rs 10,99 bilhões.
Como juros mais baixos podem beneficiar um banco?
Um banco recebe juros dos tomadores de empréstimos e paga juros aos depositantes e a outros provedores de recursos. Ao subtrair as despesas com juros da receita de juros, chega-se à receita líquida de juros, valor disponível antes do pagamento de funcionários, da manutenção das agências, da cobertura de possíveis perdas com empréstimos e de outros custos.
Taxas menores nos empréstimos reduzem o que o banco recebe. Taxas menores nos depósitos reduzem o custo de captação. Quando as despesas de captação caem mais rapidamente do que os juros recebidos, o banco pode reter mais dinheiro dessa atividade, mesmo cobrando menos dos tomadores.
Os dados do Nepal Rastra Bank para os dois primeiros meses indicam que a taxa média dos depósitos dos bancos comerciais foi de 3,11%, e a dos empréstimos, de 6,38%. A diferença é de 3,27 pontos percentuais. A receita efetiva de juros depende do volume de recursos remunerados a cada taxa, do custo de captação e do momento em que as taxas mudam.
Nos 20 bancos, a receita líquida de juros aumentou cerca de 0,96%. Portanto, o avanço muito maior do lucro final veio principalmente das mudanças nas despesas e em outras receitas. Tarifas de serviços e comissões também contribuíram, embora não tenha sido informado um valor combinado para essa contribuição.
Por que as despesas com perdas de crédito pesam tanto
Os bancos registram uma despesa quando esperam que parte dos empréstimos não seja paga. Isso é chamado de provisão para perdas com empréstimos ou despesa com redução ao valor recuperável. Assim, uma perda esperada é contabilizada sem que seja necessário esperar o fim de todas as tentativas de recuperar o dinheiro.
Considere um exemplo simples. Um banco empresta Rs 1 milhão a uma empresa e, mais tarde, estima que perderá Rs 200 mil. O registro dessa perda esperada reduz o lucro. Se os pagamentos melhorarem e as condições contábeis e regulatórias forem atendidas, o banco poderá reduzir a provisão, o que favorece os resultados.
Nos bancos comerciais do Nepal, a redução de Rs 9,05 bilhões nas despesas com provisões equivaleu a cerca de 1,5 vez o aumento de quase Rs 6 bilhões no lucro líquido. Impostos, custos com pessoal e outros itens também mudaram; por isso, o resultado final reflete mais do que essa única despesa.
A recuperação de alguns empréstimos antigos ajudou a reduzir o valor que os bancos precisavam provisionar. Uma despesa menor também pode refletir uma mudança no nível de provisões exigido durante o trimestre. Uma reversão significa especificamente reduzir uma provisão registrada anteriormente. Ambas afetam os resultados, enquanto o dinheiro recebido dos tomadores aparece nas operações de pagamento.
Prime e Rastriya Banijya apresentam resultados distintos
O Prime Commercial Bank mostra como a captação mais barata pode sustentar a receita de juros. Sua receita de juros caiu de cerca de Rs 5,90 bilhões para Rs 5,30 bilhões. As despesas com juros, porém, recuaram mais acentuadamente, de aproximadamente Rs 3,49 bilhões para Rs 2,70 bilhões.
Com base nesses valores arredondados, a receita líquida de juros do Prime subiu de cerca de Rs 2,41 bilhões para Rs 2,60 bilhões, um aumento de aproximadamente 8%. O banco gastou bem menos para captar recursos, mais do que compensando a queda nos juros recebidos.
Mesmo assim, o lucro líquido final do Prime caiu cerca de 5,6%, para Rs 1,1876 bilhão. As despesas relacionadas a perdas de crédito e outras possíveis perdas aumentaram de aproximadamente Rs 480 milhões para Rs 620 milhões, enquanto os custos com pessoal e outras despesas operacionais também subiram.
O Rastriya Banijya Bank seguiu na direção oposta. Seu lucro passou de cerca de Rs 600 milhões para Rs 1,6496 bilhão. A receita líquida de juros cresceu cerca de 37%, enquanto as despesas com perdas de crédito e outras perdas caíram de aproximadamente Rs 970 milhões para Rs 360 milhões.
Assim, o Rastriya Banijya se beneficiou tanto do aumento da receita de juros quanto da redução das despesas com perdas. O Prime melhorou sua receita de juros, mas enfrentou custos maiores em outras áreas. Os resultados mostram por que o lucro final deve ser analisado junto com as receitas e despesas que o compõem.
Salto expressivo do Nepal Investment Mega
O Nepal Investment Mega Bank registrou uma das mudanças mais acentuadas: o lucro líquido subiu de Rs 45,05 milhões para Rs 1,181 bilhão, um aumento de 2.522,47%. O percentual é especialmente alto porque o lucro anterior era pequeno.
A principal atividade de juros do banco mudou bem menos. A receita líquida de juros aumentou 0,88%, de Rs 3,243 bilhões para Rs 3,272 bilhões. As despesas com redução ao valor recuperável caíram 60,81%, de Rs 2,800 bilhões para Rs 1,097 bilhão, contribuindo para que o lucro operacional subisse de Rs 150,29 milhões para Rs 1,691 bilhão.
O custo de captação do banco recuou de 3,92% para 3,07%. As despesas com pessoal aumentaram 22,29%, chegando a cerca de Rs 950 milhões. Portanto, a redução das despesas com perdas de crédito foi fundamental para a melhora.
A tabela financeira detalhada informa depósitos de aproximadamente Rs 540,80 bilhões e empréstimos e adiantamentos de Rs 322,41 bilhões. Em comparação com os saldos usados como referência, os depósitos cresceram 2,69% e os empréstimos aumentaram apenas 0,33%.
O Nepal Investment Mega também informou índice de adequação de capital de 12,17%, ante 13,48%. Esse indicador mede a proteção de capital do banco em relação a ativos ponderados pelo risco. Após os ajustes regulatórios, seu saldo distribuível continuou negativo, em cerca de Rs 5,162 bilhões, o que oferece aos acionistas um quadro diferente daquele sugerido apenas pelo lucro trimestral.
Empréstimos problemáticos aumentaram apesar dos lucros maiores
A proporção média de empréstimos inadimplentes dos bancos comerciais subiu de 4,858% para 5,641%, um aumento de 0,783 ponto percentual. Doze bancos registraram alta nesse indicador, enquanto oito tiveram queda.
Um empréstimo inadimplente é aquele classificado como problemático pelas regras regulatórias porque o pagamento está atrasado ou foi prejudicado de outra forma. Uma proporção maior significa que uma parcela mais ampla da carteira de crédito está nessa categoria.
O Prabhu Bank registrou o maior índice citado, de 14,80%, ante 5,78% um ano antes. O índice do NIC Asia Bank ficou em 9,81%. No Nepal Investment Mega, subiu de 6,63% para 8,87%, mesmo com a queda das despesas com redução ao valor recuperável.
O Everest Bank registrou um índice bem menor, de 0,50%, seguido pelo Standard Chartered, com 1,83%, e pelo Sanima, com 2,86%. Os bancos começaram o trimestre com níveis muito diferentes de pressão sobre os pagamentos.
A recuperação de valores de um grupo de tomadores em atraso pode melhorar os resultados atuais enquanto surgem problemas de pagamento entre outros clientes. As despesas com provisões também dependem dos valores já provisionados e do tratamento dado a cada empréstimo. Para entender a situação de um banco, os leitores precisam analisar tanto os números do lucro quanto as condições dos empréstimos em aberto.
Quais bancos tiveram os maiores lucros?
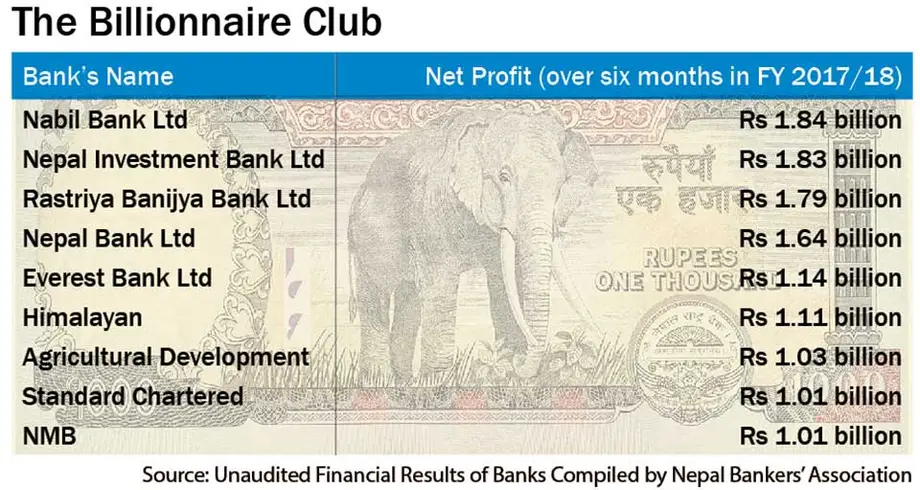
O Nabil Bank liderou, com Rs 2,5551 bilhões, seguido pelo Global IME Bank, com Rs 2,3138 bilhões, e pelo Rastriya Banijya Bank, com Rs 1,6496 bilhão. Juntos, os três tiveram lucro de Rs 6,5185 bilhões, aproximadamente 34% do total do setor.
O lucro do Nabil aumentou 45,43%. Em todo o setor, 17 bancos registraram alta nos lucros e três tiveram queda: Prime, Standard Chartered e Himalayan. O lucro do Standard Chartered recuou 2,99%, enquanto o do Himalayan caiu 6,84%.
Os valores de lucro trimestral, expressos em milhões de rúpias para facilitar a comparação, foram:
- Nabil Bank: Rs 2.555,1 milhões.
- Global IME Bank: Rs 2.313,8 milhões.
- Rastriya Banijya Bank: Rs 1.649,6 milhões.
- Everest Bank: Rs 1.252,7 milhões.
- Prime Commercial Bank: Rs 1.187,6 milhões.
- Nepal Investment Mega Bank: Rs 1.181,4 milhões.
- NMB Bank: Rs 1.164,2 milhões.
- Kumari Bank: Rs 1.074,5 milhões.
- Sanima Bank: Rs 1.051,4 milhões.
- Siddhartha Bank: Rs 851,5 milhões.
- Nepal Bank: Rs 832,1 milhões.
- Standard Chartered Bank: Rs 671,4 milhões.
- Himalayan Bank: Rs 654,8 milhões.
- Laxmi Sunrise Bank: Rs 653,3 milhões.
- Prabhu Bank: Rs 603,7 milhões.
- Nepal SBI Bank: Rs 552,2 milhões.
- Machhapuchchhre Bank: Rs 551,1 milhões.
- NIC Asia Bank: Rs 127,4 milhões.
- Agricultural Development Bank: Rs 109,2 milhões.
- Citizens Bank: Rs 107,7 milhões.
O porte de um banco influencia seu lucro total. Indicadores calculados por ação oferecem outra perspectiva, enquanto os empréstimos problemáticos e os ajustes regulatórios ajudam a explicar quanto desses ganhos pode chegar aos acionistas.
Por que lucro e dividendos podem ser tão diferentes
O Nepal tem 20 bancos comerciais operacionais de Classe A, dos quais 19 são listados na Bolsa de Valores do Nepal. O estatal Rastriya Banijya Bank não tem ações negociadas na bolsa. Os acionistas dos bancos listados têm perspectivas variadas de lucro e distribuição de dividendos.
O Everest Bank liderou os valores citados de lucro por ação anualizado, com Rs 34,78, seguido pelo Nabil, com Rs 30,34, e pelo Standard Chartered, com Rs 26,74. Anualizar um resultado trimestral significa projetá-lo para um ritmo anual, geralmente multiplicando-o por quatro. O lucro efetivo dependerá dos trimestres seguintes.
O Agricultural Development Bank registrou lucro líquido positivo de Rs 109,2 milhões, mas lucro por ação negativo de Rs 1,51 no cálculo ajustado pelos dividendos das ações preferenciais. Os acionistas preferenciais têm prioridade no recebimento dos dividendos especificados, o que afeta o valor restante para os acionistas ordinários.
O lucro distribuível por ação citado do Everest foi de Rs 26,87, seguido pelo Standard Chartered, com Rs 22,19, e pelo Siddhartha, com Rs 21,96. Esses valores não foram anualizados. O saldo distribuível do NIC Asia foi negativo em Rs 103,21 por ação; o do Himalayan, negativo em Rs 43,39; e o do Prabhu, negativo em Rs 28,83.
Um cálculo separado da capacidade de distribuir dividendos apontou 40,77% para o Everest, 35,11% para o Rastriya Banijya e 34,61% para o Standard Chartered. Esses percentuais medem a capacidade de distribuição; o pagamento de dividendos depende das contas aplicáveis, das exigências regulatórias e do processo de aprovação.
Antes de distribuir os lucros, os bancos precisam fazer as alocações e os ajustes exigidos. Prejuízos acumulados e juros contabilizados, mas não recebidos, podem reduzir o saldo disponível. O saldo distribuível negativo do Nepal Investment Mega deixa essa restrição especialmente evidente, apesar do grande aumento no lucro trimestral.
O que o crédito mais barato muda para a economia
Os dados do Nepal Rastra Bank indicaram crescimento anual de 7,2% no crédito ao setor privado nos dois primeiros meses do ano fiscal. Os empréstimos estavam aumentando, mas os bancos ainda tinham ampla liquidez, ou seja, recursos disponíveis para cumprir pagamentos e conceder crédito.
Juros menores reduzem o custo de um novo investimento. Para uma empresa que toma emprestados Rs 5 milhões, os juros anuais seriam de Rs 400 mil à taxa de 8%, ante Rs 300 mil à taxa de 6%, supondo que o principal permaneça inalterado durante todo o ano.
A economia de Rs 100 mil pode ser importante para uma pequena empresa. Ainda assim, o proprietário precisa ter clientes suficientes, receita esperada e confiança de que conseguirá pagar o empréstimo. O crédito mais barato ajuda a reduzir os custos de financiamento, enquanto a demanda pelos produtos da empresa determina se a expansão faz sentido comercial.
Bancos com muitos empréstimos problemáticos também podem analisar novos pedidos com mais cautela. Para que os recursos se transformem em uma nova fábrica, uma loja maior ou mais empregos, é preciso haver dinheiro disponível, tomadores dispostos a emprestar e riscos de crédito aceitáveis.
Os resultados do trimestre mostram lucros bancários maiores, impulsionados principalmente pela redução das despesas com perdas e dos custos de captação, ao lado de um crescimento modesto da receita de juros. Para a economia como um todo, os próximos resultados ajudarão a acompanhar se a demanda por crédito, o desempenho dos pagamentos e a receita das atividades bancárias tradicionais avançam em conjunto.
Pontos principais
- Os 20 bancos comerciais do Nepal tiveram lucro de Rs 19,145 bilhões no primeiro trimestre de 2083/84, alta de 45,58%.
- A receita líquida de juros cresceu apenas cerca de 1%, enquanto as provisões para perdas com empréstimos caíram de Rs 20,04 bilhões para Rs 10,99 bilhões.
- Os custos menores de depósitos e captação ajudaram os bancos a reter lucros, apesar da queda nas taxas de empréstimo.
- Nabil, Global IME e Rastriya Banijya tiveram cerca de 34% do lucro total do setor.
- A proporção média de empréstimos inadimplentes subiu para 5,641%, com diferenças consideráveis entre os bancos.
- Os lucros distribuíveis continuaram negativos em vários bancos, limitando sua capacidade de pagar dividendos.
- Os resultados trimestrais não foram auditados, e o crédito ao setor privado cresceu 7,2% nos dois primeiros meses.