Reformas enfrentam o teste da aplicação
A Indonésia tem até 30 de abril de 2027 para apresentar seus argumentos contra uma proposta de rebaixamento da MSCI que poderia retirar suas ações de índices de mercados emergentes amplamente acompanhados. A Autoridade de Serviços Financeiros, conhecida como OJK, afirma que a principal preocupação é saber se os problemas de negociação e propriedade envolvendo empresas como Barito Renewables Energy, Petrindo Jaya Kreasi e Dian Swastatika Sentosa podem voltar a ocorrer.
Conteúdo
- Reformas enfrentam o teste da aplicação
- O que mudaria com o status de mercado independente
- Por que três empresas estão no centro da disputa
- O que a Indonésia já mudou
- Duas áreas frágeis continuam na avaliação
- Prazos das reformas vão além da decisão da MSCI
- Restrições já limitam mudanças nos índices
- Um mercado já sob forte pressão
- Autoridades e investidores focam na credibilidade
- Principais pontos
Em 31 de outubro de 2026, Agus Firmansyah, chefe de regulação e desenvolvimento do mercado de capitais, derivativos e bolsa de carbono da OJK, afirmou que a MSCI reconheceu as reformas, mas ainda quer medidas mais fortes de prevenção e aplicação das regras. Ele descreveu a preocupação que persiste para a provedora de índices:
Embora reformas tenham sido anunciadas, ainda há preocupações com disfunções no mercado,
A proposta surge durante uma forte queda do mercado. O índice de referência da Indonésia, o IDX Composite, fechou em 30 de outubro a 5.057,05 pontos, com baixa de 41,52% desde o início de 2026. A classificação continua em consulta, e a decisão final é esperada até 30 de junho de 2027.
Assim, a tarefa imediata das autoridades indonésias vai além de anunciar novas regras de divulgação. A MSCI quer provas de que as informações sobre a propriedade das ações são confiáveis, de que as negociações podem funcionar adequadamente e de que as penalidades desestimulam irregularidades.
O que mudaria com o status de mercado independente
A MSCI cria índices de ações usados por fundos de investimento para escolher ativos ou medir desempenho. Suas classificações ajudam a determinar quais países fazem parte de produtos que abrangem mercados desenvolvidos, emergentes e de fronteira.
Os mercados independentes ficam fora dos índices da MSCI para mercados emergentes e de fronteira. A transferência da Indonésia para essa categoria retiraria suas ações desses índices mais amplos, afetando fundos cujas regras de investimento exigem que acompanhem esses indicadores.
A proposta da MSCI, de 16 de outubro, foi além do possível rebaixamento para o status de mercado de fronteira discutido no início de 2026. A provedora afirmou que a gravidade dos problemas de acessibilidade do mercado indonésio justificava considerar o status de mercado independente. A acessibilidade do mercado diz respeito à facilidade com que investidores podem comprar, manter e vender ações com informações confiáveis e condições de negociação adequadas.
O UBS estimou que a retirada poderia provocar cerca de US$ 4 bilhões em vendas por fundos passivos, que acompanham índices, e possivelmente outros US$ 15 bilhões por parte de investidores ativos, cujos gestores escolhem os investimentos. Juntas, as estimativas somam US$ 19 bilhões em possíveis saídas, com o valor dos investidores ativos quase quatro vezes maior que o dos passivos.
A Indonésia se tornaria a maior economia do grupo de mercados independentes da MSCI. A FTSE Russell, outra importante provedora de índices, continuava a classificar a Indonésia como mercado emergente, segundo Agus, deixando os investidores diante de classificações diferentes conforme a provedora.
Por que três empresas estão no centro da disputa
A OJK relacionou as preocupações da MSCI a casos envolvendo a Barito Renewables Energy, negociada como BREN; a Petrindo Jaya Kreasi, negociada como CUAN; e a Dian Swastatika Sentosa, negociada como DSSA. Os casos envolvem condutas de negociação e concentração acionária.
No caso da Dian Swastatika Sentosa, a OJK alegou manipulação coordenada de preços. Hasan Fawzi, funcionário da OJK, descreveu a conduta alegada como:
planejada e estruturada
As alegações contra a Barito Renewables e a Petrindo dizem respeito a ações oferecidas em suas ofertas públicas iniciais. Supostamente, essas ações foram destinadas, desde o início, a partes ligadas ao acionista controlador, o que levou à concentração da propriedade.
A concentração acionária importa porque uma empresa pode ter muitas ações listadas, mas poucas realmente disponíveis para negociação por investidores comuns. Se acionistas que parecem independentes têm vínculos entre si, os investidores precisam que essa relação seja divulgada para entender quem controla a oferta disponível.
Após o anúncio da MSCI em outubro, a OJK anunciou multas de milhões de dólares contra participantes do mercado envolvidos em violações de negociação relacionadas às três empresas. Agus afirmou que as investigações haviam começado bem antes desse anúncio. Até aquele momento, as empresas não haviam respondido imediatamente aos pedidos de comentário.
Agus afirmou que a MSCI quer medidas preventivas respaldadas por penalidades que desestimulem tanto a repetição de irregularidades quanto condutas semelhantes por outros participantes. Isso coloca em foco como as autoridades detectam atividades suspeitas e o que acontece quando encontram violações.
O que a Indonésia já mudou
Segundo a OJK, a MSCI reconheceu várias reformas indonésias. A participação de acionistas com mais de 1% deve ser divulgada, as categorias de investidores passaram de nove para 39 e as autoridades introduziram relatórios sobre elevada concentração acionária, conhecida como HSC.
O número maior de categorias de investidores dá às autoridades informações mais detalhadas sobre quem detém ações. A divulgação da propriedade e as informações sobre partes relacionadas ajudam os investidores a avaliar quantas ações estão realmente disponíveis no mercado.
A Indonésia também está elevando o requisito mínimo de ações em circulação no mercado de 7,5% para 15%. O free float é a parcela das ações de uma empresa disponível para negociação pública, em vez de estar nas mãos de controladores ou de outros titulares excluídos pelas regras aplicáveis.
O mínimo proposto é o dobro do nível anterior. Uma oferta maior de ações ao público pode dar mais espaço para os investidores comprarem e venderem, enquanto relatórios precisos são necessários para determinar quais ações se qualificam.
A OJK e as instituições que regulam e operam o mercado de capitais da Indonésia estão promovendo reformas em oito áreas. Além da divulgação da propriedade e do free float, a agenda inclui aplicação mais rigorosa das regras, cooperação mais estreita entre instituições e desmutualização da Bolsa de Valores da Indonésia. A desmutualização altera a estrutura de propriedade de uma bolsa para separar a propriedade da condição de membro.
Duas áreas frágeis continuam na avaliação
Jeffrey Hendrik, presidente-executivo da Bolsa de Valores da Indonésia, afirmou que o país recebeu avaliações totalmente positivas em 10 das 18 categorias avaliadas pela MSCI. Seis foram positivas, mas com espaço para melhorias, enquanto duas foram negativas.
As duas categorias negativas dizem respeito à política cambial e ao fluxo de informações. Jeffrey afirmou que a política cambial está fora da alçada direta das instituições do mercado de capitais, o que significa que parte da resposta depende de medidas além da bolsa de valores.
Quanto ao fluxo de informações, a MSCI constatou que algumas informações ainda não estavam disponíveis em inglês. Jeffrey afirmou que a bolsa instruiu as empresas listadas a publicar divulgações em indonésio e em inglês, conforme as exigências vigentes da OJK.
Para um investidor estrangeiro, o acesso oportuno aos comunicados de uma empresa pode influenciar decisões de compra ou venda de ações. A falta de traduções dificulta avaliar os acontecimentos ao mesmo tempo que os investidores que conseguem ler a divulgação original.
A avaliação mostra por que várias reformas já concluídas não resolveram a disputa sobre a classificação. A Indonésia tem resultados positivos na maioria das categorias, enquanto a MSCI continua buscando melhorias em áreas específicas e provas de que a prevenção e a aplicação das regras funcionam de maneira consistente.
Prazos das reformas vão além da decisão da MSCI
O cronograma para elevar o free float cria um desafio prático. Algumas empresas têm prazos de adequação anteriores à decisão da MSCI, enquanto outras têm até 2028 ou 2029.
Empresas cujo free float está acima de 12,5%, mas abaixo de 15%, têm como prazo para cumprir o novo mínimo 31 de março de 2027. As que estão abaixo de 12,5% têm um cronograma escalonado que se estende até 2028. Empresas com valor de mercado inferior a Rp5 trilhões têm até 2029.
O valor de mercado é o valor das ações listadas de uma empresa aos preços atuais. O prazo mais longo dá às empresas menores mais tempo para mudar sua estrutura acionária, mas deixa parte do programa de reformas inacabada quando a MSCI tomar sua decisão de classificação.
As principais datas são:
- 27 de janeiro de 2026: O anúncio da MSCI marcou uma etapa inicial da pressão sobre o mercado naquele ano.
- 16 de outubro de 2026: A MSCI propôs o status de mercado independente, provocando uma forte onda de vendas no mercado.
- 31 de outubro de 2026: A OJK explicou as preocupações que persistem e a resposta de reformas.
- 31 de março de 2027: A meta de free float de 15% passa a valer para empresas que já estão acima de 12,5%, mas abaixo de 15%.
- 30 de abril de 2027: A consulta da MSCI está prevista para ser encerrada.
- 30 de junho de 2027: A decisão final de classificação é esperada até essa data.
- 2028 e 2029: Outros grupos de empresas terão prazos posteriores para cumprir os requisitos de free float.
A MSCI indicou que a reclassificação seguirá adiante, a menos que constate uma melhora clara na governança e no funcionamento do mercado. Por isso, o progresso antes do encerramento da consulta é especialmente importante para as autoridades e as empresas listadas.
Restrições já limitam mudanças nos índices
As restrições da MSCI sobre valores mobiliários indonésios continuam em vigor durante a consulta. A provedora não adicionará empresas indonésias aos seus índices, não aumentará os fatores de inclusão estrangeira nem o número de ações consideradas nos índices, e não transferirá ações para segmentos que abrangem empresas de maior valor de mercado.
O fator de inclusão estrangeira é a proporção das ações de uma empresa que a MSCI considera disponível para investidores internacionais para fins de composição de índices. Ele ajuda a determinar o peso que uma ação recebe em um índice.
A MSCI também continuará retirando valores mobiliários identificados pelas autoridades indonésias no âmbito do mecanismo de concentração acionária. A provedora planeja usar dados de divulgação de acionistas para ajustar suas estimativas de free float.
Para as empresas listadas, as restrições limitam as oportunidades de entrar nos índices de referência da MSCI ou de aumentar seu peso enquanto a consulta estiver em andamento. Os ativos que já fazem parte dos índices também estão sujeitos à análise dos dados de propriedade usados para calcular sua representação.
Jeffrey afirmou que a bolsa fará verificações aleatórias dos relatórios das empresas sobre free float e acionistas afiliados. Segundo ele, haverá medidas rigorosas contra diretores responsáveis por informações imprecisas. Essas verificações ligam as reformas de divulgação à aplicação das regras que a MSCI está exigindo.
Um mercado já sob forte pressão
O índice de referência de Jacarta caiu 11,57% em 16 de outubro, sua maior queda diária desde janeiro de 1998. A corrida para vender acionou uma interrupção das negociações que durou 30 minutos. Cerca de US$ 60 bilhões em valor de mercado foram eliminados naquele dia, dentro de uma perda acumulada superior a US$ 350 bilhões registrada na época.
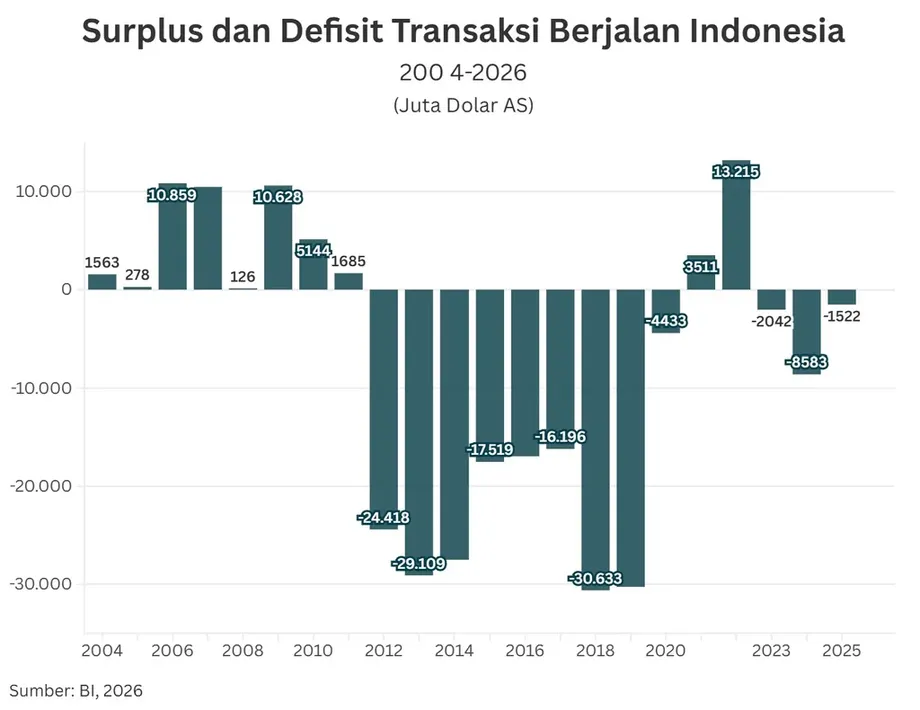
A rupia caiu até 0,8%, chegando a 18.070 por dólar, antes de recuperar parte das perdas. O enfraquecimento da moeda acrescenta outra preocupação para os investidores estrangeiros, pois o valor de seus investimentos na Indonésia também depende da taxa de câmbio na conversão para suas moedas nacionais.
A pressão continuou no fim do mês. Na semana encerrada em 30 de outubro, o IDX Composite caiu 7,03%, de 5.439,26 para 5.057,05 pontos. A capitalização de mercado recuou 7,52%, para Rp8.862 trilhões.
Os investidores estrangeiros registraram vendas líquidas de Rp138,71 bilhões em 30 de outubro, elevando as vendas líquidas acumuladas em 2026 para Rp97,92 trilhões. Há vendas líquidas quando o valor vendido supera o valor comprado.
Agus afirmou que a MSCI foi apenas um dos fatores que contribuíram para a queda. As expectativas de que as taxas de juros globais permaneceriam elevadas, as tensões geopolíticas e a pressão sobre a rupia também pesaram sobre o mercado. O índice de referência teve períodos de recuperação, com alta de cerca de 1% em julho e de 4,64% em agosto.
Autoridades e investidores focam na credibilidade
Airlangga Hartarto, ministro sênior da Economia da Indonésia, questionou por que o status de mercado independente não havia sido discutido em uma reunião com a MSCI em Bangcoc, pouco antes do anúncio de outubro. Jeffrey afirmou que a bolsa pediria esclarecimentos sobre os fundamentos da proposta.
Segundo Agus, a OJK conversou com mais de 20 investidores globais sobre as reformas do mercado. Essas discussões ocorrem em paralelo à consulta formal, na qual a MSCI avaliará as opiniões dos participantes do mercado.
Angus Mackintosh, especialista em Associação de Nações do Sudeste Asiático (Asean) da Aletheia Capital, em Singapura, argumentou que a classificação proposta não refletia a situação da maioria das empresas listadas nem da economia indonésia em geral. Ainda assim, defendeu sanções severas contra os envolvidos em manipulação coordenada de ações.
Mackintosh descreveu o momento da seguinte forma:
Este é um alerta para a Indonésia,
O teste mais imediato é saber se as empresas fornecem informações precisas sobre a propriedade das ações, se a bolsa as verifica e se a OJK age com eficácia contra as violações. Vários prazos de free float terminam depois de junho de 2027, então a decisão da MSCI também dependerá do que as autoridades conseguirem demonstrar enquanto o programa mais amplo de reformas ainda está sendo implementado.
Principais pontos
- A MSCI está consultando o mercado sobre a transferência da Indonésia da categoria de mercado emergente para a de mercado independente, com decisão esperada até 30 de junho de 2027.
- A OJK afirma que a principal preocupação é a recorrência de disfunções no mercado e a eficácia da prevenção e da aplicação das regras.
- Entre as reformas reconhecidas estão a divulgação de participações acima de 1%, a ampliação das categorias de investidores e os relatórios sobre concentração acionária.
- A Indonésia planeja dobrar o free float mínimo, de 7,5% para 15%, com prazos de adequação que vão de 2027 a 2029.
- Continuam em vigor as restrições à inclusão de ações indonésias nos índices da MSCI e a determinados aumentos de sua representação nesses índices.
- O IDX Composite acumulava queda de 41,52% em 2026 até 30 de outubro, enquanto os investidores estrangeiros haviam registrado vendas líquidas de Rp97,92 trilhões.