Vendas no exterior lideram forte reversão
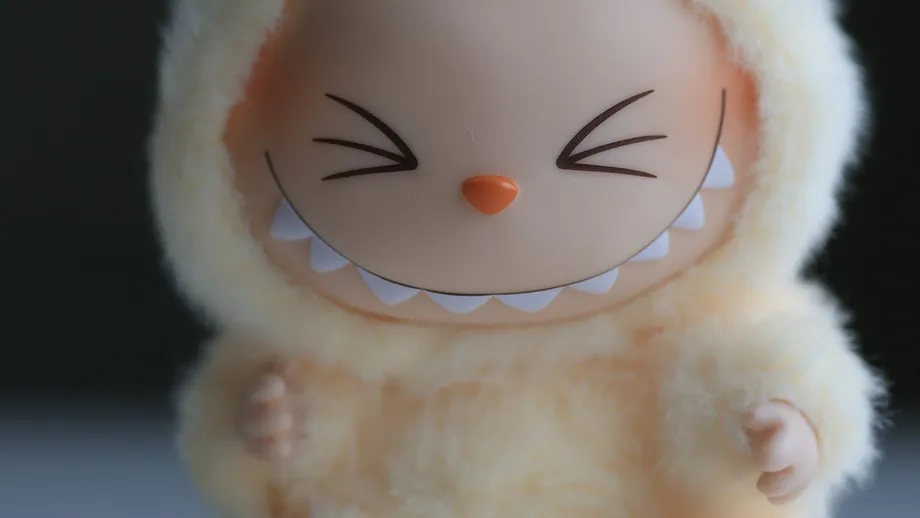
A Pop Mart informou em 27 de outubro de 2026 que sua receita não auditada no terceiro trimestre caiu de 45% a 50% em relação ao mesmo período do ano anterior, com queda de 70% a 75% nas vendas nas Américas. A fabricante dos colecionáveis Labubu agora tenta reduzir os estoques, proteger as margens de lucro e estimular a demanda por mais personagens, depois do extraordinário salto nas vendas em 2025.
Conteúdo
- Vendas no exterior lideram forte reversão
- Por que a comparação com 2025 é tão exigente
- Vendas online e em lojas na China seguem caminhos diferentes
- Estoque vira prioridade operacional
- Mudanças nos preços pressionam as margens
- Novos personagens crescem enquanto Labubu perde força
- Lojas emblemáticas seguem em frente, com mais seletividade
- Filmes e parques ainda estão em estágio inicial
- Investidores avaliam uma recuperação diante de projeções menores
- Principais pontos
A queda atingiu todas as principais regiões. A receita na China recuou de 25% a 30%, a receita na Ásia-Pacífico fora da China caiu de 65% a 70%, e a Europa e outras regiões registraram uma queda de 50% a 55%. No comunicado, Ásia-Pacífico abrange outros mercados asiáticos e a Oceania.
As lojas na China tiveram desempenho muito melhor do que os negócios online. A receita dos canais físicos caiu de 5% a 10%, ante um recuo de 45% a 50% nas vendas online. Para uma empresa cuja rápida expansão foi impulsionada em parte pela demanda online por Labubu, essa diferença torna o desempenho das lojas central para a resposta da companhia.
O diretor de operações, Si De, disse que a China ainda pode registrar crescimento de receita no ano completo e que o fluxo de clientes na maioria dos países e regiões no exterior ficou mais estável. A administração espera que a temporada de festas do quarto trimestre traga uma melhora em relação ao terceiro trimestre, enquanto bancos reduziram suas projeções de vendas e lucro.
O desafio imediato é concreto: a Pop Mart tem mais estoque para vender, uma rede internacional de lojas maior para operar e um ano anterior muito mais forte para igualar. Seus projetos de filmes, animações e parques temáticos continuam sendo planos de longo prazo, e não fontes imediatas de alívio.
Por que a comparação com 2025 é tão exigente
A receita da Pop Mart no terceiro trimestre de 2025 cresceu de 245% a 250%, tornando-se o melhor terceiro trimestre de sua história. A receita na China aumentou de 185% a 190%, enquanto a receita no exterior subiu de 365% a 370%, com Labubu se tornando um fenômeno global entre colecionadores.
Uma base de comparação elevada significa que o ponto de partida para medir o crescimento foi excepcionalmente alto. Com base nas faixas divulgadas, uma receita de 100 no terceiro trimestre de 2024 teria chegado a cerca de 345 a 350 em 2025. Após a queda mais recente, ficaria em aproximadamente 173 a 193 em 2026. Esse cálculo coloca o trimestre atual de 73% a 93% acima do período equivalente de 2024, apesar da forte queda anual.
O histórico de crescimento de longo prazo mostra como a escala dos negócios mudou rapidamente. A receita anual subiu de 13,038 bilhões de yuans em 2024 para 37,120 bilhões de yuans em 2025, um aumento de 184,7%. THE MONSTERS, a família de personagens que inclui Labubu, gerou 14,161 bilhões de yuans em 2025, alta de 365,7%.
O crescimento continuou no início de 2026, antes de perder força. A receita do primeiro trimestre cresceu de 75% a 80%. A receita dos primeiros seis meses chegou a 17,173 bilhões de yuans, alta de 23,8%, enquanto o lucro atribuível aos acionistas da companhia subiu 10,1%, para 5,038 bilhões de yuans. O lucro líquido ajustado, uma medida separada que exclui certos itens contábeis, aumentou 9,5%, para 5,156 bilhões de yuans.
Vendas online e em lojas na China seguem caminhos diferentes
A China entrou no terceiro trimestre após registrar crescimento de receita de 47,3% no primeiro semestre, incluindo alta de 62,7% nas vendas online. A queda posterior foi especialmente acentuada nos canais digitais, que também haviam crescido de 300% a 305% no terceiro trimestre de 2025.
A vice-presidente sênior Chu Yin disse que as lojas continuaram sendo a principal fonte de receita dos negócios da China no terceiro trimestre e que o fluxo de clientes nas lojas seguiu crescendo em relação ao ano anterior. Ela também mencionou a pressão sobre o tráfego nas plataformas de comércio eletrônico por mais de um mês durante o trimestre.
O aumento das visitas e a queda da receita nas lojas podem ocorrer ao mesmo tempo porque as vendas também dependem de quantos visitantes compram e de quanto gastam. O comunicado da Pop Mart apresentou faixas de receita, enquanto os comentários da administração sobre o fluxo de clientes se referiram às visitas. As duas medidas serão importantes enquanto a empresa tenta converter o interesse contínuo em compras.
Chu esperava que a atividade no quarto trimestre permanecesse estável ou melhorasse, e a administração manteve a expectativa de crescimento anual positivo na China. Essa perspectiva regional contrasta com uma visão mais cautelosa para o grupo: o fundador e diretor-executivo Wang Ning já havia dito, na reunião sobre os resultados semestrais em agosto, que a empresa provavelmente não atingiria sua meta original de crescimento anual de 20%.
Estoque vira prioridade operacional
O estoque da Pop Mart aumentou de 5,473 bilhões de yuans no fim de 2025 para 6,102 bilhões de yuans no fim de junho de 2026, uma alta de cerca de 11,5%. O prazo médio de giro de estoque passou de 123 dias em 2025 para 201 dias no primeiro semestre de 2026.
O prazo médio de giro de estoque estima quanto tempo os produtos permanecem armazenados antes de serem vendidos. O aumento de 78 dias significa que mais dinheiro ficou imobilizado em mercadorias por mais tempo, tornando mais urgentes as decisões sobre produção, reposição e transferência de estoques.
A administração disse que os níveis de estoque atingiram o pico em maio e começaram a cair em agosto, com uma redução mais evidente no fim de setembro. A resposta inclui ajustar a reposição, mudar a composição dos produtos e transferir mercadorias entre regiões. Não foi divulgado um novo valor total de estoque para setembro.
Executivos disseram que a previsão de demanda no exterior melhorou, mas continua menos precisa do que na China. As grandes oscilações nas vendas em 2025 e no primeiro semestre de 2026 reduziram a utilidade dos dados históricos para decidir quanto comprar.
A Pop Mart não planeja atualmente uma grande liquidação promocional. A administração disse que o abastecimento de novos produtos para o quarto trimestre era relativamente suficiente e mencionou esforços para encontrar grandes redes varejistas nos Estados Unidos para atuar como parceiras. Essa cooperação criaria outro canal de vendas para produtos licenciados e ajudaria a escoar parte do estoque existente.
Mudanças nos preços pressionam as margens
A Pop Mart reduziu os preços de alguns produtos nos Estados Unidos e elevou os de um número menor de itens. A administração disse que os custos de tarifas influenciaram os preços de lançamento de alguns produtos no ano anterior, gerando diferenças entre itens que, de resto, eram comparáveis.
A empresa espera que sua margem bruta no segundo semestre caia no máximo dois pontos percentuais em relação aos 69,7% do primeiro semestre. Se a projeção se confirmar, isso implica uma margem de pelo menos cerca de 67,7%. A margem bruta mede a parcela da receita que resta após o custo direto das mercadorias vendidas, antes de despesas como aluguel de lojas e administração.
A margem bruta do primeiro semestre já estava 0,6 ponto percentual abaixo da do ano anterior. A margem de lucro líquido ajustado caiu de 33,9% para 30,0%, mostrando que também diminuiu a parcela das vendas retida após uma gama mais ampla de despesas.
As lojas no exterior geram custos contínuos com aluguel e pessoal mesmo quando as vendas desaceleram. O JPMorgan espera que a margem de lucro líquido no segundo semestre caia para cerca de 21%, refletindo receitas mais fracas, alguma pressão sobre a margem bruta e custos operacionais difíceis de reduzir rapidamente. Esse número é uma projeção do banco, enquanto a orientação da administração se refere à margem bruta.
Novos personagens crescem enquanto Labubu perde força
THE MONSTERS gerou 4,454 bilhões de yuans no primeiro semestre de 2026, queda de 7,5%. Sua participação na receita do grupo caiu de 34,7% para 26%, mostrando como os negócios estão mudando à medida que o fenômeno Labubu perde força.
Twinkle Twinkle, conhecido em chinês como Xingxingren, seguiu na direção oposta. Sua receita no primeiro semestre subiu 580,6%, para 2,650 bilhões de yuans, tornando-o a segunda maior propriedade de personagens da Pop Mart e responsável por 15,4% da receita do grupo.
A Pop Mart teve seis propriedades de personagens que geraram mais de 1 bilhão de yuans cada no primeiro semestre e 11 que superaram 100 milhões de yuans. A administração disse que seis propriedades, juntas, contribuíram com mais de 60% dos negócios na Ásia-Pacífico no terceiro trimestre.
SKULLPANDA, Hirono e Twinkle Twinkle estavam ganhando força no exterior, segundo a Jefferies. A Pop Mart também lançou produtos ligados a Twinkle Twinkle e Dimoo durante o trimestre. A tarefa operacional está ficando mais detalhada: os gestores precisam adequar os estoques a personagens e produtos específicos em cada mercado, em vez de se concentrar principalmente em um único grande sucesso.
Lojas emblemáticas seguem em frente, com mais seletividade
A Pop Mart mantém os planos para lojas de destaque apesar da queda nas vendas. A primeira loja emblemática em Nova York deve abrir até o fim de 2026, e uma segunda está prevista para o primeiro semestre de 2027. Uma loja emblemática em Milão está programada para o primeiro trimestre de 2027, e a loja em Londres começou a operar em caráter experimental.
A empresa abriu em setembro uma loja emblemática na Europa, no Boulevard Haussmann, em Paris, e outra ocupando três andares perto do Lago Oeste, em Hangzhou. Esses espaços oferecem aos consumidores lugares para conhecer os produtos e uma variedade maior de personagens.
Si disse que o tráfego online no exterior estava se recuperando mais lentamente do que o fluxo de clientes no varejo físico. Ele descreveu as lojas como uma forma de atrair consumidores e conquistar membros que talvez façam compras online mais tarde. Ainda assim, a administração disse que a abertura de lojas emblemáticas deixará de ser um objetivo central por si só, e que decisões futuras dependerão mais da localização e da qualidade das lojas.
Outras iniciativas incluem sobremesas, blocos de montar e acessórios. A administração planejava abrir no fim de outubro, dentro de um shopping center em Pequim, a primeira loja independente de sobremesas. As lojas temporárias continuarão sendo uma atividade de marketing, e não uma prioridade de expansão importante.
Filmes e parques ainda estão em estágio inicial
O filme de Labubu ainda está em desenvolvimento de roteiro. A Pop Mart também está explorando um possível projeto de animação de Labubu com empresas do exterior e discutindo outros projetos com suas equipes criativas. A administração disse que evitaria um grande aumento imediato nos gastos com conteúdo enquanto os projetos permanecerem em estágio inicial.
Executivos veem vários usos possíveis para um filme de sucesso além da bilheteria. Personagens, músicas e cenários poderiam dar origem a novos produtos, licenciamentos e experiências em parques. Licenciamento é a autorização para que outra empresa use um personagem em uma parceria comercial acordada.
A Pop Mart está modernizando seu parque existente em Pequim, onde atividades noturnas ampliaram o horário de funcionamento. Os próximos planos incluem melhorar as instalações e expandir algumas áreas. A empresa ainda procura um local para o segundo parque e não anunciou uma data de inauguração.
As mudanças operacionais e os planos anunciados abrangem várias datas:
- Maio de 2026: A administração disse que o estoque do grupo atingiu o pico.
- Agosto de 2026: O estoque começou a cair, e Wang alertou que a meta de crescimento anual provavelmente não seria atingida.
- Setembro de 2026: A loja emblemática de Paris foi inaugurada, enquanto a administração observou uma redução mais evidente do estoque.
- 27 de outubro de 2026: A Pop Mart divulgou a queda da receita no terceiro trimestre.
- Fim de 2026: Está prevista a abertura da primeira loja emblemática em Nova York.
- Primeiro trimestre de 2027: Está prevista a abertura da loja emblemática de Milão.
Investidores avaliam uma recuperação diante de projeções menores
As ações da Pop Mart fecharam em 27 de outubro a HK$ 132, com queda de 0,75%. Em 28 de outubro, caíram mais de 6% no início do pregão, antes de recuperar grande parte das perdas. O papel havia recuado mais de 30% desde o início do ano e fechado em baixa em nove das 12 sessões anteriores.
A Jefferies esperava uma queda de 30% na receita do terceiro trimestre, menos acentuada do que a registrada, e reduziu suas estimativas de lucro para 2027 e 2028 em 9% a 12%. A corretora prevê que a receita do quarto trimestre suba 3% em relação ao terceiro, mas permaneça 34% abaixo da do ano anterior.
O JPMorgan é mais cauteloso e projeta alta trimestral de apenas 1% e queda anual de 41% no quarto trimestre. O banco reduziu sua estimativa de receita para o ano completo para 30 bilhões de yuans, cerca de 20% abaixo de 2025, e cortou seu preço-alvo para a ação de HK$ 110 para HK$ 100, mantendo recomendação de exposição abaixo da média.
O HSBC reduziu sua previsão de receita para 2026 de 34,6 bilhões de yuans para 33,2 bilhões de yuans e cortou as estimativas para 2027 e 2028 em 8% e 9%. O Citi prevê queda de 16% na receita em 2026, mas mantém recomendação de compra e preço-alvo de HK$ 162. O CICC reduziu suas projeções de lucro ajustado para 2026 e 2027 em 18% e 16%, respectivamente, mantendo recomendação de desempenho acima da média e preço-alvo de HK$ 160.
Outras recomendações favoráveis também vieram acompanhadas de expectativas menores. O UBS manteve recomendação de compra e preço-alvo de HK$ 174, enquanto a CLSA manteve recomendação de desempenho acima da média e preço-alvo de HK$ 156. O investidor Duan Yongping disse em 21 de outubro que esperava comprar mais ações, mantendo sua participação abaixo de 10% da empresa.
O quarto trimestre mostrará se um fluxo de clientes mais estável, a demanda das festas de fim de ano e a redução do estoque podem se traduzir em vendas mais fortes. Mesmo as projeções de melhora em relação ao terceiro trimestre ainda preveem quedas substanciais em comparação com 2025. Para a Pop Mart, recuperar-se agora significa transformar uma coleção mais ampla de personagens e uma rede maior de lojas em compras recorrentes, com custos sustentáveis.
Principais pontos
- A receita não auditada da Pop Mart no terceiro trimestre caiu de 45% a 50% em relação a 2025.
- As Américas registraram a queda regional mais acentuada, de 70% a 75%.
- A receita das lojas na China caiu de 5% a 10%, ante um recuo de 45% a 50% nas vendas online.
- A administração disse que o estoque começou a cair em agosto e descartou grandes liquidações promocionais por enquanto.
- Ainda se espera que a China registre crescimento anual, embora Wang tenha alertado que a meta original de crescimento de 20% do grupo provavelmente não será atingida.
- Twinkle Twinkle cresceu rapidamente enquanto a receita de THE MONSTERS recuou no primeiro semestre.
- O filme de Labubu continua em desenvolvimento de roteiro, e a empresa ainda procura um local para o segundo parque.