Uma reserva em moeda estrangeira com prazo para devolução
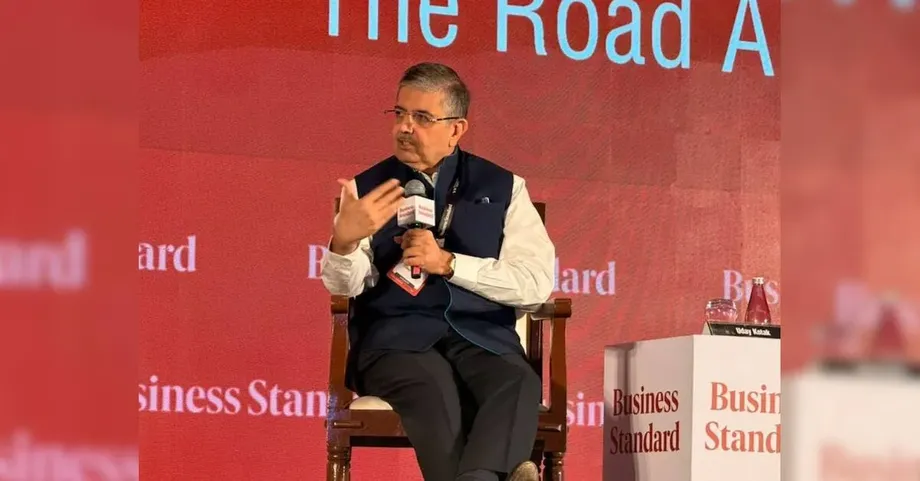
A Índia poderá ter de pagar entre US$ 160 bilhões e US$ 170 bilhões, incluindo juros, nos próximos três a cinco anos, por depósitos em moeda estrangeira que captaram mais de US$ 130 bilhões, segundo Uday Kotak, fundador e diretor não executivo do Kotak Mahindra Bank. Sua mensagem foi começar a se preparar enquanto esses recursos ainda oferecem proteção contra choques globais.
Conteúdo
- Uma reserva em moeda estrangeira com prazo para devolução
- O que os depósitos oferecem à Índia
- Por que a data de encerramento em 31 de agosto foi importante
- Como os rendimentos dos títulos dos EUA entram nessa conta
- Os impostos estão direcionando a poupança doméstica
- Compras domésticas e vendas estrangeiras podem ocorrer ao mesmo tempo
- Importações de ouro criam mais uma demanda por dólares
- O que a Índia deve construir antes dos vencimentos
- Principais pontos
Ao discursar no Business Standard BFSI Insight Summit 2026, no Jio World Convention Centre, em Mumbai, em 26 de outubro, Kotak elogiou o governo e o Reserve Bank of India (RBI) por garantir os recursos em meio ao conflito no Oriente Médio e à guerra entre Rússia e Ucrânia. Ele descreveu a captação via FCNR(B) como uma reserva útil, que dá tempo à Índia para fortalecer sua economia.
Kotak disse que os depósitos terão de ser devolvidos, fazendo dos próximos anos um período de preparação. A faixa de valores para o pagamento é uma estimativa dele; não apresentou um cronograma indicando quanto venceria a cada ano.
Ao explicar por que os formuladores de políticas devem agir antes do vencimento dos depósitos, Kotak disse:
Não precisamos entrar em pânico com isso hoje, mas temos de agir com estratégia. Precisamos construir a estrutura econômica e financeira da Índia para esse momento, que inevitavelmente chegará.
Seu argumento conectou pressões que costumam ser discutidas separadamente: o custo de tomar dólares emprestados, a concorrência pela poupança dos indianos, investidores estrangeiros levando recursos de volta para casa e as divisas gastas com importações de ouro. Em conjunto, esses fatores influenciam a capacidade da Índia de cumprir com tranquilidade futuros pagamentos externos.
O que os depósitos oferecem à Índia
FCNR(B) significa Foreign Currency Non-Resident (Bank). São depósitos bancários em moedas estrangeiras mantidos por pessoas elegíveis que vivem fora da Índia. Os bancos recebem recursos em moeda estrangeira e têm de devolver o dinheiro aos depositantes, com os juros acordados, quando os depósitos vencem.
Os recursos em moeda estrangeira são importantes porque pagamentos internacionais exigem divisas aceitas no exterior. A poupança em rupias sustenta a atividade doméstica, enquanto dólares e outras moedas estrangeiras ajudam a cumprir obrigações com fornecedores, investidores e credores de outros países.
Kotak disse que a captação reforçou as reservas em moeda estrangeira da Índia em um momento de incerteza geopolítica. Garantir os recursos a uma taxa de juros fixa também ofereceu proteção contra uma alta posterior nos custos globais de empréstimo.
O benefício vem acompanhado de uma obrigação futura. Quando os depósitos vencem, os bancos precisam de moeda estrangeira para devolvê-los ou têm de convencer os depositantes a renová-los. A preocupação de Kotak é que a Índia desenvolva fontes mais sólidas de receitas externas e resiliência financeira durante o fôlego proporcionado pelos depósitos.
O desafio prático, portanto, se estende no tempo: os recursos chegam primeiro, apoiam o sistema financeiro e, mais tarde, geram a necessidade de pagamentos. A preparação envolve considerar tanto o valor devido quanto as datas de vencimento.
Por que a data de encerramento em 31 de agosto foi importante
Kotak atribuiu ao RBI o encerramento do programa de captação em 31 de agosto, antes da forte alta dos rendimentos dos títulos do Tesouro dos EUA no início de setembro. Segundo ele, a Índia havia garantido financiamento em dólares a uma taxa fixa antes da alta, evitando custos pelo menos 100 pontos-base maiores.
Um ponto-base equivale a um centésimo de ponto percentual. Uma alta de 100 pontos-base significa, por exemplo, que uma taxa de juros anual passa de 5% para 6%. Em um grande programa de empréstimos, até mesmo esse único ponto percentual pode fazer uma diferença substancial nos pagamentos de juros.
Kotak apresentou a seguinte sequência:
- 31 de agosto: o RBI encerrou o programa de captação de depósitos, segundo Kotak.
- Início de setembro: os rendimentos dos títulos do Tesouro dos EUA subiram acentuadamente, encarecendo novos financiamentos em dólares.
- 26 de outubro de 2026: Kotak pediu preparação para os pagamentos futuros durante seu discurso no evento em Mumbai.
- Os três a cinco anos seguintes: período estimado por ele para fortalecer a posição financeira da Índia antes de os depósitos precisarem ser pagos.
Na avaliação de Kotak, o momento escolhido gerou economia na captação dos recursos. Seu alerta se concentrou no que vem depois: aproveitar o período de financiamento mais barato para melhorar a capacidade da Índia de arcar com a conta futura.
Como os rendimentos dos títulos dos EUA entram nessa conta
Kotak também apontou a concorrência entre os rendimentos dos títulos do governo dos EUA e os dos títulos do governo indiano. Ele citou um título do Tesouro americano com vencimento em 10 anos e rendimento de cerca de 5%, em comparação com aproximadamente 7,4% para um título do governo indiano com o mesmo prazo.
As operações cambiais podem mudar essa comparação. Um investidor em rupias que compra um ativo em dólares fica sujeito às variações do câmbio, além das mudanças no valor do título. Fazer hedge significa contratar uma operação futura de câmbio para reduzir a incerteza sobre o valor do investimento em rupias.
Kotak citou um componente anual de hedge cambial de cerca de 3,5% e estimou em aproximadamente 8,5% o retorno em rupias do investimento nos EUA. Esse cálculo trata o componente cambial como um acréscimo ao rendimento em dólares. Na prática, a direção da operação cambial determina se o investidor paga ou recebe a diferença cambial futura pertinente.
Com base nos números apresentados por ele, a vantagem de rendimento estimada em relação ao título do governo indiano é de 1,1 ponto percentual, ou 110 pontos-base. Os retornos efetivos dependem dos termos da operação, do acesso ao mercado e de outros custos.
A preocupação mais ampla de Kotak era que os investidores comparam oportunidades em diferentes moedas. Ele também disse que o rendimento do título do governo indiano com prazo de 10 anos subiu cerca de 75 a 80 pontos-base em meio à inflação e às tensões geopolíticas. Essas oscilações afetam as taxas que servem de referência para outros empréstimos domésticos.
Os impostos estão direcionando a poupança doméstica
Os investidores indianos fazem outra comparação antes de decidir onde aplicar seu dinheiro: quanto do retorno sobra depois dos impostos. Kotak citou uma alíquota efetiva de imposto sobre ganhos de capital de cerca de 14,95%, incluindo adicional e outros encargos, em comparação com o imposto sobre rendimentos de juros, que pode chegar a 39% para investidores pessoas físicas de alta renda.
Ganhos de capital são os lucros obtidos ao vender um investimento por um valor superior ao preço de compra. Juros são os valores recebidos sobre dinheiro aplicado em um depósito ou emprestado por meio de um instrumento que paga juros. O tratamento tributário de cada um pode influenciar quais investimentos parecem mais atraentes para quem poupa.
Com as alíquotas citadas por Kotak, um ganho tributável ilustrativo de 100 rupias deixaria cerca de 85,05 rupias após os impostos, enquanto 100 rupias de juros tributáveis deixariam 61 rupias. O exemplo mantém o valor da renda constante para mostrar a diferença tributária; o imposto efetivamente devido depende do investidor e do investimento.
Kotak disse que essa diferença estava levando pessoas com dinheiro excedente a escolher investimentos que geram ganhos de capital, incluindo ações, e pressionando a demanda por depósitos e outros instrumentos que pagam juros.
Para os bancos, a destinação da poupança das famílias é importante porque os depósitos são uma das principais fontes de financiamento. O argumento de Kotak incluiu as escolhas tributárias domésticas na mesma discussão que o financiamento em moeda estrangeira: ambos afetam de onde o sistema financeiro obtém recursos e quanto precisa pagar por eles.
Compras domésticas e vendas estrangeiras podem ocorrer ao mesmo tempo
Kotak estimou que investidores estrangeiros de portfólio detinham cerca de US$ 700 bilhões em ativos indianos. Incluindo o investimento estrangeiro direto, calculou o estoque total de investimentos estrangeiros em aproximadamente US$ 1,5 trilhão.
O investimento em carteira inclui ativos financeiros, como ações e títulos. Em geral, o investimento estrangeiro direto envolve uma participação acionária mais duradoura em uma empresa. Kotak usou esses números para mostrar a dimensão da participação estrangeira na economia e nos mercados da Índia.
Investidores domésticos podem sustentar os preços das ações comprando quando investidores estrangeiros vendem. Depois, os vendedores estrangeiros podem trocar por dólares os recursos recebidos em rupias e enviar o dinheiro para o exterior, gerando demanda por moeda estrangeira mesmo quando a participação doméstica no mercado segue forte.
Ao descrever o papel dos compradores indianos nessas operações, Kotak disse:
Por um lado, o investidor indiano faz o contraponto quando ocorrem fluxos estrangeiros. Por outro, direta ou indiretamente, o investidor indiano dá uma saída aos estrangeiros, e não sou contra isso. São mercados livres. Temos de respeitar isso.
Sua preocupação relacionou o aumento dos investimentos domésticos às contas externas da Índia. Compradores locais podem absorver os ativos vendidos, enquanto o mercado de câmbio ainda precisa acomodar investidores que levam os recursos para o exterior.
Importações de ouro criam mais uma demanda por dólares
Kotak citou um déficit em conta corrente de US$ 26 bilhões no ano fiscal encerrado em março de 2026, junto a importações de ouro de US$ 72 bilhões. Ele argumentou que a Índia teria registrado superávit em conta corrente sem essas importações de ouro.
A conta corrente registra o comércio de bens e serviços, além de rendas e transferências entre países. Um déficit significa que os pagamentos ao exterior nessas categorias superam os recebimentos. A Índia precisa então de financiamento proveniente de fluxos de investimento, empréstimos ou outros recursos externos.
Com base nos números usados por Kotak, retirar US$ 72 bilhões em importações de ouro de um déficit de US$ 26 bilhões resultaria em um superávit de US$ 46 bilhões, mantendo-se inalteradas todas as demais partes da conta. Assim, as importações de ouro equivaleram a cerca de 2,8 vezes o déficit citado por ele.
Para o ano fiscal encerrado em março de 2027, Kotak disse que as importações de ouro poderiam chegar a US$ 90 bilhões, enquanto as de petróleo poderiam ficar entre US$ 60 bilhões e US$ 65 bilhões. Sua projeção para o ouro seria US$ 18 bilhões, ou 25%, superior ao valor de US$ 72 bilhões do ano anterior.
Kotak reconheceu o direito das famílias indianas de possuir ouro, mas pediu que se considere estrategicamente a quantidade de moeda estrangeira necessária para comprá-lo. Ele alertou que importações elevadas de ouro, combinadas com pressões dos fluxos de investimento em carteira, poderiam pressionar a rupia.
O que a Índia deve construir antes dos vencimentos
Kotak defendeu investimentos em pesquisa, tecnologia e setores que atendam à demanda fora das fronteiras da Índia. Ele argumentou que o país deve usar os próximos três a cinco anos para se tornar mais competitivo em áreas selecionadas, em vez de depender apenas de investidores estrangeiros que buscam acesso ao mercado doméstico.
Ao apresentar sua ambição para a indústria indiana, Kotak disse:
A Índia precisa construir, pelo menos em algumas áreas nos próximos cinco anos, uma posição de contraponto e ser reconhecida no mundo pelo que o mundo precisa de nós.
Empresas que vendem bens e serviços no exterior podem obter moeda estrangeira com suas receitas. Isso cria uma fonte de recursos externos diferente dos depósitos que terão de ser pagos posteriormente ou dos investimentos cujos proprietários poderão, por fim, levar os recursos de volta para casa.
As propostas de Kotak relacionam a questão dos pagamentos à economia mais ampla. Setores mais competitivos poderiam gerar receitas no exterior, enquanto as decisões sobre poupança, impostos e importações influenciam o volume de financiamento externo necessário à Índia.
A mensagem imediata foi de preparação, não de alarme. Kotak manteve uma visão positiva sobre as perspectivas de longo prazo da Índia, mas pediu a formuladores de políticas e instituições financeiras que aproveitem o tempo garantido pelos depósitos para fortalecer a capacidade do país de lidar com pagamentos externos.
Principais pontos
- Kotak estimou que mais de US$ 130 bilhões captados via FCNR(B) poderiam exigir pagamentos de US$ 160 bilhões a US$ 170 bilhões, incluindo juros, ao longo de três a cinco anos.
- Ele elogiou o encerramento do programa pelo RBI em 31 de agosto e disse que financiamentos posteriores teriam custado pelo menos 100 pontos-base a mais.
- Em sua comparação entre títulos, o rendimento de um título do Tesouro dos EUA com hedge cambial seria de cerca de 8,5% em rupias, ante 7,4% do título do governo indiano.
- Ele disse que as diferenças de tributação estavam direcionando a poupança doméstica para ganhos de capital e afastando-a dos rendimentos de juros.
- Kotak citou US$ 72 bilhões em importações de ouro diante de um déficit em conta corrente de US$ 26 bilhões no ano fiscal encerrado em março de 2026.
- Ele defendeu investimentos em pesquisa, tecnologia e setores que atendam à demanda global antes do vencimento dos depósitos.