Uma alta maior entra na discussão de 22 de outubro
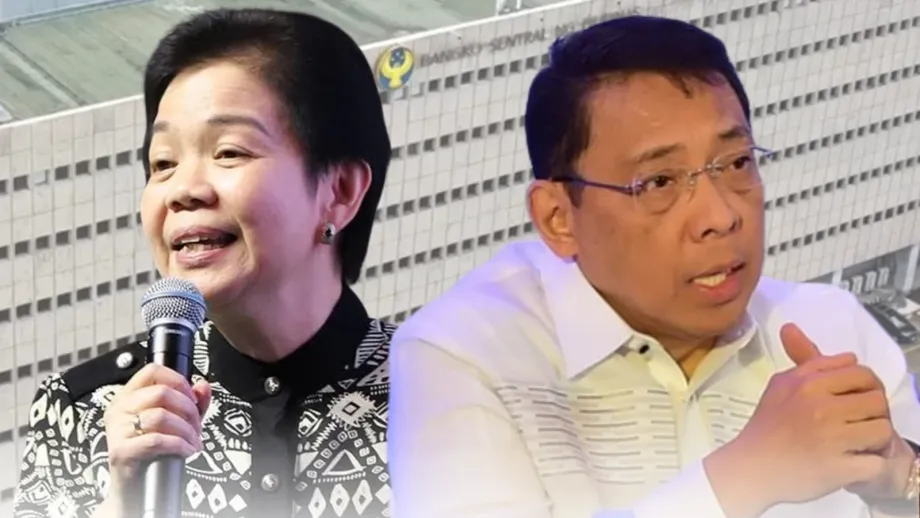
Os ex-dirigentes do Bangko Sentral ng Pilipinas (BSP) Diwa Guinigundo e Wilhelmina Mañalac defendem que o banco central considere elevar sua taxa básica de juros de 5% para 5,5% em 22 de outubro de 2026, à medida que a inflação se espalha para além dos alimentos e combustíveis, enquanto o crescimento econômico continua fraco.
Conteúdo
- Uma alta maior entra na discussão de 22 de outubro
- Por que setembro mudou a discussão
- Maioria dos economistas ainda prefere uma alta menor
- O peso aumenta a pressão sobre os custos de importação
- Riscos para alimentos e clima se estendem até 2027
- O crescimento fraco torna o aperto monetário custoso
- Uma recuperação dos gastos pode mudar o equilíbrio
- Os mercados já estão cobrando mais
- Datas e decisões a acompanhar
- Pontos principais
A proposta vem após a inflação de setembro chegar a 7,2%, ante 6,1% em agosto, e o peso ultrapassar PHP63 por dólar. A inflação subjacente, que exclui itens voláteis como alimentos e energia, alcançou 4,7%, aumentando a preocupação de que as altas de preços estejam se tornando mais persistentes.
Guinigundo, vice-governador do BSP de 2005 a 2019, e Mañalac trabalham atualmente como analistas do país para a GlobalSource Partners. Em comentário publicado em 20 de outubro, eles argumentaram que uma alta maior merece ser considerada, embora a economia esteja operando abaixo de seu potencial.
Os dois analistas explicaram por que defendem considerar uma resposta mais forte:
Uma alta desse tamanho “merece séria consideração para ajudar a ancorar as expectativas de inflação e conter o risco de novas altas de preços”.
Uma alta de 50 pontos-base significa acrescentar meio ponto percentual à taxa básica. A maioria dos economistas consultados espera uma alta menor, de 25 pontos-base, ou um quarto de ponto percentual, o que levaria a taxa básica a 5,25%.
A decisão importa para além dos mercados financeiros. Taxas básicas mais altas tendem a encarecer o crédito para famílias e empresas. Deixar a inflação sem controle também tem um custo: alimentos, transporte e outros itens essenciais passam a consumir uma parcela maior da renda, deixando menos dinheiro para todo o resto.
Assim, a decisão de outubro envolve riscos concorrentes. Uma alta maior teria um efeito mais forte contra a inflação persistente, enquanto uma elevação menor imporia menos pressão imediata a uma economia que já enfrenta dificuldades com o consumo e o investimento fracos.
Por que setembro mudou a discussão
A inflação de setembro superou em 3,2 pontos percentuais o limite superior da faixa-meta de 2% a 4% do BSP. A inflação média nos primeiros nove meses chegou a 5,4%, ante a meta de 3% do banco central.
A taxa anual subiu 1,1 ponto percentual entre agosto e setembro. Também igualou o resultado de 7,2% registrado em abril e ficou muito acima dos 1,7% de setembro de 2025. Esses números mostram quanto os preços aumentaram em relação ao mesmo mês do ano anterior.
A inflação subjacente de 4,7%, a mais alta desde outubro de 2023, é especialmente importante para a discussão sobre a política monetária. Ao olhar além dos preços voláteis de alimentos e energia, a medida ajuda as autoridades a avaliar se os aumentos estão se espalhando por uma gama mais ampla de bens e serviços.
Guinigundo e Mañalac argumentam que essa disseminação exige atenção mesmo quando o impulso inicial vem do petróleo ou da escassez de alimentos. Empresas de transporte, lojas e outros negócios podem enfrentar custos mais altos e repassá-los aos clientes. Trabalhadores podem pedir aumentos salariais para cobrir o encarecimento dos itens essenciais, acrescentando outra fonte de custos para as empresas.
Economistas chamam esses efeitos de segunda ordem. O BSP tenta impedir que um choque inicial de preços se transforme em um ciclo contínuo de aumento de custos e preços.
Maioria dos economistas ainda prefere uma alta menor
Uma pesquisa com 22 economistas mostrou que 20 esperavam uma alta de um quarto de ponto, para 5,25%, enquanto dois previam uma elevação de meio ponto. Outra pesquisa indicou que 12 de 13 economistas esperavam um aumento, com a maioria favorável a 25 pontos-base. São pesquisas distintas, com grupos diferentes de entrevistados.
Nomura e Deutsche Bank esperam uma alta de um quarto de ponto. A Nomura citou o aumento da inflação geral e da subjacente, enquanto o Deutsche Bank apontou os preços elevados do petróleo e o risco de que os custos mais altos se espalhem pela economia.
Jonathan Ravelas, assessor sênior da Reyes Tacandong & Co., defende uma alta maior, assim como Emilio Neri Jr., economista-chefe do BPI, cuja avaliação depende em parte de uma nova desvalorização do peso. O economista John Paolo Rivera foi o único dos 13 entrevistados na pesquisa que esperava que o BSP mantivesse a taxa em 5%.
Nicholas Mapa, economista-chefe do Metrobank, prefere uma alta moderada de um quarto de ponto, pois as taxas de juros têm poder limitado para conter a inflação causada por escassez e importações caras. Ruben Carlo Asuncion, economista-chefe do UnionBank, também defende 25 pontos-base, ponderando os riscos inflacionários diante da fraca demanda interna.
O peso aumenta a pressão sobre os custos de importação
O peso fechou a 63,06 por dólar em 15 de outubro, uma mínima histórica. Em 16 de outubro, chegou à mínima intradiária de 63,23 antes de se recuperar e fechar a 62,985. Quanto maior o número, mais pesos são necessários para comprar um dólar.
A recuperação no fechamento mostrou apenas parte do quadro. A taxa de câmbio média ponderada ao longo do pregão enfraqueceu de 63,049 para 63,068 por dólar, indicando que as transações do dia ocorreram, em média, a uma cotação ligeiramente mais fraca.
A queda mais recente veio após o recorde cambial de 8 de outubro, quando o peso fechou a 62,90 por dólar. O fechamento recorde subsequente, a 63,06, elevou em mais 16 centavos o custo em pesos para comprar um dólar.
Um peso mais fraco encarece, em moeda local, combustíveis, equipamentos e matérias-primas importados. Assim, o petróleo mais caro e a desvalorização da moeda podem atuar em conjunto, elevando os custos de transporte e produção.
Neri, economista-chefe do BPI, descreveu a condição cambial que poderia justificar uma alta maior em outubro:
Se o peso se desvalorizar ainda mais e se aproximar de 64, o BSP poderá considerar uma alta de 50 pontos-base na quinta-feira.
As reservas internacionais brutas, que funcionam como proteção do país em moeda estrangeira e outros ativos de reserva, caíram cerca de US$ 13 bilhões em 2026, para US$ 99,997 bilhões no fim de setembro, o menor nível em três anos. Neri disse que preservar esse colchão é importante enquanto a duração do conflito no Oriente Médio continuar incerta.
Domini Velasquez, economista-chefe do Chinabank, adota uma visão mais cautelosa sobre o uso das taxas para sustentar a moeda. Ela observou que o peso se desvalorizou para cerca de 62 mesmo após a alta de juros de agosto. Guinigundo também argumenta que o BSP deve se concentrar nos efeitos da desvalorização sobre os preços e as expectativas nas Filipinas, em vez de defender uma cotação específica.
Riscos para alimentos e clima se estendem até 2027
A inflação do arroz chegou a 20,3% em setembro, segundo dados citados pela ANZ Research. Isso significa que os preços do arroz estavam cerca de um quinto acima dos de um ano antes, pressionando diretamente o orçamento das famílias destinado à alimentação.
O El Niño acrescenta outro risco. Esse fenômeno climático pode provocar condições mais quentes e secas, prejudicar a agricultura e reduzir a oferta. A Nomura citou a avaliação do serviço meteorológico estatal de que um El Niño forte poderia se intensificar até dezembro e persistir durante o primeiro semestre de 2027.
O Chinabank estima que o El Niño poderia acrescentar entre 0,25 e 1,57 ponto percentual à inflação geral anual, com a maior parte do impacto ocorrendo no próximo ano. O HSBC espera que a inflação média chegue a 7,3% no quarto trimestre de 2026, impulsionada pela alta dos preços dos alimentos.
O governador do BSP, Eli Remolona Jr., apontou o El Niño como o principal risco inflacionário para o banco central. Ele descreveu a alta de juros de agosto como preventiva, levando em conta tanto os riscos climáticos quanto a primeira parcela dos aumentos salariais na região metropolitana de Manila.
Taxas de juros mais altas não podem produzir mais arroz nem reduzir os preços internacionais do petróleo. Seu papel é conter o crédito e os gastos e manter a confiança de famílias e empresas de que a inflação acabará voltando para perto da meta.
As expectativas de inflação importam porque influenciam as decisões atuais. Uma empresa que espera aumentos repetidos de custos pode elevar os preços mais cedo, enquanto uma família que espera novos aumentos pode antecipar compras. Guinigundo e Mañalac querem que o BSP reduza o risco de essas reações reforçarem a inflação.
O crescimento fraco torna o aperto monetário custoso
O crescimento econômico das Filipinas desacelerou de 2,8% no primeiro trimestre de 2026 para 2,3% no segundo. O crescimento médio no primeiro semestre foi de 2,6%, abaixo da meta anual do governo, de 3,5% a 4,5%.
O crescimento dos gastos das famílias desacelerou de 3% no primeiro trimestre para 2,8% no segundo. O consumo das famílias representa cerca de dois terços da economia, portanto até mesmo uma desaceleração modesta afeta muitas empresas.
Guinigundo e Mañalac argumentam que a própria inflação pode enfraquecer a demanda quando a renda não acompanha os preços. As famílias precisam gastar mais com itens essenciais e reduzir outras compras. As empresas, então, enfrentam tanto custos operacionais mais altos quanto clientes com menos dinheiro para gastar.
Essa combinação cria um risco de estagflação, período de inflação alta acompanhado de atividade econômica fraca ou estagnada. A discussão atual é sobre como reduzir esse risco sem pressionar excessivamente o crédito e os gastos.
Um hiato negativo do produto significa que a economia está produzindo menos do que poderia. Essa capacidade ociosa normalmente recomendaria cautela na elevação dos juros. Ainda assim, os ex-dirigentes do BSP defendem que é preciso agir em tempo hábil, pois a inflação persistente poderia dificultar a recuperação.
As altas de juros também levam tempo para surtir efeito, em geral cerca de um ano para se propagar plenamente pela economia. O BSP precisa considerar tanto a fraqueza atual quanto os efeitos dos aumentos que já implementou.
Uma recuperação dos gastos pode mudar o equilíbrio
Os gastos do governo com infraestrutura são centrais para as expectativas de recuperação. Atrasos ligados a denúncias de corrupção envolvendo projetos de controle de enchentes pesaram sobre o investimento e os gastos públicos.
Dados do Departamento de Orçamento e Gestão apontam que os gastos com infraestrutura e outras despesas de capital somaram PHP89,6 bilhões em julho, cerca de 4% abaixo dos PHP93,3 bilhões de um ano antes. Os gastos de janeiro a julho totalizaram PHP457 bilhões, uma queda de PHP256,5 bilhões, ou 36%.
Os gastos públicos mais amplos mostraram um quadro mais forte. As despesas totais até agosto aumentaram 8,01%, para PHP4,271 trilhões, ante PHP3,954 trilhões um ano antes. Isso correspondeu a cerca de 66,05% do programa anual de despesas, de PHP6,466 trilhões. Os gastos com infraestrutura e as despesas totais medem partes diferentes da atividade do governo, o que ajuda a explicar por que suas tendências podem divergir.
Remolona, governador do BSP, disse que a execução mais rápida de projetos de infraestrutura atrasados poderia apoiar a recuperação:
Acredito que o governo tem trabalhado intensamente para acelerar os gastos com infraestrutura, e esperamos que o crescimento se recupere até o quarto trimestre de 2026.
Neri argumenta que um crescimento mais forte daria ao BSP mais confiança de que a economia poderia absorver novas altas de juros. O Chinabank é menos otimista quanto aos gastos com infraestrutura, ao consumo das famílias e ao investimento privado, e vê a alta de outubro como um possível fim do ciclo de aperto monetário.
O Banco Mundial, o Banco Asiático de Desenvolvimento e o Fundo Monetário Internacional reduziram suas projeções de crescimento das Filipinas para 2026 para cerca de 3%. A Autoridade de Estatísticas das Filipinas deve divulgar os dados de crescimento do terceiro trimestre em 9 de novembro, um importante parâmetro antes da reunião de política monetária de dezembro.
Os mercados já estão cobrando mais
Os custos de captação do governo aumentaram antes da decisão de outubro. Dados das taxas de referência até 16 de outubro mostraram que os rendimentos dos títulos públicos subiram, em média, 7,82 pontos-base na semana.
O rendimento dos títulos públicos com vencimento em 10 anos subiu 14,47 pontos-base, para 8,0184%. O rendimento das letras do Tesouro com vencimento em um ano aumentou 11,12 pontos-base, para 6,3193%.
O rendimento de um título é o retorno recebido pelo investidor ao preço vigente. Quando os preços dos títulos caem, os rendimentos sobem. Rendimentos mais altos significam que os investidores exigem uma compensação maior para manter títulos do governo em meio à inflação, à desvalorização da moeda e à perspectiva de novo aperto monetário.
O volume negociado caiu de PHP27,98 bilhões na semana anterior para PHP19,94 bilhões. A combinação de rendimentos mais altos e menor volume de negócios mostra que as condições financeiras estão mudando antes de o Conselho Monetário anunciar sua próxima decisão.
Datas e decisões a acompanhar
O BSP já elevou sua taxa básica em 75 pontos-base, por meio de três altas consecutivas neste ano. As próximas reuniões previstas são em 22 de outubro e 17 de dezembro.
- 23 de abril: O Conselho Monetário elevou a taxa básica em 25 pontos-base.
- 18 de junho: Uma segunda alta acrescentou outros 25 pontos-base.
- 27 de agosto: Uma terceira alta de um quarto de ponto levou a taxa a 5%.
- 20 de outubro: Guinigundo e Mañalac defenderam que uma alta de meio ponto fosse seriamente considerada.
- 22 de outubro: O Conselho Monetário deve decidir o próximo passo da política monetária.
- 9 de novembro: A autoridade de estatísticas deve divulgar os dados de crescimento econômico do terceiro trimestre.
- 17 de dezembro: O Conselho Monetário realiza a última reunião de política monetária prevista para 2026.
O Barclays espera altas de um quarto de ponto em outubro e dezembro, levando a taxa básica a 5,5% até o fim do ano. Uma alta de meio ponto em outubro atingiria esse nível imediatamente. No cenário mais adverso de Neri, a taxa chegaria a 6% em dezembro se o conflito no Oriente Médio se intensificar.
Outros economistas esperam que outubro traga a última alta, a menos que a inflação ou os preços do petróleo piorem. Os dados de inflação de outubro e novembro, o crescimento do terceiro trimestre e as projeções atualizadas do BSP ajudarão a orientar a decisão de dezembro. Nenhuma decisão para outubro foi anunciada até o momento.
Para as famílias, a pressão imediata continua sendo o custo crescente dos itens essenciais. Para o BSP, o desafio é impedir que esses aumentos se espalhem ainda mais e, ao mesmo tempo, limitar a pressão adicional sobre o crédito, o emprego e os gastos.
Pontos principais
- Os ex-dirigentes do BSP Guinigundo e Mañalac defendem que uma alta de 50 pontos-base seja considerada em 22 de outubro, levando a taxa básica a 5,5%.
- A maioria dos economistas consultados espera uma alta menor, para 5,25%.
- A inflação geral de setembro chegou a 7,2%, enquanto a inflação subjacente subiu para 4,7%.
- A desvalorização do peso, o petróleo caro e os riscos do El Niño aumentam a pressão sobre os preços.
- O crescimento desacelerou para 2,3% no segundo trimestre, complicando o argumento a favor de custos de crédito mais altos.
- Os dados de crescimento do terceiro trimestre serão divulgados em 9 de novembro, antes da última reunião de política monetária prevista para 17 de dezembro.