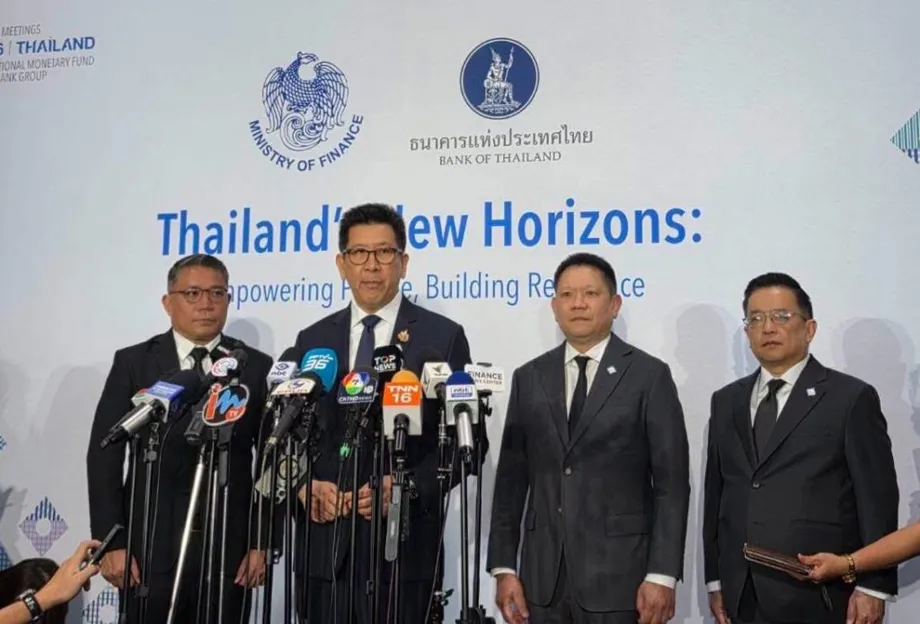
Um plano global contra fraudes com lançamento marcado em Bangkok
A Tailândia planeja lançar o Bangkok Blueprint em 14 de outubro de 2026, durante as Reuniões Anuais do Fundo Monetário Internacional e do Grupo Banco Mundial. A proposta é uma resposta conjunta às fraudes digitais, que custam ao mundo cerca de US$ 1 trilhão por ano, segundo estimativas. O Banco da Tailândia está elaborando o documento com as duas instituições como um guia prático para governos, reguladores e empresas financeiras, e não como um novo conjunto de regras internacionais vinculantes.
Conteúdo
- Um plano global contra fraudes com lançamento marcado em Bangkok
- O que o plano proporia aos países
- A escala das perdas exige uma interpretação cuidadosa
- Por que um pagamento autorizado ainda pode ser um golpe
- Regras nacionais da Tailândia colocam instituições sob escrutínio
- Dinheiro em espécie, ouro e avanços informados no combate às fraudes
- A atuação regional mostra por que os bancos não podem trabalhar sozinhos
- Segurança financeira faz parte de uma agenda tailandesa mais ampla
- O cronograma e as decisões que ainda virão
- Principais pontos
Os riscos são consideráveis no próprio país. A Tailândia registrou US$ 1,76 bilhão em perdas com fraudes em 2024, segundo a vice-governadora assistente do Banco da Tailândia, Chayawadee Chai-anant, e o economista Pithiwat Pruksachat. O artigo deles no Fórum Econômico Mundial descreve um plano com 12 recomendações de políticas públicas e cinco áreas centrais de ação, entre elas marcos legais, medidas de proteção contra fraudes, cooperação e defesa do consumidor.
O governador do Banco da Tailândia, Vitai Ratanakorn, quer que a iniciativa enfrente um problema que vai além do Sudeste Asiático e chega aos Estados Unidos e à América Latina. Ele também alertou que a elaboração de um documento internacional não significa que a Tailândia tenha concluído seu próprio trabalho. O país precisa aplicar os princípios e continuar aprimorando sua resposta.
Ao falar sobre a iniciativa, Vitai explicou o papel que ela pretende cumprir:
Nossa ambição é que o Bangkok Blueprint se torne uma referência prática para países que buscam fortalecer sua resposta às fraudes digitais.
As reuniões anuais estão previstas para ocorrer de 12 a 18 de outubro, em Bangkok, com a expectativa de receber mais de 15 mil delegados de 191 países. A Tailândia será anfitriã pela segunda vez e aproveitará o encontro para conectar a segurança financeira à sua agenda econômica mais ampla.
O que o plano proporia aos países
O plano pretende abranger todas as etapas de um caso de fraude: prevenção, detecção de atividades suspeitas, limitação dos danos, atendimento às vítimas e rastreamento ou recuperação dos valores roubados. O escopo também inclui o desenho de produtos financeiros, leis e coordenação entre órgãos, reconhecendo que vulnerabilidades podem surgir antes de um pagamento chegar a um banco.
Os cinco pilares descritos pelos autores do Banco da Tailândia são:
- Uma estratégia nacional clara e um marco legal.
- Medidas para prevenir fraudes, detectá-las e recuperar-se delas.
- Melhor uso de ferramentas de cibersegurança e de combate à lavagem de dinheiro.
- Maior cooperação entre setores e além das fronteiras.
- Proteção, conscientização e reparação para os consumidores.
Os países adaptariam esses princípios a seus próprios sistemas jurídicos, serviços financeiros e nível de desenvolvimento digital. Essa flexibilidade é importante porque um país que amplia o acesso a pagamentos móveis básicos pode enfrentar problemas operacionais diferentes dos de outro com extensas redes de pagamentos instantâneos e transferências internacionais.
Vitai descreveu a iniciativa mais ampla a partir de três prioridades: reduzir as fraudes digitais, fortalecer a cibersegurança e aumentar a preparação do ecossistema financeiro digital. Espera-se que os países participantes contribuam com ideias e experiências em políticas públicas, fazendo do plano um instrumento de aprendizagem conjunta, e não apenas uma exportação da regulamentação tailandesa.
O documento também dá continuidade à Agenda Fintech de Bali, de 2018, lançada pelo FMI e pelo Banco Mundial para ajudar os países a adotar tecnologias financeiras e, ao mesmo tempo, gerenciar riscos. A iniciativa de Bangkok aborda um desafio mais específico: proteger pessoas que já usam serviços financeiros digitais contra criminosos que exploram esses serviços.
A escala das perdas exige uma interpretação cuidadosa
Vitai citou uma estimativa de aproximadamente US$ 1,03 trilhão em prejuízos econômicos causados por fraudes e ameaças cibernéticas, com mais de dois terços ocorrendo na Ásia. Os autores do Banco da Tailândia usam uma estimativa global arredondada de US$ 1 trilhão por ano e afirmam que cerca de 50% a 70% dos adultos no mundo já foram alvo de uma tentativa de golpe.
Esses números descrevem coisas diferentes. Ser alvo de uma tentativa de golpe não é o mesmo que perder dinheiro, e uma estimativa ampla que inclui ameaças cibernéticas não deve ser tratada como equivalente a um total mais restrito de fraudes em pagamentos. As estimativas dão uma dimensão do problema, mas não oferecem uma medida única e comparável das perdas de todos os países.
Uma avaliação regional apresenta outra distinção importante. Em sua análise de golpes digitais, publicada em 12 de outubro de 2026, o Escritório de Pesquisa Macroeconômica da ASEAN+3 afirma que ainda há poucas evidências de efeitos sobre a estabilidade financeira do sistema como um todo.
Essa conclusão não minimiza os danos a famílias e empresas. Ela distingue as perdas documentadas e as ameaças à confiança de uma afirmação mais forte de que os golpes já estejam desestabilizando o sistema financeiro. Ainda assim, os autores Benyaporn Chantana, Ivan Lim e Prashant Pande argumentam que a escala e a persistência dos golpes exigem uma ação coordenada entre setores e jurisdições.
Essa distinção é útil para avaliar a descrição de Vitai das fraudes como um risco estrutural global. Os golpes podem desviar economias, sobrecarregar instituições financeiras e desestimular o uso de serviços digitais sem necessariamente provocar uma crise bancária imediata.
Por que um pagamento autorizado ainda pode ser um golpe
Um dos problemas mais difíceis é a fraude em que as próprias vítimas autorizam o pagamento. Um criminoso pode conquistar a confiança da vítima por meio de um grupo de investimentos, se passar por um familiar ou convencê-la de que uma transferência urgente é necessária. O banco recebe uma instrução de pagamento de seu cliente legítimo, embora a fraude tenha levado a essa decisão.
O Escritório de Pesquisa Macroeconômica da ASEAN+3 identifica esses golpes com pagamentos autorizados como particularmente difíceis, porque a manipulação costuma ocorrer antes de as instituições financeiras serem envolvidas. Por isso, etapas importantes do processo criminoso podem ficar fora da competência direta dos reguladores financeiros.
Os autores do Banco da Tailândia ilustram o problema com o caso de Ploy, descrita explicitamente como uma personagem composta a partir de experiências reais de golpes, e não como uma vítima identificada individualmente. Dona de um café em Bangkok e com familiaridade com o mundo digital, ela é atraída para um grupo de investimentos, incentivada por aparentes ganhos com negociações e convencida a investir suas economias e dinheiro emprestado. Quando tenta sacar os valores, encontra uma conta bloqueada e uma falsa cobrança de impostos.
O exemplo mostra por que as verificações de identidade, por si só, não bastam. Confirmar quem está fazendo uma transferência não permite saber se essa pessoa foi enganada. A resposta precisa conectar a detecção de transações incomuns à atuação de bancos, operadoras de telecomunicações, plataformas digitais e autoridades policiais.
O caso também mostra como as fraudes podem prejudicar a inclusão financeira. Perder dinheiro é o dano imediato, mas o medo, o estresse e a perda de confiança podem afastar as vítimas de aplicativos bancários e de outros serviços criados para facilitar o acesso às finanças.
Regras nacionais da Tailândia colocam instituições sob escrutínio
Os preparativos da Tailândia vão além do plano internacional. Uma minuta de diretrizes do Banco da Tailândia, aberta a consulta pública até 18 de março de 2025, propunha políticas de gestão de fraudes que abrangiam prevenção, monitoramento, resposta, resolução de casos e apoio aos clientes afetados. A implementação estava prevista, em caráter preliminar, para 1º de abril de 2025, junto a medidas contra contas de passagem e verificações de clientes.
Uma conta de passagem é uma conta bancária ou de dinheiro eletrônico usada para receber e movimentar recursos provenientes de crimes. A minuta pedia que os provedores avaliassem o risco dessas contas, monitorassem continuamente as transações dos clientes e atualizassem suas classificações de risco. Os requisitos de autenticação levariam em conta o risco da transação, do produto e do canal de atendimento.
Diretores e executivos seniores seriam responsáveis pelas políticas contra fraudes e por metas de desempenho mensuráveis. Bancos comerciais, instituições financeiras especiais e provedores de dinheiro eletrônico transferível deveriam cumprir todos os requisitos. Os demais provedores poderiam aplicar as diretrizes de acordo com os serviços oferecidos.
As medidas de atendimento aos clientes incluíam canais de suporte 24 horas por dia, prazos de resposta definidos e a obrigação de informar o banco central quando incidentes causassem danos generalizados aos clientes ou afetassem a reputação de um provedor. O compartilhamento de informações com outros provedores, o Escritório de Combate à Lavagem de Dinheiro e a Polícia Real Tailandesa também fazia parte da minuta.
Um relato posterior dos autores do Banco da Tailândia descreve um marco de responsabilidade em vigor desde abril de 2025. Instituições financeiras e outros provedores que não cumprirem os padrões de prevenção a fraudes estabelecidos devem compartilhar a responsabilidade pelas perdas resultantes. Segundo os autores, cabe aos provedores demonstrar que as medidas de proteção exigidas estavam em vigor, em vez de deixar os clientes com o ônus de provar uma falha.
Essa descrição não deve ser entendida como uma promessa de reembolso automático a todas as vítimas de golpes. A responsabilidade depende dos padrões aplicáveis e do cumprimento deles pelo provedor. O cronograma da minuta anterior e o relato posterior de um marco em vigor também dizem respeito a medidas relacionadas, mas não necessariamente a um texto regulatório final idêntico.
Dinheiro em espécie, ouro e avanços informados no combate às fraudes
Um marco setorial separado foi anunciado para entrar em vigor em 10 de setembro, reunindo o banco central, bancos comerciais e estatais, provedores de pagamento, credores de fora do setor bancário e mais de 2 mil casas de câmbio. Os participantes deveriam se comprometer a não apoiar atividades financeiras ilícitas nem a corrupção.
Entre as medidas concretas estavam diligências adicionais para depósitos em dinheiro acima de 5 milhões de baht e restrições mais rígidas a compras em espécie de barras de ouro no valor de pelo menos 10 milhões de baht. Esses controles têm como alvo canais pelos quais recursos ilícitos podem circular fora das contas comuns de pagamento digital.
Vitai citou uma queda de 52% nos grandes saques em dinheiro e de 70% nos grandes saques de ouro nos 12 meses anteriores. As mudanças foram apresentadas como sinais de redução da lavagem de dinheiro, embora os volumes de saques, por si só, não meçam o total de recursos provenientes de crimes.
Um indicador mais direto de fraude foi informado para pagamentos autorizados pelas vítimas: as perdas caíram para 1,8 bilhão de baht no segundo trimestre de 2026, uma redução de 80% em relação ao mesmo trimestre de 2024. A queda informada implica um valor de comparação de cerca de 9 bilhões de baht no segundo trimestre de 2024, ou uma redução de aproximadamente 7,2 bilhões de baht.
Essa medida trimestral de fraude em pagamentos não pode ser comparada diretamente à estimativa de US$ 1,76 bilhão em perdas anuais com fraudes na Tailândia em 2024. Os períodos, as moedas e as categorias são diferentes. Ela sustenta uma conclusão mais restrita: as perdas informadas nessa categoria de fraude em pagamentos caíram acentuadamente, mas o problema mais amplo das fraudes ainda exige atenção.
A atuação regional mostra por que os bancos não podem trabalhar sozinhos
As Filipinas oferecem um exemplo paralelo da coordenação que o plano pretende promover. O diretor-executivo da Fundação ASEAN, Piti Srisangnam, afirmou que os centros de golpes se espalharam para as Filipinas, Mianmar e Timor-Leste, depois de terem se concentrado principalmente no Camboja, na Tailândia e no Vietnã.
Com base em um estudo da Aliança Global Antigolpes, ele afirmou que quase 80% dos filipinos são contatados por golpistas. Esse índice de exposição é superior à faixa mundial de 50% a 70% citada pelos autores do Banco da Tailândia, mas as diferenças entre as populações e os métodos das pesquisas impedem que os números sejam tratados como uma classificação precisa entre países.
O Programa ASEAN Scam Ready pretende alcançar 3 milhões de pessoas por meio de uma rede planejada de 2 mil instrutores principais. No período descrito, havia 105 instrutores, o equivalente a 5,25% da meta. O programa filipino pretende beneficiar cerca de 1 milhão de pessoas, um terço da meta regional, com parceiros como a Associação de Marketing Bancário das Filipinas, o Google e o banco central filipino.
Bernadette Romulo-Puyat, vice-governadora do Bangko Sentral ng Pilipinas, explicou por que é preciso ir além da educação:
Combater os golpes exige mais do que conscientização. Exige ação e colaboração.
O banco central filipino também assinou um acordo de compartilhamento de informações com a Polícia Nacional das Filipinas para casos previstos na Lei Antifraude em Contas Financeiras. A polícia se tornou o quinto órgão governamental a firmar um acordo desse tipo, após entendimentos com autoridades de investigação, justiça e mercado de valores mobiliários.
Essas iniciativas enfrentam diferentes aspectos do mesmo problema: ajudar as pessoas a reconhecerem a manipulação, reforçar os controles contra fraudes nas instituições financeiras e dar aos investigadores acesso às informações necessárias para rastrear atividades criminosas.
Segurança financeira faz parte de uma agenda tailandesa mais ampla
Vitai relaciona a prevenção de fraudes digitais a quatro prioridades nacionais: endividamento das famílias, acesso ao crédito para pequenas e médias empresas, serviços financeiros a custos justos e dinheiro ilícito ligado a fraudes, golpes ou corrupção. As conexões são concretas. Um golpe pode consumir as economias ou os empréstimos de uma família, enquanto recursos criminosos circulam por serviços também usados por empresas legítimas.
Os autores do Banco da Tailândia apontam outras duas ameaças à confiança. A dependência de um pequeno grupo de provedores de tecnologia pode fazer com que uma única interrupção afete muitas instituições, como demonstrou o incidente da CrowdStrike em 2024. Plataformas digitais também podem restringir as escolhas dos usuários, enquanto dados tendenciosos usados em decisões de inteligência artificial podem excluir pessoas com pouco histórico financeiro.
Essas questões são distintas das fraudes criminosas, mas ajudam a explicar o tema das reuniões: "Finanças digitais seguras e inclusivas para o bem-estar financeiro". O acesso importa menos se os serviços não forem confiáveis, justos ou seguros.
A agenda das reuniões na Tailândia também inclui a transformação digital e a inteligência artificial, a resiliência diante da fragmentação global, o financiamento da adaptação climática e as mudanças demográficas e a economia da longevidade. Vitai citou um crescimento econômico médio anual de 2,4% desde a pandemia, em comparação com 5,3% após a crise financeira asiática de 1997. A diferença é de 2,9 pontos percentuais, embora a comparação envolva períodos econômicos distintos e não demonstre que as fraudes sejam a causa do crescimento mais lento.
O cronograma e as decisões que ainda virão
As principais datas ligam os preparativos nacionais da Tailândia ao lançamento internacional:
- 18 de março de 2025: Encerramento da consulta pública sobre a minuta das diretrizes de gestão de fraudes digitais.
- Abril de 2025: Entrada em vigor do marco de responsabilidade dos provedores, segundo os autores do Banco da Tailândia.
- 10 de setembro: Data anunciada para o lançamento do compromisso setorial separado e dos controles sobre dinheiro em espécie e ouro.
- 12 de outubro de 2026: Início das reuniões anuais e publicação da análise sobre golpes pelo Escritório de Pesquisa Macroeconômica da ASEAN+3.
- 13 de outubro de 2026: Data prevista para o evento principal do Ministério das Finanças da Tailândia sobre resiliência.
- 14 de outubro de 2026: Data prevista para o lançamento do Bangkok Blueprint.
- 18 de outubro de 2026: Encerramento previsto das reuniões anuais.
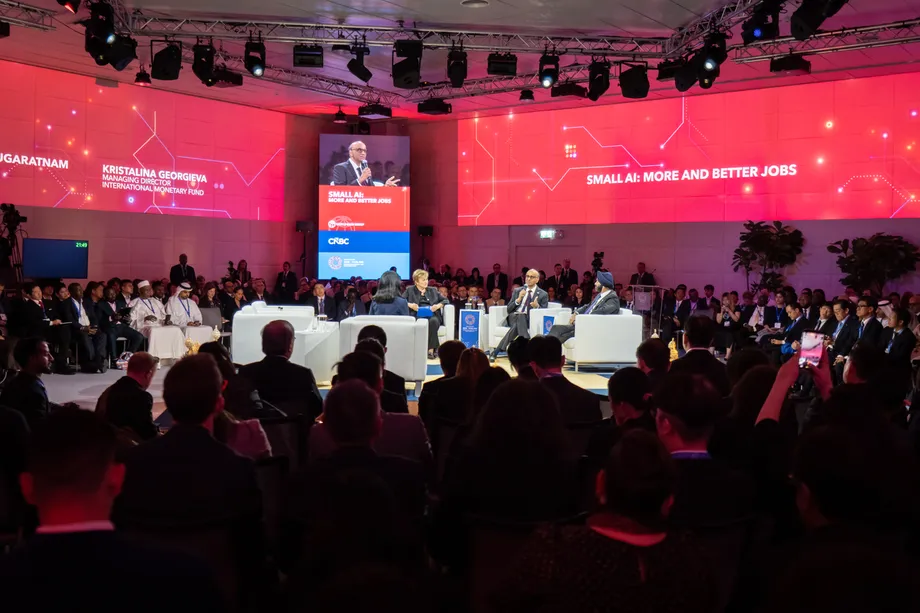
O evento do Ministério das Finanças deve contar com a diretora-gerente do FMI, Kristalina Georgieva, o presidente do Grupo Banco Mundial, Ajay Banga, e a vice-primeira-ministra e ministra das Finanças da Finlândia, Riikka Purra. O vice-primeiro-ministro e ministro das Finanças, Ekniti Nitithanprapas, incluiu a prevenção de fraudes entre as prioridades, ao lado de investimentos, tecnologia e oportunidades para empresas tailandesas.
A principal questão ainda em aberto é a implementação. Os cinco pilares do plano foram apresentados publicamente, mas ainda não está definido como cada país traduzirá as 12 recomendações em leis, supervisão, procedimentos de recuperação e responsabilidades pelas perdas. Como se trata de um guia prático, a publicação não criará, por si só, obrigações aplicáveis no mundo todo.
A mensagem da Tailândia é que o lançamento deve dar início a mais trabalho, e não atestar o sucesso. Os testes decisivos serão saber se as instituições compartilham informações rapidamente, impedem transferências suspeitas, apoiam clientes afetados e recuperam os recursos, mantendo acessíveis os serviços financeiros legítimos.
Principais pontos
- O lançamento do Bangkok Blueprint está previsto para 14 de outubro de 2026, durante as Reuniões Anuais do FMI e do Grupo Banco Mundial.
- O plano reúne 12 recomendações de políticas públicas e cinco áreas centrais de combate às fraudes digitais, sem criar regras internacionais vinculantes.
- A Tailândia registrou US$ 1,76 bilhão em perdas com fraudes em 2024, segundo autores do Banco da Tailândia.
- As perdas informadas com pagamentos autorizados por vítimas de golpes caíram para 1,8 bilhão de baht no segundo trimestre de 2026, uma redução de 80% em relação a dois anos antes.
- O marco de responsabilidade dos provedores da Tailândia está em vigor desde abril de 2025, com a responsabilização vinculada ao descumprimento das medidas de proteção estabelecidas.
- O Escritório de Pesquisa Macroeconômica da ASEAN+3 defende uma ação coordenada, mas observa que há poucas evidências de efeitos sobre a estabilidade financeira do sistema como um todo.