Uma década de investimentos para transformar a indústria sul-coreana
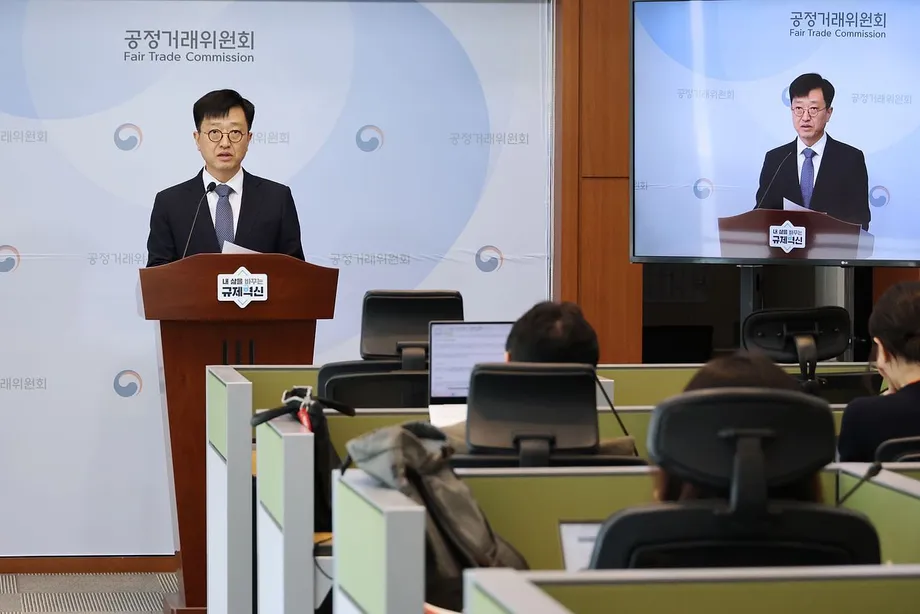
A Coreia do Sul anunciou uma estratégia de transição verde de aproximadamente 1.000 trilhões de won (US$ 747 bilhões) para o período de 2026 a 2035, que combina 200 trilhões de won em gastos fiscais com mais de 790 trilhões de won em financiamento climático. Apresentada em 7 de outubro de 2026, na Câmara de Comércio e Indústria da Coreia, em Seul, a estratégia de transformação verde sul-coreana, conhecida como K-GX, conecta investimentos industriais à energia renovável, à eletrificação dos transportes e a mudanças no aquecimento residencial.
Conteúdo
- Uma década de investimentos para transformar a indústria sul-coreana
- O que o pacote de 1.000 trilhões de won realmente inclui
- As energias renováveis precisam crescer muito mais rapidamente
- Mais capacidade não significa automaticamente eletricidade mais limpa
- A produção de aço com hidrogênio tem várias etapas
- O fornecimento de hidrogênio e o fechamento de fábricas precisam de cronogramas mais claros
- Outras fábricas passarão por mudanças que vão além de 2035
- Subsídios para veículos conectariam carros mais limpos a um aço mais limpo
- Projetos regionais visam baterias, energia solar e equipamentos nucleares
- Aquecimento, empregos e as próximas decisões
- Principais pontos
As principais metas são ambiciosas: capacidade de geração renovável de 100 gigawatts até 2030, veículos elétricos e a hidrogênio representando mais de 70% das vendas de veículos novos até 2035 e uma demonstração de produção de aço com hidrogênio capaz de produzir 300 mil toneladas por ano até 2030. As empresas também planejam cerca de 220 trilhões de won em projetos emblemáticos distribuídos por diversas regiões.
O hidrogênio é um dos 10 setores selecionados para receber apoio, ao lado de veículos elétricos, baterias, energia solar, eólica, pequenos reatores modulares, equipamentos elétricos, semicondutores de potência, bombas de calor e captura, utilização e armazenamento de carbono. A estratégia pretende fazer da Coreia uma das três principais potências mundiais em manufatura verde, em vez de tratar a redução de emissões como um programa ambiental separado.
O presidente Lee Jae Myung apresentou a transição como uma estratégia tanto econômica quanto de proteção pública durante a sessão informativa.
"A transição verde é uma estratégia segura para o futuro, que garantirá a competitividade internacional enquanto protege a vida e os meios de subsistência das pessoas diante da crise climática", disse o presidente Lee Jae Myung.
A escala do financiamento está mais clara do que vários dos cronogramas de implementação. Os planos setoriais previstos para dezembro precisarão explicar como as novas tecnologias substituirão os equipamentos existentes, quando a infraestrutura de apoio ficará pronta e o que as empresas terão de entregar em troca do apoio público.
O que o pacote de 1.000 trilhões de won realmente inclui
O pacote não é simplesmente uma promessa de gastar 1.000 trilhões de won do orçamento nacional. Os gastos fiscais somam 200 trilhões de won, ou cerca de 20% do total anunciado. O financiamento climático representa aproximadamente 79%, e recursos adicionais devem elevar o pacote a cerca de 1.000 trilhões de won. Os dois componentes especificados somam 990 trilhões de won, antes desses acréscimos.
O financiamento climático inclui empréstimos e garantias concedidos por cinco instituições financeiras de política pública: o Banco de Desenvolvimento da Coreia, o Banco Industrial da Coreia, o Banco de Importação e Exportação da Coreia, o Fundo de Garantia de Crédito da Coreia e a Corporação de Financiamento Tecnológico da Coreia. Esse tipo de financiamento apoia investimentos, mas difere de uma subvenção ou de um pagamento direto do orçamento.
Mais da metade do financiamento climático deverá ser destinada a regiões fora da área metropolitana de Seul, enquanto pelo menos 70% será direcionado a pequenas e médias empresas e empresas de médio porte. Essas categorias se sobrepõem. Um fabricante regional pode se enquadrar em ambas, portanto, os percentuais não devem ser somados.
O governo planeja ampliar o Fundo de Resposta Climática, estabelecer regras detalhadas para títulos verdes do governo até o primeiro semestre de 2027 e emitir os primeiros títulos desse tipo em 2028. Títulos verdes captam recursos para projetos ambientais específicos; sua credibilidade depende da identificação das despesas elegíveis e do registro dos resultados.
Os relatos divergem quanto ao equivalente em dólares. A maioria calcula 1.000 trilhões de won em aproximadamente US$ 747 bilhões, enquanto um deles indica US$ 700 bilhões. O valor em won é consistente. Os relatos também mencionam a carteira de projetos empresariais de 220 trilhões de won, sem esclarecer se todos os compromissos estão incluídos no pacote principal de financiamento, são apoiados por ele ou se somam a ele. Portanto, somar os dois valores anunciados poderia resultar em dupla contagem.
As energias renováveis precisam crescer muito mais rapidamente
A estratégia elevaria a capacidade renovável de 37 GW em 2025 para 100 GW em 2030. A composição prevista é de 87 GW de energia solar, 9 GW de eólica e 4 GW de outras tecnologias renováveis. Assim, a energia solar corresponderia a 87% da capacidade prevista.
Isso exige acrescentar 63 GW em cinco anos, uma média de 12,6 GW por ano. As adições anuais recentes ficaram em torno de 3 a 4 GW. Com base nesses números, o ritmo médio de construção necessário é aproximadamente três a quatro vezes maior que o recente. Trata-se de uma comparação da capacidade instalada de geração, não da eletricidade efetivamente produzida.
O governo pretende identificar locais em telhados de fábricas e terrenos agrícolas, reduzir os custos de geração e substituir até 2030 os cabos de transmissão existentes por equipamentos capazes de transportar mais eletricidade. A transmissão e a distribuição em corrente contínua ajudariam a conectar polos de geração renovável aos consumidores. Também está em estudo a adoção de tarifas regionais de eletricidade para a indústria, levando em conta os custos de transmissão e o desenvolvimento regional.
Uma projeção separada, anunciada em agosto, previa 220 GW de capacidade renovável comercial até 2040, incluindo 155 GW de energia solar e 61 GW de eólica. Esse horizonte mais longo faz da meta de 2030 uma etapa intermediária, não o ponto final.
Mais capacidade não significa automaticamente eletricidade mais limpa
O governo também pretende que as fontes renováveis respondam por mais de 30% da geração de eletricidade até 2035. A capacidade, medida em gigawatts, descreve quanta energia os equipamentos podem produzir em determinado momento. A geração, medida em terawatts-hora, descreve a eletricidade produzida ao longo do tempo. A produção solar e eólica varia, portanto, sua participação na capacidade instalada não é igual à participação no fornecimento anual de eletricidade.
A demanda por eletricidade está aumentando à medida que processos industriais, veículos e sistemas de aquecimento deixam de usar diretamente combustíveis fósseis. Projeções divulgadas estimam o consumo em 566,1 TWh em 2025, 735,1 TWh em 2038 e, provisoriamente, 847,3 TWh em 2040. O último valor é quase 50% superior ao nível de 2025.
Por isso, a expansão da rede, o armazenamento e a operação flexível são tão importantes quanto a instalação de novos equipamentos de geração. A operação recente no verão ilustra o problema: a geração a carvão aumentou enquanto a geração a gás caiu, e as usinas passaram por ajustes mais frequentes nos dias de menor produção solar. Construir fontes renováveis, por si só, não garante que a geração fóssil caia imediatamente.
O Instituto de Finanças da Coreia recomendou reformas nas tarifas de eletricidade, contratos padronizados e sinais consistentes de política pública para atrair capital privado. Contratos de compra de energia de longo prazo podem proporcionar receitas mais previsíveis aos geradores. Contratos por diferença podem liquidar a diferença entre um preço acordado e o preço de mercado. Ambos podem facilitar o financiamento de grandes investimentos em infraestrutura, desde que seus termos sejam confiáveis e estáveis.
A produção de aço com hidrogênio tem várias etapas
O aço é um dos principais alvos porque suas emissões são elevadas. Números provisórios estimam as emissões anuais de gases de efeito estufa do setor em 94,9 milhões de toneladas, ante 685,7 milhões de toneladas no total nacional, o que corresponde a cerca de 13,8%.
A redução com hidrogênio usa hidrogênio em vez de carvão para retirar o oxigênio do minério de ferro. O benefício climático depende das emissões associadas à produção do hidrogênio e ao fornecimento da eletricidade usada em todo o processo. Portanto, substituir o agente redutor é apenas uma parte da transformação industrial.
A POSCO Holdings planeja um polo de produção de aço com hidrogênio centrado em Pohang. O cronograma principal prevê uma demonstração de 300 mil toneladas anuais até 2030, expansão para 2,5 milhões de toneladas entre 2031 e 2036, transição gradual a partir de 2037 e conversão completa até 2050. Um relato sobre os projetos da empresa situa especificamente em 2035 a meta de capacidade de 2,5 milhões de toneladas.
Os relatos divergem sobre o que 2030 representa. Alguns descrevem a ambição de iniciar a primeira produção comercial de aço com hidrogênio do mundo ou a produção em massa até essa data. Outros apontam 2030 como marco de demonstração e preveem a comercialização a partir de 2037. São etapas substancialmente diferentes, e a divergência não foi resolvida por um cronograma único e consistente.
O governo também planeja apoiar instalações de eletrólise ligadas à eletricidade renovável com capacidade mínima de 50 megawatts e uma demonstração de produção de hidrogênio de 10 MW ligada à eletricidade nuclear. A eletrólise divide a água em hidrogênio e oxigênio usando eletricidade. O hidrogênio produzido com energia nuclear às vezes é chamado de hidrogênio rosa.
O fornecimento de hidrogênio e o fechamento de fábricas precisam de cronogramas mais claros
A organização sem fins lucrativos Climate Solutions, voltada para o clima, argumenta que as metas tecnológicas ainda não definem um caminho concreto para substituir os equipamentos industriais existentes. No setor siderúrgico, ela pede cronogramas específicos para cada instalação, vinculando as usinas de hidrogênio ao fechamento dos altos-fornos.
O grupo aponta para um plano industrial de novembro de 2025 que propõe substituir 11 altos-fornos existentes por 15 instalações de redução com hidrogênio até 2050. Segundo a organização, a K-GX não especifica os volumes de hidrogênio, as datas de entrega e as metas intermediárias necessárias para os produtores de aço, nem esclarece quais resultados de transição e redução de emissões serão condições para receber apoio do governo.
Um relato sobre os projetos emblemáticos apresenta uma meta de capacidade de hidrogênio limpo que subiria de cerca de 1 milhão para 150 milhões de toneladas anuais até 2035. Esse número excepcionalmente alto não é corroborado por outros relatos e não deve ser tratado como uma meta nacional consolidada sem confirmação das unidades e do escopo. A incerteza é especialmente relevante porque o fornecimento de hidrogênio é um pré-requisito para o cronograma do setor siderúrgico.
As metas relacionadas incluem 3,6 milhões de toneladas de produção de aço em fornos elétricos de baixa emissão até 2035 e a introdução de uma certificação de aço de baixa emissão em 2027. A Climate Solutions afirma que os critérios e procedimentos de certificação delegados pela Lei K Steel, implementada em 2026, ainda não foram publicados.
Esses detalhes determinam se o apoio aumentará a produção ou realmente substituirá a produção mais poluente. Novos equipamentos, hidrogênio limpo a preços acessíveis, eletricidade confiável e desativação de instalações antigas precisam avançar juntos para que a estratégia gere as reduções de emissões pretendidas.
Outras fábricas passarão por mudanças que vão além de 2035
A estratégia identifica cinco grandes grupos industriais que precisarão mudar seus processos: siderurgia, petroquímica, cimento, semicondutores e telas, e refino. Nas descrições mais completas dos cinco setores, as telas são agrupadas com os semicondutores.
Os produtores petroquímicos deverão desenvolver o craqueamento elétrico de nafta, substituindo o calor de origem fóssil usado para decompor matérias-primas em componentes químicos básicos. A meta é desenvolver a tecnologia central até 2028, realizar demonstrações em larga escala entre 2029 e 2037 e iniciar a comercialização a partir de 2040. A Climate Solutions afirma que o tamanho das demonstrações e as instalações participantes não foram especificados e destaca o intervalo de cerca de três anos entre a conclusão das demonstrações e a comercialização.
A participação de matérias-primas petroquímicas de origem biológica e recicladas deverá subir de 0,5% para 10% até 2035, um aumento de vinte vezes. Os planos para o refino incluem uma participação de 7% a 10% de combustível sustentável de aviação na mistura até 2035.
Os produtores de cimento elevariam de 16% para 40% até 2035 a participação de cimento misturado com menores emissões. Isso exige mais materiais suplementares e menos clínquer, principal ingrediente do cimento, cuja fabricação libera quantidades substanciais de dióxido de carbono. Empresas de semicondutores e telas desenvolveriam alternativas a gases de processo com alto potencial de aquecimento global, com comercialização prevista para 2040 e uma meta declarada de redução anual de emissões de 50 mil toneladas.
Subsídios para veículos conectariam carros mais limpos a um aço mais limpo
A meta é que veículos elétricos e a hidrogênio representem mais de 50% dos veículos novos até 2030 e mais de 70% até 2035. A maioria dos relatos menciona vendas de veículos novos, enquanto outro usa veículos recém-emplacados. Nenhuma das medidas significa que 70% de todos os veículos já em circulação nas estradas sul-coreanas serão elétricos ou movidos a hidrogênio.
O governo considera oferecer apoio adicional a veículos elétricos fabricados com aço de baixa emissão, vinculando a demanda por materiais industriais mais limpos à política de transportes. Os subsídios para veículos elétricos também poderiam variar de acordo com a geração renovável regional. Outras propostas incluem subsídios para combustíveis de eletricidade, leasing de baterias e mais apoio a motoristas que trocarem veículos a combustão.
As deduções por depreciação de veículos elétricos e a hidrogênio de empresas poderiam subir de 8 milhões para 10 milhões de won por ano. Uma proposta prevê que todos os novos táxis de empresas sejam elétricos a partir de 2035. A Coreia também pretende melhorar sua posição no mercado global de veículos elétricos, passando do oitavo lugar, com participação divulgada de 3,8%, para o terceiro até 2035, embora não tenha sido definida uma meta numérica de participação de mercado para essa classificação.
A eletrificação se estenderia a ônibus, ferrovias, motocicletas, máquinas de construção, portos e embarcações. Em parceria com a operadora de plataformas de entrega Woowa Brothers e outras empresas, o governo pretende que modelos elétricos representem 60% de todos os veículos de duas rodas até 2035. Jeju tem uma meta separada para que todos os veículos novos da ilha sejam elétricos até esse ano.
Os planos para o transporte marítimo incluem um fundo de 1 trilhão de won para infraestrutura de combustíveis limpos e um centro de abastecimento de combustíveis no porto de Ulsan. A Climate Solutions afirma que os planos precisam de marcos de financiamento mais claros, apoio aos custos operacionais de combustíveis alternativos e cronogramas de transição para navios porta-contêineres e graneleiros, em vez de se concentrarem principalmente no financiamento de novas embarcações.
Projetos regionais visam baterias, energia solar e equipamentos nucleares
Os projetos emblemáticos das empresas associam empresas e localidades específicas à estratégia industrial. A Hanwha Qcells planeja uma linha de produção de células solares tandem com capacidade anual de 1 GW em Jincheon e Eumseong. As células tandem empilham diferentes materiais, incluindo perovskita e silício, para captar mais luz solar do que uma célula convencional de camada única.
O governo pretende comercializar células tandem e iniciar sua produção em massa em 2028, além de conquistar a maior participação de mercado global nessa tecnologia até 2035. O ponto de partida é modesto: empresas sul-coreanas detêm, segundo os relatos, 4% do mercado doméstico de células solares e 0,6% do mercado global.
As metas para baterias incluem a comercialização de tecnologia totalmente sólida em 2027 e de baterias de íons de sódio em 2030. A LG Energy Solution planeja uma linha-piloto de baterias de sódio para armazenamento em Ochang e uma demonstração de 10 MW em Jeju até 2029. As baterias de sódio pretendem competir no armazenamento estacionário de eletricidade, inclusive com produtos de fosfato de ferro-lítio.
Oito empresas de energia eólica, incluindo Doosan Enerbility, Unison e SK Oceanplant, planejam cerca de 3 trilhões de won em investimentos privados em uma cadeia de suprimentos nacional. Os projetos incluem turbinas de pelo menos 20 MW, a ampliação de quatro para 13 berços de apoio e o aumento de dois para seis navios especializados em instalação.
A Doosan Enerbility planeja construir em Changwon uma base de fabricação de pequenos reatores modulares capaz de fornecer mais de 20 unidades por ano, com obras previstas entre 2026 e 2030. Separadamente, a Coreia pretende instalar seu primeiro pequeno reator modular inovador em 2035. A capacidade de fabricação e a instalação de reatores são marcos distintos.
LS Cable & System, Hyosung Heavy Industries, Taihan Cable & Solution e HD Hyundai Electric trabalharão na produção nacional de equipamentos essenciais para a rede elétrica, incluindo cabos submarinos de corrente contínua. A meta é comercializar semicondutores de potência em 2029. Os créditos tributários propostos para componentes nacionais de energia solar, eólica e baterias, junto com a classificação dos pequenos reatores modulares como tecnologia estratégica, visam apoiar essas cadeias de suprimentos.
Aquecimento, empregos e as próximas decisões
Os edifícios são outro componente significativo da K-GX. O governo pretende instalar 3,5 milhões de bombas de calor até 2035, com uma meta declarada de redução de emissões de 5,18 milhões de toneladas. As bombas de calor usam eletricidade para transferir calor, em vez de gerá-lo por combustão, e podem fornecer aquecimento e refrigeração.
A Samsung Electronics planeja criar uma base nacional de fornecimento até 2027 e ampliar a implantação em 2028 e 2029. A LG Electronics planeja expandir a produção na região de Changwon e integrar bombas de calor a sistemas solares, armazenamento e gestão de energia residencial. Seu modelo Smart Cottage combina esses sistemas em uma casa projetada para gerenciar a própria produção e consumo de energia.
O governo pretende redirecionar o apoio ao aquecimento com combustíveis fósseis para as bombas de calor e exigir reformas verdes em edifícios públicos com alto consumo de energia. Naju se tornaria um polo do setor energético, centrado na Korea Electric Power Corporation e no Instituto de Tecnologia Energética da Coreia.
As medidas voltadas aos trabalhadores incluem a proposta de Zonas de Transição Justa, com formação profissional e incentivos, um Roteiro de Transição das Usinas a Carvão para 2040 e capacitação de aproximadamente 70 mil especialistas em setores verdes até 2030. O nome do roteiro para o carvão não deve ser interpretado como um cronograma definitivo de fechamento para todas as usinas.
As próximas decisões incluem planos setoriais previstos para dezembro de 2026, mudanças propostas na legislação tributária no primeiro trimestre de 2027 e regras para títulos verdes até o primeiro semestre de 2027. Empresas promissoras de tecnologia climática poderão receber pacotes de apoio de até 10 bilhões de won, com metas de 30 potenciais unicórnios até 2030 e 10 empresas unicórnio até 2035.
Um conselho de governo e empresas, presidido pelo vice-primeiro-ministro para assuntos econômicos, acompanhará a implementação. O principal teste será verificar se essas avaliações vinculam o financiamento a reduções mensuráveis de emissões, à entrega de infraestrutura e à substituição das instalações existentes, em vez de apenas registrar o dinheiro comprometido e as tecnologias anunciadas.
Principais pontos
- A K-GX abrange o período de 2026 a 2035, com cerca de 1.000 trilhões de won em recursos fiscais e financiamento climático.
- Os principais componentes são 200 trilhões de won em gastos fiscais e mais de 790 trilhões de won em financiamento, incluindo empréstimos e garantias.
- A meta é elevar a capacidade renovável de 37 GW em 2025 para 100 GW em 2030.
- A meta é que veículos elétricos e a hidrogênio superem 70% das vendas de veículos novos até 2035.
- As metas para a produção de aço com hidrogênio incluem uma demonstração de 300 mil toneladas até 2030, mas os relatos divergem sobre a data de comercialização.
- As empresas planejam cerca de 220 trilhões de won em projetos emblemáticos regionais; a relação exata com o pacote principal não está definida.
- Os planos industriais previstos para dezembro e as decisões de financiamento de 2027 devem esclarecer a execução, as condições de apoio e os cronogramas de transição.