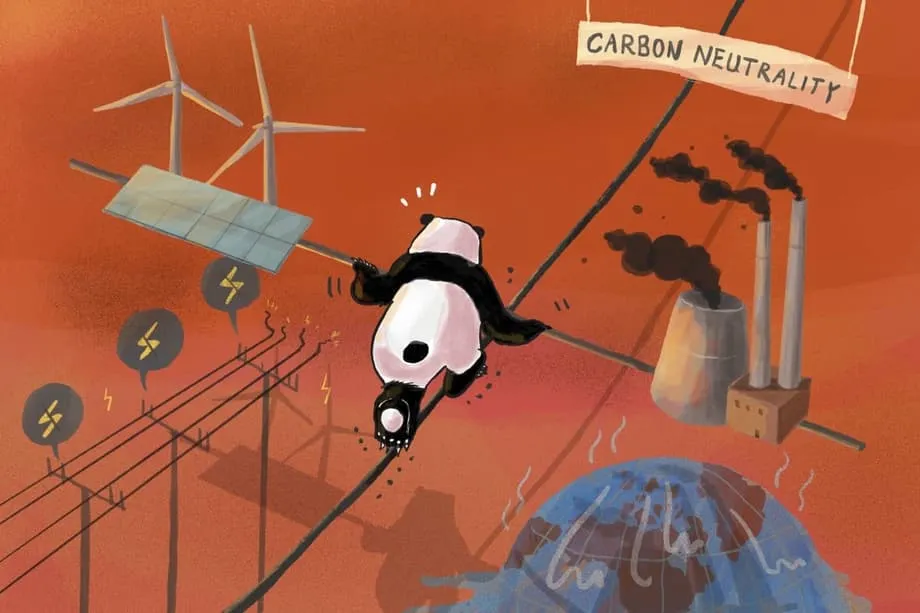
Em Gansu, dois sistemas de energia avançam lado a lado
Ao longo do Corredor de Hexi, na borda do deserto de Gobi, turbinas eólicas e painéis solares agora se estendem pela paisagem em longas fileiras cintilantes. Os ventos constantes e os vastos planaltos do corredor transformaram Gansu em uma das bases mais importantes da China para a geração de eletricidade renovável. No entanto, logo além das dunas, chaminés imponentes indicam outra fonte de energia que continua sendo central para a rede nacional. Na Usina Termelétrica de Changle, em Gansu, uma sexta unidade a carvão, de um gigawatt, entrou em operação, elevando a capacidade do complexo para 6 gigawatts. Essa única instalação pode fornecer eletricidade equivalente às necessidades de um pequeno país, lembrando que a transição energética da China está sendo construída em duas frentes ao mesmo tempo.
Conteúdo
- Em Gansu, dois sistemas de energia avançam lado a lado
- Quantas novas usinas a carvão ainda estão sendo construídas?
- Por que o carvão persiste apesar do avanço recorde das renováveis
- Segurança energética após a crise de eletricidade de 2021
- Gargalos na rede e contratos que favorecem o carvão
- As novas usinas a carvão estão gerando mais ou apenas operando de outra forma?
- Casos regionais, de Gansu à Mongólia Interior
- O que aceleraria a transição para longe do carvão?
- O cenário global e a importância da China
- Principais pontos
Autoridades costumam descrever o carvão como uma rede de segurança para um sistema elétrico que amplia rapidamente a geração eólica e solar. O argumento da estabilidade é simples. A geração solar cai drasticamente à noite e pode diminuir durante tempestades de areia ou semanas nubladas. A geração eólica pode oscilar conforme os padrões sazonais. Já as unidades a carvão podem fornecer energia continuamente, desde que haja combustível. O equilíbrio é delicado. Em 2021, uma crise de energia levou ao racionamento e à desaceleração de fábricas em várias províncias. Manter capacidade suficiente de geração despachável no sistema tornou-se uma prioridade, enquanto o país também intensifica os esforços para reduzir as emissões.
A China prometeu atingir o pico das emissões de carbono antes de 2030 e alcançar a neutralidade de carbono até 2060. Essas metas impulsionam investimentos recordes em tecnologias limpas. Ao mesmo tempo, coexistem com uma onda de novos projetos de energia a carvão, que as autoridades locais apresentam como uma garantia para a segurança energética e como âncoras do crescimento industrial. O paradoxo é mais evidente em lugares como Gansu, onde a energia solar e eólica avança em ritmo recorde, enquanto meg usinas a carvão continuam a crescer para dar suporte à rede.
Quantas novas usinas a carvão ainda estão sendo construídas?
Levantamentos de analistas mostram uma forte retomada da atividade de construção de usinas a carvão. Em 2024, as obras começaram em projetos de energia a carvão com capacidade de 94,5 gigawatts, e foram retomados projetos de 3,3 gigawatts que estavam paralisados, o nível mais alto em uma década. As licenças para novas capacidades chegaram a 66,7 gigawatts em 2024, com a aprovação de projetos ganhando força no segundo semestre, após um início mais lento. As novas propostas, embora abaixo do aumento expressivo de 2022 e 2023, ainda totalizaram 68,9 gigawatts. A China respondeu pela grande maioria dos novos projetos de construção de usinas a carvão iniciados no mundo naquele ano. A desativação de unidades antigas ficou para trás, caindo de cerca de 13 gigawatts em 2020 para aproximadamente 2,5 gigawatts em 2024.
A participação do carvão na rede continua elevada, mas diminui lentamente à medida que a geração limpa se expande. Somente em 2024, a China acrescentou cerca de 356 gigawatts de capacidade eólica e solar, várias vezes o aumento anual registrado na Europa. No fim de 2024, a capacidade solar instalada se aproximava de 890 gigawatts, e a eólica, de 520 gigawatts, segundo grupos de pesquisa, enquanto o parque de usinas a carvão permanecia perto de 1.200 gigawatts. Em junho de 2025, a participação do carvão na geração de eletricidade caiu para cerca de 51%, o menor nível em nove anos, enquanto as fontes renováveis chegaram a aproximadamente 60% da capacidade instalada. Esses números mostram tanto a velocidade do crescimento da energia limpa quanto a dimensão da capacidade a carvão que ainda permanece no sistema.
O volume de projetos em construção significa que muitas novas unidades a carvão entrarão em operação nos próximos dois a três anos. Isso alimentou a preocupação de que a nova capacidade reduza o espaço para a eletricidade renovável, sobretudo em províncias cujas redes e mercados ainda favorecem o carvão. A capacidade adicional se traduzir ou não em maior consumo de carvão depende da operação do sistema elétrico, e não simplesmente do número de chaminés construídas.
Por que o carvão persiste apesar do avanço recorde das renováveis
O avanço da energia limpa na China tem sido extraordinário, mas o carvão se mantém por motivos que vão além da necessidade de geração. Líderes provinciais ainda se lembram das crises de abastecimento do passado. Os planejadores do setor elétrico precisam lidar com picos de demanda no verão que crescem rapidamente. As regras da rede e os contratos ainda favorecem a geração a carvão de maneiras que demoram a mudar. Juntas, essas forças prolongaram o papel do carvão, embora a energia limpa seja capaz de atender a boa parte do crescimento incremental da demanda.
Segurança energética após a crise de eletricidade de 2021
A escassez de 2021 foi um choque. O aumento da demanda, combinado com os preços elevados do carvão e tarifas rígidas no varejo, fez com que as usinas não quisessem ou não pudessem gerar energia operando no prejuízo. Várias províncias implementaram racionamento. A energia foi cortada em alguns distritos, e fábricas reduziram turnos. Embora as reformas feitas desde então tenham melhorado o despacho e a formação de preços, muitos governos locais passaram a aprovar novas unidades a carvão como garantia. O objetivo era criar uma reserva capaz de responder a eventos climáticos extremos, longos períodos de baixa geração eólica e solar e novos picos de demanda da indústria ou das famílias.
Gargalos na rede e contratos que favorecem o carvão
Mesmo onde há eletricidade limpa em abundância, ela nem sempre chega ao mercado. Contratos de longo prazo e cotas mínimas de compra de energia a carvão ainda influenciam o despacho em várias províncias. Analistas estimam que o desperdício de energia renovável aumentou no fim de 2024, com uma taxa na faixa de um dígito médio, e costuma ser maior nas regiões do interior, onde a transmissão para os centros de demanda do litoral é limitada. Muitos compradores estão presos a contratos que os obrigam a adquirir uma quantidade fixa de energia a carvão, mesmo quando há energia eólica e solar disponível a um custo menor.
Qi Qin, analista da China no Centro de Pesquisa sobre Energia e Ar Limpo, resumiu o impasse enfrentado pelos geradores de energia limpa quando contratos e cotas dificultam o acesso à rede.
Mais energia solar e eólica deveria ser integrada à rede elétrica, mas isso não aconteceu por causa desses acordos.
Outro motivo para a persistência do carvão são as políticas de financiamento e industriais. Empresas de mineração de carvão financiaram uma grande parcela das usinas recém-aprovadas, garantindo demanda de longo prazo para sua produção e sustentando empregos locais. Governos provinciais costumam promover novas unidades como instrumento de desenvolvimento econômico, usando usinas a carvão como âncoras para projetos de alto consumo de energia nos setores químico, metalúrgico ou de processamento de dados. Sem reformas de mercado que recompensem a flexibilidade e priorizem a geração de menor custo, esses incentivos mantêm o carvão no centro do sistema.
As novas usinas a carvão estão gerando mais ou apenas operando de outra forma?
Capacidade não é o mesmo que geração. Nos últimos anos, a expansão da energia limpa cobriu a maior parte do crescimento da demanda por eletricidade na China e, em alguns períodos, todo esse crescimento. O papel do carvão tem sido preencher a diferença entre a demanda total e a produção combinada de hidrelétricas, usinas nucleares e fontes eólica e solar. Quando essa diferença diminui, a geração a carvão pode se estabilizar ou cair, mesmo que novas unidades estejam sendo construídas. Pesquisadores identificam pouca correlação entre o aumento da capacidade a carvão e o maior consumo de carvão. Em vez disso, as horas de utilização do parque de usinas tendem a cair à medida que mais instalações disputam menos horas de operação.
A política energética prevê que o carvão tenha um papel flexível de apoio. Na prática, muitas usinas ainda operam como se fossem unidades de carga de base. Restrições técnicas, como limites mínimos de carga estável e taxas de aumento de geração mais lentas, limitam o quanto uma unidade pode reduzir a produção e a rapidez com que pode responder. Obrigações contratuais e modelos de remuneração pela capacidade também incentivam a geração, em vez da flexibilidade. Modernizar as usinas para permitir rampas de geração mais profundas e rápidas, ampliar o armazenamento e avançar para o despacho baseado no mercado são medidas fundamentais para viabilizar o papel de reserva pretendido para o carvão.
A experiência desde a crise de abastecimento mostra que investimentos na operação da rede, na transmissão entre províncias e no armazenamento, combinados com uma melhor gestão da demanda, podem manter as luzes acesas mesmo em períodos de estresse. Essas melhorias reduzem a necessidade de construir mais unidades a carvão para garantir a confiabilidade. Quando a energia limpa atende à nova demanda e o sistema opera com flexibilidade, a geração a carvão pode cair enquanto a confiabilidade aumenta.
Casos regionais, de Gansu à Mongólia Interior
Gansu oferece um exemplo claro de como as energias renováveis e o carvão agora avançam juntos. O complexo de Changle, com 6 gigawatts, é a maior usina a carvão da província. Autoridades locais o apresentam como um estabilizador para uma rede com grande participação de energia eólica e solar. Durante longas noites de inverno ou períodos sem vento, suas turbinas cobrem lacunas que baterias e usinas hidrelétricas reversíveis ainda não conseguem suprir em grande escala. A expansão da usina, anunciada no fim de 2024, ocorreu paralelamente à continuidade do crescimento dos parques eólicos e solares de Gansu, que exportam energia para o leste.
No coração carbonífero da China, uma meg usina conhecida como Yushen Yuheng tem sido citada como modelo de consolidação. Ela está substituindo centenas de megawatts de unidades pequenas e ineficientes por unidades supercríticas maiores e mais eficientes. O projeto também integra capacidade renovável no próprio local, com dezenas de megawatts de energia eólica e algumas centenas de megawatts de energia solar, além de incluir uma instalação de captura de carbono projetada para reter cerca de 100 mil toneladas por ano. A ideia é fornecer energia mais confiável, com emissões menores por unidade, enquanto unidades antigas são retiradas do sistema.
A Mongólia Interior mostra outro tipo de experimentação. Um grande complexo de carvão para produtos químicos, operado por uma empresa estatal de energia, adicionou uma linha de hidrogênio verde e uma usina eólica e solar dedicada de cerca de 150 megawatts. O objetivo é reduzir a intensidade de carbono do hidrogênio e do gás de síntese usados em produtos derivados, como amônia e metanol. Embora isso não descarbonize a geração de eletricidade, aponta um caminho para a indústria pesada, no qual as renováveis substituem gradualmente parte do carvão utilizado.
O hidrogênio verde é promissor para a siderurgia, a indústria química e o armazenamento sazonal de longa duração, mas seu uso na geração cotidiana de eletricidade continua limitado. A eletrólise exige eletricidade abundante e de baixo custo, além de infraestrutura significativa para transporte e armazenamento. Analistas estimam que o hidrogênio verde ainda custa mais do que o hidrogênio cinza produzido a partir de combustíveis fósseis na China. A queima conjunta de amônia em usinas a carvão pode reduzir as emissões, mas uma mistura de apenas 10% já pode tornar a eletricidade muito mais cara do que a geração somente a carvão. Nos próximos cinco anos, ampliar a energia eólica e solar, o armazenamento, a transmissão e a gestão da demanda oferece um caminho mais barato para substituir o carvão em grande escala, enquanto os projetos-piloto de hidrogênio continuam a amadurecer para uso industrial e como armazenamento de reserva.
O que aceleraria a transição para longe do carvão?
Analistas, especialistas em redes e muitos planejadores provinciais apontam um conjunto consistente de medidas. O objetivo é permitir que a energia limpa seja usada sempre que estiver disponível, adaptar o carvão a um papel flexível e oferecer aos investidores prazos claros para a mudança. O próximo plano quinquenal e as metas climáticas atualizadas podem consolidar essa direção.
- Suspender novas aprovações de unidades convencionais a carvão que não tenham sido explicitamente projetadas e contratadas para operar com flexibilidade.
- Acelerar a desativação de usinas antigas e ineficientes e estabelecer metas para reduzir a média de horas de utilização do parque.
- Reformar contratos de compra de energia de longo prazo que exigem a aquisição mínima de energia a carvão e avançar para um despacho baseado no mercado que priorize a geração de menor custo.
- Ampliar os mercados à vista e de serviços ancilares para remunerar a flexibilidade, o aumento rápido da geração e o suporte de tensão.
- Modernizar a transmissão para levar mais energia eólica e solar das regiões do interior aos centros de demanda do litoral e ampliar o comércio de energia entre províncias.
- Expandir o uso de baterias, usinas hidrelétricas reversíveis e gestão da demanda para administrar as variações de curta duração sem recorrer ao carvão.
- Introduzir modelos de remuneração pela capacidade que recompensem a disponibilidade flexível, em vez da geração constante.
- Alinhar os incentivos provinciais às metas nacionais, incluindo reformas tributárias e financeiras que reduzam o interesse das empresas de mineração de carvão em financiar novos projetos.
Os sinais políticos das iniciativas internacionais de transição para longe do carvão também são importantes. Julie Dabrusin, ministra do Meio Ambiente e das Mudanças Climáticas do Canadá e copresidente da Aliança para Eliminar o Carvão, apresentou essa direção em um encontro sobre o clima.
À medida que o mundo avança em direção à energia de baixo carbono e às tecnologias limpas para promover o crescimento econômico e um meio ambiente limpo, a transição do carvão para a energia limpa é inevitável.
O cenário global e a importância da China
A energia a carvão está em declínio em muitas regiões, mas a capacidade continua a crescer nas duas maiores economias da Ásia. No primeiro semestre de 2025, China e Índia responderam pela maior parte das novas usinas a carvão que entraram em operação no mundo. Europa e América Latina têm poucos ou nenhum projeto novo em andamento e concentram-se na desativação de usinas. Os Estados Unidos continuam a desativar unidades a carvão por razões econômicas, embora as decisões políticas mudem conforme os resultados das eleições. Esses padrões globais colocam as escolhas da China em evidência, devido à dimensão de seu sistema e à influência que exerce sobre a indústria e as cadeias de suprimentos.
A China também é a âncora da economia global de energia limpa. O país fabrica a grande maioria dos painéis solares do mundo, domina os setores de baterias e veículos elétricos e amplia o armazenamento em rede e a transmissão de alta tensão. Essas exportações reduzem os custos das tecnologias para o resto do mundo e ajudam países do Sul Global a instalar fontes renováveis rapidamente. A energia limpa adicionada na China já ajudou a desacelerar o crescimento das emissões nacionais ao atender a uma demanda que, de outra forma, teria sido suprida por combustíveis fósseis.
A coexistência de um setor de energia limpa em expansão acelerada com um grande parque de usinas a carvão é o cerne da história. Se as reformas de mercado e da rede acompanharem o ritmo das instalações, a energia limpa será usada por mais horas, o desperdício de energia renovável diminuirá e a geração a carvão cairá, mesmo que algumas novas unidades entrem em operação. Se os contratos e as regras de despacho continuarem a favorecer o carvão, a produção renovável será limitada e as emissões permanecerão mais altas do que o necessário. Dado o tamanho da China, o resultado moldará a demanda global por carvão e o ritmo da descarbonização no mundo.
Principais pontos
- A usina de Changle, em Gansu, chegou a 6 gigawatts enquanto a província ampliava a geração eólica e solar, ilustrando a estratégia energética chinesa em duas frentes.
- Em 2024, começaram as obras de projetos de energia a carvão com cerca de 94,5 gigawatts de capacidade, e foram retomados projetos de 3,3 gigawatts, o nível mais alto em uma década.
- As novas aprovações de projetos a carvão chegaram a 66,7 gigawatts em 2024, enquanto as propostas caíram em relação aos picos de 2022 e 2023, mas permaneceram elevadas.
- A China adicionou cerca de 356 gigawatts de capacidade eólica e solar em 2024 e, em meados de 2025, a participação do carvão na geração de eletricidade caiu para cerca de 51%.
- Contratos e cotas para o carvão, junto com gargalos na rede, levaram ao aumento do desperdício de energia renovável apesar da expansão recorde da energia limpa.
- Analistas constatam que novas capacidades a carvão não elevam automaticamente as emissões, pois as horas de utilização podem cair à medida que a energia limpa cresce.
- Empresas de mineração de carvão financiam uma grande parcela dos novos projetos, reforçando os incentivos econômicos locais para continuar construindo.
- Entre as medidas para acelerar a transição estão interromper a maioria das novas aprovações, reformar contratos, ampliar os mercados à vista e recompensar a flexibilidade.
- China e Índia lideraram a entrada em operação de novas usinas a carvão no início de 2025, enquanto Europa e América Latina avançaram com planos para eliminar gradualmente o carvão.
- A indústria chinesa de tecnologias limpas reduz os custos globais, e as reformas do mercado interno determinarão a rapidez com que as renováveis substituirão o carvão.