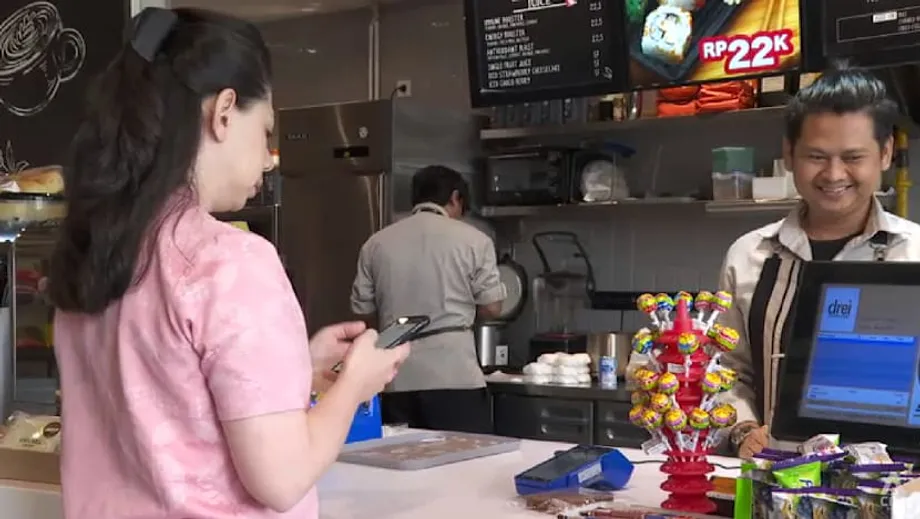
O padrão de código QR da Indonésia está mudando a forma como o país paga
Em toda a Indonésia, um pequeno quadrado preto e branco agora conecta a economia baseada em dinheiro vivo à digital. O Quick Response Code Indonesian Standard, mais conhecido como QRIS, tornou-se a forma padrão de pagar por tudo, de uma tigela de soto à conta de uma loja de departamentos. Lançado em todo o país em 2020, o sistema unificou um mercado antes fragmentado de aplicativos bancários e carteiras digitais em torno de um único código QR, que qualquer aplicativo participante pode ler. A adoção disparou. As transações ultrapassaram 6 bilhões no ano passado, e estima-se que o sistema tenha cerca de 57 milhões de usuários, refletindo a rapidez com que os indonésios adotaram uma forma simples e barata de transferir dinheiro pelo celular. Esse impulso está alterando o equilíbrio entre as redes globais de cartões e os sistemas domésticos, além de oferecer novas opções a comerciantes e consumidores.
Conteúdo
- O padrão de código QR da Indonésia está mudando a forma como o país paga
- Como o QRIS funciona e por que ganhou escala
- Impasses comerciais e o debate sobre soberania digital
- De Jacarta a Johor e Tóquio, a leitura de códigos QR chega ao exterior
- Micro, pequenas e médias empresas no centro: custos menores, alcance maior
- Segurança, fraudes e disponibilidade do sistema
- Interoperabilidade desde o início e lições da Índia e da China
- Os códigos QR podem concretizar ambições regionais maiores?
- O que acompanhar em 2025
- Em resumo
O QRIS foi criado para resolver um problema prático. Antes do padrão, os comerciantes exibiam vários códigos QR, um para cada carteira digital ou banco parceiro. Os consumidores precisavam usar o aplicativo correspondente ao código certo. O Bank Indonesia e empresas do setor substituíram essa confusão por um único código compatível com diferentes aplicativos e provedores. O resultado foi a redução de custos para pequenos negócios, a ampliação da aceitação e pagamentos digitais tão simples quanto entregar dinheiro vivo, sem o risco de carregá-lo nem a necessidade de terminais caros. Muitas transações não têm valor mínimo, e os recursos são transferidos rapidamente para a conta do comerciante.
Como o QRIS funciona e por que ganhou escala
Uma transação com QRIS segue o fluxo de ler o código, confirmar e pagar. O comprador abre um aplicativo bancário ou uma carteira digital, lê o código QRIS do comerciante, confere o valor e autoriza o pagamento. Nos bastidores, provedores de compensação licenciados e bancos participantes encaminham a transação e transferem os recursos para a conta do comerciante. O padrão segue especificações internacionais de QR e foi desenvolvido para permitir a interoperabilidade entre provedores nacionais que antes competiam com formatos proprietários de códigos QR. A interoperabilidade é o pilar do sistema. Ela gera efeitos de rede, o que ajuda a explicar por que os volumes chegaram à casa dos bilhões quando os consumidores perceberam que podiam pagar em qualquer lugar com uma única leitura familiar.
Os custos são importantes para a adoção. Pagamentos com cartão muitas vezes exigem um terminal e uma taxa de desconto para o comerciante de 2% a 3%. O QRIS aceita um código impresso simples, e a maioria dos comerciantes paga uma taxa menor, próxima de 0,3%, enquanto microcomerciantes muitas vezes não pagam nada. Essa diferença faz diferença para donos de warung e vendedores de mercados, que trabalham com margens apertadas. A liquidação pode ser mais rápida do que nos processos tradicionais de cartão, o que ajuda o fluxo de caixa de pequenos negócios. Esses ganhos práticos, aliados à comunicação eficaz do Bank Indonesia, criaram confiança e estimularam o uso rotineiro.
Pesquisas acadêmicas sobre o período de lançamento durante a COVID-19 constataram que tanto as políticas do banco central quanto a percepção dos riscos da pandemia influenciaram a intenção das pessoas de usar o QRIS. O sinal dado pelas políticas, incluindo regras claras e orientação pública, ajudou famílias e comerciantes a experimentar pagamentos sem contato, reforçando hábitos que persistiram mesmo após a retomada da mobilidade. A mudança mostra que escolhas de design e governança, e não apenas a tecnologia, moldam o comportamento do consumidor em larga escala.
Impasses comerciais e o debate sobre soberania digital
O rápido crescimento levou o QRIS aos debates geopolíticos. Os Estados Unidos classificaram o QRIS como uma barreira comercial em sua estimativa nacional de comércio de 2025, argumentando que sua implementação limita o acesso de empresas estrangeiras e reduz a transparência, ao lado da rede doméstica de cartões da Indonésia (GPN). A classificação ocorreu em meio a ameaças de uma tarifa de 32% sobre produtos indonésios, medida posteriormente suspensa para permitir negociações. A crítica se concentra no acesso ao mercado e na governança, enquanto os reguladores indonésios destacam a abertura dentro das regras nacionais, as conexões transfronteiriças em andamento e os benefícios de processar pagamentos locais em uma infraestrutura local.
Para autoridades indonésias e muitos economistas, a questão envolve tanto resiliência quanto conveniência. Processar pagamentos domésticos de varejo no próprio país pode manter as taxas mais baixas, proteger os dados das transações e reduzir a exposição às oscilações cambiais quando os pagamentos são liquidados em pares de moedas locais. Os bancos continuam emitindo e aceitando Visa e Mastercard, e essas redes seguem sendo as preferidas para muitas transações internacionais. Nessa visão, o QRIS complementa, em vez de substituir, os sistemas existentes, ao mesmo tempo que amplia as opções para consumidores e comerciantes.
O governador do Bank Indonesia apresentou a estratégia como global no design e local na execução. Perry Warjiyo, governador do Bank Indonesia, destacou que o padrão se apoia em estruturas reconhecidas, mas é ajustado às metas nacionais de inclusão e eficiência.
O QRIS foi desenvolvido com base em estruturas internacionais, mas adaptado às necessidades da Indonésia, desempenhando um papel importante na digitalização, na inclusão econômica e na eficiência.
A posição do governo combina o desejo de soberania digital com a disposição para colaborar. Os reguladores sinalizaram que empresas internacionais podem participar do ecossistema se cumprirem as mesmas obrigações de interesse público que as empresas nacionais. Esse equilíbrio reflete uma tendência mais ampla no Sudeste Asiático de processar mais pagamentos de varejo nos próprios países, mantendo conexões transfronteiriças que favorecem o turismo e o comércio.
De Jacarta a Johor e Tóquio, a leitura de códigos QR chega ao exterior
O QRIS já não é apenas um padrão doméstico. A Indonésia conectou seu sistema de pagamentos por QR a parceiros na Malásia, na Tailândia e em Singapura, permitindo que viajantes indonésios leiam códigos no exterior com seus aplicativos habituais e que visitantes paguem na Indonésia usando os próprios aplicativos. A vantagem é simples: os viajantes usam o aplicativo que já conhecem, os comerciantes recebem na moeda local e a liquidação é feita no par de moedas local, sem conversão por cartão. Para pequenos comerciantes perto de áreas turísticas, isso abre acesso a uma nova demanda sem exigir um novo aparelho nem mudanças nos preços.
Em agosto de 2025, o Bank Indonesia e parceiros japoneses lançaram a primeira etapa da aceitação do QRIS no Japão. Usuários indonésios podem pagar em estabelecimentos selecionados lendo códigos JPQR Global do Japão com aplicativos nacionais de grandes bancos e carteiras digitais. O plano é ampliar a cobertura de estabelecimentos e viabilizar mais transações nos dois sentidos para apoiar o turismo e os negócios de pequenas empresas entre os dois países. A iniciativa reúne a associação do sistema de pagamentos da Indonésia e entidades do setor japonês sob supervisão regulatória.
A Indonésia também está testando uma conexão com a China. Um projeto-piloto liderado pela UnionPay International e por provedores indonésios de compensação permite que usuários selecionados paguem em estabelecimentos participantes de cada país usando os aplicativos de seus próprios países. Um dos principais recursos é a liquidação em moeda local: yuan na China e rupia na Indonésia, o que reduz etapas e custos de conversão. O programa é supervisionado pelos bancos centrais dos dois países e deve ser ampliado após a conclusão dos testes.
Filianingsih Hendarta, vice-governadora do Bank Indonesia, afirmou que os preparativos para a conexão com a China estão avançados, com os aspectos técnicos e comerciais caminhando para o lançamento.
A cooperação para expandir o QRIS na China avança de forma positiva, com acordos assinados para concluir os arranjos comerciais, técnicos e operacionais necessários a uma implementação tranquila.
Essas conexões buscam tornar viagens de lazer, gastos de estudantes e pequenas compras transfronteiriças tão simples quanto um pagamento doméstico. Dados de cidades fronteiriças indicam que jovens visitantes malaios em lugares como Batam já adotam a leitura de códigos QR como padrão. Se as conexões se estenderem a mercados como Índia, Arábia Saudita, Japão em larga escala e Coreia do Sul, os códigos QR poderão se tornar um meio comum para pagamentos de baixo valor em grande parte da Ásia.
Micro, pequenas e médias empresas no centro: custos menores, alcance maior
O principal impacto do QRIS está nas micro, pequenas e médias empresas. A Indonésia já conta com dezenas de milhões de estabelecimentos que aceitam QRIS, a grande maioria deles pertencente a esse segmento. Para pequenos comerciantes, um código impresso substitui um terminal de ponto de venda e se conecta diretamente a uma conta bancária ou carteira digital. Os recursos chegam rapidamente, a conciliação é simples e diminui o risco de roubo associado ao manuseio de dinheiro vivo. As taxas menores em comparação com as dos cartões tornam a aceitação digital viável para vendedores que antes preferiam receber apenas em dinheiro. Essa combinação muda o cotidiano dos negócios, de uma barraca de frutas em Makassar a uma loja de batik em Solo.
O QRIS também promove a inclusão financeira ao incentivar negócios informais a ingressar no sistema financeiro formal. Novos dados de transações ajudam os credores a avaliar o risco de pequenos comerciantes sem garantias ou histórico de crédito. As extensões do padrão, incluindo transferências por QR e serviços de depósito ou saque em agentes, ajudam pessoas que vivem longe de agências a movimentar recursos e fazer pagamentos. Durante a pandemia, muitas famílias e microcomerciantes experimentaram o QR por ser simples e reduzir o contato físico, e mantiveram esse hábito.
Os efeitos macroeconômicos aparecem nos números de crescimento. Dados do setor até 2024 mostraram que o crescimento anual das transações ultrapassou 200% em vários meses, enquanto o número de usuários passou de 50 milhões e o de comerciantes superou 33 milhões. Analistas associam esse salto a uma infraestrutura de pagamentos estável, campanhas contínuas de orientação e ao aumento da proporção de pessoas com smartphones. Com a expansão do uso, fica mais fácil registrar digitalmente os gastos de turistas, o que pode impulsionar as economias locais em destinos que atraem visitantes da região.
Segurança, fraudes e disponibilidade do sistema
Ampliar qualquer sistema de pagamentos em tempo real traz riscos. Os indonésios relatam preocupação crescente com golpes, e apenas uma pequena parcela diz se sentir imune a fraudes. Bancos e empresas de pagamentos correm para implementar verificações de identidade mais robustas e avaliações de fraude em tempo real, às vezes com o uso de aprendizado de máquina. O compartilhamento de informações sobre fraudes pode ajudar a identificar padrões entre instituições. A coordenação central é importante para que uma transferência de alto risco possa ser bloqueada ou redirecionada rapidamente, antes que o dinheiro saia do sistema.
A confiabilidade é outro desafio diante da disparada dos volumes. Uma parcela cada vez maior das transações passa por vários provedores, e não por um único banco, o que aumenta a importância da infraestrutura nacional de compensação e liquidação. Essa concentração eleva os riscos relacionados à gestão de capacidade e à defesa cibernética. Os reguladores ajustaram as taxas de desconto para comerciantes a fim de proteger pequenos vendedores e atualizaram as regras à medida que o QRIS se tornou o padrão nos pagamentos. Investimentos em redundância, testes de estresse e processos claros para contestação de transações influenciarão a confiança à medida que o QRIS se expande no exterior e atende a casos de uso mais complexos.
Especialistas apontam uma estrutura simples para um crescimento seguro: conformidade com regras claras, segurança cibernética capaz de acompanhar as ameaças, proteção ao consumidor fácil de usar, coordenação transfronteiriça para alinhar padrões e colaboração entre bancos, fintechs e autoridades policiais. Esses elementos reduzem o conflito entre rapidez e segurança e podem ajudar o sistema a enfrentar choques.
Interoperabilidade desde o início e lições da Índia e da China
O diferencial do QRIS não é uma tecnologia inédita, mas a padronização. Antes de 2020, o cenário de pagamentos por QR na Indonésia parecia uma colcha de retalhos. Cada carteira digital ou banco tinha seu próprio código e sua própria rede de aceitação. O QRIS substituiu esse sistema por um formato comum, que qualquer aplicativo licenciado pode ler e qualquer código de comerciante aprovado pode aceitar. A abordagem lembra o sucesso da UPI na Índia, onde um modelo liderado pelo regulador exige interoperabilidade entre aplicativos e bancos concorrentes. Na China, o processo começou de outra forma, com grandes plataformas privadas liderando e, depois, os reguladores avançando para padronizar o sistema e direcionar mais transações pela infraestrutura nacional. O caminho da Indonésia combina elementos dos dois modelos, priorizando inclusão e custos baixos sem deixar de manter pontos de integração para parceiros globais.
O QRIS também convive com outros sistemas. As transferências bancárias domésticas de varejo passam por sistemas como o BI-FAST, e continuam os trabalhos para desenvolver uma rupia digital em operações de atacado e modernizar a liquidação central. O objetivo não é substituir a rupia ou as redes de cartões, mas integrar o QRIS a um sistema mais amplo, no qual cada meio de pagamento faça o que sabe fazer melhor e possa se conectar a parceiros no exterior. Uma governança clara e padrões técnicos abertos mantêm espaço para novos usos sem fragmentar a experiência dos usuários.
Os fatores comportamentais também importam. Pesquisas de opinião realizadas durante a pandemia indicam que o peso percebido das políticas do banco central e o desejo de evitar riscos à saúde foram os principais motivos para experimentar o QRIS, além dos fatores habituais de adoção de tecnologia. A comunicação, o cadastramento de comerciantes e jornadas simples para os usuários ajudaram a transformar a experimentação em hábito. Quando uma rede atinge uma massa crítica de lugares onde é possível pagar, a conveniência passa a se retroalimentar.
Os códigos QR podem concretizar ambições regionais maiores?
Alguns estrategistas veem no QRIS lições para países que buscam maior autonomia financeira. As redes de cartões e a rede de mensagens SWIFT dominam os pagamentos transfronteiriços. Essas plataformas continuarão sendo centrais para transações de alto valor. As conexões de QR para o varejo, porém, oferecem uma alternativa para pagamentos de baixo valor feitos por consumidores. Se um grupo de países padronizar e conectar seus sistemas de QR, poderá processar gastos de turistas e pequenos comerciantes por meio de sistemas domésticos, com liquidação em moedas locais. Isso reduz custos, diminui os entraves cambiais e mantém mais dados no país. A ideia está alinhada a projetos em andamento na Ásia para conectar sistemas de pagamentos instantâneos e a experimentos que testam a liquidação com moedas digitais entre bancos centrais.
O modelo da Indonésia mostra o que é necessário para chegar lá: padrões interoperáveis, liderança do banco central e um ecossistema disposto a alinhar regras enquanto compete na prestação de serviços. Se mais economias adotarem abordagens semelhantes e garantirem conexões recíprocas, a região poderá construir uma rede de sistemas de QR que complemente, em vez de substituir, as redes globais que ainda movimentam as finanças no atacado.
O que acompanhar em 2025
Alguns indicadores mostrarão até onde o QRIS pode chegar. Primeiro, o ritmo da expansão no Japão e a escala do projeto-piloto de conexão com a China, incluindo a cobertura de comerciantes e a parcela das transações liquidadas em pares de moedas locais. Segundo, o resultado das negociações comerciais com os Estados Unidos e eventuais ajustes nas regras de acesso para provedores estrangeiros, que poderão influenciar a disposição de outros países para se conectar ao QRIS. Terceiro, os esforços para reduzir as diferenças de adoção entre as províncias da Indonésia, para que o leste do arquipélago alcance a ampla cobertura de comerciantes de Java. Quarto, a maturidade das defesas contra fraudes, da resolução de disputas e da confiabilidade do serviço durante os períodos de pico turístico. Por fim, o equilíbrio entre taxas baixas para comerciantes e os investimentos necessários para manter a resiliência da infraestrutura nacional de compensação e liquidação à medida que os volumes chegam às dezenas de bilhões.
Em resumo
- O QRIS unificou os pagamentos por QR na Indonésia em 2020, ajudando a impulsionar mais de 6 bilhões de transações no ano passado e alcançando cerca de 57 milhões de usuários.
- As taxas mais baixas e a configuração simples tornaram o QRIS atraente para micro, pequenas e médias empresas, com dezenas de milhões de comerciantes cadastrados em todo o país.
- Os Estados Unidos classificaram o QRIS como uma barreira comercial, embora as negociações continuem e as redes de cartões ainda atendam às transações internacionais.
- O uso transfronteiriço já conecta a Indonésia à Malásia, à Tailândia e a Singapura, com um lançamento inicial no Japão e um projeto-piloto com a China que usa liquidação em moeda local.
- Dirigentes do Bank Indonesia afirmam que o QRIS segue estruturas internacionais e, ao mesmo tempo, atende a metas nacionais de inclusão, eficiência e resiliência.
- Segurança e confiabilidade continuam sendo prioridades, e o setor avança para verificações de identidade mais robustas, compartilhamento de informações sobre fraudes e avaliação de risco em tempo real.
- Analistas veem as conexões por QR como um meio prático de realizar pagamentos de varejo em toda a Ásia, complementando, e não substituindo, as redes globais.