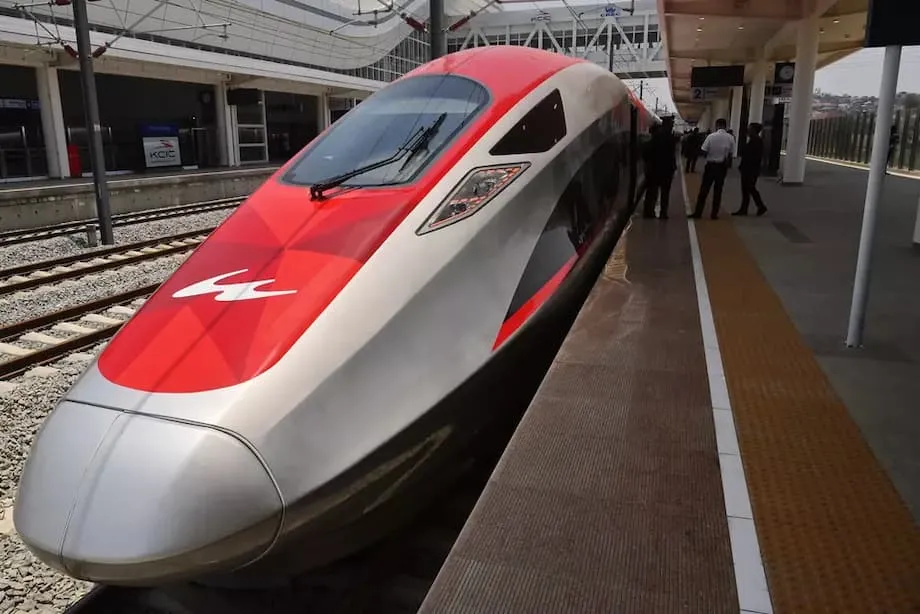
Renegociação busca proteger a KAI e manter o Whoosh nos trilhos
A Indonésia se prepara para reabrir negociações com a China sobre a dívida que financiou a ferrovia de alta velocidade entre Jacarta e Bandung, conhecida como Whoosh. A iniciativa, liderada pelo ministro das Empresas Estatais, Erick Thohir, busca aliviar a pressão sobre a Kereta Api Indonesia (KAI), a operadora ferroviária estatal que está no centro do projeto. Uma das opções em discussão manteria a KAI concentrada na operação dos trens, enquanto o Estado assumiria a responsabilidade pela infraestrutura principal, como trilhos e estações. O objetivo é reduzir o peso de ativos de longa duração e do endividamento elevado no balanço da KAI, ao mesmo tempo que protege um serviço emblemático que mudou os padrões de deslocamento em Java Ocidental.
Conteúdo
- Renegociação busca proteger a KAI e manter o Whoosh nos trilhos
- Como funciona o financiamento e por que as contas são difíceis
- Resumo da estrutura dos empréstimos
- Passageiros e início da operação
- Quem paga o quê no novo plano
- Danantara entra em cena para intermediar uma solução
- Relações com a China e política moldam a negociação
- O aumento de passageiros e da receita pode reduzir a diferença?
- O que isso significa para a extensão entre Jacarta e Surabaya
- Riscos para o balanço do Estado e como contê-los
- O que saber
O Whoosh começou a operar em outubro de 2023 e reduziu a viagem de 142 quilômetros entre Jacarta e Bandung para cerca de 45 minutos. A adesão tem sido constante. A linha transportou 2,9 milhões de passageiros no primeiro semestre de 2025, cerca de 10% a mais que no mesmo período do ano anterior. Sua popularidade, porém, não compensou o peso dos empréstimos para a construção e os custos dos atrasos. O projeto custou aproximadamente 119,6 trilhões de rupias, ou 7,3 bilhões de dólares, com três quartos do valor financiados pelo Banco de Desenvolvimento da China. Os empréstimos iniciais tinham juros anuais próximos de 2%. Depois que a pandemia e os problemas de desapropriação elevaram os custos em cerca de 1,2 bilhão de dólares, a Indonésia aceitou uma parcela adicional do empréstimo com juros de 3,4%.
A pressão da dívida já aparece nos resultados das empresas. A KAI, que detém a maior participação doméstica na operadora PT Kereta Cepat Indonesia China (KCIC) por meio de um consórcio estatal, registrou perdas de 1,24 trilhão de rupias relacionadas à linha no primeiro semestre de 2025. O resultado é melhor que o do mesmo período do ano passado, mas ainda representa um forte peso. Erick Thohir sinalizou que o governo não aprovará a extensão planejada até Surabaya antes que a dívida do Whoosh seja colocada em bases sustentáveis. O Estado também injetou 1,8 trilhão de rupias na KAI neste ano, mas autoridades ressaltam que esses recursos estão destinados à expansão dos trens suburbanos na Grande Jacarta, e não ao refinanciamento do projeto de alta velocidade.
Como funciona o financiamento e por que as contas são difíceis
A estrutura do projeto ajuda a explicar a pressão atual. A KCIC é uma joint venture entre investidores indonésios e chineses. Do lado indonésio, o veículo dos acionistas é a Pilar Sinergi BUMN Indonesia (PSBI), controlada por empresas estatais, entre elas a KAI, a construtora Wijaya Karya, a operadora de rodovias pedagiadas Jasa Marga e a empresa de plantações Perkebunan Nusantara VIII. A PSBI detém 60% da KCIC, enquanto um consórcio chinês, a Beijing Yawan HSR, possui o restante. O financiamento do projeto seguiu um modelo comum em obras ferroviárias. Os acionistas contribuíram com capital próprio para cobrir um quarto dos custos, enquanto um grande empréstimo sênior do Banco de Desenvolvimento da China pagou o restante.
O custo do dinheiro importa para as ferrovias. Mesmo com uma taxa básica baixa, um empréstimo de vários bilhões de dólares acumula um volume expressivo. A taxa de juros anual inicial de 2% parecia administrável quando o orçamento era menor e o cronograma mais apertado. A pandemia interrompeu as cadeias de suprimentos, os lockdowns desaceleraram o trabalho e a desapropriação de terrenos demorou mais que o esperado. Indonésia e China concordaram que seriam necessários mais 18 trilhões de rupias, cerca de 1,2 bilhão de dólares, para concluir a linha. Esse aporte adicional veio com uma taxa mais alta, de 3,4%. A taxa média de juros e o principal maior elevaram as necessidades anuais de pagamento justamente quando as equipes de operação ainda lidavam com os problemas iniciais.
O crescimento da receita ainda não acompanhou os pagamentos devidos. As ferrovias precisam de tempo para alcançar um nível maduro de demanda. O uso depende das conexões alimentadoras, do acesso no trecho final, dos preços e da confiabilidade. Autoridades e parlamentares afirmaram que o número atual de passageiros está abaixo da previsão original. Algumas projeções estimavam entre 50 mil e 76 mil passageiros por dia no início da operação em regime estável. Segundo informes apresentados ao Legislativo, a ocupação real ficou mais próxima de 40% a 50% do cenário pessimista. A venda de passagens, estimada atualmente em cerca de 1,5 trilhão de rupias por ano, cobre parte das despesas e da manutenção, mas não o total dos juros e da amortização do principal. Segundo relatos, a KAI precisa pagar quase 2 trilhões de rupias por ano em juros relacionados ao projeto, um valor que evidencia a diferença entre o fluxo de caixa da operação e as necessidades de financiamento.
Resumo da estrutura dos empréstimos
- Custo total: cerca de 119,6 trilhões de rupias, ou 7,3 bilhões de dólares. - Participação do credor: 75% do Banco de Desenvolvimento da China e 25% dos acionistas. - Juros: perto de 2% nos empréstimos iniciais e cerca de 3,4% na parcela destinada a cobrir o aumento dos custos. - Estrutura: empréstimo sênior à KCIC, com capital próprio da PSBI e da Beijing Yawan HSR cobrindo o restante.
Passageiros e início da operação
O Whoosh comprovou a viabilidade da ferrovia interurbana de alta velocidade na Indonésia. O tempo de viagem de ponta a ponta é uma fração do percurso de carro por rodovias congestionadas. O serviço de alta velocidade também impulsionou a demanda por trens alimentadores. Os passageiros fazem uma curta conexão de ônibus até a estação central de Bandung e utilizam o VLT de Jacarta e outros serviços no terminal de Halim. O efeito de rede deve se fortalecer à medida que as conexões melhorarem, mas os ganhos iniciais ainda não fecharam a lacuna financeira criada pelos aumentos de custos.
Quem paga o quê no novo plano
O ministro Erick aventou um modelo em que a KAI se concentra na operação, incluindo material rodante, horários e qualidade do serviço, enquanto o Estado assume a infraestrutura principal, como trilhos, energia e estações. A separação dos ativos pode mudar o quadro financeiro. Ela permite que uma entidade pública mantenha em seu balanço uma infraestrutura de longa duração e recorra a empréstimos com prazos mais longos. A KAI pagaria então pelo acesso por meio de uma tarifa de uso dos trilhos ou de uma taxa de concessão. O objetivo é reduzir os custos de juros da operadora, retirar da demonstração de resultados da KAI a depreciação de ativos que ela deixar de possuir e liberar a administração para se concentrar na receita e no serviço.
Muitos sistemas ferroviários separam a operação da infraestrutura. Na prática, o proprietário público dos trilhos e das estações pode refinanciar os ativos com instrumentos mais baratos, garantidos pelo Estado, ou com financiamentos combinados. Isso pode incluir empréstimos multilaterais, emissão de títulos locais ou produtos estruturados com juros menores. A operadora paga uma tarifa de acesso negociada que reflete o valor social e o potencial comercial. Se a Indonésia adotar esse modelo para o Whoosh, o Estado provavelmente ampliará a supervisão para garantir que a tarifa de acesso continue incentivando a eficiência e, ao mesmo tempo, reconheça o benefício público de viagens mais rápidas e das conexões econômicas entre as cidades.
Danantara entra em cena para intermediar uma solução
O fundo soberano de investimentos da Indonésia, Danantara, está agora no centro do processo. O fundo tornou o Whoosh uma prioridade e trabalha com a KAI em opções para reestruturar a dívida da KCIC e reequilibrar a exposição acionária. O Danantara tem mandato e flexibilidade para captar novos recursos, quitar parte do empréstimo ou organizar uma nova estrutura que reduza a pressão de caixa no curto prazo sobre a KAI e as empresas da PSBI. Isso pode envolver negociar juros menores, estender os vencimentos, buscar um período de carência para o principal ou combinar várias medidas.
O diretor de operações do Danantara, Dony Oskaria, confirmou que a análise está em andamento e avançando. Ele detalhou o estágio da avaliação e a intenção de incluir a solução no plano de trabalho formal do fundo para o ano.
Dony afirmou que o processo de avaliação está em andamento e será concluído em breve.
O novo diretor-presidente da KAI, Bobby Rasyidin, já alertou parlamentares de que as finanças do projeto não podem ser ignoradas. Ele descreveu a dívida da linha de alta velocidade como um risco que pode explodir se não for enfrentado e ressaltou a estreita coordenação com o Danantara para proteger as operações mais amplas da KAI.
Bobby disse em uma audiência parlamentar que a situação da KCIC se assemelha a uma bomba-relógio, com o peso da dívida pressionando o desempenho da KAI caso a reestruturação não avance.
Relações com a China e política moldam a negociação
O Whoosh é um símbolo do aprofundamento das relações entre Indonésia e China e costuma ser mencionado em conversas de alto nível. O projeto é o primeiro serviço de alta velocidade propriamente dito do Sudeste Asiático e uma presença visível da Iniciativa Cinturão e Rota da China. Essa visibilidade tem dois lados. Ela pode favorecer a boa vontade necessária para ajustes técnicos e uma revisão das condições do empréstimo. Também significa que ambos os lados avaliarão o sinal político de qualquer mudança, especialmente se envolver redução de juros ou transferência de riscos entre parceiros.
A Indonésia tem interesse prático em manter a linha funcionando bem. O serviço favorece viagens de negócios, turismo e integração regional em Java. O presidente Prabowo Subianto manifestou apoio à extensão do Whoosh para leste, até Surabaya. Sua equipe está elaborando um novo marco para orientar esse trabalho. Qualquer extensão exigirá lições claras da primeira fase. Isso inclui estabelecer um processo previsível de desapropriação de terrenos, coordenar melhor o projeto desde o início com outros projetos de transporte e criar um plano de financiamento que alinhe os cronogramas de construção a uma evolução realista do número de passageiros.
O aumento de passageiros e da receita pode reduzir a diferença?
O número de passageiros está evoluindo na direção certa. O primeiro semestre de 2025 registrou 2,9 milhões de passageiros, um total expressivo para um serviço novo. A expansão das conexões alimentadoras e uma melhor integração nas duas pontas do trajeto podem elevar a demanda. Em Jacarta, conexões confiáveis com o VLT, o sistema de ônibus de trânsito rápido e os trens suburbanos facilitam o acesso à estação de Halim. Em Bandung, ligações diretas com o centro da cidade reduzem o tempo total de deslocamento. A integração da bilhetagem também pode ajudar, por exemplo, com passagens integradas ou descontos para viagens combinadas.
Os preços são outra ferramenta. A ferrovia de alta velocidade pode adotar tarifas dinâmicas, ajustadas à demanda conforme o horário e o dia da semana. As promoções já levaram mais passageiros a conhecer o serviço. Parcerias com órgãos locais de turismo, universidades e organizadores de congressos podem ocupar trens nos horários de menor movimento. Além da venda de passagens, o desenvolvimento das áreas ao redor das estações pode gerar novas receitas. Muitas ferrovias obtêm receita com aluguéis de espaços comerciais, estacionamentos, publicidade e projetos imobiliários conjuntos em terrenos adjacentes. A Indonésia tem uma grande oportunidade de transformar as estações em polos de negócios e lazer, o que pode elevar a receita sem aumentar as tarifas básicas muito rapidamente.
Mesmo com o crescimento, a administração ainda precisará de uma solução de financiamento. Projetos ferroviários em todo o mundo levam anos para atingir níveis maduros de ocupação. Um perfil de dívida viável dá esse tempo. O papel do Danantara e a proposta de Erick de separar os ativos buscam alinhar o financiamento ao ritmo realista da operação. Esse é o principal equilíbrio a alcançar. Se a linha cumprir sua missão de transporte com uma carga menor de pagamentos da dívida, poderá alcançar uma situação financeira estável sem pressionar os passageiros nem os outros serviços da KAI.
O que isso significa para a extensão entre Jacarta e Surabaya
Autoridades foram francas ao dizer que o plano para Surabaya depende de uma solução duradoura para o Whoosh. A extensão por Java ampliaria a escala e os benefícios, mas também aumentaria o desafio de financiamento. Antes do início de novas obras rumo ao leste, será essencial esclarecer o modelo de negócios da linha atual, incluindo quem será dono dos ativos, quem pagará as tarifas de acesso e como os riscos serão compartilhados. Um marco regulatório atualizado já está sendo preparado para orientar a extensão. A expectativa é que ele trate dos prazos de desapropriação, da gestão de contratos e do papel de investidores privados ao lado dos agentes estatais.
Uma segunda fase provavelmente incluirá construção por etapas, uma evolução realista do número de passageiros e uma combinação de fontes de financiamento que distribua os riscos ao longo do tempo. Um corredor mais amplo também tornará mais importante a integração com o transporte de cargas e os serviços convencionais de passageiros. Os planejadores precisarão garantir que os horários e as conexões minimizem conflitos e maximizem a capacidade de toda a rede da ilha, e não apenas de um único serviço premium.
Riscos para o balanço do Estado e como contê-los
O Estado já apoiou a ferrovia com aportes de capital em empresas relacionadas e respaldo político à KCIC. As empresas da PSBI registraram perdas expressivas em 2024, de cerca de 4,2 trilhões de rupias. Essas perdas pressionam a KAI e empresas semelhantes, que prestam serviços públicos essenciais diariamente. O objetivo da reestruturação é evitar que o projeto de alta velocidade enfraqueça o setor mais amplo de empresas estatais.
Há várias ferramentas para administrar esse risco. Um diálogo entre governos pode preparar o terreno para uma reformulação formal das condições do empréstimo junto ao Banco de Desenvolvimento da China. Um prazo de vencimento mais longo e a redução dos juros aliviariam as necessidades anuais de caixa. Um período de carência para o principal daria fôlego enquanto o número de passageiros cresce. A separação dos ativos permitiria ao Estado refinanciar os trilhos e as estações com instrumentos de prazo mais longo, adequados à infraestrutura. O Danantara pode coordenar a quitação de parte do empréstimo atual, recorrendo potencialmente a títulos domésticos ou a cofinanciamento multilateral para melhorar a composição do financiamento. Cada medida teria um efeito limitado isoladamente, mas, em conjunto, podem restaurar a estabilidade.
Autoridades e comentaristas também observam os exemplos de países que enfrentaram dificuldades com grandes dívidas externas vinculadas à infraestrutura. A situação da Indonésia é diferente em aspectos importantes. O mercado doméstico é grande, o ativo está em operação e é popular, e o Estado dispõe de opções por meio do Danantara e de outros mecanismos. Ainda assim, é preciso disciplina para evitar novas obrigações que apenas transfiram o peso de um lado para outro. O princípio que orienta o processo é simples: manter os trens em operação, preservar tarifas razoáveis, proteger o negócio principal da KAI e adequar o serviço da dívida a um fluxo de caixa realista.
O que saber
- A Indonésia planeja renegociar com a China os empréstimos do Whoosh para aliviar a pressão sobre a Kereta Api Indonesia.
- Uma opção em análise manteria a KAI responsável pela operação dos trens, enquanto o Estado seria dono dos trilhos e das estações e financiaria esses ativos.
- O projeto de 7,3 bilhões de dólares foi financiado em 75% pelo Banco de Desenvolvimento da China, com juros iniciais de 2% e taxa de 3,4% sobre a parcela que cobriu o aumento dos custos.
- O número de passageiros chegou a 2,9 milhões no primeiro semestre de 2025, alta anual de 10%, mas a receita ainda não cobre as necessidades do serviço da dívida.
- A KAI registrou perdas de 1,24 trilhão de rupias relacionadas à linha no primeiro semestre de 2025. O resultado melhorou, mas a carga ainda é elevada.
- O Danantara, fundo soberano de investimentos da Indonésia, coordena com a KAI os planos de reestruturação da dívida.
- Parlamentares cobram soluções concretas para evitar que os riscos se estendam a outras empresas estatais.
- O governo afirma que a extensão entre Jacarta e Surabaya não avançará até que a dívida do Whoosh esteja estabilizada.