Por que o gasoduto importa agora
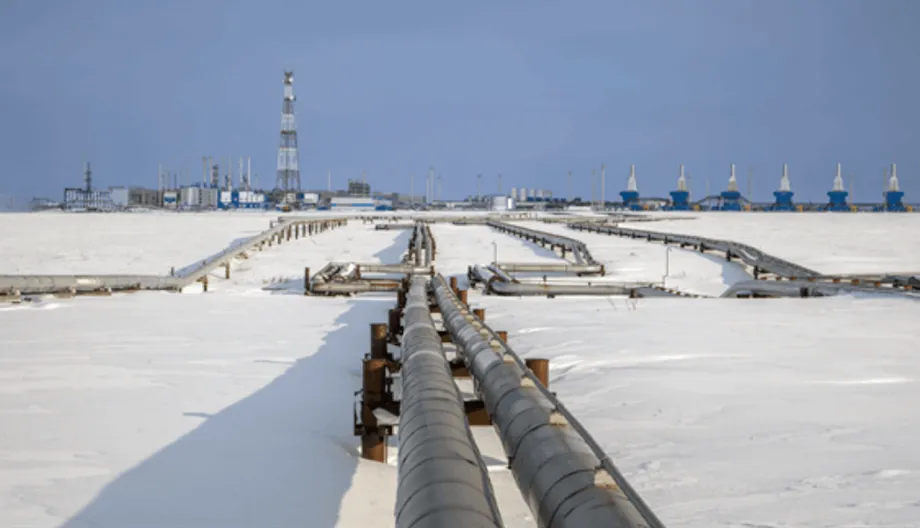
Rússia e China anunciaram um novo passo para construir uma ligação de gás natural que pode redesenhar partes do mapa energético global. O projeto Power of Siberia 2, frequentemente abreviado como PoS2, transportaria até 50 bilhões de metros cúbicos de gás por ano de campos russos para o norte da China, passando pela Mongólia. A Gazprom, gigante estatal russa do gás, afirmou que o memorando para construir o gasoduto é juridicamente vinculante e que a vida útil prevista é de 30 anos. A China não divulgou detalhes equivalentes, e os dois lados ainda precisam definir preços, financiamento e cronogramas de construção. Mesmo assim, o sinal é claro. Moscou quer direcionar para o leste o gás da Sibéria Ocidental que ficou sem destino depois que a Europa reduziu as compras na esteira da invasão da Ucrânia em 2022. Pequim está disposta a considerar mais gás russo por gasoduto, provavelmente com desconto, em condições que atendam à sua estratégia mais ampla.
Conteúdo
- Por que o gasoduto importa agora
- O que o projeto prevê
- Como se encaixa no fornecimento existente
- Quem tem poder de negociação
- Ponto de atrito sobre sanções e reações globais
- O que isso significa para o comércio de GNL
- O papel da Mongólia e os cálculos regionais
- Clima e demanda de longo prazo
- Viabilidade e cronograma
- O que você precisa saber
Os números em destaque são expressivos. Se o PoS2 entrar em operação por volta do início da década de 2030, o fornecimento russo de gás por gasodutos à China poderá superar 100 bcm por ano quando somado ao gasoduto Power of Siberia existente e à rota do Extremo Oriente. Isso equivaleria a mais de um quinto da demanda chinesa projetada de gás para esse período. O gasoduto desviaria gás que antes abastecia a Europa, que importava até 180 bcm por ano antes da guerra. Hoje, as importações europeias de gás russo por gasodutos representam apenas uma fração desse pico. Uma segunda ligação entre Rússia e China marcaria uma guinada energética duradoura de Moscou e uma nova era do comércio de gás centrada na Ásia.
Essa mudança em perspectiva tem peso político. Governos ocidentais tentaram cortar as receitas do Kremlin com energia para limitar a capacidade de Moscou de sustentar a guerra. Um novo gasoduto de longa duração até a China aliviaria essa pressão ao dar à Rússia uma saída estável para o gás. O acordo também surge quando compradores chineses aceitam cargas do projeto Arctic LNG 2, alvo de sanções, em um desafio direto à aplicação das sanções dos Estados Unidos. Para Pequim, o gás por gasoduto garantido em condições favoráveis oferece segurança energética e poder de negociação no mercado de gás natural liquefeito. Para Washington e seus parceiros, o projeto aumenta o risco de as sanções perderem força, ao mesmo tempo que remodela os fluxos globais de GNL.
O que o projeto prevê
O PoS2 foi projetado para transportar gás da Península de Yamal pela Rússia e pela Mongólia até o norte da China. A Mongólia serviria como corredor de trânsito, uma rota que Pequim antes via com cautela, mas que agora parece disposta a aceitar. A capacidade prevista é de 50 bcm por ano, volume próximo ao nível anterior à guerra do Nord Stream 1 para a Alemanha. Executivos da Gazprom mencionaram a possibilidade de uma primeira entrega por volta de 2030, embora esse cronograma dependa de um acordo comercial definitivo, da mobilização para as obras e da aprovação chinesa das conexões a jusante dentro da China.
O novo gasoduto se somaria ao Power of Siberia 1, que começou a fornecer gás ao nordeste da China no fim de 2019 e está aumentando gradualmente a capacidade para 38 bcm por ano, com expansão acordada para 44 bcm. A Rússia também avançou com uma rota para o litoral nordeste da China pelo Extremo Oriente. Juntas, essas ligações elevariam as vendas russas na China a níveis comparáveis às exportações russas por gasodutos para países europeus individualmente antes da guerra, embora o volume total ainda ficasse abaixo do que a Gazprom vendia a toda a União Europeia. A principal diferença está no preço e na rentabilidade. Historicamente, as vendas para a Europa geravam retornos maiores. Levar gás à China por longas distâncias, com os custos de um novo trânsito e dos gasodutos internos chineses, provavelmente resultará em receitas líquidas menores para Moscou.
Como se encaixa no fornecimento existente
A China compra gás de diversas fontes. Importa gás por gasodutos da Ásia Central, especialmente do Turcomenistão, e de Mianmar. Também é a maior compradora mundial de GNL, recebendo cargas do Catar, da Austrália e de outros produtores, enquanto a produção doméstica cresce rapidamente, à medida que empresas estatais perfuram novos campos e aumentam a recuperação. Em 2024, a produção doméstica chinesa de gás superou 240 bcm e as importações de GNL atingiram níveis elevados, enquanto as importações por gasodutos também foram consideráveis. A política de Pequim é equilibrar GNL, gás por gasodutos, produção doméstica, carvão e fontes não fósseis para controlar os custos e reduzir a vulnerabilidade a qualquer fornecedor individual.
Uma rota terrestre pela Mongólia reduziria a exposição a pontos de estrangulamento marítimos, como o Estreito de Malaca, por onde passam cargas de GNL em águas movimentadas e sujeitas a riscos de navegação. Um gasoduto terrestre pode fornecer volumes constantes de base para aquecimento urbano e para a indústria no norte da China, onde a demanda aumenta no inverno. Ainda assim, o GNL oferece um complemento flexível durante ondas de frio, enquanto a produção doméstica e o carvão continuam importantes para a segurança energética. O PoS2 acrescentaria mais uma opção à já diversificada matriz chinesa, em vez de substituir totalmente outras fontes.
Quem tem poder de negociação
O preço é o ponto central da negociação. Líderes russos defendem esse gasoduto há anos, sobretudo após o colapso das vendas para a Europa. A China não tem pressa. Os compradores de Pequim dispõem de muitas alternativas, de contratos de GNL de longo prazo a gasodutos da Ásia Central e ao aumento da oferta doméstica. Isso dá à China poder para insistir em preços menores e condições mais flexíveis. Relatos durante as negociações indicaram que a China buscava preços próximos aos praticados no mercado interno russo, que são subsidiados, e preferia poder receber menos do que a capacidade total se a demanda enfraquecesse. Autoridades russas querem compromissos firmes de compra mínima, ou take-or-pay, que garantam o retorno do investimento de capital.
O risco para Moscou é a concentração. Um único comprador de grande porte pode usar seu poder de mercado nas revisões de preços e no agendamento dos volumes. Para Pequim, o risco é ficar presa ao acordo. Um contrato fixo de gasoduto dura décadas e pode sobreviver ao pico da demanda chinesa por gás se a eficiência energética, as renováveis, a energia nuclear e o armazenamento avançarem mais rápido do que o esperado. Há ainda a questão da moeda de pagamento. Executivos da Gazprom disseram que as transações atuais são divididas entre renminbi e rublos. Se o PoS2 seguir esse modelo, ampliará o comércio de energia fora do sistema do dólar. Isso ajudaria os dois países a administrar a exposição a sanções, mas ainda poderia envolver bancos e empresas chineses em punições financeiras caso Washington amplie as sanções secundárias.
A China também valoriza a flexibilidade dentro de seu próprio mercado. A demanda no norte é altamente sazonal. O crescimento industrial está desacelerando em algumas regiões, e várias províncias costeiras podem alternar entre gás, carvão e renováveis conforme os preços. Os negociadores chineses provavelmente buscarão flexibilidade nos fluxos sazonais e o direito de revender cargas de GNL quando isso for vantajoso. A Rússia quer retiradas constantes ao longo do ano para maximizar a utilização do gasoduto. Essa tensão central moldará o contrato definitivo.
Ponto de atrito sobre sanções e reações globais
Governos ocidentais tentam conter as receitas russas com energia, que financiavam uma grande parte do orçamento de Moscou antes da guerra. Os Estados Unidos impuseram sanções ao projeto Arctic LNG 2 e a alguns navios-tanque russos e redes de logística. Autoridades em Washington também discutiram pressionar os parceiros do Grupo dos Sete a impor tarifas abrangentes sobre as compras de petróleo russo por China e Índia. A Europa prometeu deixar de importar gás russo por gasodutos até 2027 e substituiu a maior parte dos fluxos por GNL dos Estados Unidos, do Catar e de outros fornecedores. Um novo gasoduto russo para a China poderia manter a renda de Moscou mesmo com o afastamento da Europa.
A recente aceitação pela China de cargas do Arctic LNG 2 evidenciou esse atrito. Entregas feitas por uma frota de navios-tanque com nomes e bandeiras alterados testaram até onde vai a aplicação das sanções. Para Pequim, a segurança energética é prioridade, e o fornecimento russo com desconto é atraente. Para Washington e as capitais europeias, essas compras enfraquecem a pressão sobre o Kremlin. A mensagem em torno do PoS2 amplia o teste. Mesmo sem um preço definitivo, um memorando pode ser um sinal político de que Moscou e Pequim estão estreitando os laços no comércio de energia apesar da pressão ocidental.
Guo Jiakun, porta-voz do Ministério das Relações Exteriores da China, apresentou a posição de Pequim em termos claros de interesses nacionais.
A China adotará medidas de abastecimento energético que sejam adequadas ao país, com base em seus interesses nacionais, e defenderá firmemente sua própria soberania e seus interesses de segurança e desenvolvimento.
O presidente ucraniano, Volodymyr Zelensky, pediu aos compradores que evitassem totalmente a energia russa para reduzir os recursos de guerra de Moscou.
A compra de qualquer tipo de energia da Rússia deve parar se o objetivo for deter a agressão russa.
Agora, os formuladores de políticas precisam fazer escolhas que envolvem custos e benefícios. Tarifas ou sanções secundárias contra compradores de energia russa poderiam atingir as receitas, mas medidas abrangentes elevariam os custos de insumos para as economias asiáticas e poderiam provocar retaliações. Até agora, a China evitou punições por comprar combustíveis russos, embora algumas empresas e bancos chineses tenham sido sancionados por transações ligadas à Rússia. O acordo do PoS2 está no centro dessas tensões.
Além do risco de sanções em destaque, a moeda do comércio é outro ponto de atrito. Se as futuras vendas de gás forem liquidadas principalmente em renminbi e rublos, a participação do dólar no faturamento global da energia poderá cair. Isso afetaria o alcance das sanções, o custo das operações de proteção contra oscilações de preços e a forma como os bancos internacionais administram os riscos de conformidade.
O que isso significa para o comércio de GNL
O gasoduto remodelaria o mercado de GNL na década de 2030. Se a China garantir até 50 bcm de gás por gasoduto a baixo custo, sua demanda por cargas adicionais de GNL poderá diminuir em anos de condições médias. A China já tem uma grande carteira de contratos de GNL de longo prazo e revendeu cargas quando a demanda doméstica estava fraca. Com mais gás por gasodutos, as empresas chinesas poderiam se tornar negociadoras ainda mais ativas, revendendo excedentes para a Europa ou o sul da Ásia e atuando como fornecedoras de ajuste quando os preços forem favoráveis.
Para os exportadores dos Estados Unidos, isso é um sinal de alerta. Antes das recentes tensões comerciais, compradores chineses assinaram vários contratos de longo prazo com projetos americanos. Esses volumes poderiam ter aumentado a participação dos Estados Unidos nas importações chinesas de GNL no fim da década. Desde então, tarifas e tensões políticas esfriaram esse fluxo. Se o PoS2 avançar, novos projetos americanos de GNL poderão ter mais dificuldade para chegar a uma decisão final de investimento, pois um dos maiores compradores potenciais precisaria de menos cargas no mercado à vista e poderia adiar novas compras. Os terminais americanos existentes ainda enviariam cargas para a Europa e a América Latina, mas um pilar adicional da demanda no nordeste asiático seria menos certo.
O Catar também está exposto. O país está ampliando a capacidade nos campos North Field East e North Field South, com um grande volume de oferta buscando compradores no fim da década de 2020 e no início da década de 2030. Compradores chineses já recebem uma parcela expressiva do GNL catariano. Se os volumes russos por gasodutos substituírem parte desse crescimento, Doha talvez precise aceitar preços menores ou procurar com mais afinco compradores na Europa e no sul da Ásia. Uma oferta global maior, somada à demanda chinesa mais fraca em alguns anos, poderia inclinar o mercado a favor dos compradores e aumentar a concorrência para projetos de GNL com custos mais altos.
Os preços ainda oscilarão conforme o clima e a geopolítica. Se o GNL no mercado à vista permanecer abaixo de cerca de 12 dólares por milhão de unidades térmicas britânicas no inverno, as empresas chinesas de serviços públicos poderão preferir cargas para equilibrar a demanda nos picos. Se os preços dispararem, o gás de gasodutos com fórmulas de preço fixas e a produção doméstica terão um papel maior. O PoS2 aumenta a capacidade da China de alternar entre essas opções, fortalecendo sua posição nas negociações de preços.
O papel da Mongólia e os cálculos regionais
A rota pela Mongólia traz vantagens e riscos. O corredor oferece um caminho terrestre direto até o norte da China, reduzindo a exposição marítima e evitando rotas marítimas congestionadas. Para Ulaanbaatar, receber a infraestrutura de trânsito promete investimentos, empregos na construção e receitas regulares com tarifas de passagem. Um projeto desse porte poderia impulsionar o crescimento e modernizar partes da rede energética.
A Mongólia também segue uma política de Terceiro Vizinho, cultivando relações com parceiros além da Rússia e da China, inclusive países democráticos e instituições internacionais. Essa abordagem pode expor o projeto a disputas políticas. Parceiros ocidentais podem pressionar a Mongólia sobre padrões de governança, salvaguardas ambientais ou cumprimento de sanções. Segundo relatos, os negociadores incluíram uma cláusula alternativa que permitiria redirecionar a rota pelo Cazaquistão se surgissem problemas graves na Mongólia. A inclusão dessa cláusula reduz o risco geopolítico para Pequim e Moscou, mas não elimina os desafios locais e regulatórios. A segurança ao longo da rota, especialmente em longos trechos de estepe e áreas de fronteira, exigirá investimentos e coordenação.
Clima e demanda de longo prazo
A transição energética da China está ganhando velocidade. A expansão da energia eólica e solar tem sido rápida, o armazenamento em baterias está crescendo, e novas unidades nucleares continuam entrando em operação. Pequim prometeu atingir o pico das emissões de carbono antes de 2030. O gás pode substituir o carvão no aquecimento e na indústria, reduzindo a poluição do ar local e a intensidade de carbono, mas o crescimento total da demanda por gás é incerto. Em vários cenários, a demanda atinge o pico na década de 2030 e cai lentamente à medida que a eletrificação se expande e a geração limpa cresce.
Essa perspectiva influencia o debate sobre o gasoduto. Um novo gasoduto de grande porte representa um compromisso de várias décadas. Se a demanda estagnar, a China terá de usar a linha para substituir ainda mais GNL ou receber volumes menores, deixando a Rússia com capacidade ociosa. A sazonalidade da demanda no norte da China torna o cenário mais complexo. O aquecimento no inverno aumenta muito o consumo, que diminui na primavera. A economia do projeto é mais favorável quando o gasoduto pode transportar volumes constantes o ano inteiro a preços competitivos em relação ao GNL e ao gás doméstico. Os planejadores chineses avaliarão essas variáveis diante do valor estratégico de um fornecimento terrestre confiável.
Viabilidade e cronograma
Um memorando para construir não é um contrato de fornecimento. Elementos importantes ainda parecem indefinidos. A China não confirmou publicamente as fórmulas de preço, as parcelas do financiamento nem quem construirá cada trecho. A viabilidade comercial depende de um preço que satisfaça os dois lados, de custos de construção dentro do orçamento e de um plano claro para conectar o gasoduto aos centros de demanda chineses, que já contam com redes extensas e fontes concorrentes de fornecimento. Alguns especialistas duvidam que as obras comecem em breve. Muitos veem o anúncio tanto como um sinal político e um teste da reação ocidental quanto como uma decisão final de investimento.
Mesmo com aprovação política, a engenharia é exigente. O trecho russo precisa ligar o gás de Yamal ao ponto de entrada na Mongólia, e a linha principal mongol terá de atravessar terrenos variados. Depois, a China precisará conectar o gás às redes existentes perto das cidades do norte. A Gazprom pode avançar rapidamente do seu lado com empreiteiras nacionais, mas o ritmo final dependerá do acordo comercial. Se a construção começar mais para o fim desta década, a chegada do primeiro gás por volta de 2030 é possível, mas está longe de ser garantida. A China manterá suas opções em aberto até o último momento, preservando seu poder de negociação com GNL, gasodutos da Ásia Central e a produção doméstica.
O que você precisa saber
- O Power of Siberia 2 transportaria até 50 bcm de gás russo por ano para a China, passando pela Mongólia, e teria vida útil prevista de 30 anos.
- A Gazprom anunciou um memorando para a construção. A China não divulgou os termos definitivos, e preço, financiamento e cronograma continuam indefinidos.
- Se for concluído no início da década de 2030, o fornecimento total de gás russo à China por gasodutos poderá superar 100 bcm por ano, somadas as rotas existentes.
- O acordo redirecionaria gás de Yamal que antes abastecia a Europa e poderia aliviar a pressão das sanções ocidentais ao manter as receitas russas com energia.
- Pagamentos em renminbi e rublos reduziriam o uso do dólar no comércio de gás e complicariam a aplicação das sanções.
- A China tem poder nas negociações graças à diversidade de opções de fornecimento, ao aumento da produção doméstica e à flexibilidade para alternar entre gás por gasodutos e GNL.
- O projeto poderia reduzir a dependência chinesa do GNL transportado por pontos de estrangulamento marítimos e acrescentar uma rota terrestre segura.
- Os exportadores de GNL dos Estados Unidos e do Catar podem enfrentar uma demanda menor na China na década de 2030, o que pode afetar preços e decisões de investimento.
- A Mongólia pode se beneficiar das tarifas de trânsito e dos investimentos, mas precisa equilibrar sua política de Terceiro Vizinho e lidar com exigências de governança e segurança.
- O início mais cedo e realista das entregas seria por volta de 2030, e o valor do gasoduto dependerá da futura demanda chinesa por gás em um sistema energético em rápida transformação.