Adoção rápida em meio ao aumento das perdas com golpes
Clientes de bancos de Singapura bloquearam mais de S$ 30 bilhões para manter suas economias fora do alcance de golpistas, e mais de 370 mil pessoas usavam ferramentas de bloqueio de dinheiro em 30 de junho. Os números refletem a rápida adesão em todo o país desde que o recurso foi lançado, no fim de 2023, e mostram como bancos e clientes estão levando a sério o aumento de golpes de phishing, malware e engenharia social. A ideia central é simples. As pessoas podem reservar parte dos depósitos em sua conta bancária, e esses fundos bloqueados não podem ser movimentados digitalmente, mesmo que um criminoso assuma o controle do celular ou obtenha as credenciais de acesso ao banco online da vítima.
Conteúdo
- Adoção rápida em meio ao aumento das perdas com golpes
- Como funciona o recurso de bloqueio de dinheiro
- Quais bancos oferecem o recurso e como as opções diferem
- Bancos locais: DBS, OCBC e UOB
- Bancos estrangeiros e outros participantes do varejo
- Bancos digitais e novas tecnologias
- Quem usa o bloqueio de dinheiro e quanto protege
- Indícios de que o recurso está evitando perdas
- O que o bloqueio de dinheiro não impede e as outras medidas contra golpes
- Medidas práticas para usar bem o bloqueio de dinheiro
- O que vem a seguir para bancos e clientes
- Em resumo
As primeiras versões foram lançadas em novembro de 2023 pelo DBS, OCBC e UOB. Em meados de 2024, o recurso já havia chegado a outros grandes bancos de varejo, entre eles Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank e HSBC. Em 2025, bancos digitais voltados a clientes de varejo, como GXS Bank, MariBank e Trust Bank, começaram a lançar suas próprias versões. A Autoridade Monetária de Singapura (MAS, na sigla em inglês) coordenou com os bancos a expansão das opções de bloqueio de dinheiro em todo o setor e o aprimoramento dos processos para que os clientes bloqueiem e desbloqueiem seus fundos.
A adesão acelerou à medida que as perdas com golpes aumentaram. A Polícia de Singapura informou que as perdas relacionadas a golpes chegaram a cerca de S$ 1,1 bilhão em 2024, e dados oficiais apontaram perdas de pelo menos S$ 385,6 milhões apenas no primeiro semestre de 2024. Nesse contexto, a MAS e o setor bancário passaram a apostar em ferramentas que criam mais obstáculos para ações arriscadas, sobretudo as iniciadas em dispositivos comprometidos. O bloqueio de dinheiro está no centro dessa iniciativa, junto com autenticação reforçada, alertas de transações e bloqueios por botão de emergência que suspendem todo o acesso ao banco digital até que o cliente recupere o controle.
Como funciona o recurso de bloqueio de dinheiro
O bloqueio de dinheiro permite que os clientes escolham um valor em sua conta atual ou em uma conta vinculada que não poderá ser transferido por meio do banco online ou do aplicativo. Transferências, pagamentos e saques digitais ficam bloqueados para a parte protegida. A única forma de acessar esse dinheiro é desbloqueá-lo por um método mais seguro, geralmente uma etapa física que criminosos não conseguem concluir remotamente. Os bancos criaram o processo para desacelerar ações de alto risco e fazer com que qualquer tentativa de roubo fracasse sem uma verificação presencial. Os fundos bloqueados continuam rendendo a taxa de juros vigente na conta correspondente. Em alguns casos, como em certas contas com juros bônus ou depósitos a prazo, os fundos bloqueados também mantêm as condições de juros bônus.
O processo de desbloqueio varia de banco para banco. Alguns exigem que o cliente vá a uma agência com documentos de identificação. Outros permitem o desbloqueio em um caixa eletrônico com cartão físico e senha. Várias instituições estabelecem um período de espera antes que os fundos possam ser sacados após o desbloqueio. Bancos digitais acrescentaram suas próprias proteções, como exigir a aproximação de um cartão a um celular com comunicação por campo de proximidade (NFC) e uma senha adicional, seguida de um período de espera antes que o saque possa ser feito. O objetivo é o mesmo em todo o setor. Um ladrão que convenceu a vítima a instalar malware ou fornecer códigos de uso único não consegue acessar os fundos reservados, pois a etapa final exige a presença física do titular da conta ou um controle que um invasor remoto não pode cumprir.
No início da implementação, a MAS afirmou que os bancos estavam aprimorando a experiência do usuário, por exemplo, permitindo que os clientes bloqueassem dinheiro na própria conta em vez de exigir uma conta separada. A autoridade informou ao Parlamento que os saldos bloqueados estavam protegidos contra os golpes de phishing e malware que vinham afetando os usuários. Como afirmou o banco central em uma resposta oficial, não houve casos de retirada de fundos protegidos pelo bloqueio de dinheiro por esses métodos.
Até o momento, não houve relatos de golpes de phishing ou malware envolvendo fundos protegidos pelo Money Lock.
Essa combinação de obstáculos adicionais e resultados tranquilizadores ajudou a impulsionar a adesão ao longo de 2024 e em 2025.
Quais bancos oferecem o recurso e como as opções diferem
Hoje, o bloqueio de dinheiro está disponível nas principais instituições de varejo de Singapura. Os três bancos locais tradicionais, DBS, OCBC e UOB, foram os primeiros a oferecer o recurso. Até o fim de 2024, Citibank, HSBC, Maybank e Standard Chartered aderiram, e o Bank of China Singapore e o CIMB Singapore também lançaram suas versões. Em 2025, os bancos digitais GXS Bank, MariBank e Trust Bank entraram no mercado com ferramentas desenvolvidas para seus próprios aplicativos e métodos de autenticação. O resultado é uma ampla cobertura para clientes de varejo, com opções que refletem o desenho dos produtos e os controles de risco de cada banco.
Bancos locais: DBS, OCBC e UOB
O DBS chama sua versão de digiVault. Depois de testes iniciais que exigiam uma conta-cofre separada, o DBS ampliou a ferramenta para que os clientes possam bloquear fundos na própria conta e continuar recebendo os juros vigentes. O banco informa que a adesão é alta entre diferentes grupos demográficos e continua ampliando os controles de segurança que os clientes podem gerenciar, além do bloqueio de dinheiro. Em geral, o desbloqueio exige uma etapa presencial em uma agência, criando uma pausa deliberada antes que os fundos possam ser sacados.
O OCBC integrou o bloqueio de dinheiro às contas correntes, de poupança e de depósito a prazo. Nos dois primeiros meses após o lançamento, mais de 30 mil clientes usaram o recurso para bloquear mais de S$ 3,3 bilhões. Mais tarde, o OCBC estendeu a função aos depósitos a prazo, permitindo que os clientes bloqueiem o acesso digital aos depósitos e os desbloqueiem em caixas eletrônicos, com cartão e senha, ou em uma agência. A adesão continuou crescendo em 2025. Até o fim de agosto, o OCBC informou que quase S$ 13 bilhões estavam bloqueados em mais de 108 mil contas. Segundo o banco, a maioria das pessoas bloqueia os fundos excedentes e mantém uma reserva desbloqueada para contas e emergências.
Inicialmente, o UOB exigia que os clientes abrissem uma conta específica para o bloqueio de dinheiro e informou que estudava oferecer o recurso nas contas existentes. O desbloqueio pode ser feito em caixas eletrônicos. O banco afirmou que tinha mais de 160 mil usuários no fim de julho, refletindo o forte interesse de clientes que preferem separar os gastos do dia a dia das economias de longo prazo. O UOB também destacou casos em que o bloqueio de dinheiro limitou as perdas quando uma vítima começou a transferir dinheiro sob influência de um golpista.
Bancos estrangeiros e outros participantes do varejo
Standard Chartered, Maybank e HSBC disponibilizaram o bloqueio de dinheiro até o fim de 2024, seguindo as orientações do setor. O Citibank informou ter mais de 500 usuários no primeiro semestre de 2025, enquanto lançava o recurso gradualmente em Singapura. O CIMB Singapore afirmou que mais de 6.400 clientes haviam protegido mais de S$ 310 milhões com sua versão. O Bank of China Singapore informou que mais de 5.000 contas usavam a ferramenta. Embora as etapas exatas de desbloqueio variem, todas exigem controles mais rigorosos do que os processos digitais que os criminosos tentam explorar.
Bancos digitais e novas tecnologias
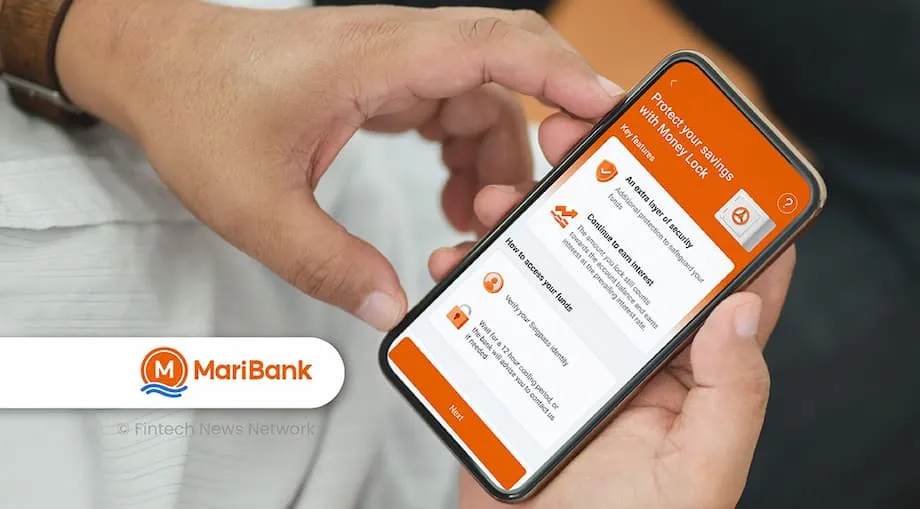
O Trust Lock, do Trust Bank, acrescenta uma camada de verificações que dependem do dispositivo e do cartão. Os clientes podem bloquear valores específicos em diferentes reservas de poupança, e qualquer saque exige aproximar um cartão físico Trust de um celular com NFC e inserir uma chave Trust de seis dígitos. Depois disso, há uma espera obrigatória de 12 horas antes que o dinheiro possa ser movimentado. Para quem não tem celular com NFC, o Trust exige verificações de identidade em seu centro de atendimento. O GXS Bank e o MariBank também introduziram o bloqueio de dinheiro em 2025 para oferecer proteção semelhante a seus clientes. Essas opções têm o mesmo objetivo: impedir que invasores remotos que controlam um celular façam transferências de alto valor com os fundos bloqueados.
Quem usa o bloqueio de dinheiro e quanto protege
A adesão abrange diferentes faixas etárias, com uma leve concentração entre clientes de meia-idade e mais velhos. Dados iniciais apresentados ao Parlamento em 2024 mostraram que clientes com 50 anos ou mais representavam cerca de 44% dos usuários, enquanto aqueles entre 30 e 50 anos correspondiam a aproximadamente 41% e os menores de 30 anos, a cerca de 15%. Em outubro de 2024, a MAS informou que os clientes de 30 a 49 anos formavam o maior grupo, com 43%; os maiores de 50 anos representavam 42%, e os usuários mais jovens continuavam em 15%. Os clientes com 50 anos ou mais tendem a bloquear valores maiores, sinal de que aposentados e pessoas próximas da aposentadoria usam o recurso para proteger economias acumuladas.
O crescimento tem sido acentuado. Em fevereiro de 2024, pouco depois do lançamento, havia mais de 61 mil contas com bloqueio de dinheiro e mais de S$ 5,4 bilhões protegidos. Em março de 2024, o total de fundos bloqueados chegou a S$ 6,6 bilhões em mais de 78 mil contas. No fim de outubro de 2024, a MAS informou que mais de 181 mil clientes haviam bloqueado cerca de S$ 15,8 bilhões. Em 31 de maio de 2025, mais de 350 mil clientes haviam bloqueado quase S$ 28 bilhões. Os dados mais recentes apontam mais de 370 mil usuários e mais de S$ 30 bilhões bloqueados no fim de junho.
A forma como as pessoas usam o recurso também importa. O OCBC afirma que mais de 70% de seus clientes que usam o bloqueio de dinheiro protegeram mais de S$ 10 mil, mas mais da metade ainda mantém pelo menos S$ 10 mil desbloqueados para as despesas do dia a dia. Menos de 1% bloqueia todos os fundos. Esse padrão reflete o objetivo do recurso. As pessoas protegem as economias de longo prazo com uma barreira mais forte e mantêm dinheiro suficiente disponível para contas e emergências. Como os saldos bloqueados continuam rendendo juros, os clientes não abrem mão de rendimentos em troca de segurança.
Indícios de que o recurso está evitando perdas
Em sua atualização de outubro de 2024, a MAS destacou que o bloqueio de dinheiro já havia evitado perdas maiores em casos nos quais a vítima começou a transferir dinheiro pressionada por um golpista. O UOB descreveu o caso de um cliente que enviou S$ 700 para uma conta suspeita e depois tentou enviar mais. Como S$ 50 mil estavam protegidos pelo bloqueio de dinheiro, a transferência maior não foi realizada. Essa pausa também deu ao cliente tempo para recuar e reavaliar o que estava acontecendo.
Uma reportagem do Straits Times contou o caso de uma aposentada de pouco mais de 60 anos, identificada como Kelly, que perdeu cerca de S$ 33 mil após clicar em um anúncio falso nas redes sociais. O anúncio levava a um aplicativo instalado por fora da loja oficial que continha malware. Os golpistas assumiram o controle do celular e desviaram dinheiro das contas desbloqueadas. Não conseguiram acessar os mais de S$ 110 mil que ela havia protegido com o bloqueio de dinheiro do OCBC, cujo desbloqueio exigia uma visita a uma agência ou a um caixa eletrônico. Esse caso, um dos primeiros exemplos confirmados, mostrou como o recurso pode evitar a perda total mesmo quando os invasores têm acesso completo ao dispositivo da vítima.
A MAS afirmou, em uma resposta parlamentar de fevereiro de 2024, que não havia relatos de golpes de phishing ou malware que tivessem retirado dinheiro de saldos bloqueados. Embora os golpistas ainda consigam manipular vítimas para que façam transferências autorizadas com fundos desbloqueados, o bloqueio de dinheiro reduz o valor em risco a qualquer momento e aumenta a chance de a vítima ou um funcionário do banco intervir antes que quantias maiores sejam movimentadas.
O que o bloqueio de dinheiro não impede e as outras medidas contra golpes
A maioria das perdas com golpes em Singapura envolve transferências autorizadas. A vítima acredita que está pagando a um vendedor, a um interesse amoroso, a um recrutador de emprego ou a uma autoridade. Ela envia o dinheiro por vontade própria, mesmo quando funcionários do banco a alertam para parar. O bloqueio de dinheiro não pode impedir uma transferência que o titular legítimo da conta confirma usando a parte desbloqueada. Por isso, a MAS e os bancos adotaram outras medidas para desacelerar ações arriscadas e alertar as pessoas quando algo parece suspeito. No último ano, os bancos eliminaram gradualmente as senhas de uso único enviadas por SMS para o acesso digital de clientes que usam tokens digitais, fechando uma via comum de phishing. Vários bancos passaram a exibir alertas para transferências de alto valor, pedindo que os clientes reconsiderem antes de prosseguir. A MAS incentivou as instituições a adotar períodos de espera para alterações de alto risco, como aumentar limites de transferência ou mudar dados de contato.
Em junho de 2025, os bancos ativaram uma vigilância antifraude reforçada no âmbito do Marco de Responsabilidade Compartilhada, monitorando saídas rápidas de dinheiro e outros comportamentos que possam indicar golpes. O banco central também trabalha com as instituições para reforçar a autenticação de usuários em ações online de maior risco, incluindo o uso de um token físico de segurança que precisa ser conectado a um dispositivo para certos pagamentos. Singapura também ampliou os poderes de fiscalização. Agora, a polícia pode bloquear, sem consentimento, as contas de possíveis vítimas de golpes para impedir novas perdas enquanto investigadores e bancos tentam contatar a pessoa e verificar o que aconteceu.
Os bancos também reforçaram a segurança de seus aplicativos. Quando um aplicativo suspeito é detectado em um dispositivo Android, vários aplicativos bancários restringem o acesso. Em 2025, o DBS adicionou um controle que exige que os clientes ativem uma permissão antes de adicionar um cartão a uma carteira digital, criando uma pausa extra que já ajudou a reduzir fraudes com cartões armazenados. Essas medidas refletem uma orientação mais ampla. Líderes da MAS afirmaram que Singapura precisa priorizar a segurança em vez da conveniência quando necessário, pois os criminosos se apressam em explorar qualquer brecha. O objetivo geral é criar obstáculos adicionais para ações arriscadas sem complicar o uso do banco no dia a dia.
Medidas práticas para usar bem o bloqueio de dinheiro
O bloqueio de dinheiro funciona melhor quando combinado com alguns hábitos simples. Os clientes podem reduzir sua exposição e, ao mesmo tempo, manter flexibilidade suficiente para as necessidades do dia a dia.
- Decida quanto reservar com base nos gastos mensais e em uma quantia para emergências. Muitos clientes bloqueiam apenas as economias excedentes.
- Use espaços separados para objetivos diferentes. Mantenha os gastos do dia a dia em uma conta e proteja as economias de longo prazo com o bloqueio de dinheiro.
- Anote as etapas de desbloqueio do seu banco. Se for necessário ir a uma agência ou a um caixa eletrônico, planeje o tempo e os documentos necessários.
- Evite instalar aplicativos de fora das lojas oficiais. Se o celular pedir que você desative as configurações de segurança, pare e peça ajuda.
- Ative os alertas de transações e defina limites menores para transferências do dia a dia. Aumente os limites apenas quando necessário e reduza-os novamente depois.
- Use o botão de emergência do banco se suspeitar que houve uma invasão. Ele bloqueia o acesso digital enquanto você protege o dispositivo e a conta.
- Desconfie de qualquer pessoa que pressione você a movimentar dinheiro rapidamente. Bancos e órgãos governamentais não vão pressionar você a transferir fundos para contas “seguras”.
O que vem a seguir para bancos e clientes
O setor espera que a adesão continue crescendo nos próximos meses. À medida que mais bancos aprimoram os processos de desbloqueio e ampliam o suporte a outros tipos de conta, os clientes ganham mais formas de proteger saldos maiores sem abrir mão dos juros. Bancos digitais estão testando verificações por dispositivo e cartão e adicionando atrasos programados que dificultam roubos remotos. Ao mesmo tempo, a MAS indicou que não pretende tornar obrigatório o bloqueio de dinheiro em todas as instituições. Em vez disso, prefere incentivar a adesão e acompanhar os resultados. A autoridade também está testando formas mais fortes de autenticação para transações de maior risco e pedindo aos bancos que criem obstáculos adicionais para atividades comumente visadas por golpistas.
O uso de aproximação NFC, senha e espera de 12 horas pelo Trust Bank mostra como novos controles podem ser adicionados sem tornar impossível o uso cotidiano dos serviços bancários. O DBS ampliou as ferramentas de segurança que os clientes podem gerenciar, incluindo verificações de permissão no aplicativo que criam pausas deliberadas quando criminosos tentam adicionar cartões a carteiras digitais. Mais bancos estão adotando alertas antes de transferências incomuns ou de alto valor. Em todo o sistema, a prioridade é criar mais verificações entre um dispositivo comprometido e uma transferência de alto valor, além de informar os clientes com clareza sobre como identificar golpes e onde buscar ajuda rapidamente.
O bloqueio de dinheiro não é uma solução infalível. É uma camada de uma estratégia de defesa em profundidade que agora inclui verificações de dispositivos, alertas, períodos de espera e maiores poderes para que a polícia e os bancos intervenham quando um golpe está em andamento. À medida que a adesão cresce, o maior valor do recurso pode estar em limitar as perdas quando todo o resto falha e em dar às pessoas uma pausa essencial para pensar antes que uma quantia elevada saia da conta.
Em resumo
- Mais de 370 mil pessoas em Singapura usaram ferramentas de bloqueio de dinheiro, protegendo mais de S$ 30 bilhões em 30 de junho.
- Os bancos locais lançaram o recurso em novembro de 2023, e hoje a maioria dos grandes bancos de varejo e dos bancos digitais o oferece.
- Os saldos bloqueados não podem ser movimentados digitalmente. Em geral, o desbloqueio exige uma visita a um caixa eletrônico ou a uma agência, muitas vezes com um período de espera.
- No início de 2024, a MAS informou que não havia casos de retirada de dinheiro de fundos bloqueados por meio de phishing ou malware.
- A maioria dos usuários bloqueia as economias excedentes e mantém uma reserva desbloqueada para contas e emergências.
- O recurso já limitou perdas em casos reais ao bloquear grandes transferências após um pagamento inicial de pequeno valor.
- O bloqueio de dinheiro não impede transferências autorizadas com fundos desbloqueados. Por isso, os bancos e a MAS adotaram alertas, períodos de espera e autenticação reforçada.
- A polícia pode bloquear as contas de possíveis vítimas para interromper golpes em andamento enquanto os casos são verificados.
- A adesão cresce à medida que os bancos aprimoram o recurso e o ampliam para outros tipos de conta. A MAS incentiva o uso, mas não o torna obrigatório.