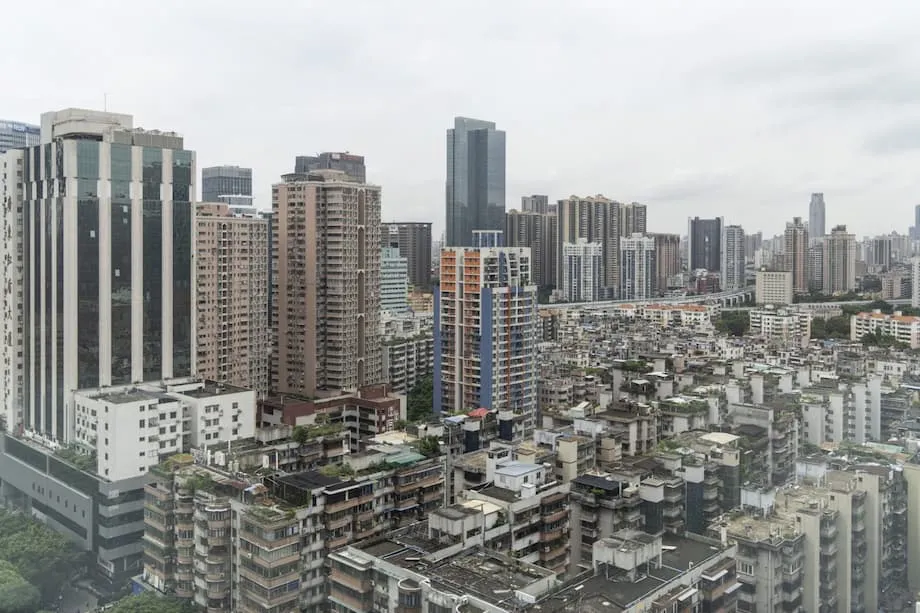
Novos sinais de tensão em agosto
A crise do setor imobiliário chinês se aprofundou em agosto, ressaltando que a queda dos preços e o apoio pontual de políticas públicas ainda não foram suficientes para recuperar a confiança dos compradores. Dados preliminares da China Real Estate Information Corp mostram que as vendas de imóveis novos das 100 maiores incorporadoras chegaram a 207 bilhões de yuans em agosto, queda de 17,6% em relação ao ano anterior e sexto recuo mensal consecutivo. A retração de agosto veio após uma forte queda em julho, quando as vendas recuaram 24% na comparação anual. A fraqueza persistiu mesmo com as maiores cidades do país flexibilizando as regras para a compra de imóveis e o crédito imobiliário ficando mais barato.
Conteúdo
- Novos sinais de tensão em agosto
- Qual é a profundidade da queda?
- Preços caem mesmo com descontos
- O que está afastando os compradores?
- Medidas de política pública e seus primeiros efeitos
- Há sinais de estabilização?
- Incorporadoras, dívida e consolidação
- Por que isso importa para a economia como um todo
- O que poderia recuperar a confiança
- O essencial
Os preços continuaram caindo junto com as vendas. Dados de julho do Escritório Nacional de Estatísticas mostraram que os preços de imóveis novos recuaram 0,3% em relação a junho, repetindo a queda mensal de junho e prolongando uma longa sequência de recuos anuais. A persistência da fraqueza dos preços, somada às vendas fracas e aos gastos cautelosos das famílias, reacendeu as preocupações com os riscos de deflação e a sustentabilidade da recuperação da China no pós-pandemia.
Autoridades de Pequim e Xangai anunciaram novas medidas em agosto para flexibilizar as restrições à compra de imóveis e reduzir o custo da aquisição. Analistas receberam as iniciativas como um apoio na direção certa, mas a avaliação predominante é que o suporte das políticas públicas continua incremental. As mudanças tiveram efeitos localizados, especialmente nas cidades de primeira linha, mas ainda não provocaram uma recuperação ampla e duradoura da demanda em todo o país.
Qual é a profundidade da queda?
A dimensão do ajuste do setor imobiliário fica evidente quando comparada à história recente. A Bloomberg calculou que as vendas de julho das 100 maiores incorporadoras somaram 211,2 bilhões de yuans, quase um quarto a menos que um ano antes e 38% abaixo de junho. Em comparação com o pico do mercado, em meados de 2021, as vendas mensais de imóveis em todo o país estão agora abaixo da metade, segundo análises acadêmicas. Já a atividade de desenvolvimento imobiliário caiu cerca de um terço, enquanto os lançamentos de imóveis recuaram aproximadamente dois terços. São níveis associados às correções imobiliárias mais severas observadas internacionalmente nas últimas décadas.
Os índices de preços contam uma história semelhante. O ING estima que, desde o pico nacional, os preços de imóveis novos caíram cerca de 10,7%, enquanto os de imóveis usados recuaram aproximadamente 18,8%. Apenas um punhado das 70 cidades acompanhadas registrou alguma melhora mensal em julho. A abrangência das quedas é importante, pois a existência de um piso de preços confiável costuma ser condição para uma recuperação duradoura das vendas em mercados nos quais os imóveis representam uma parcela significativa do patrimônio das famílias.
Mesmo com a base fraca de vendas dos últimos anos, a tendência de queda persistiu em 2025. O nível mínimo da atividade ainda não foi alcançado nas cidades menores, onde as pressões demográficas e o excesso de oferta pesam mais. Uma avaliação de uma agência de classificação de risco descreve o mercado como polarizado: construtoras estatais e regiões de primeira linha demonstram mais resiliência, enquanto muitas incorporadoras privadas e cidades menores enfrentam dificuldades de acesso a financiamento e demanda fraca.
Preços caem mesmo com descontos
Dados recentes mostram quedas mensais constantes e uma redução lenta dos recuos anuais em algumas das principais cidades. Em julho, 60 das 70 cidades registraram queda mensal dos preços, segundo cálculos da Reuters baseados em estatísticas oficiais. Os recuos anuais diminuíram modestamente: os preços de imóveis novos caíram 2,8% em relação a julho do ano passado, ante uma queda anual de 3,2% em junho. O quadro varia conforme a categoria das cidades. Nas cidades de primeira linha, o ritmo de queda desacelerou ligeiramente, e Xangai chegou a registrar uma pequena alta mensal, enquanto muitas cidades de segunda e terceira linha continuaram sob pressão mais ampla nos preços.
O mercado de imóveis usados também está sob pressão. Os preços de revenda recuaram ainda mais em julho, tanto na comparação mensal quanto na anual. As quedas diminuíram em algumas cidades menores, mas se acentuaram em partes das cidades de primeira linha. A queda persistente dos preços de imóveis usados importa porque molda as expectativas sobre o valor futuro dos imóveis e afeta o mercado de troca por unidades melhores. Quando as famílias esperam novas quedas, muitas vezes adiam as compras, o que reduz as vendas de imóveis novos e a atividade de construção.
Os preços já acumulam mais de dois anos de queda anual, o que mudou a forma como as famílias veem os imóveis como reserva de valor. Muitos compradores agora priorizam unidades prontas para morar, de incorporadoras consideradas financeiramente sólidas, mesmo que isso signifique pagar mais do que por imóveis vendidos na planta e ainda em construção. Essa mudança direcionou a demanda para construtoras estatais e projetos concluídos, aprofundando a divisão no setor.
O que está afastando os compradores?
A confiança é o principal entrave. Instituições internacionais e economistas de mercado apontam duas fontes de hesitação: o receio de que imóveis comprados na planta não sejam entregues e a preocupação de que os preços continuem caindo. O Fundo Monetário Internacional destacou como as dúvidas dos compradores sobre o financiamento das incorporadoras podem reduzir as vendas, já que os imóveis vendidos na planta historicamente responderam por uma grande parcela das transações. Essa preocupação ganhou força após a inadimplência de incorporadoras de grande visibilidade nos últimos anos, que deixou alguns projetos vendidos na planta atrasados e fez as famílias hesitarem em desembolsar dinheiro antecipadamente.
A incerteza econômica mais ampla também pesou na confiança das famílias. O desemprego entre os jovens, um mercado de trabalho fraco em alguns setores e o desejo de recompor a poupança após a pandemia levaram muitas famílias a adiar grandes compras. Os imóveis têm importância desproporcional para as famílias chinesas, que mantêm uma grande parcela de seu patrimônio em propriedades. Quando a confiança no mercado imobiliário diminui, as famílias tendem a reduzir os gastos em geral, o que desacelera ainda mais o crescimento e reforça a cautela.
A demografia representa um obstáculo estrutural. O Goldman Sachs estima que a demanda por imóveis novos nas áreas urbanas poderá permanecer, nos próximos anos, em cerca de um quarto do pico de 2017, de aproximadamente 20 milhões de unidades por ano, diante da redução da população e da urbanização mais lenta. A população chinesa começou a encolher e envelhecer, a taxa de fecundidade caiu apesar dos incentivos e muitos distritos escolares reduziram as matrículas, enfraquecendo um fator que antes sustentava os preços mais altos de imóveis próximos a escolas. Essas forças apontam para um mercado imobiliário menor, mesmo que a confiança melhore com a recuperação cíclica.
Medidas de política pública e seus primeiros efeitos
Desde o fim de 2023, as autoridades adotaram diversas medidas para estabilizar o setor. As taxas de financiamento imobiliário e as exigências de entrada foram reduzidas, as restrições à compra foram flexibilizadas em muitas cidades e os bancos foram incentivados a apoiar uma lista de projetos aprovados para garantir a entrega. Os governos locais receberam autorização para usar títulos de propósito específico para ajudar a absorver o excesso de imóveis, inclusive convertendo unidades em moradias públicas ou subsidiadas. Os formuladores de políticas também incentivaram a aceleração da renovação urbana, que pode gerar demanda por imóveis substitutos e melhorias habitacionais.
Algumas dessas medidas já tiveram efeitos locais visíveis. Depois que Xangai flexibilizou as regras no fim de agosto, as transações de imóveis novos subiram mais de 35% na semana seguinte, enquanto as consultas sobre imóveis novos e usados aumentaram, segundo vários indicadores do setor. Analistas da cidade disseram que o pacote reduziu as barreiras à compra e melhorou as condições de crédito para potenciais compradores, levando clientes que antes hesitavam a agir mais rapidamente.
Lu Wenxi, analista da Centaline Shanghai, descreveu a melhora do sentimento após a mudança de política. Segundo ele, potenciais compradores que estavam à espera começaram a tomar decisões quando o financiamento ficou mais barato e as restrições foram flexibilizadas. Ele acrescentou que o impulso das vendas foi mais forte nos segmentos de preço médio a alto, elevando os preços médios na semana seguinte ao anúncio.
Continuam os apelos por um pacote nacional mais abrangente. Medidas locais podem impulsionar a atividade em áreas específicas, mas muitos analistas argumentam que a confiança não será recuperada de forma ampla sem um piso de preços mais claro e um programa capaz de lidar com a dívida acumulada, a entrega de imóveis vendidos na planta e o grande estoque de unidades não vendidas.
Yuhan Zhang, economista-chefe do China Center do The Conference Board, afirmou que medidas para reduzir o estoque e melhorar a execução poderiam estabelecer um patamar de estabilidade para o mercado, se forem bem implementadas.
Iniciativas de renovação urbana e grandes compras de moradias públicas poderiam ajudar a estabelecer um patamar estável para o setor, desde que essas políticas sejam executadas de forma eficaz.
Analistas do ING ressaltam que a estabilização dos preços é fundamental para recuperar a confiança dos consumidores. A instituição observa que muitas famílias só voltarão a gastar quando perceberem que os valores dos imóveis se estabilizaram.
Estabelecer um piso para os preços é um dos fatores mais importantes para recuperar a confiança e gerar uma retomada sustentada do consumo.
Há sinais de estabilização?
As projeções melhoraram marginalmente, mas a recuperação é frágil e desigual. A Fitch Ratings revisou recentemente sua avaliação da queda das vendas em 2025, prevendo uma contração menor do que a esperada anteriormente, com base em um primeiro semestre melhor do que o previsto e no apoio contínuo das políticas públicas. Analistas do HSBC apontaram cinco indicadores iniciais de progresso: melhor acesso ao crédito para incorporadoras mais sólidas, consolidação mais rápida, redução gradual dos estoques, resultados mais firmes em leilões de terrenos em áreas específicas e preços mais orientados pelo mercado nas principais cidades. A participação de mercado continuou a migrar para construtoras estatais, mudança que muitos investidores consideram favorável à entrega dos imóveis e à estabilidade.
Comentaristas independentes também encontram indícios de estabilização. O Yicai Global, com base em dados oficiais, informou que a queda nas vendas de imóveis residenciais novos desacelerou significativamente desde o início de 2024, favorecida pela melhora da acessibilidade, com o aumento da renda e a redução dos preços. Taxas de financiamento imobiliário menores e regras de elegibilidade mais flexíveis ampliaram o grupo de compradores. As transações de imóveis usados em uma amostra de grandes cidades aumentaram na comparação anual, com os preços mais baixos atraindo mais pessoas em busca de boas oportunidades.
Ainda assim, os obstáculos continuam fortes. Os lançamentos de imóveis permanecem muito abaixo dos níveis de anos anteriores, os estoques seguem elevados em muitas localidades e as incorporadoras continuam enfrentando um fluxo de caixa apertado. Os avanços observados em algumas grandes cidades ainda não se disseminaram pelas menores. A polarização do mercado significa que os dados gerais podem ocultar uma pressão mais intensa nas regiões de categoria inferior, onde o declínio populacional e o fraco crescimento do emprego têm os efeitos mais fortes.
Incorporadoras, dívida e consolidação
O panorama das incorporadoras foi transformado. A maioria das grandes construtoras privadas entrou em inadimplência ou está reestruturando dívidas, e a participação de mercado migrou para empresas estatais, consideradas mais seguras pelos compradores. A retirada da China Evergrande da Bolsa de Valores de Hong Kong no fim de agosto, após uma ordem de liquidação no início de 2024, marcou o fim da trajetória da empresa que já liderou as vendas nacionais. No auge, a Evergrande acumulava mais de US$ 300 bilhões em passivos e se tornou símbolo dos riscos embutidos no modelo de alto crescimento e alta alavancagem do setor.
Os efeitos vão além de uma única empresa. Projetos em todo o país sofreram atrasos, e os compradores passaram a priorizar unidades concluídas ou projetos de incorporadoras mais sólidas. As autoridades pressionaram governos locais e empresas estatais a ajudar a garantir a entrega dos imóveis vendidos na planta e a adquirir parte do estoque não vendido quando viável. A tendência de consolidação provavelmente ainda vai avançar, e espera-se que construtoras ligadas ao Estado tenham um papel maior na conclusão de projetos e na estabilização da atividade de construção.
As finanças dos governos locais acrescentam outra camada de complexidade. Durante o boom, a venda de terrenos e os impostos ligados ao setor imobiliário geravam parcelas importantes da receita local. Com a deterioração dos balanços das incorporadoras, os leilões de terrenos desaceleraram e a arrecadação diminuiu, pressionando os orçamentos e limitando o investimento público. Analistas argumentam que, sem maior apoio do governo central ou novas fontes de receita, muitas localidades terão dificuldade para comprar grandes volumes de imóveis não vendidos ou financiar projetos extensos de renovação, o que limita a capacidade de absorver os estoques.
Por que isso importa para a economia como um todo
A presença do setor imobiliário na economia chinesa é ampla. A atividade imobiliária direta e suas conexões indiretas com materiais de construção, eletrodomésticos, móveis e serviços historicamente responderam por uma parcela significativa do produto interno bruto. Quando as vendas e os preços dos imóveis caem, as famílias tendem a reduzir os gastos e as empresas cortam investimentos. O ciclo mais recente coincidiu com inflação ao consumidor muito baixa, preços ao produtor negativos e queda do deflator do PIB por vários trimestres, fatores todos compatíveis com uma demanda interna fraca.
Os efeitos sobre a confiança são um canal de transmissão importante. Como uma grande parcela do patrimônio das famílias urbanas está investida em imóveis, a queda dos valores pode reduzir a sensação de segurança dos consumidores e desestimular compras não essenciais. O investimento privado também enfraquece quando as incorporadoras reduzem as construções e os fornecedores enfrentam excesso de capacidade. O investimento estrangeiro direto desacelerou, e investidores de portfólio têm sido cautelosos com a exposição à China sensível à demanda interna.
Há repercussões globais. O excesso de capacidade em materiais e produtos manufaturados ligados à construção pode transbordar para os mercados de exportação e intensificar tensões comerciais. Ao mesmo tempo, a menor demanda chinesa por commodities pode afetar os preços globais e as economias produtoras. Até agora, os bancos chineses evitaram um impacto grave sobre o capital graças à tolerância regulatória, mas, quanto mais durar o ajuste, maior será a pressão para reconhecer perdas e resolver os empréstimos inadimplentes.
O que poderia recuperar a confiança
A experiência internacional sugere que a liquidação de ativos problemáticos, a garantia de entrega dos projetos e a maior liberdade para os preços se ajustarem costumam marcar o ponto de virada nas crises imobiliárias. O FMI argumentou que acelerar a reestruturação de incorporadoras insolventes, eliminar regras que atrasam o reconhecimento de empréstimos inadimplentes e reforçar a proteção dos compradores ajudaria o mercado a encontrar um novo equilíbrio. Procedimentos claros para concluir imóveis vendidos na planta podem dar confiança aos compradores para voltar ao mercado, enquanto um apoio criterioso às incorporadoras viáveis pode preservar a capacidade do setor sem prolongar a sobrevivência de empresas frágeis.
Uma nota técnica do FMI apresentou medidas que poderiam encurtar o ajuste e proteger as famílias. A nota destacou a necessidade de regras bancárias que reflitam a realidade, um fluxo constante de financiamento para projetos que possam ser concluídos e melhores salvaguardas para os recursos pagos pelos compradores de imóveis na planta.
As regras que permitem aos bancos evitar o reconhecimento de empréstimos inadimplentes concedidos a incorporadoras devem ser eliminadas gradualmente.
A proteção e a confiança dos consumidores estão diretamente ligadas ao risco de não entrega.
Proteger os compradores contra o risco de as incorporadoras não concluírem os imóveis adquiridos poderia ajudar a recuperar a confiança e aliviar a pressão sobre as vendas das incorporadoras.
Reformas de longo prazo também poderiam ajudar a reduzir a dependência da economia em relação aos imóveis como forma de poupança. Um imposto imobiliário nacional, mercados de capitais mais desenvolvidos que ofereçam às famílias mais opções de investimento e sistemas de previdência mais robustos poderiam, gradualmente, redirecionar a poupança para longe do setor imobiliário. Reformas fiscais que reduzam a dependência dos governos locais da venda de terrenos alinhariam os incentivos ao desenvolvimento urbano sustentável, em vez de uma expansão impulsionada pelo volume.
No curto prazo, a execução será tão importante quanto o desenho das medidas. A renovação urbana e a compra de moradias públicas podem absorver parte do estoque se receberem financiamento adequado e forem direcionadas a áreas com necessidade real. Medidas que ampliem a oferta de imóveis concluídos à venda, como programas-piloto para vender unidades prontas em vez de imóveis na planta, respondem diretamente ao receio específico que mantém muitos compradores à espera. Uma comunicação clara e consistente das autoridades pode ajudar a ancorar as expectativas em torno de um piso de preços realista, essencial para recuperar as transações.
O essencial
- As vendas de agosto das 100 maiores incorporadoras caíram para 207 bilhões de yuans, recuo anual de 17,6% e sexto mês consecutivo de queda.
- Os preços de imóveis novos recuaram 0,3% na comparação mensal em julho, com quedas em 60 das 70 cidades e recuos anuais ainda disseminados.
- Desde o pico, os preços nacionais de imóveis novos caíram cerca de 10,7%, e os de imóveis usados, aproximadamente 18,8%, segundo o ING.
- A flexibilização das regras em Xangai no fim de agosto provocou alta de mais de 35% nas transações na comparação semanal, mostrando como medidas locais podem impulsionar a atividade nas principais cidades.
- Analistas dizem que a confiança é limitada pelo risco de não entrega no modelo de venda na planta e pela expectativa de novas quedas dos preços.
- As pressões demográficas são estruturais: o Goldman Sachs estima que, nos próximos anos, a demanda urbana por imóveis novos ficará em cerca de um quarto do pico de 2017.
- O apoio das políticas públicas inclui taxas de financiamento imobiliário e entradas menores, regras de compra mais flexíveis, apoio bancário a uma lista de projetos e absorção de estoques por meio de programas públicos.
- A Fitch e outros analistas veem sinais iniciais de que a queda pode estar desacelerando, mas ressaltam que a estabilização é desigual e frágil.
- As recomendações do FMI destacam a reestruturação mais rápida de incorporadoras insolventes, o reconhecimento de empréstimos inadimplentes e o reforço da proteção aos compradores para recuperar a confiança.
- A crise imobiliária continua sendo um dos principais entraves ao crescimento e à inflação, com efeitos sobre as finanças dos governos locais, os investimentos e os fluxos do comércio global.