A indústria de semicondutores em uma encruzilhada: IA, 5G e crescimento sem precedentes
A indústria global de semicondutores vive uma era de transformação, impulsionada pelo crescimento explosivo da inteligência artificial (IA), das redes 5G e de uma série de tecnologias emergentes. À medida que os chips se tornam a espinha dorsal de tudo, de smartphones e veículos elétricos à computação em nuvem e sistemas militares, nunca estiveram tão em jogo a inovação, a resiliência da cadeia de suprimentos e a estratégia geopolítica. Previsões do setor apontam que o mercado de semicondutores ultrapassará US$ 1 trilhão até 2030, tendo a IA e o 5G como principais catalisadores. Essa rápida expansão, porém, traz consigo uma complexa rede de desafios, entre eles desequilíbrios entre oferta e demanda, escassez de profissionais qualificados e rivalidades geopolíticas cada vez mais intensas.
Conteúdo
- A indústria de semicondutores em uma encruzilhada: IA, 5G e crescimento sem precedentes
- O que impulsiona o boom dos semicondutores?
- Líderes do setor e a corrida pela supremacia tecnológica
- Geopolítica e cadeia de suprimentos de semicondutores: um jogo de alto risco
- Vulnerabilidades da cadeia de suprimentos e a busca por resiliência
- Inovação tecnológica: levando os limites da física adiante
- Sustentabilidade e segurança: novas prioridades
- A ascensão da Índia como potência em semicondutores
- Desafios à frente: profissionais, custos e ritmo das mudanças
- Em resumo
O que impulsiona o boom dos semicondutores?
No centro do avanço dos semicondutores está a demanda insaciável por chips avançados capazes de alimentar tecnologias de próxima geração. A IA, especialmente a IA generativa (IA Gen), é um dos principais motores desse crescimento e exige chips de alto desempenho para data centers, computação de borda e dispositivos de consumo. A expansão das redes 5G, a proliferação de dispositivos da Internet das Coisas (IoT) e o avanço dos veículos elétricos e autônomos ampliam ainda mais a necessidade de semicondutores mais potentes, eficientes e especializados.
Segundo pesquisas do setor, a previsão é que o mercado de semicondutores alcance aproximadamente US$ 697 bilhões em 2025, um aumento de 11% em relação ao ano anterior. A tendência deve continuar, com o mercado a caminho de atingir US$ 1 trilhão até 2030, crescendo a uma taxa composta de crescimento anual (CAGR) de 7% a 9%. O mercado de materiais eletrônicos e para semicondutores, que fornece os componentes essenciais para a fabricação de chips, também deve se expandir e chegar a quase US$ 120 bilhões até 2034.
Os principais fatores que impulsionam a demanda incluem:
- IA e IA Gen: A adoção da IA em data centers, computação em nuvem e eletrônicos de consumo impulsiona a demanda por chips personalizados, unidades de processamento neural (NPUs) e unidades de processamento gráfico (GPUs) de alto desempenho.
- Redes 5G: A expansão global do 5G está provocando um salto na demanda por chips que viabilizam comunicações sem fio mais rápidas e confiáveis.
- IoT e computação de borda: Bilhões de dispositivos conectados precisam de chips eficientes e de baixo consumo de energia para processar dados em tempo real.
- Transformação automotiva: Os veículos elétricos (EVs) e os sistemas avançados de assistência ao motorista (ADAS) aumentam a necessidade de semicondutores automotivos especializados.
Líderes do setor e a corrida pela supremacia tecnológica
A indústria de semicondutores é dominada por um pequeno grupo de empresas importantes, cada uma com pontos fortes próprios e desafios distintos. Empresas como Taiwan Semiconductor Manufacturing Company (TSMC), Samsung, Nvidia, Intel e ASML estão na linha de frente da inovação e da produção.
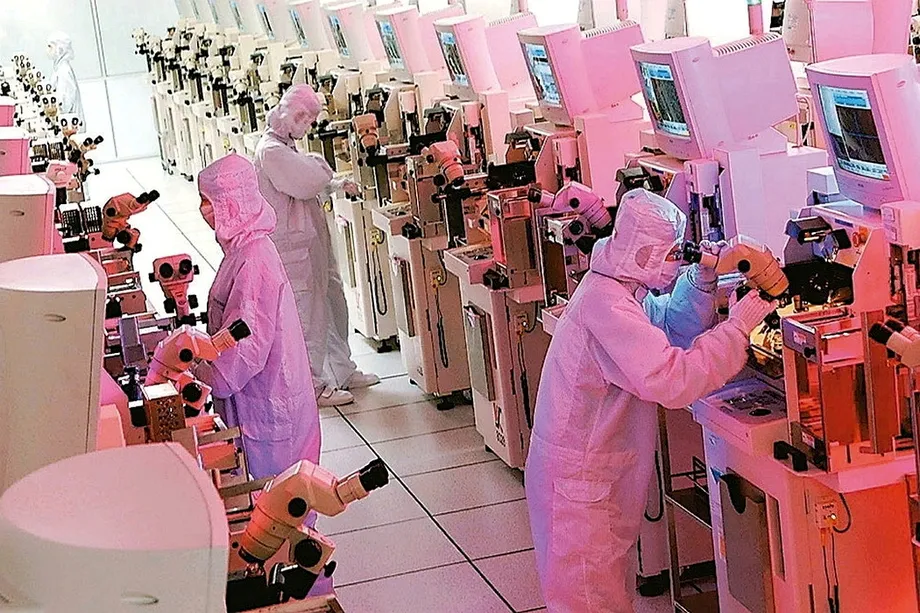
- TSMC: Como a maior fabricante de chips sob contrato do mundo, a TSMC detém uma fatia dominante de 62% do setor de fundição de semicondutores e é responsável pela produção de 92% dos chips mais avançados do mundo. Entre seus clientes estão Nvidia, Apple e Broadcom. A empresa está investindo pesado em sua expansão global, com novas instalações no Japão, na Alemanha e nos Estados Unidos, para aumentar a flexibilidade da cadeia de suprimentos e atender à demanda regional.
- Nvidia: Conhecida por suas GPUs, a Nvidia se tornou líder em chips para IA, com uma participação de 70% a 90% desse mercado. O rápido crescimento da empresa se reflete em lucros e valor de mercado em forte alta, mas ela continua dependendo da TSMC para fabricar seus produtos.
- Samsung: Embora seja uma grande participante nos segmentos de chips de memória e lógica, a Samsung enfrentou reveses em seu negócio de fundição, incluindo atrasos nos cronogramas de produção e dificuldades para separar as unidades de design e fabricação e conquistar a confiança dos clientes.
- Intel: Antes líder incontestável, a Intel está investindo bilhões para recuperar sua vantagem, inclusive em novas fábricas de empacotamento avançado e centros de pesquisa e desenvolvimento (P&D).
- ASML: A empresa holandesa é a única fornecedora de equipamentos de litografia ultravioleta extrema (EUV), uma tecnologia essencial para a produção de chips de ponta.
Outros participantes de destaque incluem a Broadcom, cujas ações subiram mais de 120% graças às suas soluções de IA, e a chinesa SMIC, que, apesar das restrições à exportação, tornou-se a terceira maior fabricante de chips sob contrato em receita.
Geopolítica e cadeia de suprimentos de semicondutores: um jogo de alto risco
Semicondutores não são apenas produtos comerciais: são ativos estratégicos fundamentais para a segurança nacional e o crescimento econômico. Essa realidade colocou o setor no centro de uma disputa acirrada entre Estados Unidos e China, com os dois países buscando a supremacia tecnológica.
Os EUA implementaram controles rigorosos de exportação de chips avançados e equipamentos de fabricação para limitar o acesso da China a tecnologias de ponta. Em resposta, a China está investindo agressivamente em sua capacidade doméstica de produzir semicondutores, com iniciativas como o plano “Made in China 2025” e um fundo estatal de investimentos de US$ 47,5 bilhões. Os EUA responderam com o CHIPS and Science Act, que oferece bilhões em incentivos à fabricação doméstica e à P&D. Entre os anúncios recentes de financiamento estão:
- US$ 8,5 bilhões para a Intel ampliar a produção de chips nos EUA
- US$ 6,6 bilhões em financiamento direto e US$ 5 bilhões em empréstimos para a TSMC construir uma nova instalação no Arizona
- US$ 6,4 bilhões para a Samsung ampliar suas operações no Texas
Europa e Índia também estão intensificando seus esforços para se tornarem participantes importantes do setor. O Chips Act europeu pretende dobrar a participação da União Europeia na produção global de chips, enquanto o programa indiano “Semicon India” e os incentivos associados estão atraindo grandes investimentos de empresas globais e fomentando um ecossistema doméstico em expansão.
Vulnerabilidades da cadeia de suprimentos e a busca por resiliência
A pandemia de COVID-19, os desastres naturais e as tensões geopolíticas expuseram a fragilidade da cadeia global de suprimentos de semicondutores. A forte dependência do setor de poucos polos geográficos — principalmente Taiwan, Coreia do Sul e EUA — significa que interrupções podem ter consequências de longo alcance. Por exemplo, um terremoto de magnitude 7,4 em Taiwan, em abril de 2024, interrompeu temporariamente a produção da TSMC, evidenciando os riscos da concentração geográfica.
Para reduzir essas vulnerabilidades, empresas e governos estão adotando estratégias como:
- Descentralização: Construir novas fábricas nos EUA, na Europa, na Índia e no Japão para reduzir a dependência de uma única região.
- Abastecimento doméstico e nearshoring: Aumentar o abastecimento doméstico de 40% para 47% e o nearshoring em 4% nos próximos dois anos.
- Inovação na cadeia de suprimentos: Usar IA e aprendizado de máquina para otimizar a produção, melhorar os índices de rendimento e aprimorar a gestão da cadeia de suprimentos.
Apesar desses esforços, apenas duas em cada cinco empresas de semicondutores confiam na robustez de suas cadeias de suprimentos. A diferença entre oferta e demanda continua sendo um problema urgente: organizações dos setores que dependem dos chips esperam que a demanda aumente 29% até 2026, o dobro do ritmo previsto pelos fabricantes.
Inovação tecnológica: levando os limites da física adiante
Atender à disparada da demanda por chips avançados exige inovação contínua em materiais, design e processos de fabricação. O setor está investindo pesado em P&D, com orçamentos que devem aumentar 10% nos próximos dois anos. Entre as principais áreas de inovação estão:
- Empacotamento avançado e integração 3D: Técnicas como a integração de chiplets e o empilhamento 3D permitem maior desempenho e eficiência.
- Novos materiais: Carbeto de silício (SiC), nitreto de gálio (GaN) e outros materiais avançados estão sendo adotados em chips de alto desempenho e eficiência energética.
- Litografia ultravioleta extrema (EUV): Essa tecnologia permite produzir chips com nós de processo menores, aumentando a densidade de transistores e o desempenho.
- Design e fabricação impulsionados por IA: A IA está sendo usada para acelerar o design de chips, otimizar a fabricação e descobrir novos materiais.
A TSMC, por exemplo, está a caminho de iniciar a produção em volume com seu processo de 2 nanômetros, enquanto processos de próxima geração baseados em nanosheets são voltados a aplicações de computação de alto desempenho. A Nvidia, por sua vez, continua avançando no design de chips para IA, enquanto Intel e Samsung investem em empacotamento avançado e P&D para manter a competitividade.
Sustentabilidade e segurança: novas prioridades
À medida que o setor cresce, também aumenta seu impacto ambiental. A fabricação de semicondutores consome muita energia e água, o que leva as empresas a adotar práticas de manufatura sustentável. TSMC e Intel, por exemplo, comprometeram-se a alcançar a neutralidade de carbono e estão investindo em energia renovável, reciclagem de água e prevenção da poluição.
A segurança é outra prioridade central. Dada a complexidade e a interdependência da cadeia de suprimentos, proteger a propriedade intelectual (PI) e garantir a integridade dos chips são medidas essenciais. Quase três em cada cinco empresas de design de semicondutores estão priorizando proteções criptográficas, e os setores que dependem dos chips exigem cada vez mais produtos com recursos robustos de cibersegurança.
A ascensão da Índia como potência em semicondutores
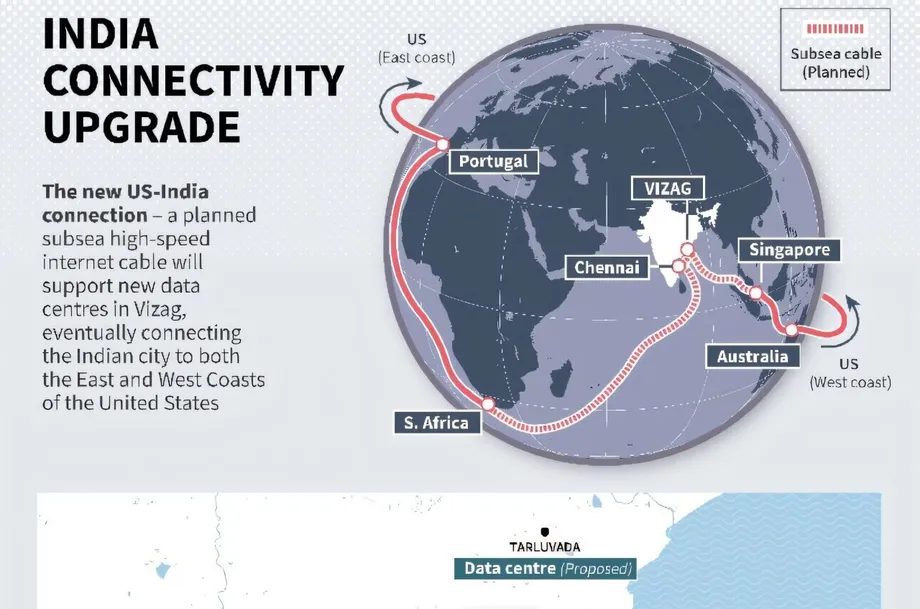
A Índia está se posicionando rapidamente como um participante importante no ecossistema global de semicondutores. Com o apoio de iniciativas governamentais, como a India Semiconductor Mission, e de um pacote de incentivos de US$ 10 bilhões, o país está atraindo grandes investimentos de empresas globais como NXP Semiconductors, Analog Devices e Micron Technology. Entre os pontos fortes da Índia estão uma grande quantidade de engenheiros de design de chips, uma base crescente de fabricação de eletrônicos e políticas progressistas nos estados.
O mercado indiano de semicondutores foi avaliado em US$ 52 bilhões em 2024 e deve dobrar até 2030. O foco do governo em inovação, P&D e desenvolvimento de competências está posicionando a Índia como parceira natural para empresas que buscam cadeias de suprimentos resilientes e diversificadas. Projetos importantes e políticas estaduais em lugares como Gujarat, Karnataka e Tamil Nadu estão acelerando ainda mais a ascensão do país na hierarquia global dos semicondutores.
Desafios à frente: profissionais, custos e ritmo das mudanças
Apesar do crescimento robusto do setor, ainda há desafios significativos. A escassez de profissionais qualificados está se agravando: será preciso incorporar mais de um milhão de trabalhadores capacitados até 2030. O alto custo de construção e manutenção de fábricas avançadas, muitas vezes superior a bilhões de dólares, restringe a participação a um pequeno grupo de grandes empresas e levanta preocupações sobre a consolidação do setor e a redução da concorrência.
A complexidade tecnológica também está aumentando, à medida que as empresas levam a Lei de Moore ao limite e exploram novos paradigmas de computação, como chips quânticos e neuromórficos. O setor precisa equilibrar a necessidade de inovação rápida com sustentabilidade, segurança e resiliência da cadeia de suprimentos.
Em resumo
- A indústria global de semicondutores está a caminho de ultrapassar US$ 1 trilhão até 2030, impulsionada pela IA, pelo 5G, pela IoT e pela transformação automotiva.
- Participantes importantes como TSMC, Nvidia, Samsung, Intel e ASML estão investindo pesado em inovação, expansão global e resiliência da cadeia de suprimentos.
- As tensões geopolíticas, especialmente entre EUA e China, estão remodelando o setor por meio de controles de exportação, investimentos domésticos e alianças estratégicas.
- As vulnerabilidades da cadeia de suprimentos, expostas pela pandemia e por desastres naturais, estão levando à descentralização e ao aumento do abastecimento doméstico.
- A inovação tecnológica em materiais, empacotamento e design impulsionado por IA é essencial para atender à disparada da demanda e aprimorar o desempenho dos chips.
- Sustentabilidade e segurança estão se tornando elementos centrais das estratégias do setor, com empresas adotando práticas de manufatura sustentável e medidas robustas de cibersegurança.
- A Índia está emergindo como um participante relevante, aproveitando apoio governamental, talentos e investimentos para construir um ecossistema resiliente de semicondutores.
- Desafios como escassez de profissionais, custos elevados e complexidade tecnológica continuam presentes, mas a trajetória do setor aponta para crescimento e transformação contínuos.