Por que ter renda suficiente ainda pode deixar compradores sem financiamento imobiliário
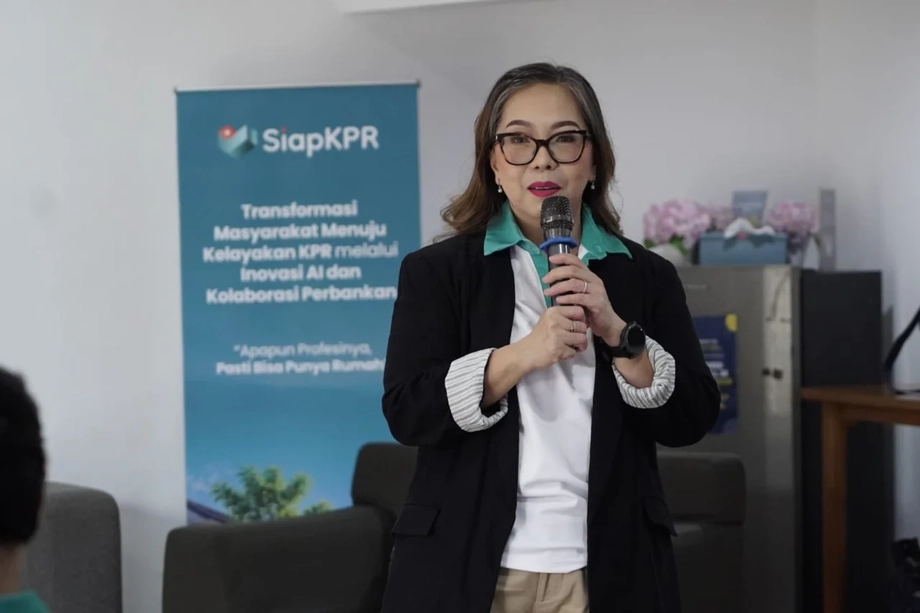
Empréstimos digitais não pagos e falta de comprovantes de renda estão impedindo potenciais compradores de imóveis na Indonésia antes mesmo de muitos pedidos de financiamento chegarem a um banco. Marine Novita, CEO da PT Melayani Sepenuh Hati, empresa responsável pela SiapKPR, descreveu índices de rejeição de 50% a 70%; no lançamento da plataforma em Kemang, no sul de Jacarta, em 17 de novembro de 2026, ela citou uma faixa mais ampla, de 50% a 80%, incluindo compradores barrados na triagem inicial.
Conteúdo
- Por que ter renda suficiente ainda pode deixar compradores sem financiamento imobiliário
- O acesso à moradia está melhorando, mas milhões ainda estão excluídos
- O que os bancos veem no histórico de crédito de quem pede empréstimo
- O paylater afeta tanto o histórico de crédito quanto a capacidade mensal de pagamento
- Trabalhadores informais enfrentam um problema de documentação em larga escala
- Jovens compradores precisam poupar para mais do que a entrada
- O que a SiapKPR pretende fazer antes de os pedidos chegarem aos bancos
- Alugar com opção de compra oferece outro caminho
- Como consultar o histórico e evitar atalhos falsos
- As datas que orientam a preparação para o financiamento imobiliário
- Principais pontos
Os obstáculos vão de contas vencidas de serviços de pagamento posterior (paylater), entre Rp150.000 e Rp300.000, a rendimentos recebidos em dinheiro, com pouca documentação comprobatória. Autônomos, mototaxistas, pequenos empresários e alguns trabalhadores contratados podem ganhar o suficiente para pagar as parcelas, mas têm dificuldade para apresentar os registros exigidos pelos credores.
Os números habitacionais da Indonésia mostram a dimensão do desafio. A Statistics Indonesia, conhecida como BPS, registrou 9,29 milhões de domicílios sem casa própria em março de 2026. Outro indicador habitacional abrangeu cerca de 18,01 milhões de domicílios que possuíam casas abaixo dos padrões de habitabilidade.
As estimativas de rejeição de Marine descrevem problemas enfrentados por potenciais compradores de imóveis, inclusive na triagem feita por incorporadoras. Não foi apresentada uma taxa nacional de rejeição calculada com base nos pedidos formais de financiamento imobiliário feitos a todos os bancos.
A SiapKPR oferece preparação financeira antes de os compradores solicitarem um Kredit Pemilikan Rumah, ou KPR, termo indonésio para financiamento imobiliário. A abordagem reúne três tarefas que as famílias costumam resolver separadamente: documentar a renda, lidar com dívidas existentes e poupar o dinheiro necessário para concluir a compra. A decisão final de conceder o crédito continua cabendo aos bancos.
O acesso à moradia está melhorando, mas milhões ainda estão excluídos
O comunicado de estatísticas habitacionais do Ministério da Habitação e das Áreas de Assentamento informa que a BPS publicou sua primeira edição das Estatísticas Habitacionais em 13 de agosto de 2026. A publicação combina a Pesquisa Socioeconômica Nacional, ou Susenas, com informações administrativas de ministérios, governos locais e outros órgãos do setor habitacional.
Os números de propriedade referem-se a março de 2026, e não a agosto, mês em que a publicação foi divulgada. A proporção de domicílios sem casa própria caiu de 13% em março de 2025 para 12,39% um ano depois. O total diminuiu em cerca de 350 mil domicílios, chegando a 9,29 milhões.
A qualidade das moradias também melhorou. A proporção de domicílios com casas inadequadas caiu de 25,33%, ou 18,77 milhões de domicílios, em 2025 para 24,03%, ou cerca de 18,01 milhões, em 2026. Isso representa uma redução de aproximadamente 760 mil domicílios. Trinta e sete das 38 províncias da Indonésia registraram melhora nesse indicador.
A BPS avalia as moradias considerando a durabilidade das construções, espaço suficiente por pessoa, saneamento adequado e acesso à eletricidade como componente complementar. O ministério identificou o saneamento como uma área que ainda exige atenção. Outro indicador, o acesso à moradia adequada, subiu de 68,40% em 2025 para 70,30% em 2026.
Esses números apontam duas necessidades concretas: ajudar as famílias a conquistar uma casa própria e melhorar as moradias que já possuem. A preparação para o financiamento imobiliário trata do primeiro problema, enquanto a assistência para reformas e a infraestrutura também são importantes para o segundo.
O que os bancos veem no histórico de crédito de quem pede empréstimo
O Bank Tabungan Negara explica em seu artigo de orientação sobre o SLIK que a Autoridade de Serviços Financeiros, ou OJK, assumiu o antigo sistema BI Checking em 2018. O sistema que o substituiu, o Sistema de Serviços de Informação Financeira, é amplamente conhecido como SLIK.
O SLIK fornece aos credores informações sobre empréstimos, saldo devedor, histórico de pagamentos e atrasos. Os bancos analisam esse histórico junto com a renda, as obrigações existentes e suas próprias políticas de crédito. A OJK descreve as informações como neutras e deixa as decisões de crédito a cargo de cada instituição financeira.
Marine disse que muitos compradores enfrentam dificuldades porque seus registros apontam a categoria 5 de adimplência, conhecida como Kol 5, que significa dívida inadimplente. Ela associou alguns casos a pequenas contas não pagas de serviços paylater, empréstimos on-line e à prática de permitir que parentes obtenham crédito usando o documento de identidade de outra pessoa.
Quem aparece como titular de um empréstimo pode enfrentar consequências quando outra pessoa usa o dinheiro e não paga. Marine disse que os bancos podem rejeitar uma solicitação mesmo quando a renda e o fluxo de caixa atuais da pessoa melhoraram.
A política da OJK para o SLIK em 2026 acrescenta um detalhe à discussão sobre pequenas dívidas: a partir de 1º de julho, as informações de crédito exibidas abrangem valores acima de Rp1 milhão, considerando limites de crédito, saldos devedores e registros acumulados segundo a política aplicável. Portanto, os compradores precisam analisar a operação e o histórico completos, além do valor de uma conta vencida específica.
O paylater afeta tanto o histórico de crédito quanto a capacidade mensal de pagamento
O Regulamento Número 2 de 2026 dos membros do Conselho de Comissários da OJK, estabelecido em 4 de maio, exige que as financeiras que oferecem serviços de compre agora e pague depois (BNPL, na sigla em inglês) alertem os clientes sobre o registro no SLIK, o acúmulo de dívidas e a possível dificuldade para obter outros financiamentos quando houver problemas com os pagamentos.
As parcelas existentes também reduzem o dinheiro disponível para um financiamento imobiliário. Os bancos analisam a relação entre dívida e renda, ou DBR, que compara o total das parcelas mensais de dívidas com a renda líquida mensal. Marine disse que os solicitantes talvez precisem reduzir o valor que querem tomar emprestado ou quitar dívidas existentes antes que o pedido se enquadre na avaliação do banco.
Uma pessoa que ganha Rp6 milhões por mês e paga Rp1,5 milhão em serviços paylater já compromete 25% dessa renda com essas parcelas. A inclusão de uma prestação imobiliária de Rp2 milhões elevaria os pagamentos mensais de dívidas para Rp3,5 milhões, ou 58,3% da renda. Restariam apenas Rp2,5 milhões para alimentação, transporte, contas de serviços públicos e outras necessidades.
O regulamento do BNPL estabelece limites para a avaliação dos pagamentos pelas financeiras: 40% da renda em 2027 e 2028, caindo para 30% a partir de 2029. Os financiamentos imobiliários bancários seguem as exigências bancárias pertinentes e a avaliação de crédito de cada instituição. Para as famílias, o cálculo prático é quanto sobra depois de pagar todas as parcelas.
Orientações de preparação costumam recomendar que o total das parcelas fique em torno de 30% a 40% da renda mensal. O valor que cada banco aprovará depende do solicitante, do empréstimo e das regras da instituição.
Trabalhadores informais enfrentam um problema de documentação em larga escala
O trabalho informal representa cerca de três quintos dos trabalhadores da Indonésia. Junaidi Abdillah, presidente da Associação Indonésia de Incorporadoras Habitacionais e de Assentamentos, ou Apersi, citou 83,42 milhões de trabalhadores informais em 2024. Dados atribuídos à pesquisa de emprego da BPS de fevereiro de 2025 apontam um total de cerca de 86 milhões.
Marine descreveu a falta de um histórico financeiro como a principal dificuldade. Um motorista pode receber pagamentos diariamente, um comerciante pode depender de dinheiro em espécie e um profissional autônomo pode ganhar valores diferentes a cada mês. Sem registros organizados de entradas e saídas de dinheiro, o credor tem menos elementos para avaliar o compromisso de pagamento, que pode durar muitos anos.
Entre os documentos normalmente solicitados a trabalhadores assalariados estão os três holerites mais recentes e uma carta do empregador. Empreendedores podem ter de apresentar demonstrações financeiras referentes a dois anos e uma licença comercial. Documentos de identidade, fiscais e do imóvel também fazem parte do pedido.
O emprego assalariado também pode trazer dificuldades. Marine disse que os bancos analisam o empregador e o setor, o tempo de serviço do solicitante e as condições de contratação. Trabalhadores com contratos temporários podem passar por verificações mais rigorosas, mesmo quando recebem salário mensal regularmente.
Para os solicitantes, manter claros os fluxos de caixa pessoais e da empresa, guardar registros das transações e preparar os documentos pedidos pelo credor pretendido são medidas concretas para facilitar a avaliação da renda.
Jovens compradores precisam poupar para mais do que a entrada
Dados citados no lançamento da SiapKPR indicam que 45% dos indonésios da Geração Z querem ter casa própria. Marine também apontou gastos habituais com café, assinaturas de streaming e entrega de comida, que podem chegar a Rp1,5 milhão a Rp2 milhões por mês.
Nesses valores, os gastos de um ano inteiro somam Rp18 milhões a Rp24 milhões. O cálculo ajuda a explicar por que pequenas compras recorrentes podem atrasar a formação da entrada, sobretudo para quem tem renda variável. Segundo relatos em torno do lançamento, os compradores também enfrentam preços de imóveis que sobem mais rápido do que os rendimentos.
A entrada é apenas uma das necessidades de dinheiro. Orientações para a preparação do financiamento imobiliário indicam que os custos de assinatura e despesas associadas podem chegar a 5% a 10% do empréstimo aprovado, dependendo do financiamento e das cobranças envolvidas. Entre eles podem estar tarifas administrativas, taxas de concessão, seguros e serviços notariais.
Por isso, uma família precisa fazer o orçamento tanto da compra quanto dos custos para viabilizá-la. As mesmas orientações recomendam uma reserva equivalente a seis a 12 meses de prestações para ajudar a lidar com interrupções de renda.
A presidente da OJK, Friderica Widyasari Dewi, falou sobre responsabilidade financeira na SMA 33 Tangerang em 16 de novembro. Ela alertou os estudantes sobre gastos influenciados pelas redes sociais e recomendou cuidado com informações pessoais. Dados da OJK apontam inclusão financeira de 92,76% entre estudantes do ensino médio e universitários, em comparação com alfabetização financeira de 62,72%, uma diferença de 30,04 pontos percentuais entre acesso e compreensão.
O que a SiapKPR pretende fazer antes de os pedidos chegarem aos bancos
A SiapKPR pretende atender de 25 a 50 clientes por mês em 2027, com foco em imóveis com preço inferior a Rp1 bilhão. A empresa afirma usar inteligência artificial para avaliar a preparação financeira, identificar obstáculos de crédito e ajudar a preparar a documentação do pedido.
Os participantes passam por triagem e avaliações periódicas com incorporadoras e bancos parceiros. O apoio inclui lembretes de pagamento, verificação e correção de documentos financeiros, avaliação do perfil de crédito e ajuda na escolha de um imóvel. O serviço anunciado vai da consulta ao pedido de financiamento, à assinatura e à entrega das chaves.
Marine descreveu períodos de preparação de três a seis meses para imóveis subsidiados e de seis a 12 meses para imóveis comerciais abaixo de Rp1 bilhão. Esses períodos dão aos solicitantes tempo para organizar registros, lidar com dívidas e demonstrar que conseguem poupar regularmente.
Uma das modalidades propostas permite que o comprador pague à incorporadora, ao longo de 12 meses, uma entrada equivalente a 5% do preço do imóvel. No exemplo de uma casa de Rp500 milhões, isso representaria uma entrada de Rp25 milhões, ou cerca de Rp2,08 milhões por mês. O histórico desses pagamentos passaria a fazer parte da preparação do comprador para solicitar o financiamento imobiliário.
A SiapKPR afirma que seis incorporadoras apoiam sua plataforma. Entre as incorporadoras citadas estão Pesona Kahuripan, MASGroup, Delta Group e Kemang Eminence. A rede bancária informada inclui BTN ou BSN, Bank Mandiri e Bank Nobu, e a empresa planeja ampliar as parcerias.
A empresa recebe comissões das incorporadoras quando os participantes concluem compras e dos bancos quando os mutuários indicados atendem aos critérios de financiamento imobiliário. Portanto, seu serviço de preparação financeira está ligado à conclusão de vendas de imóveis e ao encaminhamento de clientes a instituições de crédito. A aprovação continua sujeita à avaliação do banco.
Alugar com opção de compra oferece outro caminho
A Apersi propôs modalidades de aluguel com opção de compra para famílias com entrada limitada ou renda irregular. No modelo descrito por Junaidi, a família aluga primeiro, possivelmente por dois anos, enquanto uma parte do aluguel é acumulada para formar a entrada de um financiamento imobiliário subsidiado.
O modelo permite que a família ocupe o imóvel durante o período de poupança. Sua estrutura difere do pagamento parcelado de uma entrada à incorporadora: o aluguel oferece moradia no presente, e uma parte acordada do valor é destinada a uma compra futura.
Programas públicos também estão ampliando o acesso. O Ministério da Habitação registrou 91.531 imóveis financiados pelo FLPP, programa indonésio de liquidez habitacional subsidiada, no primeiro semestre de 2026. O Crédito do Programa Habitacional chegou a 95.878 mutuários, com financiamento de aproximadamente Rp20,58 trilhões.
Programas de reforma e apoio dos governos locais ajudam a cobrir outros custos. O ministério registrou 88.635 imóveis no programa de melhoria habitacional, 4.014 unidades habitacionais apoiadas por orçamentos provinciais e isenções de taxas de aprovação de obras que abrangem 101.201 unidades. A meta do programa de assistência à melhoria habitacional BSPS subiu de cerca de 45 mil para 400 mil unidades.
Como consultar o histórico e evitar atalhos falsos
O BTN informa que as pessoas podem solicitar suas informações de crédito pela internet, usando o serviço iDebKu da OJK, ou comparecer a um escritório da OJK com um documento de identidade. Segundo as orientações do banco, os resultados das solicitações on-line são enviados por e-mail em até um dia útil após o cadastro e a verificação. Quem encontrar informações incorretas pode entrar em contato com a instituição financeira que as comunicou.
A política da OJK para 2026 exige que a situação de pagamento seja atualizada em até três dias úteis após a quitação de um empréstimo. O histórico anterior de empréstimos e pagamentos continua fazendo parte das informações avaliadas pelos credores; por isso, os solicitantes precisam conferir tanto a situação da quitação quanto o histórico mais amplo.
Agusman, executivo da OJK responsável pela supervisão de instituições financeiras e outras empresas de serviços financeiros, alertou em comunicado escrito em 16 de novembro que recorrer a intermediários que prometem ajudar mutuários a escapar do pagamento de empréstimos on-line não elimina as obrigações nem os registros de inadimplência.
A OJK informou que pessoas de 19 a 34 anos representaram 50,69% dos financiamentos de empréstimos on-line em situação de inadimplência segundo o indicador TWP90, que acompanha problemas de pagamento superiores a 90 dias. A agência reguladora planeja intensificar a supervisão e aprimorar as análises de crédito, o monitoramento e a educação financeira.
Fraudes representam outro risco para quem busca ajuda financeira. De janeiro a setembro de 2026, a força-tarefa da OJK interrompeu as atividades de 1.489 entidades financeiras ilegais. O Centro Indonésio Antigolpes recebeu mais de 741 mil denúncias, bloqueou cerca de 748 mil contas relacionadas a Rp970,3 bilhões e devolveu Rp210,75 bilhões às vítimas.
As datas que orientam a preparação para o financiamento imobiliário
As mudanças envolvem registros de crédito, estatísticas habitacionais e novos serviços de preparação. Os próximos marcos anunciados são a meta de clientes da SiapKPR para 2027 e os limites programados para a avaliação de pagamentos de BNPL.
- 4 de agosto de 2025: a Apersi apresentou a proposta de alugar primeiro e acumular parte do aluguel para a entrada de um financiamento imobiliário subsidiado.
- 4 de maio de 2026: a OJK estabeleceu seu regulamento sobre BNPL, que exige alertas sobre registros de crédito e riscos de endividamento.
- 1º de julho de 2026: entrou em vigor a política revisada de exibição de dados do SLIK.
- 13 de agosto de 2026: a BPS divulgou a publicação Estatísticas Habitacionais, com dados de propriedade referentes a março.
- 16 e 17 de novembro de 2026: a OJK emitiu alertas aos consumidores, e a SiapKPR apresentou seu programa de preparação em Jacarta.
- 2027 e 2028: o limite de avaliação dos pagamentos pelas financeiras de BNPL será de 40% da renda; a partir de 2029, cairá para 30%.
Para os potenciais compradores, as medidas imediatas são práticas: obter o histórico de crédito, organizar os comprovantes de renda, calcular todas as parcelas existentes e fazer o orçamento da entrada e dos custos de assinatura antes de solicitar um financiamento imobiliário.
Principais pontos
- A CEO da SiapKPR descreveu estimativas de rejeição que variam de 50% a 80%, incluindo a triagem inicial.
- A Indonésia tinha 9,29 milhões de domicílios sem casa própria em março de 2026, cerca de 350 mil a menos do que um ano antes.
- Dívidas vencidas, parcelas mensais elevadas e registros de renda incompletos podem dificultar pedidos de financiamento imobiliário.
- Trabalhadores informais representam cerca de três quintos da população ocupada, o que torna a comprovação de renda um desafio generalizado.
- A SiapKPR pretende atender de 25 a 50 clientes por mês em 2027, enquanto os bancos mantêm a autoridade sobre a concessão de crédito.
- Os compradores precisam de dinheiro para a entrada, os custos de assinatura e as reservas, além de renda suficiente para pagar as prestações mensais.