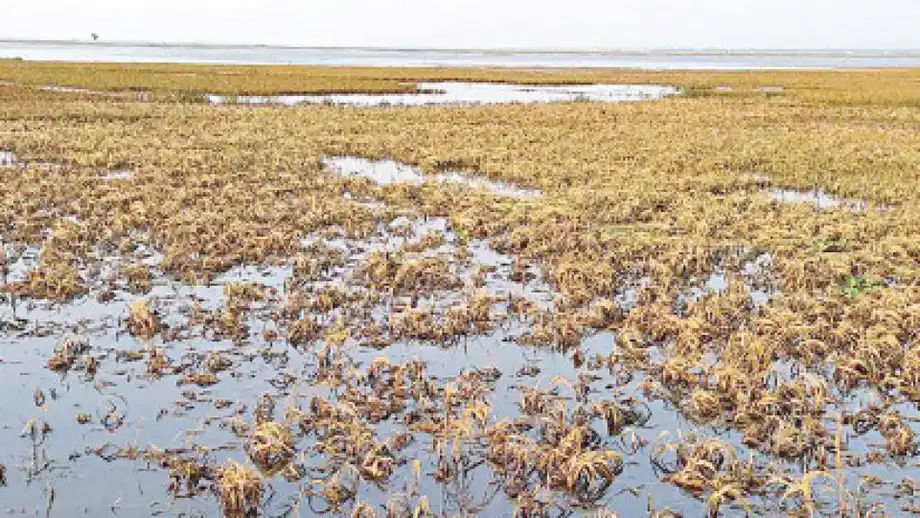
Uma enorme conta de prejuízos enfrenta um novo teste de proteção financeira
Bangladesh registrou perdas econômicas estimadas em US$ 13,6 bilhões em 134 grandes desastres naturais entre 2000 e 2023. Agora, um projeto-piloto de seguro contra enchentes que cobre 100.229 famílias ao longo do rio Jamuna está testando como levar ajuda financeira a famílias vulneráveis por meio de regras definidas antes de um desastre acontecer.
Conteúdo
- Uma enorme conta de prejuízos enfrenta um novo teste de proteção financeira
- As perdas causadas por enchentes são maiores quando as categorias são somadas
- FMI identifica uma lacuna para desastres de maior escala
- Como funciona o projeto-piloto de seguro no Jamuna
- Por que não houve pagamentos de seguro no primeiro ano
- IDRA quer regras comuns antes de ampliar a iniciativa
- Proteção costeira mostra o que a prevenção pode proporcionar
- Famílias precisam tanto de lugares mais seguros quanto de dinheiro acessível
- Pontos principais
No primeiro ano, não houve pagamentos de seguro porque os indicadores de enchente exigidos não atingiram os limites estabelecidos, segundo o diretor do projeto, Kamrul Hoque Maruf. Um novo produto de seguro está sendo desenvolvido para o segundo ano do programa, enquanto um fundo comunitário separado deve ajudar famílias elegíveis cujas perdas não se enquadrem nos critérios de acionamento do seguro.
Esses desafios práticos estão no centro do esforço de Bangladesh para se preparar financeiramente para desastres. O balanço histórico apresentado pelo especialista em financiamento de riscos de desastres Suman Ahsanul Islam inclui 11.564 mortes e mais de 129 milhões de pessoas afetadas. Ciclones tropicais causaram perdas de US$ 6,10 bilhões, enquanto enchentes fluviais causaram cerca de US$ 4,15 bilhões.
Suman apresentou os dados em um workshop organizado em conjunto pela Autoridade de Desenvolvimento e Regulamentação de Seguros (IDRA) e pelo Fórum de Repórteres de Seguros. Ele se baseou no trabalho do Fundo Monetário Internacional sobre financiamento de riscos de desastres, publicado em abril de 2025.
A presidente da IDRA, Mir Nadia Nivin, disse que o órgão regulador planeja estabelecer padrões comuns para produtos de seguro contra desastres, incluindo as condições que liberam os pagamentos e os dados usados para medi-los. O objetivo é ajudar seguradoras, órgãos governamentais e parceiros de desenvolvimento a adotar uma estrutura consistente, em vez de criar programas incompatíveis entre si.
As perdas causadas por enchentes são maiores quando as categorias são somadas
Nos dados apresentados no workshop, os ciclones tropicais foram a maior categoria individual de perdas econômicas, respondendo por cerca de 45% do total. Juntos, ciclones e enchentes fluviais representaram aproximadamente três quartos dos prejuízos.
Os números detalhados sobre enchentes revelam outro aspecto importante do quadro. As enchentes fluviais causaram US$ 4,152 bilhões em prejuízos, as enchentes em geral, US$ 1,711 bilhão, e as enxurradas, cerca de US$ 850 milhões. Somadas, as três categorias chegaram a aproximadamente US$ 6,713 bilhões, superando as perdas causadas por ciclones em cerca de US$ 613 milhões.
Com base no total arredondado de US$ 13,6 bilhões, as três categorias de enchentes responderam por cerca de 49% das perdas registradas. Portanto, Bangladesh enfrenta um desafio financeiro que abrange vários tipos de enchente, além da destruição concentrada causada pelos ciclones.
As enchentes fluviais também afetaram o maior número de pessoas em uma categoria individual: 65.379.605, com 2.593 mortes. As enchentes em geral afetaram 29.131.015 pessoas e mataram 712, enquanto as enxurradas afetaram 6.734.197 pessoas e mataram 170.
Para as famílias, os prejuízos econômicos podem significar a perda de uma safra, a destruição de equipamentos de pesca ou dias sem receber salário. Para o governo, o mesmo desastre gera a necessidade de fornecer alimentos, abrigo e assistência financeira, além de reparar estradas e serviços públicos.
FMI identifica uma lacuna para desastres de maior escala
O relatório do FMI sobre financiamento de riscos de desastres, datado de 4 de abril de 2025, afirma que Bangladesh dispõe de recursos adequados para desastres recorrentes, mas enfrenta uma grande lacuna de financiamento para eventos moderados e graves.
O relatório, de Suphachol Suphachalasai, Barry Maher, Danielle N Minnett e Junko Mochizuki, recomenda mecanismos fiscais mais robustos, programas sociais que possam ser ampliados quando ocorrerem desastres e maior uso de instrumentos do setor financeiro. Em termos simples, Bangladesh precisa de várias formas de financiar emergências, cada uma adequada a uma escala diferente de danos.
Uma estimativa atribuída ao estudo do FMI aponta que as necessidades combinadas de resposta, recuperação inicial, reabilitação e reconstrução para um desastre de escala esperada uma vez a cada dois anos chegam a aproximadamente US$ 4,7 bilhões. Essas estimativas descrevem a probabilidade e o custo possível de um evento, e não um calendário fixo.
Suman defendeu uma estratégia de financiamento de riscos de desastres que reserve recursos com antecedência. Entre as prioridades propostas estão reservas fiscais, assistência social mais robusta, maior participação em seguros, melhor capacidade institucional e investimentos para reduzir os danos antes que ocorram.
O financiamento antecipado é importante porque, caso contrário, os gastos emergenciais competem com os orçamentos regulares. Os recursos necessários para a reconstrução podem sair de projetos de desenvolvimento, deixando as comunidades mais tempo à espera de outros investimentos públicos.
Como funciona o projeto-piloto de seguro no Jamuna
Segundo Kamrul, o projeto-piloto de três anos do Projeto de Gestão Sustentável do Rio Jamuna-1 cobre 100.229 famílias nos distritos de Sirajganj, Kurigram, Gaibandha e Jamalpur. A apresentação do workshop mencionou cerca de 100 mil famílias em Kurigram, Gaibandha e Sirajganj; o número mais abrangente de Kamrul também inclui Jamalpur.
Trabalhadores diaristas e famílias dependentes da agricultura são prioritários. Documentos do projeto afirmam que cada família elegível deve receber uma assistência equivalente às despesas de subsistência de um mês. A estatal Sadharan Bima Corporation oferece o seguro, e o Banco Mundial apoia o projeto-piloto.
O programa usa seguro paramétrico. Em vez de inspecionar os danos em cada residência antes de decidir sobre um pagamento, a apólice utiliza uma medida definida previamente. No caso de enchentes, essa medida pode ser o nível de água do rio atingir uma marca especificada.
O projeto do Jamuna usa dados de nível da água do Conselho de Desenvolvimento Hídrico de Bangladesh. Quando as condições da apólice são atendidas, os pagamentos podem ser liberados sem esperar avaliações individuais dos prejuízos. Essa estrutura foi concebida para agilizar a assistência e facilitar a aplicação das regras de pagamento.
Por que não houve pagamentos de seguro no primeiro ano
Kamrul Hoque Maruf, diretor do componente de financiamento de riscos de desastres, explicou que o primeiro ano terminou sem pagamentos porque as condições acordadas não foram atendidas.
"De acordo com o programa, as famílias elegíveis receberão assistência financeira se os indicadores de enchente definidos previamente, incluindo os níveis de água dos rios, atingirem limites específicos. No entanto, não houve pagamentos no primeiro ano porque as condições exigidas não foram atendidas", disse.
Uma família pode sofrer danos causados por enchentes mesmo que a medida escolhida pela apólice permaneça abaixo do nível de acionamento. Por exemplo, a proteção financeira depende do indicador especificado, enquanto os danos reais dependem do que acontece no local onde a família vive. Essa diferença entre a medida e o prejuízo de uma família é um problema central na concepção de seguros paramétricos.
O Fundo de Proteção Comunitária do projeto deve ajudar famílias elegíveis afetadas quando as condições do seguro não são atendidas. Juntos, o seguro e o fundo oferecem duas possíveis vias de apoio.
Kamrul disse que um novo produto está sendo desenvolvido para o segundo ano. O valor do pagamento em dinheiro, os limites revisados e a data de lançamento do produto não foram especificados. Recursos limitados restringiram a cobertura inicial, embora o projeto planeje alcançar mais famílias e áreas.
IDRA quer regras comuns antes de ampliar a iniciativa
Nadia disse que a experiência do projeto-piloto deve orientar padrões comuns para a concepção dos produtos, os critérios de acionamento dos pagamentos e as fontes de dados. Esses padrões ofereceriam às seguradoras privadas uma estrutura para lançar produtos e também poderiam apoiar programas governamentais do Ministério de Gestão de Desastres.
Dados consistentes são especialmente importantes quando os pagamentos dependem de medições. Uma apólice precisa especificar qual instituição fornecerá os dados e quais condições acionam a indenização. As famílias também precisam receber uma explicação que possam entender antes do início das enchentes.
A IDRA planeja testar outros produtos, incluindo seguro paramétrico contra o calor, por meio de seu ambiente regulatório experimental. Trata-se de um ambiente supervisionado no qual o órgão regulador permite testar novos produtos financeiros antes de seu uso mais amplo.
Nadia também defendeu que a IDRA desenvolva sua própria capacidade técnica para que o trabalho continue após o fim da assistência do Banco Mundial. Os planos do órgão regulador vão além da aprovação de apólices individuais e incluem o desenvolvimento das competências necessárias para avaliá-las e fiscalizá-las.
A sequência de trabalho é:
- 2000 a 2023: Bangladesh registrou os desastres que embasam a estimativa de US$ 13,6 bilhões em prejuízos.
- 4 de abril de 2025: O relatório do FMI identificou a lacuna de financiamento para desastres moderados e graves.
- Primeiro ano do projeto-piloto: Não houve pagamentos de seguro porque as condições de acionamento não foram atendidas.
- Segundo ano do projeto-piloto: Um novo produto de seguro está sendo desenvolvido, junto com planos para ampliar a cobertura.
Proteção costeira mostra o que a prevenção pode proporcionar
O debate sobre financiamento em Bangladesh também tem um aspecto físico: reduzir os danos que precisarão ser cobertos. O Fundo Global para Redução e Recuperação de Desastres (GFDRR), em seu relato sobre resiliência costeira, descreve a primeira fase, de US$ 400 milhões, do Projeto de Melhoria de Diques Costeiros, apoiado pelo GFDRR e pelo Banco Mundial.
O projeto melhorou 10 polders, protegendo mais de 65 mil hectares e beneficiando mais de 720 mil pessoas. Um polder é uma área cercada por diques que a separam dos rios ou das águas de maré ao redor.
Os trabalhadores elevaram os diques, reforçaram os taludes e consertaram ou modernizaram sistemas de drenagem e escoamento. O trabalho corrigiu problemas em estruturas enfraquecidas por ciclones, manutenção deficiente e gestão inadequada.
Os benefícios alcançaram a agricultura, além da segurança das famílias. A reabilitação reduziu a entrada de água salgada, e o GFDRR afirma que a área usada para cultivar melancias em polders reabilitados é o dobro da registrada em áreas onde os polders não foram reparados. O projeto também apoiou o plantio de árvores em 700 hectares para complementar a proteção contra enchentes.
O GFDRR estima que cerca de 130 milhões de pessoas foram afetadas por desastres em Bangladesh entre 2000 e 2023, além de apresentar a mesma estimativa de US$ 13,6 bilhões em prejuízos. Os resultados do projeto costeiro mostram a relação prática entre estruturas de proteção mais resistentes e a capacidade de continuar ganhando a vida.
Famílias precisam tanto de lugares mais seguros quanto de dinheiro acessível
Os 19 distritos costeiros de Bangladesh enfrentam riscos que se sobrepõem, incluindo ciclones, marés de tempestade, enchentes, erosão fluvial e salinidade. Os danos podem continuar afetando a renda mesmo depois que a água recua, sobretudo quando as famílias perdem terras, equipamentos ou acesso ao trabalho.
O relatório do Banco Mundial de 2025, Do Risco à Resiliência, descreve uma pesquisa realizada em 250 vilarejos costeiros, na qual 57% das famílias citaram a infraestrutura insuficiente de proteção contra desastres e 56% mencionaram a escassez de recursos financeiros como grandes obstáculos à adaptação.
Esses números ajudam a explicar por que seguros e investimentos em diques atendem a necessidades diferentes das famílias. A infraestrutura de proteção pode reduzir a exposição a enchentes. Seguros e assistência social podem fornecer dinheiro para que famílias elegíveis cubram despesas e retomem o trabalho depois de um choque.
A acessibilidade e a clareza das condições serão importantes à medida que a cobertura se expandir. As famílias precisam saber quanto pagarão, o que acionará a assistência e quanto apoio poderão receber. Pessoas que não podem pagar por uma cobertura comercial continuarão precisando de proteção pública.
A tarefa imediata de Bangladesh é conectar esses elementos: reservas para gastos públicos, programas sociais que possam ser ampliados rapidamente, seguros com regras compreensíveis, apoio comunitário para as lacunas de cobertura e infraestrutura mantida. O segundo ano do projeto-piloto do Jamuna será mais um teste prático de como esses mecanismos funcionam para famílias vulneráveis.
Pontos principais
- Bangladesh registrou cerca de US$ 13,6 bilhões em prejuízos e 11.564 mortes em 134 grandes desastres entre 2000 e 2023.
- Três categorias de enchentes causaram, juntas, aproximadamente US$ 6,713 bilhões em perdas, ante US$ 6,10 bilhões causados por ciclones.
- Segundo o FMI, ainda há grandes lacunas de financiamento para desastres moderados e graves.
- O projeto-piloto de seguro no Jamuna cobre 100.229 famílias em quatro distritos; no primeiro ano, não houve pagamentos porque os critérios de acionamento não foram atendidos.
- Um fundo comunitário deve ajudar famílias elegíveis quando as condições do seguro não forem atendidas.
- A IDRA planeja estabelecer padrões comuns para seguros e testar novos produtos, incluindo seguro contra o calor.
- As melhorias nos diques costeiros protegeram mais de 65 mil hectares e beneficiaram mais de 720 mil pessoas.