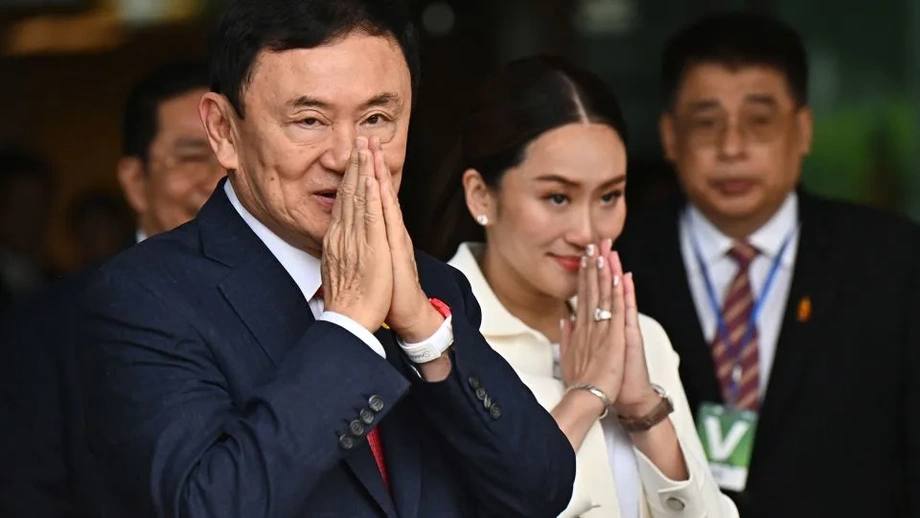
Cobrança pode continuar enquanto Thaksin contesta a cobrança tributária
O Tribunal Tributário Central da Tailândia rejeitou, em 16 de novembro de 2026, o pedido do ex-primeiro-ministro Thaksin Shinawatra para impedir que o Departamento da Receita apreendesse ou bloqueasse bens a fim de cobrar uma dívida tributária de cerca de 17 bilhões de baht, decorrente de operações com ações da Shin Corporation.
Conteúdo
- Cobrança pode continuar enquanto Thaksin contesta a cobrança tributária
- Por que o tribunal rejeitou a proteção temporária
- As regras de execução por trás da decisão
- A disputa sobre mais de 40 bilhões de baht
- Como as operações com ações da Shin Corp deram origem à disputa
- Por que a cobrança tributária passou a ser dirigida contra Thaksin
- Apreensão, leilão e a questão da falência
- As datas que marcaram o caso
- Recurso e continuidade da ação
- Principais pontos
O tribunal decidiu, no processo número ภ 59/2569, que Thaksin não poderia recorrer à Seção 254 do Código de Processo Civil para obter proteção temporária contra essas medidas de cobrança. Classificou as ações do departamento como execução nos termos da Seção 12 do Código da Receita, enquadrando a disputa em outro conjunto de procedimentos legais.
Thaksin também havia pedido que fossem suspensos os anúncios de leilões públicos dos bens apreendidos. Seu advogado, Winyat Chatmontri, disse que ainda não havia ocorrido nenhum leilão e que a equipe jurídica recorreria da decisão que rejeitou o pedido.
A ação subjacente contra o Departamento da Receita continua. O tribunal marcou uma audiência para 21 de dezembro, a fim de identificar os fatos contestados e as questões jurídicas que as partes deverão abordar. Winyat disse que os argumentos sobre a cobrança e os bens apreendidos anteriormente serão examinados durante a produção de provas.
A disputa ocorre após uma decisão da Suprema Corte, em 17 de novembro de 2025, que determinou a cobrança de um tributo de 17,629 bilhões de baht. Portanto, o desafio imediato de Thaksin diz respeito à forma como a cobrança prossegue enquanto ele apresenta suas contestações no tribunal.
Por que o tribunal rejeitou a proteção temporária
A Seção 254 permite que um autor, a pessoa que ajuíza uma ação, solicite determinadas medidas de proteção antes da sentença. Essas medidas podem evitar danos durante o processo, inclusive em situações em que outra parte possa transferir ou alienar bens necessários para cumprir uma futura decisão judicial.
O tribunal explicou que essas proteções pertencem à parte do Código de Processo Civil que trata de medidas temporárias anteriores à sentença. A Seção 264, que também trata da proteção dos interesses de uma parte durante o processo ou da garantia do cumprimento de uma decisão judicial, integra esse mesmo conjunto de regras.
A posição de Thaksin era diferente, argumentou o tribunal. O Departamento da Receita já exercia poderes legais para cobrar tributos em atraso, segundo a avaliação de seu diretor-geral. Para esse fim, o departamento ocupava uma posição comparável à de um credor que executa o pagamento, enquanto Thaksin ocupava uma posição comparável à de um devedor.
Credor é a pessoa ou organização que busca receber uma quantia devida; devedor é a pessoa obrigada a pagá-la. Embora Thaksin tenha ajuizado a ação atual, o tribunal analisou seu papel no processo de cobrança ao decidir quais regras processuais se aplicavam.
O tribunal rejeitou o pedido com base na Seção 254(2), em conjunto com a Seção 17 da Lei de Criação dos Tribunais Tributários e do Procedimento em Causas Tributárias de 1985. O raciocínio enquadra as contestações ao processo de cobrança nas regras de execução, e não no procedimento de proteção temporária usado por Thaksin.
As regras de execução por trás da decisão
A Seção 12 do Código da Receita foi central para o raciocínio do tribunal. Ela estabelece a autoridade com base na qual o Departamento da Receita estava agindo contra os bens de Thaksin para recuperar tributos não pagos.
O tribunal se referiu especificamente ao quarto parágrafo dessa seção. Ele determina que os procedimentos de apreensão e leilão público sigam o Código de Processo Civil, com as adaptações necessárias. Os procedimentos de bloqueio, que podem congelar dinheiro ou outros bens, seguem regulamentos definidos pelo diretor-geral com aprovação ministerial.
O tribunal interpretou essa referência ao Código de Processo Civil como uma remissão às suas disposições sobre execução. Essas regras determinam a apreensão e a venda dos bens de um devedor para pagar um credor.
A Seção 289 também foi discutida. O tribunal explicou que um devedor ou outra pessoa afetada que conteste o direito de um credor de executar a cobrança, ou a legalidade da execução, pode pedir a suspensão quando as condições previstas nessa seção forem atendidas. Qualquer novo pedido precisará cumprir os requisitos legais pertinentes.
A disputa sobre mais de 40 bilhões de baht
Winyat disse que a principal contestação factual de Thaksin diz respeito a mais de 40 bilhões de baht em bens apreendidos ou bloqueados em 2010. A equipe jurídica argumenta que esses bens pertencem ao mesmo conjunto de recursos que agora é alvo da cobrança tributária.
Os advogados de Thaksin descrevem a atual tentativa de cobrança como uma duplicidade ilegal. A posição do Departamento da Receita, refletida na explicação do tribunal sobre seus poderes de execução, é que o órgão está recuperando tributos considerados devidos e não pagos.
Os valores se referem a partes distintas da disputa. O montante cuja cobrança foi determinada pela Suprema Corte foi de 17,629 bilhões de baht. O valor superior a 40 bilhões de baht é a descrição feita por Winyat dos bens apreendidos ou bloqueados nos processos anteriores. O tribunal examinará a conexão alegada entre eles durante a continuidade do caso.
O valor anterior citado pelo advogado é mais que o dobro da cobrança de 17,629 bilhões de baht. Essa comparação explica por que a equipe dele está colocando o histórico dos bens no centro de seu argumento: quer que o tribunal examine o que foi apreendido, quais recursos estavam envolvidos e como isso afeta a atual cobrança tributária.
Como as operações com ações da Shin Corp deram origem à disputa
O caso tributário teve origem em transferências de ações envolvendo a Ample Rich Investment Ltd., empresa registrada nas Ilhas Virgens Britânicas em 1999, e os filhos de Thaksin, Panthongtae e Pintongta Shinawatra.
A Ample Rich vendeu 164,6 milhões de ações da Shin Corp a cada um dos irmãos por um baht por ação, fora da bolsa de valores. Em 23 de janeiro de 2006, os irmãos venderam as ações por meio da Bolsa de Valores da Tailândia a empresas afiliadas à Temasek Holdings, de Singapura, pelo preço de mercado de 49,25 baht por ação.
A diferença entre o preço de aquisição e o preço de mercado foi de 48,25 baht por ação. O Departamento da Receita considerou o benefício obtido com a aquisição das ações por um baht como renda tributável no ano fiscal de 2006. Renda tributável é aquela que deve ser considerada no cálculo da obrigação tributária.
Inicialmente, o departamento cobrou os filhos. Em 30 de agosto de 2007, calculou tributos e sobretaxas de 5,90479 bilhões de baht para Panthongtae e de 5,67686 bilhões de baht para Pintongta, totalizando 11,58165 bilhões de baht. Eles contestaram as cobranças por meio de recursos administrativos e, em seguida, no Tribunal Tributário Central.
A titularidade das ações foi decisiva. A Divisão Criminal da Suprema Corte para Detentores de Cargos Políticos concluiu que Thaksin continuava sendo o verdadeiro proprietário de 1.419.490.150 ações da Shin Corp e que os filhos as detinham em nome dele. Os irmãos se basearam nessa conclusão para argumentar que não eram responsáveis pelo pagamento dos tributos. Em 29 de dezembro de 2010, o Tribunal Tributário Central anulou as cobranças contra eles.
Por que a cobrança tributária passou a ser dirigida contra Thaksin
O Departamento da Receita retomou a cobrança durante o governo do general Prayut Chan-o-cha. Autoridades se reuniram em 13 de março de 2017, com a aproximação do prazo de 31 de março, para buscar uma via legal de recuperação dos tributos antes do fim do prazo prescricional.
A estratégia recorreu às Seções 820 e 821 do Código Civil e Comercial, que tratam da responsabilidade entre mandante e agente. Em termos simples, as autoridades buscaram responsabilizar a pessoa por trás das operações por atos realizados por meio de terceiros.
Em 28 de março de 2017, o departamento emitiu contra Thaksin uma cobrança de imposto de renda pessoal referente ao ano fiscal de 2006, no total de 17,629 bilhões de baht. A notificação foi enviada ao endereço residencial registrado por ele pouco antes do prazo.
Thaksin contestou a cobrança e inicialmente venceu. Em 18 de julho de 2022, o Tribunal Tributário Central a anulou porque o departamento não havia emitido uma intimação para ele, conforme a Seção 19 do Código da Receita, antes de calcular o tributo. A Divisão Tributária do Tribunal de Recursos Especializados confirmou essa decisão em 2 de junho de 2023.
A Suprema Corte reverteu essas decisões em 17 de novembro de 2025 e determinou a cobrança. Concluiu que Thaksin ocultou a titularidade por meio dos filhos e que o arranjo não tinha substância econômica, ou seja, não refletia uma mudança real na propriedade econômica subjacente. O tribunal também identificou objetivos impróprios, inclusive benefícios tributários, e não encontrou motivos para dispensar ou reduzir as sobretaxas.
Apreensão, leilão e a questão da falência
Winyat disse que o Departamento da Receita já havia apreendido ou bloqueado alguns bens. A apreensão coloca os bens sob controle legal para fins de cobrança, enquanto o bloqueio pode impedir que dinheiro ou outros bens sejam transferidos ou pagos.
O leilão público é uma etapa posterior: os bens são vendidos e os recursos obtidos ficam disponíveis para quitar a dívida. Winyat disse que essa etapa ainda não ocorreu. A decisão de 16 de novembro deixa Thaksin sem a suspensão temporária que havia pedido enquanto os procedimentos de cobrança prosseguem.
A falência também foi mencionada pelo advogado. Winyat disse que qualquer tentativa de recorrer a esse procedimento precisaria ser analisada à luz dos critérios legais aplicáveis, inclusive as questões relativas ao valor recuperado por meio dos bens.
Não foi anunciada nenhuma data para leilão nem uma decisão sobre falência. Os procedimentos imediatos dizem respeito às medidas de cobrança, ao recurso previsto contra a decisão sobre proteção temporária e à continuidade da ação tributária.
As datas que marcaram o caso
A disputa passou das operações com ações às cobranças contra os filhos, depois à cobrança contra Thaksin e ao atual questionamento da execução. As principais datas mostram como essas etapas se relacionam.
- 23 de janeiro de 2006: Panthongtae e Pintongta venderam ações da Shin Corp a empresas afiliadas à Temasek por meio da Bolsa de Valores da Tailândia.
- 30 de agosto de 2007: O Departamento da Receita calculou contra os irmãos tributos e sobretaxas que somavam 11,58165 bilhões de baht.
- 29 de dezembro de 2010: O Tribunal Tributário Central anulou as cobranças contra os irmãos depois que eles contestaram sua condição de contribuintes responsáveis.
- 28 de março de 2017: O departamento emitiu contra Thaksin uma cobrança tributária de 17,629 bilhões de baht.
- 18 de julho de 2022 e 2 de junho de 2023: O tribunal tributário e o tribunal de recursos decidiram a favor de Thaksin quanto ao procedimento de intimação.
- 17 de novembro de 2025: A Suprema Corte reverteu essas decisões e determinou a cobrança.
- 16 de novembro de 2026: O Tribunal Tributário Central rejeitou o pedido de Thaksin por proteção temporária contra as medidas de cobrança.
- 21 de dezembro de 2026: Está previsto que o tribunal identifique os pontos em disputa na ação em andamento.
A audiência de dezembro ajudará a definir quais fatos cada parte deverá comprovar e quais questões jurídicas o tribunal terá de resolver. Winyat mencionou que as provas serão ouvidas em 2027, sem especificar uma data.
Recurso e continuidade da ação
Winyat disse que havia informado Thaksin da decisão e que o ex-primeiro-ministro instruiu a equipe a prosseguir com o processo legal. O advogado confirmou o próximo passo em uma breve declaração:
Vamos recorrer desta decisão.
A equipe jurídica pretende contestar a decisão processual enquanto continua a discutir os fatos da disputa tributária. São questões distintas: qual procedimento pode ser usado para pedir a suspensão da execução e como devem ser tratados a cobrança e os bens apreendidos anteriormente.
Para Thaksin, a consequência concreta é continuar sujeito à cobrança sobre seus bens enquanto esses argumentos são analisados. Para o Departamento da Receita, o pedido de suspensão foi rejeitado, e seus poderes de cobrança permanecem em vigor, sujeitos à continuidade do processo legal.
Principais pontos
- Em 16 de novembro de 2026, o Tribunal Tributário Central rejeitou o pedido de Thaksin para suspender medidas de apreensão, bloqueio e leilão.
- O tribunal decidiu que o processo de cobrança está sujeito às regras de execução, e não à proteção temporária prevista na Seção 254.
- Em novembro de 2025, a Suprema Corte determinou a cobrança de um tributo de 17,629 bilhões de baht.
- O advogado de Thaksin afirma que os bens avaliados em mais de 40 bilhões de baht, apreendidos ou bloqueados em 2010, são centrais para a contestação em andamento.
- Winyat pretende recorrer e afirma que ainda não houve leilão público.
- A próxima audiência está marcada para 21 de dezembro de 2026, para definir os pontos em disputa.