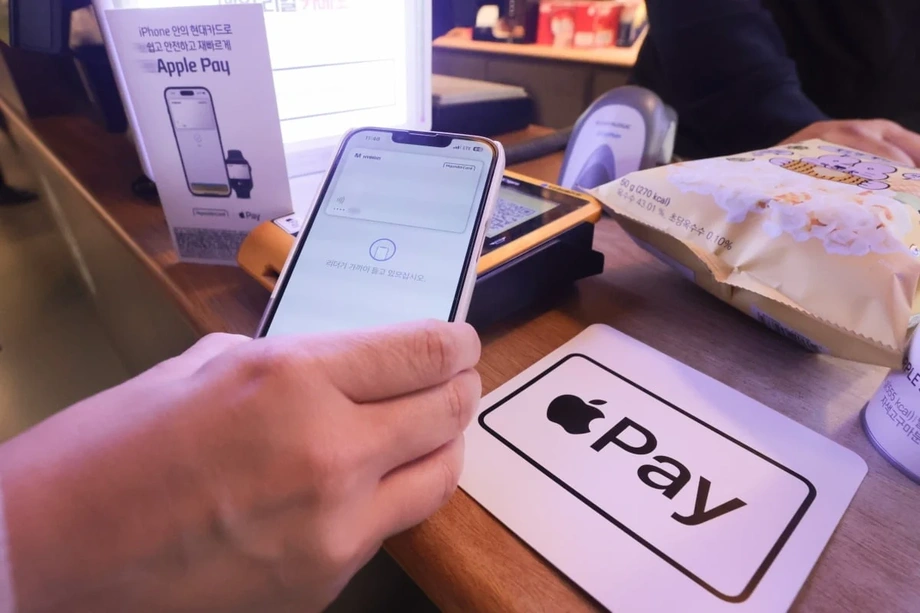
Dois bancos digitais avançam para ampliar o mercado do Apple Pay
KakaoBank e Toss Bank estão se preparando para oferecer seus cartões de débito no Apple Pay, na Coreia do Sul, o que pode expandir o serviço para além da Hyundai Card pela primeira vez desde seu lançamento, em março de 2023. O KakaoBank pode sair na frente, enquanto o Toss Bank trabalha para lançar o serviço em 2026, após ter suspendido os planos anteriormente.
Conteúdo
- Dois bancos digitais avançam para ampliar o mercado do Apple Pay
- Comunicado a lojistas deu pistas sobre os preparativos
- A aprovação muitas vezes veio antes de um adiamento
- O que os clientes ganhariam
- O KakaoBank já tem uma grande operação de cartões de débito
- Como uma tarifa pequena se torna uma grande decisão comercial
- A base de pagamentos muito maior da Samsung molda o debate
- Equipamentos compatíveis nos pontos de venda continuam sendo outro custo
- Reguladores acompanham os custos para os consumidores
- Principais pontos
O Serviço de Supervisão Financeira concluiu, em janeiro de 2026, a análise dos termos do Apple Pay do Toss Bank. A análise do KakaoBank está perto de ser concluída, e os dois bancos teriam finalizado os preparativos técnicos. A entrada deles permitiria aos clientes adicionar ao Apple Wallet cartões de débito elegíveis dos bancos, em vez de solicitar especificamente um cartão da Hyundai Card para usar o serviço.
Nenhum dos bancos anunciou publicamente uma data definida para o lançamento. O KakaoBank afirma que está avaliando a possibilidade de introduzir o Apple Pay, enquanto o Toss Bank diz que não pode confirmar oficialmente os detalhes. Preparativos anteriores de outras empresas financeiras se estenderam muito além da aprovação regulatória, tornando as decisões comerciais restantes determinantes para o cronograma.
A vantagem é clara: pagamentos mais fáceis para usuários de iPhone e uma oportunidade para os bancos conquistarem mais gastos do dia a dia. A dificuldade também é concreta. Segundo relatos, a Apple cobra das empresas de cartão participantes cerca de 0,15% de cada transação, e o setor teme que uma adoção mais ampla leve a Samsung a também buscar tarifas sobre transações domésticas.
Para os clientes, o resultado pode ser mais opções na hora de pagar, acompanhado de pressão sobre os pontos, descontos e cashback que ajudam a determinar qual cartão usar.
Comunicado a lojistas deu pistas sobre os preparativos
O trabalho do KakaoBank veio a público quando a Toss Payments enviou um comunicado a lojistas atendidos pela KB Kookmin Card, que processa pagamentos feitos com cartões de débito do KakaoBank. O comunicado dizia que os cartões de débito do KakaoBank poderiam ser cadastrados no Apple Pay e indicava 6 de novembro como data de início.
Mais tarde, a Toss Payments retirou o comunicado, descrevendo o trabalho como um teste técnico e afirmando que houve confusão quanto ao cronograma. A Toss Payments, empresa de processamento de pagamentos envolvida no comunicado, é distinta do Toss Bank, que prepara seu próprio serviço Apple Pay.
As instruções aos lojistas revelam uma tarefa prática por trás da expansão. A Toss Payments pediu às empresas que verificassem se seus sistemas de pagamento tinham regras especiais que tratavam automaticamente todas as transações pelo Apple Pay como pagamentos da Hyundai Card. Essas regras podem precisar ser atualizadas quando outro emissor aderir ao serviço.
A conexão do KakaoBank com a KB Kookmin Card também explica por que os preparativos podem envolver várias empresas. O cliente vê o nome de um banco no cartão, mas outra empresa pode cuidar da parte do pagamento voltada ao lojista. Para lançar um serviço de carteira digital, esses sistemas precisam funcionar em conjunto.
A aprovação muitas vezes veio antes de um adiamento
A pausa anterior do Toss Bank mostra o quanto um lançamento pode avançar antes de ser interrompido. O banco solicitou a análise em novembro de 2025 e recebeu aprovação em janeiro de 2026, mas, segundo relatos, adiou por motivos comerciais um lançamento previsto para março. Preparativos mais recentes indicam uma nova tentativa de introduzir o serviço.
A Shinhan Card enfrenta uma espera mais longa. A empresa recebeu aprovação em dezembro de 2024, mas o lançamento está atrasado há mais de um ano enquanto ela avalia o momento e a rentabilidade. Segundo relatos, também apresentou termos revisados. A KB Kookmin Card e a BC Card conduzem seus próprios preparativos; as informações sobre a análise da KB variaram entre em andamento e concluída à medida que os planos avançavam.
A sequência de etapas regulatórias e comerciais ajuda a explicar por que as expectativas aumentaram repetidamente sem que outro fornecedor começasse a oferecer o serviço:
- Dezembro de 2022: a Hyundai Card concluiu a análise regulatória dos termos do Apple Pay.
- Março de 2023: a Hyundai Card lançou o Apple Pay na Coreia do Sul.
- Agosto de 2024: a KB Kookmin Card anunciou vagas para formar uma equipe para seu serviço Apple Pay e, em seguida, retirou o anúncio.
- Dezembro de 2024: a Shinhan Card recebeu aprovação para seus termos.
- Novembro de 2025: o Toss Bank solicitou a análise de seus termos.
- Janeiro de 2026: o Toss Bank recebeu aprovação e, posteriormente, adiou o lançamento planejado.
A análise regulatória abrange os termos do serviço. As empresas financeiras ainda precisam fechar contratos, definir os acordos de processamento de pagamentos e os investimentos em equipamentos, além de avaliar a viabilidade comercial de disponibilizar o serviço aos clientes.
O que os clientes ganhariam
Clientes elegíveis dos cartões de débito do KakaoBank e do Toss Bank poderiam cadastrá-los no Apple Wallet e pagar com um iPhone ou Apple Watch. Em um terminal compatível, poderiam fazer pagamentos sem tirar o cartão físico da carteira ou abrir outro aplicativo de pagamento.
O cartão de débito desconta o dinheiro da conta bancária vinculada, o que torna a expansão proposta relevante para clientes que preferem gastar o saldo disponível em vez de usar crédito. Os bancos têm especial interesse em pessoas na faixa dos 20 e 30 anos, público que consideram bastante atraído pelos iPhones.
Os gastos no exterior são outro incentivo. O Apple Pay pode ser usado em terminais por aproximação compatíveis fora do país. Em 2025, as vendas da Hyundai Card com cartões de crédito no exterior chegaram a 3,9379 trilhões de won, colocando a empresa na liderança do setor pelo terceiro ano consecutivo. As concorrentes veem o acesso a esses gastos como uma das razões para aderir.
A Hyundai Card continuou competindo com seus próprios produtos, incluindo um cartão de débito que oferece 10% de cashback em compras feitas com Apple Pay. A chegada de mais emissores deslocaria a concorrência para a combinação de acesso à carteira digital, recompensas e serviços de conta, em vez de se concentrar apenas no acesso.
O KakaoBank já tem uma grande operação de cartões de débito
O KakaoBank levaria ao Apple Pay uma base de pagamentos já consolidada. Os gastos com seus cartões de débito chegaram ao recorde trimestral de 6,3 trilhões de won no segundo trimestre mencionado em seus planos de expansão, enquanto o total acumulado atingiu 154,8997 trilhões de won até o fim do primeiro semestre.
Até o fim de 2024, os cartões de débito Friends do banco haviam ultrapassado 31 milhões de emissões acumuladas. Esse total inclui cartões substituídos e vários cartões emitidos para a mesma pessoa. O KakaoBank afirmou que essas particularidades na contagem são um dos motivos para não divulgar mais separadamente o total acumulado de emissões.
Para o banco, facilitar o uso de um cartão que os clientes já têm pode incentivá-los a manter mais dinheiro para os gastos diários na conta vinculada. O aumento dos gastos com cartão de débito também pode gerar mais receita com tarifas, embora o Apple Pay acrescente custos a essas transações.
A expansão de produtos do KakaoBank inclui o The Check Card, lançado em 14 de outubro, e os preparativos para um cartão de débito em moeda estrangeira, previsto para dezembro. O Apple Pay se encaixa nesse esforço para ampliar o peso dos pagamentos nos negócios do banco, ao lado dos empréstimos.
Como uma tarifa pequena se torna uma grande decisão comercial
A tarifa de cerca de 0,15% que, segundo relatos, a Apple cobra por transação na Coreia equivaleria a 30 won em uma compra de 20 mil won. As tarifas das bandeiras internacionais de cartão podem aumentar o custo. Uma estimativa ilustrativa calcula o custo combinado em cerca de 60 won, ou 0,3% da compra.
O deputado Kim Yong-man, do Partido Democrático da Coreia, também mencionou uma tarifa de 1.000 won por cartão cadastrado e custos de processamento de segurança de cerca de 29 won por transação. O valor exato para uma empresa participante dependeria dos contratos e das tarifas aplicáveis aos seus cartões.
A tarifa da Apple mencionada para a Coreia é três vezes maior que os 0,05% citados para a China. As empresas de cartão avaliam essas despesas em meio à pressão causada por tarifas menores cobradas dos lojistas e custos de financiamento mais altos. Um representante do setor afirmou que mais de 90% dos lojistas recebem tarifas de processamento preferenciais, o que deixa pouca margem para absorver uma cobrança adicional em algumas compras.
Dados financeiros anteriores ilustram por que o volume de vendas nem sempre se traduz em lucro. A Hyundai Card liderou oito grandes empresas de cartão, com 14,32 trilhões de won em vendas com cartão de crédito em janeiro de 2025. Um levantamento financeiro separado apontou lucro líquido acumulado de 240,1 bilhões de won até o terceiro trimestre do ano anterior, abaixo dos 552,7 bilhões de won da Shinhan Card, dos 531,5 bilhões de won da Samsung Card e dos 370,4 bilhões de won da KB Kookmin Card. Cada emissor precisa comparar a receita gerada pelos gastos adicionais com seus próprios custos.
A base de pagamentos muito maior da Samsung molda o debate
A Samsung não cobra tarifas de transação domésticas das empresas de cartão sul-coreanas pelo Samsung Pay, hoje parte do Samsung Wallet, desde o início do serviço, em 2015. Os acordos começaram com contratos sem tarifas envolvendo dez empresas de cartão e a Associação de Crédito e Finanças da Coreia, antes de passarem a ser negociados individualmente com cada empresa.
A Samsung não anunciou nenhuma decisão oficial de introduzir tarifas de transação domésticas. Ainda assim, as empresas de cartão temem que pagar à Apple enquanto o serviço da Samsung continua gratuito possa mudar as negociações com a empresa de tecnologia sul-coreana.
Dados atribuídos ao Banco da Coreia e à Samsung Electronics indicam que o mercado sul-coreano de pagamentos simplificados movimentou cerca de 350 trilhões de won em 2024, incluindo 88 trilhões de won pelo Samsung Pay. Com base nesses números, o Samsung Pay representou cerca de um quarto do total, tornando comercialmente significativa até mesmo uma cobrança percentual pequena.
A aplicação hipotética de uma tarifa de 0,15% sobre 88 trilhões de won resultaria em 132 bilhões de won por ano, valor próximo da estimativa do setor de 130 bilhões de won para uma possível cobrança da Samsung. Uma estimativa mais ampla do setor aponta que os custos potenciais combinados do Apple Pay e do Samsung Pay poderiam superar 1 trilhão de won por ano. Essa projeção maior abrange um cenário de tarifas mais amplo do que a estimativa concentrada no volume atual de pagamentos da Samsung.
O Toss Bank também depende de relações comerciais que vão além de seu próprio balanço. Tanto seu cartão de débito quanto o cartão de crédito Toss Bank Hana, emitido em parceria, usam a rede de pagamentos da Hana Card. As decisões sobre o suporte às carteiras digitais envolvem, portanto, os interesses de uma parceira além dos interesses do banco.
Equipamentos compatíveis nos pontos de venda continuam sendo outro custo
O Apple Pay exige terminais com comunicação por campo de proximidade, ou NFC, compatíveis com o padrão internacional de pagamentos EMV. A NFC permite que um celular ou relógio troque informações de pagamento com um leitor próximo. Para que o pagamento por aproximação funcione, os lojistas precisam de equipamentos compatíveis.
Uma estimativa anterior do setor indicava que apenas cerca de 10% dos estabelecimentos comerciais que aceitam cartões na Coreia tinham terminais NFC. Essa estimativa descreve a infraestrutura na época em que foi feita; para um serviço em expansão, a questão prática é em quantos estabelecimentos os clientes realmente poderão pagar.
Quando lançou o Apple Pay, a Hyundai Card ajudou a instalar terminais NFC em grandes redes e estabelecimentos comerciais. Segundo relatos, espera-se que possíveis novos participantes apoiem investimentos em infraestrutura em escala comparável, acrescentando despesas antes que chegue a receita das novas transações.
Os pagamentos móveis na Coreia do Sul vêm crescendo. A média diária de pagamentos aumentou de 799,1 bilhões de won em 2022 para 923,2 bilhões de won em 2024, uma alta de cerca de 15,5%. Mais emissores poderiam disputar essa atividade em expansão, mas a disponibilidade do serviço em lojas do dia a dia continuará sendo parte da equação.
Reguladores acompanham os custos para os consumidores
Lee Chan-jin, governador do Serviço de Supervisão Financeira, alertou que novas cobranças às empresas de cartão poderiam acabar chegando aos consumidores. As empresas poderiam reagir reduzindo pontos, descontos ou cashback, afetando os clientes mesmo que nenhuma tarifa da carteira digital apareça separadamente na fatura.
O regulador discutiu a questão com responsáveis por pagamentos de oito empresas especializadas em cartões e descreveu o Samsung Pay como algo próximo de um serviço de utilidade pública devido à sua ampla utilização. A política de preços da Samsung continua sendo uma questão comercial, e as autoridades financeiras afirmaram ter capacidade limitada para intervir diretamente.
Lee Chan-jin, governador do Serviço de Supervisão Financeira, descreveu a análise em andamento:
Estamos analisando questões específicas relacionadas às tarifas e consultaremos a Comissão de Serviços Financeiros quando a análise for concluída.
Lee Eog-weon, presidente da Comissão de Serviços Financeiros, também reconheceu os limites para intervir nas negociações entre empresas e se comprometeu a buscar formas de melhorar a conveniência dos pagamentos.
Em uma auditoria da Assembleia Nacional realizada em 22 de outubro, o deputado Kim Yong-man, do Partido Democrático, traçou uma comparação com mercados vizinhos:
Mais de 200 instituições financeiras no Japão e mais de 100 na China oferecem o Apple Pay, mas a Hyundai Card é a única na Coreia. O serviço continua limitado no país.
O KakaoBank e o Toss Bank poderiam ampliar esse acesso. Os termos comerciais, a preparação dos lojistas e as decisões sobre os benefícios aos clientes determinarão o quanto a expansão será útil e acessível para quem usa o serviço.
Principais pontos
- KakaoBank e Toss Bank estão preparando serviços Apple Pay que podem acabar com a posição da Hyundai Card como única emissora participante na Coreia do Sul.
- O Toss Bank recebeu aprovação para seus termos em janeiro de 2026, mas já havia adiado um lançamento planejado. A análise do KakaoBank está perto de ser concluída.
- Clientes com cartões de débito elegíveis poderão pagar pelo Apple Wallet usando um iPhone ou Apple Watch em terminais compatíveis.
- A tarifa da Apple por transação seria de cerca de 0,15%, e outros custos de processamento podem aumentar a conta.
- A Samsung não anunciou tarifas de transação domésticas, mas as empresas de cartão estão preocupadas com possíveis cobranças futuras.
- Os reguladores analisam se custos mais altos de pagamento podem levar à redução de recompensas ou a outros encargos para os consumidores.