Relatório de 30 de outubro será entregue sem parecer de auditoria sem ressalvas
A Nidec entregará à Bolsa de Tóquio, em 30 de outubro de 2026, um relatório sobre seus controles internos sem o parecer de auditoria sem ressalvas que esperava obter. Com isso, a fabricante japonesa de motores entra em uma análise que pode terminar com o cancelamento da listagem de suas ações.
Conteúdo
- Relatório de 30 de outubro será entregue sem parecer de auditoria sem ressalvas
- Por que a PwC ainda precisa de mais evidências
- O que a investigação constatou em todo o grupo
- Como os problemas contábeis chegaram a esse ponto
- O que a bolsa vai analisar
- Três resultados possíveis para as ações
- Por que o momento da decisão importa
- Nidec também planeja medidas contra ex-executivos
- Investidores acompanham análise enquanto auditoria prossegue
- Principais pontos
A empresa informou em 28 de outubro que ainda não concluiu as verificações solicitadas pela PwC Japan, inclusive as relacionadas a funcionários envolvidos em irregularidades contábeis. A Nidec pretendia entregar demonstrações financeiras retificadas com parecer de auditoria até o aniversário de sua inclusão na categoria de alerta especial, mas agora prevê concluir sua parte das verificações adicionais em novembro.
A PwC Japan se recusou a emitir parecer sobre as contas da Nidec referentes aos exercícios encerrados em março de 2025 e março de 2026 por não ter conseguido obter evidências suficientes. O atraso mais recente deixa a bolsa avaliando se a Nidec corrigiu seus controles de divulgação financeira enquanto os trabalhos de auditoria prosseguem.
O que está em jogo vai além da correção de números. A bolsa precisa decidir se os controles da empresa foram adequadamente concebidos e funcionam na prática, se é apropriado manter a supervisão ou se as ações devem deixar o mercado. A Nidec está listada no Mercado Prime da bolsa sob o código 6594.
A entrega de 30 de outubro ocorre quase exatamente um ano após a entrada em vigor do alerta especial, em 28 de outubro de 2025. Pelas regras da bolsa, em geral as empresas precisam ter controles internos adequados e operacionais até a análise realizada após esse primeiro ano. Agora, a Nidec precisa demonstrar como as reformas funcionam dentro da empresa, em vez de apenas descrever os sistemas que implementou.
Por que a PwC ainda precisa de mais evidências
Entre as preocupações da PwC Japan está a participação contínua, na divulgação financeira, de pessoas que estiveram envolvidas em irregularidades contábeis. Novas questões que exigem verificação surgiram no fim de setembro, ampliando o trabalho necessário antes que o auditor possa chegar a uma conclusão.
Um parecer de auditoria sem ressalvas significa que o auditor conclui que as demonstrações financeiras apresentam adequadamente a situação financeira da empresa, em todos os aspectos relevantes, de acordo com as normas contábeis aplicáveis. A abstenção de opinião, resultado atribuído às contas da Nidec, significa que o auditor não dispõe de evidências apropriadas suficientes para emitir um parecer.
A Nidec planejava retificar seu relatório anual referente ao exercício encerrado em março de 2026, assim como os relatórios de períodos anteriores, ao entregar sua declaração sobre controles internos. Agora, adiou esses documentos retificados.
A empresa pretende concluir e apresentar à PwC o trabalho adicional em novembro, mas as datas de conclusão da auditoria e de entrega dos documentos retificados ainda não foram definidas. A bolsa também não estabeleceu um prazo para sua decisão. Um representante do Japan Exchange Group afirmou que análises anteriores, em geral, produziram resultados em dois a três meses.
O que a investigação constatou em todo o grupo
A resposta da Nidec à investigação contábil informa que a empresa recebeu o relatório final de investigação do Comitê Independente de Terceiros em 17 de abril de 2026. As conclusões abrangeram vários casos de irregularidades contábeis em diferentes unidades de negócios do grupo.
A empresa identificou práticas como deixar de registrar despesas e superestimar o lucro. Despesas são custos incorridos por uma empresa. Omiti-las pode fazer o lucro divulgado parecer maior, pois ele é calculado após a subtração dos custos da receita.
A Nidec divulgou um plano de melhoria revisado em 27 de abril, dez dias após receber o relatório final. As prioridades anunciadas foram ampliar a diversidade organizacional, aumentar a transparência e substituir o sistema antigo.
O objetivo declarado pela empresa é concluir o plano revisado, recuperar a confiança e sair da categoria de alerta especial. O atraso na auditoria mostra que o trabalho imediato ainda inclui resolver dúvidas sobre as pessoas e os procedimentos usados na preparação dos relatórios financeiros.
Como os problemas contábeis chegaram a esse ponto
Os primeiros casos suspeitos de irregularidades contábeis vieram à tona em maio de 2025. O aviso de designação da Nidec publicado pela bolsa detalha os problemas que levaram à intervenção.
O aviso descreve problemas em transações comerciais de uma subsidiária italiana, dúvidas sobre o tratamento de uma quantia global relacionada a compras em uma subsidiária chinesa e suspeitas de que a administração decidia arbitrariamente quando reconhecer reduções no valor dos ativos. A baixa contábil de um ativo registra que algo que a empresa possui vale menos do que o valor indicado em seus livros.
As principais datas mostram como uma investigação contábil se transformou em uma análise da listagem:
- 27 de junho de 2025: a Nidec informou que o prazo para entregar o relatório anual referente ao exercício encerrado em março de 2025 havia sido prorrogado até 26 de setembro, enquanto eram investigados problemas na subsidiária italiana.
- 3 de setembro de 2025: a Nidec anunciou a criação de um comitê independente para investigar outras preocupações contábeis.
- 26 de setembro de 2025: a Nidec entregou o relatório anual com abstenção de opinião de auditoria, enquanto as investigações prosseguiam.
- 28 de outubro de 2025: a Bolsa de Tóquio colocou a Nidec na categoria de alerta especial.
- 17 e 27 de abril de 2026: a Nidec recebeu o relatório final da investigação e, em seguida, divulgou seu plano de melhoria revisado.
- 28 de outubro de 2026: a Nidec anunciou que não atingiria a meta de entregar demonstrações retificadas com parecer de auditoria.
- 30 de outubro de 2026: a Nidec pretende entregar sua declaração sobre controles internos para análise da bolsa.
A entrega de setembro de 2025 ocorreu após uma prorrogação de cerca de três meses. Na ocasião, a bolsa afirmou que a Nidec ainda não conseguia apresentar um cronograma para normalizar o calendário de divulgação financeira.
O que a bolsa vai analisar
As regras da bolsa para o alerta especial exigem que a empresa afetada entregue prontamente uma declaração sobre controles internos após um ano da designação. A bolsa avalia esse documento e outras informações para decidir os próximos passos.
Controles internos são as verificações, responsabilidades e os procedimentos de divulgação que ajudam uma empresa a preparar contas confiáveis e cumprir suas obrigações. Eles incluem a forma como as informações chegam à administração, como as decisões contábeis são revisadas e como suspeitas de problemas são investigadas.
A designação original da Nidec apontou fragilidades na comunicação e no fluxo de informações em toda a empresa, além de problemas nos controles de preparação das contas. A própria Nidec considerou essas fragilidades graves o suficiente para exigir divulgação, devido ao possível impacto sobre os relatórios financeiros.
As regras da bolsa tornam relevantes tanto a qualidade quanto o prazo de entrega da declaração. Uma empresa que não a entrega prontamente, ou apresenta um documento que a bolsa considera claramente inadequado, é tratada como se não tivesse controles devidamente estabelecidos e em funcionamento. Entre as disposições pertinentes estão o Artigo 503 do Regulamento de Listagem e o Artigo 601, Parágrafo 1, Item 9, que prevê o cancelamento da listagem.
Três resultados possíveis para as ações
A bolsa pode encerrar o alerta especial se constatar que os controles internos estão devidamente estabelecidos e funcionando, observadas as regras que exigem acompanhamento contínuo de algumas empresas.
A bolsa pode manter a designação se os controles estiverem devidamente estabelecidos, mas ainda forem inadequados na prática, desde que haja perspectiva razoável de que venham a funcionar corretamente. Essa alternativa dá à empresa mais um período para demonstrar avanços.
O cancelamento da listagem ocorre se a bolsa concluir que os controles não estão devidamente estabelecidos ou que já não há perspectiva de funcionamento adequado. As regras também permitem cancelar a listagem entre análises programadas caso essa perspectiva desapareça.
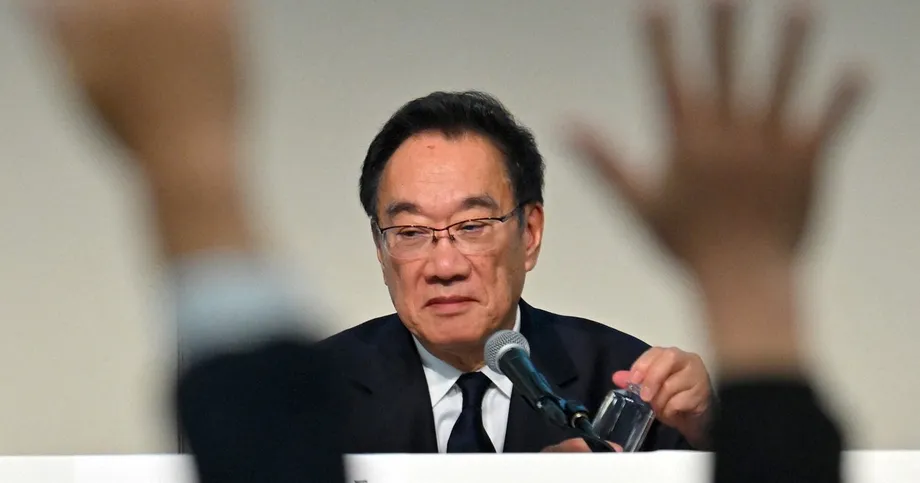
O presidente e CEO da Nidec, Michio Kaida, afirmou que a empresa implementou sistemas e mecanismos, mas reconheceu que o auditor apontou questões práticas ainda não resolvidas. Na entrevista coletiva de 28 de outubro, em Tóquio, ele descreveu o trabalho da empresa:
Temos trabalhado para aprimorar nossos sistemas de controle interno e resolver questões relacionadas à auditoria,
O relato de Kaida põe em foco se os novos mecanismos funcionam durante a preparação efetiva dos relatórios financeiros. Esse é um dos principais critérios para a decisão da bolsa entre manter a supervisão e cancelar a listagem.
Por que o momento da decisão importa
As regras da bolsa vinculam o próximo período de análise ao exercício financeiro em que ela decide manter uma designação. Quando os controles estão estabelecidos, mas ainda precisam funcionar adequadamente, em geral a empresa deve reapresentar sua declaração até três meses após o encerramento do exercício financeiro pertinente.
Uma regra especial de prazo se aplica quando faltam menos de três meses para o encerramento do exercício no momento da decisão de manter a designação. Nesse caso, o exercício financeiro seguinte passa a ser o período de referência.
Para uma empresa como a Nidec, cujo exercício financeiro termina em março, a diferença pode ser significativa. Uma decisão de manter a designação em dezembro de 2026, em geral, teria como referência o exercício encerrado em março de 2027, com entrega nos três meses seguintes. Já uma decisão em janeiro de 2027 deixaria menos de três meses até o encerramento do exercício em março, transferindo o período de referência para o exercício encerrado em março de 2028.
O acompanhamento contínuo também pode se aplicar a empresas cujos controles melhoraram, mas que atendem a condições específicas de risco financeiro ou de listagem. Nesse processo separado, o alerta especial pode continuar por até três exercícios financeiros, com verificações periódicas. Portanto, as regras permitem diferentes formas de supervisão contínua, cada uma com suas próprias condições.
Nidec também planeja medidas contra ex-executivos
A Nidec informou em 27 de outubro que decidiu pedir indenização ao fundador Shigenobu Nagamori e a outros oito ex-executivos por causa das supostas irregularidades contábeis. Entre os réus previstos estão o ex-presidente do conselho Hiroshi Kobe e os ex-CEOs Mitsuya Kishida e Jun Seki.
O grupo também inclui outros dois ex-diretores, dois ex-auditores corporativos e um ex-diretor financeiro. Seki é atualmente diretor de estratégia para veículos elétricos da Foxconn, de Taiwan.
Um comitê formado pela empresa e composto por advogados externos afirmou que Nagamori descumpriu seus deveres de supervisão ao não comunicar suspeitas de irregularidades ao conselho e aos auditores e ao não solicitar as investigações necessárias. A Nidec informou que ainda calcula o valor da indenização e que entrará com a ação quando os preparativos estiverem concluídos.
A ação judicial planejada trata da responsabilidade por condutas passadas. A tarefa imediata da bolsa é avaliar os controles atuais da empresa e seu funcionamento, incluindo como problemas contábeis são identificados, comunicados e solucionados.
Investidores acompanham análise enquanto auditoria prossegue
As ações da Nidec fecharam em alta de 3,6% em 28 de outubro, após caírem até 7,7% durante o pregão. A reversão mostrou uma reação acentuada do mercado em um dia no qual os investidores avaliavam tanto o não cumprimento da meta de auditoria quanto a entrega iminente à bolsa.
Agora, os acionistas acompanham dois processos simultâneos. A PwC precisa obter evidências suficientes para decidir se pode emitir um parecer de auditoria, enquanto a bolsa precisa avaliar a declaração da Nidec sobre controles internos e decidir a situação da listagem.
A meta de concluir o trabalho em novembro é o próximo marco operacional da empresa. A declaração de 30 de outubro é a próxima etapa formal do processo de listagem. Para os investidores, as informações centrais serão se as verificações restantes foram concluídas, qual será a conclusão da PwC e se a bolsa considera que as reformas da Nidec funcionam na prática.
Principais pontos
- A Nidec pretende entregar sua declaração sobre controles internos em 30 de outubro de 2026, sem um parecer de auditoria sem ressalvas.
- A PwC Japan se recusou a emitir parecer sobre as contas dos exercícios encerrados em março de 2025 e março de 2026 por falta de evidências suficientes.
- A Nidec espera concluir as verificações adicionais em novembro; as datas da auditoria e da entrega dos documentos retificados ainda não foram definidas.
- A bolsa pode encerrar o alerta especial, manter a supervisão sob condições específicas ou cancelar a listagem das ações.
- A investigação da Nidec identificou omissão no registro de despesas e superestimação do lucro em várias unidades do grupo.
- A empresa também planeja pedir indenização ao fundador Shigenobu Nagamori e a outros oito ex-executivos.