Vantagem cada vez menor pressiona os gastos com pesquisa
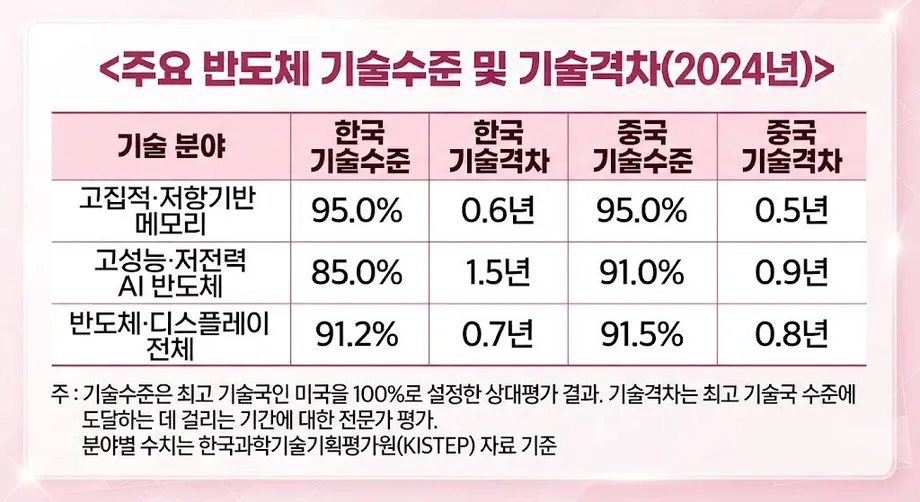
Coreia do Sul e China obtiveram 95% em uma avaliação de tecnologia avançada de memória, diante de uma referência de 100% para os Estados Unidos, enquanto a China superou a Coreia do Sul por 91% a 85% em chips projetados para inteligência artificial. Os números, baseados em uma avaliação de 2024, aumentaram o escrutínio sobre dois grandes projetos coreanos de pesquisa em semicondutores, previstos para começar em 2027, com orçamentos combinados de 1,1538 trilhão de won.
Conteúdo
- Vantagem cada vez menor pressiona os gastos com pesquisa
- O que as notas de tecnologia avaliam
- China alcança a Coreia em memória enquanto país asiático reduz desvantagem em IA
- Força industrial dá à Coreia uma vantagem diferente
- Por que é difícil reproduzir memórias avançadas de IA
- Concorrência em NAND já transforma o mercado chinês
- Mais capacidade chinesa pode pressionar os preços até 2028
- Dois grandes projetos começam em 2027, após programas anteriores
- Talentos e bases de pesquisa também fazem parte da disputa
- Principais pontos
O deputado Kim Nam-kuk, do Partido Democrático da Coreia, apresentou os resultados em 23 de outubro de 2026, após analisar dados enviados pelo Ministério da Ciência e das TIC e pelo Instituto Coreano de Avaliação e Planejamento de Ciência e Tecnologia, conhecido como KISTEP. Ele defendeu a aceleração dos gastos com pesquisa, a formação profissional alinhada às necessidades do setor e mudanças regulatórias diante da expansão dos fabricantes chineses.
A avaliação de memória estimou que a Coreia do Sul estava 0,6 ano atrás do país líder e a China, 0,5 ano. Para chips de IA de alto desempenho e baixo consumo de eletricidade, as distâncias estimadas foram de 1,5 ano para a Coreia do Sul e 0,9 ano para a China.
Os fabricantes sul-coreanos ainda têm vantagens consideráveis na produção avançada e nas memórias usadas junto a processadores de IA. A China, porém, avança em várias frentes: capacidade de pesquisa, participação no mercado doméstico e volume de chips que suas fábricas conseguem fornecer.
Para Samsung Electronics e SK hynix, portanto, o desafio vai além de defender o chip mais avançado. Elas precisam continuar aprimorando a fabricação enquanto competem com fornecedores chineses em expansão e lidam com as restrições americanas a equipamentos destinados às suas fábricas na China.
O que as notas de tecnologia avaliam
O KISTEP descreve seu processo de avaliação no relatório de avaliação de tecnologia de 2025, publicado em 5 de fevereiro de 2026, sob o número de publicação 기관2025-022. A pesquisa foi realizada de janeiro a dezembro de 2025 e coordenada por Jung Eui-jin.
O instituto examina 136 tecnologias, comparando a Coreia do Sul com os Estados Unidos, a União Europeia, o Japão e a China. Os especialistas recebem análises de patentes e artigos científicos antes de participar de duas rodadas de uma pesquisa Delphi, um processo estruturado em que especialistas avaliam um tema e reexaminam suas conclusões em rodadas sucessivas.
A nota percentual expressa a posição avaliada de uma tecnologia em relação à líder. A diferença em anos estima o tempo necessário para alcançar o nível do país líder. Os especialistas avaliam essas medidas separadamente, o que explica como Coreia do Sul e China podem obter a mesma nota de 95%, mas receber estimativas ligeiramente diferentes em anos.
A categoria de memória abrange memórias de alta densidade e baseadas em resistência, incluindo tecnologias destinadas a ampliar a capacidade, a velocidade e a eficiência energética. As memórias baseadas em resistência armazenam informações por meio de mudanças na resistência elétrica. A categoria vai além dos produtos DRAM comercializados por empresas específicas.
China alcança a Coreia em memória enquanto país asiático reduz desvantagem em IA
O relatório técnico sobre tecnologia de semicondutores do KISTEP, publicado em 19 de fevereiro de 2025, oferece um parâmetro anterior. Elaborado por Jung Eui-jin e Shin Dong-pyeong, ele registra a Coreia do Sul com 95% e a China com 90% na avaliação de memória de 2022. Os números de 2024 colocam ambas em 95%, eliminando a diferença de cinco pontos percentuais.
Os semicondutores de IA seguiram outra trajetória. A Coreia do Sul passou de 80% em 2022 para 85% em 2024, enquanto a China avançou de 90% para 91%. A desvantagem coreana caiu de 10 pontos percentuais para seis, embora a China tenha mantido a nota mais alta. A liderança chinesa nessa categoria já existia em 2022.
Os processadores de IA fazem os cálculos necessários para treinar modelos e gerar respostas. Seu desempenho depende da quantidade de computação útil que oferecem e da eletricidade que consomem. As memórias fornecem os dados de que esses processadores precisam, o que torna as duas tecnologias estreitamente relacionadas, mas representa pontos fortes industriais distintos.
Na categoria mais ampla de semicondutores e telas, a China obteve 91,5% e a Coreia do Sul, 91,2% em 2024. Como as tecnologias abrangidas e a estrutura de avaliação mudaram entre as rodadas de 2022 e 2024, as comparações históricas mais claras são as que examinam as categorias individualmente, junto com suas definições.
Força industrial dá à Coreia uma vantagem diferente
Uma pesquisa com 39 especialistas coreanos em semicondutores, realizada em 2024, ajuda a explicar a posição competitiva desigual do setor. Publicada no relatório técnico do KISTEP de fevereiro de 2025, ela concluiu que a China estava à frente da Coreia do Sul em capacidades fundamentais de memória, enquanto a Coreia ainda tinha uma pequena vantagem em transformar essas capacidades em produtos comerciais.
Ao longo do ciclo de produção de semicondutores, a Coreia do Sul obteve 86,9% em tecnologia de processo, contra 81,0% da China. Em produção em massa, a Coreia marcou 87,0% e a China, 81,2%. As notas chinesas foram maiores em pesquisa básica, com 81,1% ante 78,8% da Coreia, e em design, com 80,2% ante 79,4%.
Esses resultados são médias de um exercício de avaliação diferente. Eles retratam uma divisão prática: a China era mais forte em algumas bases para o desenvolvimento futuro, enquanto a Coreia tinha mais capacidade para fabricar chips de forma confiável e em grande escala.
Samsung, SK hynix e a fabricante americana Micron respondem, juntas, por mais de 90% do mercado global de DRAM. A CXMT, ou ChangXin Memory Technologies, detinha cerca de 4% no retrato do mercado que apontava seu primeiro ano lucrativo, em 2025.
Especialistas do setor coreano estimaram que a defasagem da China em tecnologia comercial de DRAM era de aproximadamente dois a três anos; o professor da Universidade Dong-A Shim Dae-yong calcula que seja superior a cinco anos. Essas estimativas dizem respeito às capacidades de fabricação e aos produtos avançados, enquanto os números de 0,6 e 0,5 ano do KISTEP medem a distância avaliada de cada país em relação a um líder tecnológico comum.
Por que é difícil reproduzir memórias avançadas de IA
Shim trabalhou por 26 anos na SK hynix, no desenvolvimento de DRAM e no avanço inicial da memória de alta largura de banda, ou HBM. A HBM empilha chips de memória verticalmente para transferir grandes volumes de dados com rapidez a um processador de IA.
Fabricantes coreanos fornecem HBM3E e preparam a HBM4, enquanto a CXMT apresentou planos para produtos da categoria HBM3. A produção desses empilhamentos exige conexões precisas, controle térmico e qualidade consistente em várias camadas.
Shim, professor de semicondutores de próxima geração na Universidade Dong-A, descreveu os limites de depender apenas de investimentos:
O setor de semicondutores não é algo que se possa dominar apenas com dinheiro.
A DRAM avançada também depende do acesso a equipamentos. Shim aponta o acesso restrito à litografia ultravioleta extrema, ou EUV, como uma grande limitação para a China. Máquinas EUV usam comprimentos de onda de luz extremamente curtos para formar estruturas minúsculas nos chips. Equipamentos mais antigos podem ampliar seu alcance repetindo etapas de padronização, mas o processo se torna mais complexo à medida que as estruturas diminuem.
Comparações do setor situam a produção coreana líder nas gerações 1b e 1c de DRAM, enquanto as empresas chinesas estão principalmente na geração 1z, anterior. Shim afirma que a EUV se torna, na prática, indispensável a partir da geração 1b. A competitividade de custos comerciais também costuma exigir rendimentos de fabricação de cerca de 80% a 90%, ou seja, essa proporção dos chips produzidos precisa funcionar corretamente.
O empilhamento oferece à China outra via de avanço, mas exige materiais e processos de encapsulamento próprios. Fornecedores japoneses, entre eles Resonac e Namics, têm posições sólidas em materiais de proteção usados na HBM. Os fabricantes coreanos de memória também acumulam décadas de experiência no desenvolvimento e na validação de produtos com clientes como Microsoft, Google, Apple e Nvidia.
Concorrência em NAND já transforma o mercado chinês
O avanço da China está visível na memória flash NAND, que preserva os dados quando um dispositivo é desligado. A participação da YMTC no mercado chinês de NAND subiu de 28% para 38,5% na comparação de mercado que acompanha planos de modernização de fábricas. A participação da Samsung caiu de 36% para 33,5%, enquanto a da SK hynix recuou de 20% para 17%.
Samsung e SK hynix, juntas, caíram de 56% para 50,5%, uma perda de 5,5 pontos percentuais. A YMTC ganhou 10,5 pontos. Esses números dizem respeito ao mercado chinês; o conselheiro da Samsung Kyung Kye-hyun estimou separadamente em cerca de 20% a participação dos fornecedores chineses no mercado global de NAND.
A fábrica da Samsung em Xi'an responde por cerca de 40% da produção mundial de NAND da empresa. Seu plano de modernização prevê a NAND V9, com 286 camadas, começando com capacidade para 5.000 wafers na meta inicial de fim de ano e chegando a 40.000 até o fim de 2027. Wafers são discos nos quais muitos chips são fabricados.
A Samsung também lançou a NAND V10, com mais de 400 camadas. O plano para Xi'an mostra como as fábricas de uma empresa podem operar com gerações diferentes à medida que equipamentos, investimentos e autorizações definem os cronogramas de modernização.
A fábrica da SK hynix em Dalian produz NAND com 192 camadas e recebeu autorização americana para avançar para 240 camadas. Planos posteriores para ultrapassar 300 camadas dependem de autorização. Uma medida dos Estados Unidos introduzida em 2025 endureceu as exigências de licenciamento para fabricantes estrangeiros de chips que buscam expandir ou modernizar fábricas na China. A SK hynix também negocia com a Intel a instalação de uma unidade de produção de NAND nos Estados Unidos.
O avanço da fabricação chinesa varia conforme a técnica. Uma comparação que cita a Academia Nacional de Engenharia da Coreia situou a produção chinesa de NAND em 232 camadas e a produção coreana líder entre 286 e 321 camadas, ao mesmo tempo que apontou a tecnologia de ligação híbrida da YMTC como mais avançada que a dos concorrentes coreanos. A ligação híbrida conecta firmemente as superfícies dos chips, ajudando os fabricantes a combinar camadas.
Mais capacidade chinesa pode pressionar os preços até 2028
Kyung Kye-hyun, que liderou o negócio de semicondutores da Samsung de dezembro de 2021 a maio de 2024, alertou que a rápida expansão chinesa poderia enfraquecer o ciclo de alta das memórias até 2028. Ele disse que as empresas chinesas planejavam acrescentar capacidade para 300 mil wafers em três anos, o que poderia elevar sua participação no mercado para cerca de 12% a 13%.
A CXMT informou receita de 50,8 bilhões de yuans no primeiro trimestre de 2026, alta de 719% em relação ao mesmo período do ano anterior, e projetou receita de 110 bilhões a 120 bilhões de yuans no primeiro semestre. A alta dos preços da DRAM ajudava seu crescimento.
Kyung também apontou um risco do lado da demanda. Grandes empresas de tecnologia estão investindo pesado em infraestrutura de IA, mas podem reduzir os investimentos se os retornos financeiros caírem. Ao falar como conselheiro executivo da Samsung, ele explicou:
Por volta de 2028, se o retorno sobre o investimento diminuir, elas talvez não tenham outra escolha a não ser reduzir os gastos.
Um aumento da oferta ao mesmo tempo que os gastos dos clientes desaceleram pressionaria os preços e os lucros das fábricas. Kyung também apontou uma possível mudança para processadores de IA projetados para clientes específicos e centros de dados, aumentando a necessidade de memórias adaptadas a esses sistemas.
A Samsung enfrentou um risco de produção à parte no início de 2026, quando seu sindicato planejou uma greve envolvendo cerca de 50 mil trabalhadores, de 21 de maio a 7 de junho. A KB Securities estimou possíveis interrupções de 2% a 3% na oferta global de NAND e de 3% a 4% na de DRAM caso a paralisação ocorresse. Esses números eram estimativas condicionais ligadas à ação proposta.
Dois grandes projetos começam em 2027, após programas anteriores
Os dados do Ministério da Ciência e das TIC citados por Kim preveem 1,0638 trilhão de won para o desenvolvimento de tecnologia de semicondutores empilhados de ultrafina precisão e 90 bilhões de won para pesquisas fundamentais sobre semicondutores compostos de próxima geração, inclusive aplicações em ambientes extremos. Os dois projetos devem começar em 2027.
Kim argumentou que esse cronograma era lento demais diante da expansão chinesa apoiada pelo Estado. A CXMT foi seu exemplo de uma fabricante de DRAM que acelera o desenvolvimento e a produção em massa com respaldo estatal substancial.
Ainda assim, o programa de pesquisa coreano vem avançando por meio de iniciativas anteriores. O ministério elaborou um roteiro de tecnologia futura para semicondutores em 2023, ampliou-o para 59 tecnologias em 2024 e o reorganizou em 2026 em três áreas, 10 grupos, 50 tecnologias essenciais e 90 tecnologias detalhadas de componentes.
Os principais marcos mostram como as avaliações e os planos de investimento se sobrepõem:
- 2022: A Coreia obteve 95% em memória e a China, 90%; a China liderou os semicondutores de IA por 90% a 80%.
- 2023: O ministério estabeleceu seu roteiro de tecnologia futura para semicondutores.
- 2024: Começaram três projetos de pesquisa relacionados, incluindo embalagens avançadas; a avaliação posteriormente citada por Kim colocou Coreia e China no mesmo nível em memória.
- 2025: Começaram mais dois projetos, incluindo embalagens ópticas de próxima geração. O KISTEP publicou sua análise de semicondutores em 19 de fevereiro.
- 2026: O KISTEP publicou seu relatório de avaliação em 5 de fevereiro. Três projetos do roteiro, voltados a chips automotivos, materiais cerâmicos avançados e computação óptica, estavam previstos para começar durante o ano.
- 2027: Está previsto o início dos projetos de semicondutores empilhados e semicondutores compostos.
O cronograma situa os dois grandes projetos ao lado de programas em andamento, e não no início do esforço de pesquisa da Coreia. Os dados do ministério citados por Kim indicam 2027 como o ano de início, sem informar uma data específica de lançamento ou um cronograma detalhado de gastos.
Talentos e bases de pesquisa também fazem parte da disputa
O relatório técnico de semicondutores do KISTEP identificou a perda de profissionais qualificados como o principal fator que afeta a posição tecnológica futura da Coreia. O documento descreveu uma redução no número de estudantes que ingressam em cursos avançados e a busca de melhores condições e remuneração no exterior por profissionais experientes.
O relatório também citou gastos com pesquisa em semicondutores equivalentes a 9,5% da receita das empresas na Coreia em 2022, ante 19,5% nos Estados Unidos, 14% na Europa, 12% no Japão e 11% em Taiwan. Essas proporções inserem o debate sobre os investimentos coreanos na discussão sobre quando os projetos públicos começam.
O KISTEP recomendou conexões mais fortes entre design, fabricação e encapsulamento de chips, além de apoio a equipamentos, materiais e infraestrutura pública de pesquisa. Os resultados da pesquisa tornam as prioridades concretas: proteger a experiência industrial coreana e, ao mesmo tempo, fortalecer a pesquisa básica e as capacidades de design, áreas em que as notas foram mais baixas.
Para os engenheiros, isso significa formação alinhada a equipamentos e métodos de produção cada vez mais complexos. Para os fornecedores menores, significa oportunidades para desenvolver materiais, ferramentas e tecnologias de encapsulamento em conjunto com fabricantes maiores. A defesa de Kim por uma execução orçamentária mais rápida e formação prática responde à mesma pressão do lado das políticas públicas.
A posição da Coreia agora combina liderança comercial com uma vantagem de pesquisa cada vez menor. As fábricas em expansão da China podem intensificar a concorrência mesmo enquanto as empresas coreanas mantêm os produtos avançados mais fortes. As decisões sobre o calendário da pesquisa, os profissionais qualificados e a modernização das fábricas vão determinar por quanto tempo essas vantagens se traduzirão em produção lucrativa.
Principais pontos
- Coreia e China obtiveram 95% na avaliação de 2024 de tecnologia avançada de memória.
- A China liderou os semicondutores de IA por 91% a 85%, embora a Coreia tenha reduzido sua desvantagem em relação a 2022.
- Em uma pesquisa separada com especialistas, os fabricantes coreanos mantiveram notas mais altas em tecnologia de processo e produção em massa.
- A China está ampliando sua participação no mercado de NAND e expandindo a capacidade, enquanto a DRAM avançada e a HBM continuam sendo desafios difíceis de fabricação.
- Dois projetos de pesquisa coreanos, com orçamentos combinados de 1,1538 trilhão de won, devem começar em 2027.
- O conselheiro da Samsung Kyung Kye-hyun alertou que a expansão da oferta chinesa e a redução dos gastos dos clientes podem pressionar o mercado de memórias até 2028.