Uma pausa após duas altas, com outra à vista
O banco central da Coreia do Sul chega à reunião de juros de 22 de outubro de 2026 com a taxa básica em 3%, inflação de setembro em 2,9% e novo aumento do endividamento das famílias. Uma pesquisa com 100 participantes do mercado de títulos mostrou que 93% esperavam que o Banco da Coreia mantivesse os juros inalterados, após as altas de julho e agosto.
Conteúdo
- Uma pausa após duas altas, com outra à vista
- Como a taxa básica chegou a 3%
- Por que as pesquisas apontam para uma pausa agora e uma alta depois
- Inflação está cedendo, mas continua acima da meta
- O boom das exportações dá ao banco margem para manter uma política restritiva
- Preços dos imóveis e empréstimos acrescentam outra fonte de pressão
- Tomadores de crédito precisam de tempo para se ajustar
- Um won mais forte e os rendimentos mais baixos dos títulos complicam o quadro
- O que os investidores vão acompanhar após a decisão
- Principais pontos
A pausa esperada ocorre enquanto a economia envia sinais divergentes aos formuladores de política monetária. As exportações de semicondutores chegaram a US$ 27,5 bilhões nos primeiros 20 dias de outubro, enquanto os empréstimos às famílias nos cinco maiores bancos aumentaram 2,7643 trilhões de won entre o fim de setembro e 15 de outubro. A forte atividade empresarial sustenta o crescimento, mas a alta dos preços e do endividamento dá ao banco motivos para manter o crédito caro.
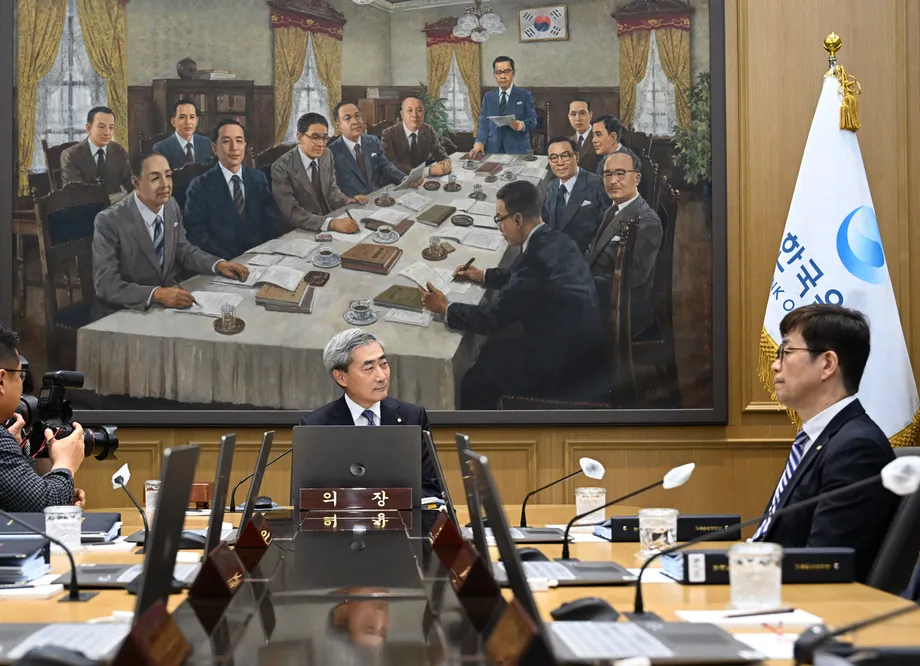
A decisão do Comitê de Política Monetária ainda estava pendente antes da reunião. O governador Shin Hyun-song deveria explicar o resultado e as perspectivas do banco em uma entrevista coletiva com início previsto para cerca de 11h10 de 22 de outubro.
Uma manutenção dos juros daria às famílias, às empresas e aos mercados financeiros mais tempo para absorver as altas anteriores. Ainda assim, muitos economistas esperam que o banco volte a elevar os juros em sua última reunião de política monetária do ano, em novembro. A principal preocupação é que a inflação permaneça acima da meta de 2% do banco, mesmo com o arrefecimento dos efeitos imediatos da alta dos preços da energia.
Como a taxa básica chegou a 3%
O histórico oficial de juros do Banco da Coreia registra uma alta para 2,75% em 16 de julho e outra para 3% em 27 de agosto. Cada movimento acrescentou 0,25 ponto percentual, elevando a taxa básica em meio ponto percentual em relação ao nível anterior, de 2,5%.
A taxa básica ajuda a orientar o custo do dinheiro em toda a economia. Juros mais altos geralmente encarecem os empréstimos e tornam a poupança mais atraente, desacelerando os gastos e reduzindo a pressão sobre os preços. Esses efeitos levam tempo para se refletir nos empréstimos existentes, nos planos empresariais e nos orçamentos familiares.
A sequência recente de decisões de política monetária e os próximos acontecimentos previstos são:
- 29 de maio de 2025: a taxa básica caiu para 2,5%.
- 16 de julho de 2026: o banco elevou a taxa para 2,75%.
- 27 de agosto: uma segunda alta levou a taxa a 3%.
- 22 de outubro: o comitê se reúne para decidir se fará uma pausa ou voltará a elevar os juros.
- Fim de outubro: serão divulgados os números do PIB do terceiro trimestre.
- Novembro: o comitê realiza sua última reunião de juros de 2026.
A decisão de outubro depende, portanto, em parte do momento adequado. Os formuladores de política monetária precisam avaliar quanto os dois aumentos já estão contendo a atividade e, ao mesmo tempo, decidir se a inflação persistente exige novas medidas.
Por que as pesquisas apontam para uma pausa agora e uma alta depois
A expectativa de uma pausa em outubro vai além da pesquisa com participantes do mercado de títulos. Os seis economistas consultados em outra enquete esperavam manutenção dos juros, enquanto uma pesquisa maior, com 20 professores e especialistas do setor financeiro, mostrou que 19 deles, ou 95%, esperavam que a taxa básica permanecesse em 3%.
Nessa pesquisa maior, 18 participantes, ou 90%, esperavam que o próximo aumento ocorresse em novembro. Um escolheu janeiro e outro, fevereiro. A previsão mais comum para o pico dos juros era de 3,5% no primeiro semestre de 2027, apontada por 13 participantes. Dois projetaram 3,75%, enquanto um esperava 4% no segundo semestre.
Jung Yong-taek, economista-chefe da IBK Investment & Securities, explicou por que uma pausa poderia coexistir com a preocupação com a inflação:
Os preços estão altos de maneira generalizada, mas o banco central já elevou os juros duas vezes de forma preventiva, por isso precisa de tempo para verificar os efeitos da política monetária.
Os economistas descrevem o resultado provável como uma manutenção com viés de alta. Em termos simples, isso significa manter os juros inalterados enquanto se alerta que novos aumentos podem vir. A votação do comitê e a explicação de Shin ajudarão os investidores a avaliar com que intensidade o banco considera uma nova alta.
Inflação está cedendo, mas continua acima da meta
A inflação ao consumidor desacelerou para 2,9% em setembro, ante 3,1% em agosto, depois de chegar a 3,2% em junho. O resultado de setembro ainda ficou 0,9 ponto percentual acima da meta de 2% do banco. A inflação subjacente, que exclui os preços voláteis de alimentos e energia para mostrar a tendência mais ampla dos preços, ficou em 2,8%.
O petróleo é uma fonte imediata de pressão. O petróleo Brent se aproximou de US$ 112 por barril durante as negociações de 20 de outubro, seu nível mais alto em cinco meses, enquanto a guerra prolongada no Oriente Médio manteve elevados os custos de energia. Combustíveis mais caros podem elevar os custos de entrega, de fabricação e as contas das famílias.
A demanda interna é outra preocupação. O aumento dos rendimentos e os investimentos ligados ao boom dos semicondutores podem dar às empresas e às famílias mais dinheiro para gastar. Em sua avaliação da inflação de 2 de outubro, o Banco da Coreia esperava que os preços ao consumidor continuassem subindo com força, sobretudo os preços subjacentes, à medida que os aumentos de custos se propagassem pela economia e as pressões da demanda crescessem.
Os preços ao produtor de setembro, que medem os preços recebidos pelos produtores domésticos, subiram 0,2% em relação a agosto e 7,7% em comparação com o mesmo mês do ano anterior. Esses custos importam para as empresas que precisam decidir se absorvem a redução das margens de lucro ou repassam os aumentos aos clientes.
Uma pesquisa realizada de 13 a 16 de outubro mostrou que os 12 participantes que responderam à pergunta sobre política monetária apontaram a inflação elevada como uma variável importante. Seis destacaram os preços do petróleo e os riscos decorrentes da guerra com o Irã, enquanto quatro citaram as pressões da demanda relacionadas ao boom dos semicondutores.
As previsões também apontam para uma volta lenta à meta. A maioria dos participantes esperava inflação ao consumidor de 2,2% a 2,5% no próximo ano, e inflação subjacente geralmente entre 2,4% e 2,6%. Heo Munjong, diretor do Woori Finance Research Institute, fez a seguinte avaliação:
Refletindo as expectativas elevadas de inflação, a alta dos preços dos serviços pessoais e a melhora nas condições de renda em meio ao boom dos semicondutores, a inflação subjacente permanecerá persistente, em torno de 2,5%.
O boom das exportações dá ao banco margem para manter uma política restritiva
Dados alfandegários divulgados em 21 de outubro mostraram exportações de US$ 61,6 bilhões nos primeiros 20 dias do mês. Os embarques cresceram 105,4% em relação ao mesmo período do ano anterior, antes do ajuste pelos dias úteis. As importações aumentaram 42,8%, deixando um superávit comercial de US$ 14,5 bilhões.
O calendário do feriado de Chuseok afetou essa comparação: em 2026, o feriado caiu em setembro; em 2025, em outubro. O ajuste pelos dias úteis oferece uma medida mais útil do ritmo do comércio. Nessa base, as exportações cresceram 65,9%, ante uma alta de 89,8% no período correspondente de setembro.
As exportações de semicondutores aumentaram 222,5%, para US$ 27,5 bilhões, representando cerca de 45% do total de US$ 61,6 bilhões exportados. Os embarques de derivados de petróleo cresceram 68,3%, e as exportações de automóveis subiram quase 41%. Por destino, as exportações para a China e os Estados Unidos cresceram cerca de 155% cada; os embarques para a Malásia aumentaram 363,2% e os destinados a Singapura, 121,1%.
O superávit em conta corrente chegou a US$ 279,2 bilhões entre janeiro e agosto, ante US$ 69,67 bilhões um ano antes, cerca de quatro vezes mais. A conta corrente é mais ampla que a balança comercial de bens, pois também inclui serviços e fluxos de renda.
O vice-primeiro-ministro e ministro da Economia e Finanças, Lee Hyeong-il, afirmou em 16 de outubro que o crescimento real do PIB poderia chegar a 3,6% neste ano. A estimativa supera em 0,3 ponto percentual a previsão de 3,3% feita pelo Banco da Coreia em agosto. Na pesquisa com economistas realizada de 13 a 16 de outubro, oito dos 11 participantes que responderam à pergunta sobre crescimento esperavam uma alta de pelo menos 3,5%.
O PIB real mede a produção após o ajuste pelas variações de preços. O PIB nominal, que inclui essas variações, subiu 26,4% em relação ao mesmo período do ano anterior no segundo trimestre, o maior aumento desde o terceiro trimestre de 1979. Ao decidir os juros, o banco precisa considerar tanto o volume produzido pela economia quanto a velocidade de alta dos preços.
Preços dos imóveis e empréstimos acrescentam outra fonte de pressão
Os preços dos apartamentos em Seul subiram por 88 semanas consecutivas até a segunda semana de outubro, segundo a Korea Real Estate Board. Os preços estavam recuando nos três distritos de Gangnam, enquanto as altas ganhavam ritmo em algumas áreas periféricas de Seul e no sul da província de Gyeonggi.
Os empréstimos às famílias também voltaram a crescer após a queda de setembro. O saldo dos empréstimos familiares no KB Kookmin, Shinhan, Hana, Woori e NH NongHyup totalizou 783,5983 trilhões de won em 15 de outubro, alta de 2,7643 trilhões de won em relação ao fim de setembro.
Esses bancos haviam registrado uma queda de 1,2852 trilhão de won durante setembro, a primeira redução mensal desde março. O aumento na primeira metade de outubro já superava em mais de duas vezes a queda registrada em setembro.
O mercado imobiliário e os empréstimos importam porque a alta dos preços dos imóveis pode incentivar as pessoas a contrair dívidas maiores. Juros mais altos podem conter esse processo, mas também elevam os custos dos atuais tomadores de crédito, sobretudo daqueles cujas taxas variam conforme as condições de mercado.
Tomadores de crédito precisam de tempo para se ajustar
Shin abordou esse peso durante uma auditoria parlamentar em 12 de outubro. O governador afirmou que o banco considera a rapidez com que famílias e empresas conseguem se ajustar ao definir a política monetária:
Ao conduzir a política monetária, sempre avaliamos quanto tempo os agentes econômicos precisam para se adaptar e analisamos sua capacidade de fazê-lo.
A preocupação com os tomadores de crédito mais vulneráveis já havia aparecido no próprio comitê. Hwang Kun-il votou contra em agosto, defendendo a manutenção dos juros, e citou, entre suas preocupações, o aumento do peso dos juros para os grupos vulneráveis.
A força das exportações de semicondutores também afeta de maneira desigual diferentes setores da economia. Ahn Yeha, pesquisadora da Kiwoom Securities, esperava que o crescimento liderado pelos chips continuasse no próximo ano, mas alertou que a distância entre os setores mais fortes e os mais fracos poderia aumentar. Assim, uma família que enfrenta prestações mais altas pode sentir pouco benefício das vendas recordes ao exterior.
A linguagem pública de Shin refletiu a pressão para agir cedo contra a inflação. Uma análise de cerca de 33 mil caracteres em coreano de suas respostas em três coletivas de imprensa sobre política monetária contabilizou 114 referências relacionadas aos preços e 97 ao crescimento. As menções a ações preventivas ou antecipadas passaram de duas em maio e duas em julho para 28 em agosto, quando o banco elevou os juros pela segunda vez.
Um won mais forte e os rendimentos mais baixos dos títulos complicam o quadro
O won se valorizou para 1.322,8 por dólar durante as negociações de 21 de outubro, seu nível intradiário mais forte desde 2 de outubro de 2024. A venda de dólares por exportadores contribuiu para esse movimento. Um won mais forte reduz o custo das importações em moeda local, oferecendo algum alívio diante do petróleo caro e de outras compras no exterior.
Os mercados de títulos públicos também ficaram menos tensos do que no início de outubro. O rendimento dos títulos com vencimento em três anos caiu de 3,983% em 8 de outubro para 3,854% em 16 de outubro. O rendimento dos títulos com vencimento em 10 anos recuou de 4,395% para 4,182% no mesmo período.
Os rendimentos subiram brevemente em 19 de outubro, com o título de referência de três anos fechando a 3,877% e o de 10 anos, a 4,205%. Na manhã de 21 de outubro, o rendimento do título de três anos caiu para 3,832%, permanecendo 0,832 ponto percentual acima da taxa básica.
O rendimento de um título é o retorno disponível ao preço de mercado. Em geral, os rendimentos caem quando os preços dos títulos sobem. Rendimentos mais baixos no mercado podem aliviar os custos de financiamento mesmo quando o banco central mantém sua própria taxa inalterada, o que torna especialmente relevante a sinalização do comitê sobre a política futura.
O que os investidores vão acompanhar após a decisão
O governo reduziu em 5 trilhões de won a emissão prevista de títulos do Tesouro para outubro, recorrendo ao excedente de arrecadação em vez de obter esse dinheiro com a venda de títulos. Uma oferta menor de títulos pode sustentar os preços e conter os rendimentos. Na pesquisa com 20 especialistas, nove disseram que novas reduções de 5 trilhões a 10 trilhões de won em novembro e dezembro poderiam ajudar a estabilizar o mercado.
O sentimento no mercado de títulos melhorou. O índice de pesquisa do mercado de títulos da Korea Financial Investment Association subiu para 99,1 em novembro, ante 89,7 em outubro. O resultado permaneceu pouco abaixo de 100, limite que separa as expectativas de melhora das condições das expectativas de deterioração.
Os economistas divergem sobre como será a votação de outubro. Kong Dong-rak, da Daishin Securities, esperava uma manutenção unânime, sem descartar um voto favorável à alta. Ahn Jae-kyun, da Korea Investment & Securities, esperava que um integrante defendesse o aumento e avaliava que a taxa básica poderia chegar a 3,5% no primeiro trimestre de 2027.
O próximo grande teste será saber se a inflação e o crescimento confirmam essas expectativas. Os números do PIB do terceiro trimestre devem ser divulgados perto do fim de outubro, antes da reunião de juros de novembro. A entrevista coletiva de Shin em 22 de outubro dará aos tomadores de crédito e aos investidores a avaliação mais recente do banco sobre quanto mais a economia precisa ser contida.
Principais pontos
- O Banco da Coreia chega à reunião de 22 de outubro com a taxa básica em 3%, após as altas de julho e agosto.
- Cerca de 93% dos participantes consultados no mercado de títulos esperavam a manutenção dos juros em outubro; 18 dos 20 especialistas de outra pesquisa esperavam uma alta em novembro.
- A inflação ao consumidor foi de 2,9% em setembro e a inflação subjacente, de 2,8%, ambas acima da meta de 2% do banco.
- As exportações de semicondutores chegaram a US$ 27,5 bilhões nos primeiros 20 dias de outubro, cerca de 45% do total exportado.
- Os empréstimos às famílias nos cinco maiores bancos aumentaram 2,7643 trilhões de won entre 30 de setembro e 15 de outubro.
- A entrevista coletiva do governador e os dados do PIB previstos para o fim de outubro serão as próximas referências antes da reunião de novembro.