16 mil famílias devem receber financiamento imobiliário em 2027
A Mongólia planeja viabilizar a compra de apartamentos por 16 mil famílias com financiamentos a juros de 6% em 2027. Essa é a primeira grande meta de financiamento de um programa nacional anunciado pelo primeiro-ministro N. Uchral em 21 de outubro de 2026. A iniciativa combina 40 mil apartamentos do governo com financiamento para a compra de 60 mil imóveis construídos por empresas privadas.
Conteúdo
- 16 mil famílias devem receber financiamento imobiliário em 2027
- O que será construído e quando?
- Aluguel sem entrada
- Como funciona o pagamento de 1,42 milhão de tugriks
- Formação da entrada ao longo de cinco anos
- Propriedade compartilhada divide o financiamento
- Terrenos em bairros de gers serão considerados no pagamento
- Compradores de imóveis privados terão duas opções de financiamento
- Financiamento e seleção são as próximas etapas
- Principais pontos
Chamado de programa “50 mil chaminés a menos, 100 mil famílias em apartamentos”, ele oferece quatro modalidades de moradia do governo: aluguel convencional, aluguel com opção de compra, formação de uma entrada enquanto se aluga e propriedade compartilhada. Para um apartamento de 45 metros quadrados e dois cômodos, o aluguel mensal anunciado é de 700 mil tugriks. Com a contribuição para a compra, o valor mensal sobe para 1,42 milhão de tugriks.
O anúncio do governo sobre moradia diz que mais da metade dos apartamentos públicos será destinada a famílias de bairros de gers, e o valor de seus terrenos será considerado no pagamento. Esses bairros são áreas residenciais que incluem moradias circulares tradicionais conhecidas como gers, além de casas.
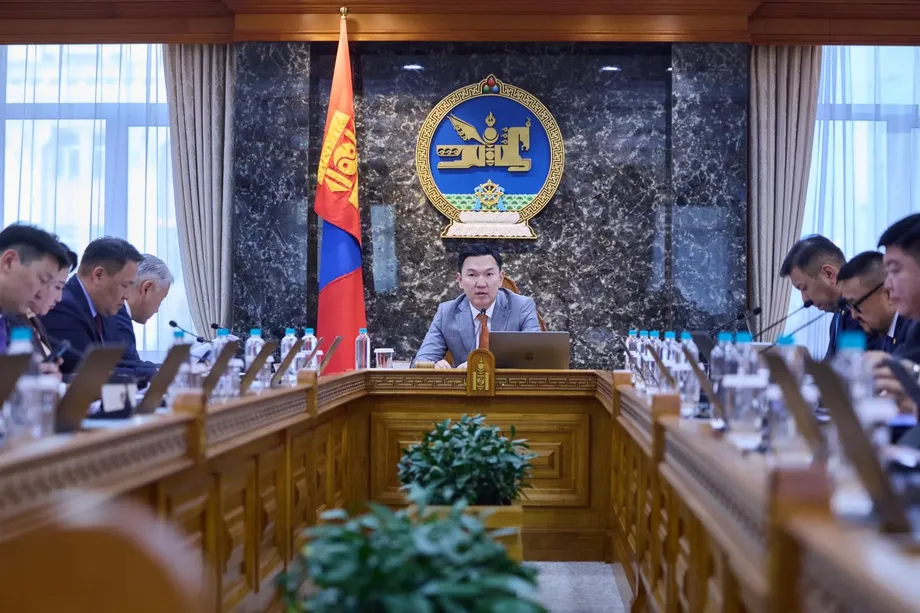
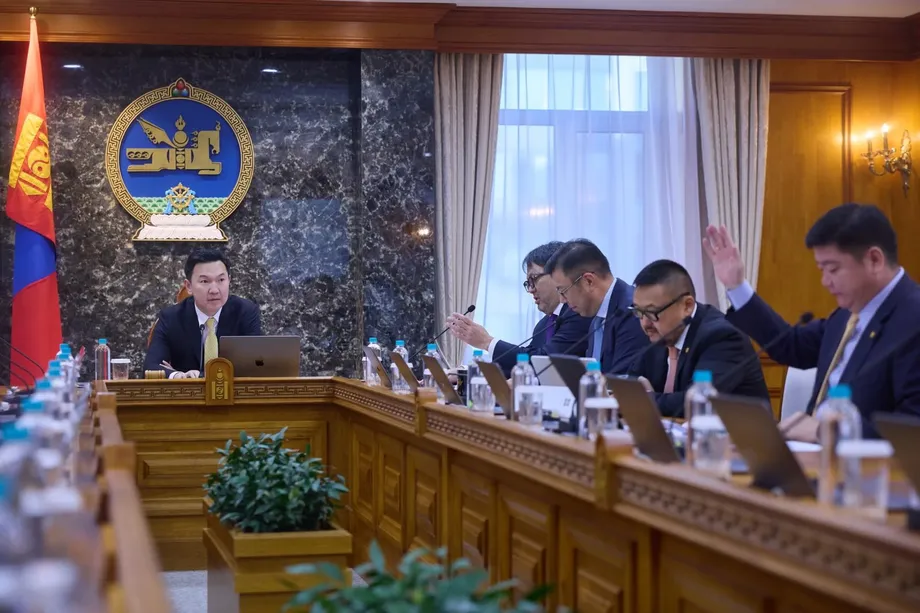
Uchral apresentou a iniciativa em conexão com uma reunião regular do Gabinete, na qual o programa habitacional foi discutido. O projeto busca responder a dois problemas financeiros distintos: conseguir recursos suficientes para entrar em uma modalidade de moradia e manter os pagamentos em dia depois. As famílias terão várias formas de acessar os imóveis do governo, enquanto quem comprar apartamentos privados contará com diferentes opções de financiamento imobiliário.
O que será construído e quando?
O governo informa que há 3.572 apartamentos em construção em empreendimentos como Selbe, Sharhad e Solongo I e II. A previsão é acrescentar outros 8.238 apartamentos em 2027 e 11.246 em 2028, até concluir 40 mil unidades públicas em 2030.
A meta de conclusão do governo é 2030, embora também tenha sido divulgado o ano de 2040. O anúncio ainda prevê mais de 82 mil apartamentos privados construídos até 2030, dos quais 60 mil serão destinados às modalidades de financiamento do programa.
As etapas anunciadas abrangem tanto a construção quanto o financiamento às famílias:
- 21 de outubro de 2026: Uchral anuncia o programa habitacional nacional.
- 2026: A expectativa é que empresas privadas concluam 14.832 apartamentos.
- 2027: O governo prevê financiamentos a juros de 6% para 16 mil famílias e mais 8.238 apartamentos públicos.
- 2028: Está prevista a construção de outros 11.246 apartamentos públicos.
- 2030: A previsão é que a habitação pública chegue a 40 mil apartamentos e que empresas privadas tenham construído mais de 82 mil.
Os 40 mil apartamentos públicos e os 60 mil imóveis privados destinados ao apoio ao financiamento somam a meta de 100 mil famílias do programa. A construção privada além desses 60 mil apartamentos integra o plano mais amplo de obras descrito pelo governo.
Aluguel sem entrada
Uchral usou como exemplo um apartamento de 45 metros quadrados e dois cômodos para explicar as quatro opções de moradia pública. A mais simples é o aluguel convencional, de 700 mil tugriks por mês, sem necessidade de entrada.
Para uma família que escolher essa modalidade, o aluguel informado somaria 8,4 milhões de tugriks em 12 meses. Assim, a exigência financeira imediata seria um pagamento mensal recorrente, e não uma grande quantia economizada antes da mudança.
O primeiro-ministro N. Uchral afirmou explicitamente que tanto o aluguel convencional quanto o aluguel com opção de compra dispensam entrada. Em mongol, ele disse:
Quero reforçar mais uma vez que tanto o aluguel quanto o aluguel com opção de compra não exigem entrada.
As outras opções tratam da aquisição do imóvel de formas diferentes. Uma permite juntar o valor da entrada ao longo de cinco anos; outra divide o financiamento do apartamento entre uma modalidade de aluguel e um empréstimo bancário.
Como funciona o pagamento de 1,42 milhão de tugriks
A modalidade de aluguel com opção de compra tem dois componentes mensais: 700 mil tugriks de aluguel e 720 mil tugriks destinados à aquisição do imóvel. Juntos, eles compõem o pagamento anunciado de 1,42 milhão de tugriks.
A contribuição para a compra é um pouco maior que o valor do aluguel. Em um ano, a família pagaria 8,4 milhões de tugriks de aluguel e 8,64 milhões para a aquisição do imóvel, totalizando 17,04 milhões de tugriks.
Em comparação com o aluguel convencional, essa opção exige mais 720 mil tugriks por mês, fazendo com que o pagamento mensal seja pouco mais que o dobro do aluguel. A vantagem é que parte de cada pagamento é destinada à aquisição do apartamento, em vez de cobrir apenas a ocupação do imóvel.
Também foi divulgado que Uchral afirmou que a propriedade plena seria transferida após 20 anos. Ao valor mensal anunciado, 20 anos de pagamentos ininterruptos totalizariam 340,8 milhões de tugriks, dos quais 172,8 milhões seriam destinados à aquisição do imóvel. Esse cálculo pressupõe que os dois componentes mensais permaneçam inalterados durante todo o período.
Formação da entrada ao longo de cinco anos
A terceira opção permite que a família junte o valor da entrada enquanto paga aluguel. Em vez de economizar os 30% habituais antes de aderir à modalidade, ela pagaria mais 860 mil tugriks por mês durante cinco anos.
Ao longo de 60 meses, esses pagamentos adicionais somariam 51,6 milhões de tugriks. Considerando o aluguel mensal de 700 mil tugriks usado no exemplo, o compromisso mensal combinado seria de 1,56 milhão de tugriks durante esse período de poupança.
Esse valor seria 140 mil tugriks maior por mês do que o pagamento da modalidade de aluguel com opção de compra. As duas opções têm objetivos diferentes: a contribuição de 720 mil tugriks é destinada à aquisição do imóvel, enquanto a de 860 mil tugriks forma a entrada para um financiamento posterior.
Um financiamento imobiliário é um empréstimo usado para comprar uma casa, pago ao longo do tempo com juros. Para as famílias que considerarem essa opção, os primeiros cinco anos envolverão tanto o pagamento da moradia quanto a formação da poupança necessária para contratar o empréstimo.
Propriedade compartilhada divide o financiamento
A quarta opção é a propriedade compartilhada. Uchral disse que o banco e a Corporação de Habitação da Capital, conhecida como NOSK, seriam registrados conjuntamente no certificado de propriedade do apartamento.
Metade do valor do apartamento seria coberta por meio de aluguel ou de uma modalidade de aluguel com opção de compra. A família contrataria um empréstimo para pagar a outra metade. Na prática, o comprador tomaria empréstimo com base em metade do valor do imóvel, em vez de financiar toda a compra por meio de um financiamento imobiliário.
Uchral afirmou que isso reduziria pela metade a entrada exigida e os pagamentos do empréstimo e dos juros. A família ainda teria uma contribuição de aluguel ou de aquisição referente à outra metade do imóvel, além das parcelas do empréstimo bancário.
Assim, essa opção muda a composição dos pagamentos. Um financiamento menor seria combinado com a modalidade que cobre a outra metade do apartamento, dando às famílias mais uma forma de obter moradia quando atender às exigências de um financiamento integral pode ser difícil.
Terrenos em bairros de gers serão considerados no pagamento
Mais da metade dos 40 mil apartamentos públicos deve ser destinada a famílias de bairros de gers. O governo afirma que os terrenos dessas famílias serão avaliados e considerados no pagamento, permitindo que um bem que elas já possuem ajude a financiar a mudança.
Uchral também disse que 25 mil chaminés seriam removidas à medida que as famílias se mudassem para apartamentos públicos. Esse número equivale à metade da meta nacional de eliminar 50 mil chaminés e a 62,5% dos 40 mil apartamentos públicos.
O mecanismo dos terrenos dá ao programa uma segunda função além da oferta de moradias: vincula a destinação dos apartamentos à saída das famílias de imóveis que usam chaminés individuais. Para as famílias participantes, o valor atribuído ao terreno determinará diretamente quanto do pagamento pela moradia ele cobrirá.
A destinação dos apartamentos públicos e a meta mais ampla de remoção de chaminés têm escalas diferentes. O número específico associado à mudança para moradias públicas é de 25 mil chaminés, enquanto a meta geral do programa é de 50 mil.
Compradores de imóveis privados terão duas opções de financiamento
Os 60 mil apartamentos privados destinados ao apoio financeiro são voltados a famílias que comprarão um imóvel pela primeira vez. Entre elas, a previsão é que 39 mil recebam financiamentos com juros de 6%.
As outras 21 mil famílias teriam uma opção com juros de 6% nos primeiros três anos e de 12% nos 17 anos seguintes. O prazo total do empréstimo seria de 20 anos, com a taxa mais alta aplicada durante a maior parte dele.
Isso significa que 65% das 60 mil famílias estariam no grupo previsto para juros de 6%, enquanto 35% teriam acesso à modalidade cuja taxa aumenta depois de três anos. Para esse segundo grupo, a taxa de juros dobraria ao fim do período inicial.
O valor das parcelas mensais posteriores dependeria do saldo devedor e do cronograma de pagamento. A questão prática para esses compradores é saber se conseguiriam arcar com o empréstimo depois do fim da taxa promocional, assim como durante os três primeiros anos.
Uchral disse que as taxas de juros e as condições também variariam conforme a área urbana e a localização, levando em conta a concentração populacional, a demanda, a pressão sobre a cidade e os congestionamentos. Assim, o plano de financiamento vincula as condições do empréstimo à localização do apartamento.
Financiamento e seleção são as próximas etapas
Uchral prometeu que a seleção das famílias será aberta e transparente. A expectativa é que as primeiras sejam selecionadas após a aprovação do orçamento de 2027 pelo Parlamento, o próximo marco procedimental anunciado.
O primeiro-ministro também descreveu uma proposta para captar 1,8 trilhão de tugriks por meio do setor financeiro para o programa de financiamento de imóveis privados e incluir no orçamento os custos de operações de swap. Um swap é um acordo financeiro para trocar obrigações de pagamento, muitas vezes envolvendo moedas ou taxas de juros. A proposta incluiria o custo associado nos planos de gastos públicos.
O anúncio deixa em aberto vários detalhes práticos: a data de inscrição, os critérios completos de elegibilidade, os requisitos de renda, o método de avaliação dos terrenos, o tratamento de pagamentos em atraso e os valores exatos das parcelas futuras nas opções de financiamento. Também não informa a data da votação do orçamento. Esses detalhes determinarão quais famílias poderão se qualificar e quanto custará cada modalidade.
Os indicadores imediatos de progresso do programa são concretos: concluir os apartamentos que já estão em construção, garantir o financiamento previsto e selecionar as famílias para os 16 mil financiamentos planejados para 2027. O cronograma mais amplo se estende até a meta de construção do governo para 2030.
Principais pontos
- A Mongólia anunciou o programa habitacional em 21 de outubro de 2026, com a meta de atender 100 mil famílias e remover 50 mil chaminés.
- O plano combina 40 mil apartamentos públicos com apoio ao financiamento de 60 mil apartamentos privados.
- O aluguel de um apartamento público de 45 metros quadrados custaria 700 mil tugriks por mês; na modalidade de aluguel com opção de compra, o pagamento seria de 1,42 milhão de tugriks.
- Outra opção permite que as famílias formem uma entrada pagando 860 mil tugriks por mês, além do aluguel, durante cinco anos.
- Mais da metade dos apartamentos públicos deve ser destinada a famílias de bairros de gers, e o valor de seus terrenos será considerado no pagamento.
- Entre os compradores de apartamentos privados, 39 mil famílias devem receber financiamento a juros de 6%; outras 21 mil terão uma opção cuja taxa sobe para 12% depois de três anos.
- O governo prevê financiar 16 mil famílias a juros de 6% em 2027, com a seleção inicial prevista para depois da aprovação do orçamento.