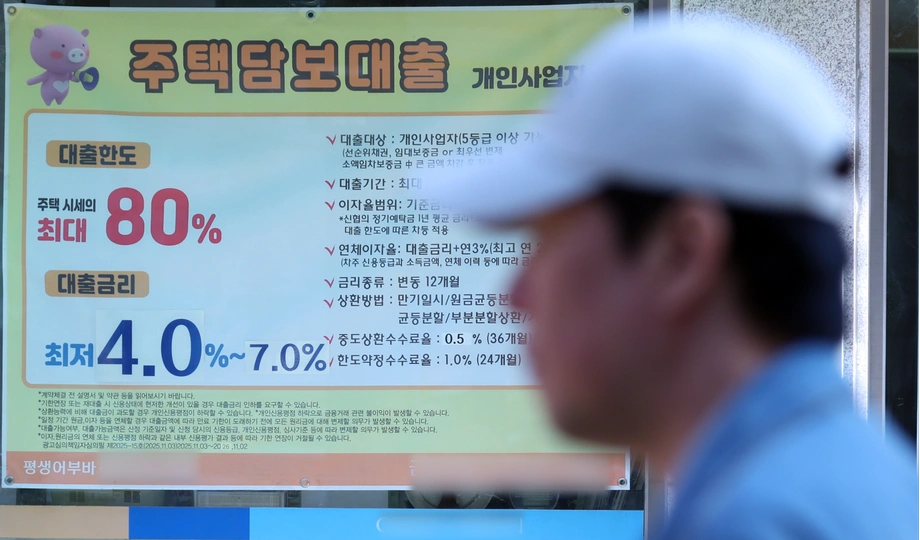
Custos maiores de captação chegam às prestações das famílias
Proprietários de imóveis na Coreia do Sul enfrentam prestações hipotecárias mais altas depois que o Índice de Custo dos Recursos, conhecido como COFIX, subiu para 3,43% em setembro de 2026, levando os principais bancos a elevar as taxas de empréstimos com juros variáveis a partir de 16 de outubro. A taxa máxima do NH NongHyup Bank chegou a 6,48%, enquanto KB Kookmin Bank e Woori Bank também ultrapassaram 6%.
Conteúdo
- Custos maiores de captação chegam às prestações das famílias
- Quais bancos ultrapassaram 6%?
- O que mudou no COFIX?
- Por que os depósitos estão elevando as taxas dos empréstimos
- Quanto a mais as famílias vão pagar?
- Por que 165 trilhões de wons estão perto de um reajuste
- Empréstimos com taxas variáveis continuam disseminados
- Taxas fixas por mais tempo podem oferecer proteção?
- O que pode ocorrer nas próximas reuniões de política monetária?
- Principais pontos
O aumento ocorre quando 165 trilhões de wons em hipotecas bancárias estão programados para ter as taxas reajustadas no quarto trimestre, segundo dados do Serviço de Supervisão Financeira apresentados ao deputado Han Chang-min, do Partido Social-Democrata. O valor é 21,1 trilhões de wons superior aos 143,9 trilhões programados para reajuste no trimestre anterior, um aumento de cerca de 14,7%.
Para as famílias, a questão imediata é o valor que sai da conta bancária todos os meses. Uma pessoa que contrate uma hipoteca de 400 milhões de wons por 30 anos, com prestações mensais iguais que cubram principal e juros, pagaria cerca de 1,93 milhão de wons com a taxa mais baixa divulgada em janeiro, de 4,10%. Com uma taxa de 4,82%, a prestação mensal passa de 2,10 milhões de wons.
Quem chega ao fim do período inicial de juros fixos enfrenta outro ponto de pressão. Um mutuário na casa dos 40 anos que contratou uma hipoteca de 500 milhões de wons em outubro de 2021 viu a taxa passar de 3,6% para 5,6% neste mês. A prestação mensal subiu de 2,27 milhões de wons para 2,79 milhões, acrescentando 520 mil wons aos compromissos mensais da família.
Quais bancos ultrapassaram 6%?
As tabelas detalhadas dos bancos para 16 de outubro indicam uma faixa combinada de 4,36% a 6,48% para as principais hipotecas com taxas reajustadas a cada seis meses. Outro levantamento do setor bancário apontou uma faixa de 4,82% a 6,25% e contabilizou quatro bancos acima de 6%; as tabelas individuais identificam três: KB Kookmin, Woori e NH NongHyup.
O Woori elevou sua faixa de 4,75% a 5,95% para 5,00% a 6,20%. O KB Kookmin aumentou a faixa de 4,39% a 5,79% para 4,64% a 6,04%. Os dois bancos repassaram um aumento de 0,25 ponto percentual em cada limite das faixas divulgadas.
O NH NongHyup elevou sua faixa de 4,49% a 6,29% para 4,68% a 6,48%, um aumento de 0,19 ponto percentual. A faixa divulgada pelo Shinhan foi de 4,36% a 5,77%, enquanto a do Hana ficou em aproximadamente 4,64% a 5,84%.
Os mutuários recebem taxas diferentes porque o custo das hipotecas combina uma referência com a tarifa adicional do banco e eventuais descontos. A hipoteca variável pertinente do Hana usa o rendimento de títulos bancários com vencimento em seis meses, e não o COFIX, por isso sua precificação segue outra referência.
O que mudou no COFIX?
A Federação de Bancos da Coreia anunciou os números do COFIX de setembro em 15 de outubro. O índice baseado em novos recursos captados subiu de 3,18% em agosto para 3,43%, sua maior alta mensal desde novembro de 2022, quando avançou 0,36 ponto percentual.
O COFIX mede o custo médio ponderado dos recursos captados por oito bancos nacionais. Eles obtêm dinheiro por meio de depósitos, produtos de poupança e títulos bancários e usam esses recursos para financiar empréstimos. Quando precisam pagar mais para atrair dinheiro, o índice sobe.
O índice baseado em novos recursos reage com relativa rapidez porque mede o dinheiro captado no mês mais recente. As medidas que incluem recursos já registrados nos balanços dos bancos mudam mais gradualmente. Em setembro, o índice baseado no saldo subiu de 3,05% para 3,15%, enquanto a medida mais recente baseada no saldo avançou de 2,71% para 2,79%.
A sequência recente mostra como a pressão se desenvolveu:
- Setembro de 2025: o COFIX baseado em novos recursos captados ficou em 2,52%.
- Junho de 2026: o índice chegou a 3,05%.
- Julho e agosto de 2026: ficou em 3,18%.
- Setembro de 2026: subiu para 3,43%, um aumento de 0,91 ponto percentual em um ano.
- 15 de outubro: a Federação de Bancos da Coreia divulgou os números de setembro.
- 16 de outubro: KB Kookmin, Woori e NH NongHyup aplicaram taxas mais altas às novas hipotecas pertinentes.
A medida de curto prazo do COFIX também subiu, de 3,16% em 30 de setembro para 3,32% em 8 de outubro e 3,43% em 14 de outubro. Em conjunto, os indicadores mostram custos de captação mais altos em várias partes do sistema bancário.
Por que os depósitos estão elevando as taxas dos empréstimos
Os bancos disputaram depósitos de forma mais agressiva em setembro, quando pagamentos de impostos corporativos retiraram recursos das empresas do sistema bancário. Oferecer taxas de depósito mais altas ajudou a atrair a poupança das famílias, mas elevou o custo dos recursos disponíveis para empréstimos.
As ofertas promocionais de depósitos continuaram em outubro. O Shinhan lançou um produto em 6 de outubro com rendimento de até 4,0%, e o NH NongHyup lançou outro em 13 de outubro com rendimento de até 3,9%. Quem se qualifica para essas taxas pode ganhar mais juros, enquanto mutuários cujas hipotecas acompanham os custos de captação dos bancos enfrentam pressão para pagar prestações maiores.
Os rendimentos dos títulos bancários também subiram. O rendimento dos títulos bancários com classificação AAA e vencimento em um ano avançou de 3,755% em 27 de agosto para 4,033% em 18 de setembro. Recuou para 4,002% em 15 de outubro, mas ainda ficou 0,247 ponto percentual acima do valor de agosto.
A taxa média das novas hipotecas pagas em prestações regulares de principal e juros nos cinco principais bancos subiu de 4,66% em julho para 4,94% em agosto. Esse aumento de 0,28 ponto percentual elevou os custos dos empréstimos mesmo antes do reajuste mais recente do COFIX.
Quanto a mais as famílias vão pagar?
Uma pequena mudança na taxa de juros pode se transformar em um gasto substancial quando aplicada a uma hipoteca de grande valor. Sobre um saldo de 249 milhões de wons, um aumento de 0,23 ponto percentual acrescenta cerca de 572.700 wons em juros anuais se o saldo permanecer inalterado.
Os empréstimos pagos mensalmente funcionam de outra forma, porque cada prestação cobre os juros e reduz o valor devido. Em uma hipoteca de 400 milhões de wons por 30 anos, elevar a taxa de 4,5% para 6,0% aumenta a prestação mensal de cerca de 2,02 milhões de wons para 2,39 milhões. O valor adicional necessário é de aproximadamente 370 mil wons por mês, ou 4,44 milhões por ano, incluindo principal e juros.
O mutuário cuja prestação mensal aumentou de 2,27 milhões de wons para 2,79 milhões enfrenta um aumento anual de 6,24 milhões de wons, cerca de 23% a mais do que antes. A família precisa encontrar esse dinheiro sem deixar de arcar com os gastos que já tem com alimentação, transporte, educação e outros compromissos.
A divulgação de crédito para famílias da Federação de Bancos da Coreia explica que as taxas mínimas e máximas publicadas adotam premissas padrão: classificação de crédito 3, prazo de 30 anos ou o prazo máximo do produto e empréstimo de 200 milhões de wons quando o valor influencia a precificação.
A federação também informa que os exemplos de prestações mensais e custo total do empréstimo presumem que a taxa média de crédito do mês anterior permaneça durante todo o prazo. As prestações de cada mutuário dependem do contrato efetivo, do saldo devedor, do prazo restante e das mudanças futuras nas taxas.
Por que 165 trilhões de wons estão perto de um reajuste
Os dados do Serviço de Supervisão Financeira abrangem hipotecas de 19 bancos nacionais e excluem os produtos hipotecários de política pública. Eles apontam 165 trilhões de wons programados para reajuste de taxas no quarto trimestre, incluindo empréstimos cujo período inicial de juros fixos está chegando ao fim.
Uma hipoteca anunciada como fixa por cinco anos pode mudar de preço depois desse período. Para quem tomou empréstimo durante os juros baixos de 2021, um reajuste em 2026 pode substituir uma taxa inicial acessível por outra muito mais alta.
Os dados de médias ponderadas do Banco da Coreia indicam que as taxas hipotecárias dos bancos que captam depósitos foram de 2,70% no segundo trimestre de 2021 e de 4,26% no segundo trimestre de 2026, uma diferença de 1,56 ponto percentual.
Um cálculo divulgado junto com os dados sobre os reajustes presume que os 165 trilhões de wons correspondem integralmente a empréstimos cujas taxas são reajustadas após cinco anos, com prestações mensais iguais de principal e juros ao longo de 30 anos. Com essas premissas, o encargo adicional anual com as prestações chega a cerca de 1,7212 trilhão de wons. A estimativa é um cenário baseado nesses termos de empréstimo; os pagamentos reais variam conforme cada contrato.
O calendário vai muito além de dezembro. As hipotecas programadas para reajuste totalizam 137,3 trilhões de wons no primeiro trimestre de 2027, 154,4 trilhões no segundo, 127,7 trilhões no terceiro e 143,5 trilhões no quarto. Os valores trimestrais continuam acima de 120 trilhões de wons nos anos seguintes cobertos pelos dados, chegando a entre 162,7 trilhões e 169,9 trilhões durante 2030.
Empréstimos com taxas variáveis continuam disseminados
Os dados do Serviço de Supervisão Financeira mostram que as hipotecas com taxas variáveis somaram 36,3 trilhões de wons dos 41,5 trilhões em novos empréstimos hipotecários bancários no segundo trimestre, excluídas as hipotecas de política pública. A participação foi de 87,5%.
Entre as hipotecas em aberto no fim daquele trimestre, os empréstimos variáveis representavam 497,1 trilhões de wons de um total de 767 trilhões, ou 64,8%. Portanto, quase dois terços do saldo devedor estavam sujeitos a mudanças nas taxas.
Uma medida de crédito de agosto apontou que os empréstimos variáveis correspondiam a 64,7% das novas hipotecas. Os dados abrangem períodos e populações de mutuários diferentes, mas ambos mostram que as mudanças nas taxas de juros afetam uma parcela grande do crédito hipotecário.
Em geral, os mutuários atuais passam a pagar uma nova taxa na data de reajuste prevista em seus contratos. Quem tem uma taxa que muda a cada seis meses segue um calendário diferente de quem chega ao fim de cinco anos com juros fixos. As mudanças de 16 de outubro alteram imediatamente o preço dos empréstimos novos pertinentes, enquanto as prestações das famílias que já têm hipotecas mudam conforme os calendários estabelecidos em contrato.
Taxas fixas por mais tempo podem oferecer proteção?
As hipotecas com taxas fixas por cinco anos também ficaram mais caras. Um levantamento do setor bancário apontou uma faixa de 5,23% a 6,61%, ante 4,48% a 4,86% no fim de janeiro. Esses produtos são precificados com base nos rendimentos dos títulos bancários, expondo os novos mutuários às oscilações do mercado antes de fixarem a taxa.
O desafio de política pública é ampliar as hipotecas com taxas fixas por períodos muito mais longos. Os bancos costumam captar recursos por prazos relativamente curtos. Emprestar esse dinheiro com uma taxa inalterada por 20 ou 30 anos cria o risco de que seus próprios custos de captação subam enquanto a renda gerada pela hipoteca permaneça igual.
A Comissão de Serviços Financeiros informou ao gabinete de Han Chang-min que sua força-tarefa sobre hipotecas com taxas fixas de longo prazo não estava em funcionamento e que as discussões internas continuavam. A força-tarefa realizou sua primeira reunião em 30 de maio do ano anterior.
Um estudo do Instituto de Finanças da Coreia encomendado pela comissão estimou que depósitos estáveis poderiam permitir a substituição de pelo menos 31,6 trilhões de wons em hipotecas existentes por empréstimos com taxas fixas de longo prazo. Depósitos estáveis são recursos que tendem a permanecer no banco e oferecem uma base de captação mais confiável.
O instituto também propôs ampliar os títulos lastreados em hipotecas e os covered bonds. Os títulos lastreados em hipotecas captam recursos com base nos fluxos de pagamentos hipotecários. Os covered bonds permitem que os bancos tomem empréstimos usando um conjunto de ativos, incluindo hipotecas, como garantia, sem deixar de ser responsáveis pelo pagamento. Ambos podem ajudar os bancos a obter recursos por períodos mais longos.
A Corporação de Financiamento Habitacional da Coreia oferece garantias de pagamento para covered bonds bancários a fim de apoiar hipotecas com taxas fixas de longo prazo. Até abril, havia firmado acordos relacionados com nove bancos. Ampliar essa fonte de recursos daria aos bancos mais capacidade para oferecer aos mutuários um período maior de prestações previsíveis.
O que pode ocorrer nas próximas reuniões de política monetária?
O Banco da Coreia elevou sua taxa básica em 0,25 ponto percentual tanto em julho quanto em agosto, levando-a a 3,00%. Os preços ao consumidor subiram 2,9% em setembro em relação ao ano anterior, acima da meta de inflação de 2% do banco. Nos Estados Unidos, a inflação de setembro foi de 3,7%, ante expectativa de 3,6%.
Kim Jung-sik, professor emérito de economia da Universidade Yonsei, espera outro aumento do Banco da Coreia antes do fim do ano. Ele também alertou que aumentos excessivos podem agravar as dificuldades financeiras e desestabilizar os mercados de ações e de imóveis.
Lee Min-hwan, professor do departamento de finanças e gestão da Universidade Inha, disse que a pressão inflacionária associada à guerra e à alta dos preços do petróleo pode exigir novos apertos monetários. Ele considerou provável que o teto das hipotecas variáveis chegue a 7% até o fim do ano.
Com uma taxa de 7%, os juros anuais sobre um saldo inalterado de 300 milhões de wons seriam de 21 milhões de wons, ante 19,44 milhões com a taxa de 6,48%. A diferença é de 1,56 milhão de wons por ano, ou uma média de 130 mil wons por mês, antes dos pagamentos do principal.
As próximas decisões de política monetária estão previstas para outubro e novembro; as datas exatas das reuniões não foram especificadas. Novos aumentos ainda não foram decididos. Os custos das hipotecas também dependerão da concorrência por depósitos, dos rendimentos dos títulos, das tarifas e dos descontos dos bancos, de modo que o contrato de cada mutuário e a próxima data de reajuste serão determinantes para o tamanho e o momento de qualquer aumento.
Principais pontos
- O COFIX de setembro de 2026 subiu 0,25 ponto percentual, para 3,43%, sua maior alta mensal desde novembro de 2022.
- As tabelas detalhadas dos bancos indicam taxas máximas de hipotecas variáveis de 6,48% no NH NongHyup, 6,20% no Woori e 6,04% no KB Kookmin.
- Hipotecas bancárias no valor de 165 trilhões de wons estão programadas para reajuste no quarto trimestre, excluídas as hipotecas de política pública.
- Um cenário que presume o reajuste de todos esses empréstimos após cinco anos aponta um encargo adicional anual com as prestações de cerca de 1,72 trilhão de wons.
- As hipotecas variáveis representavam 64,8% dos saldos de empréstimos hipotecários bancários em aberto no fim do segundo trimestre.
- As decisões de política monetária de outubro e novembro, os custos de captação dos bancos e as datas previstas nos contratos individuais vão determinar as próximas mudanças nas prestações das famílias.