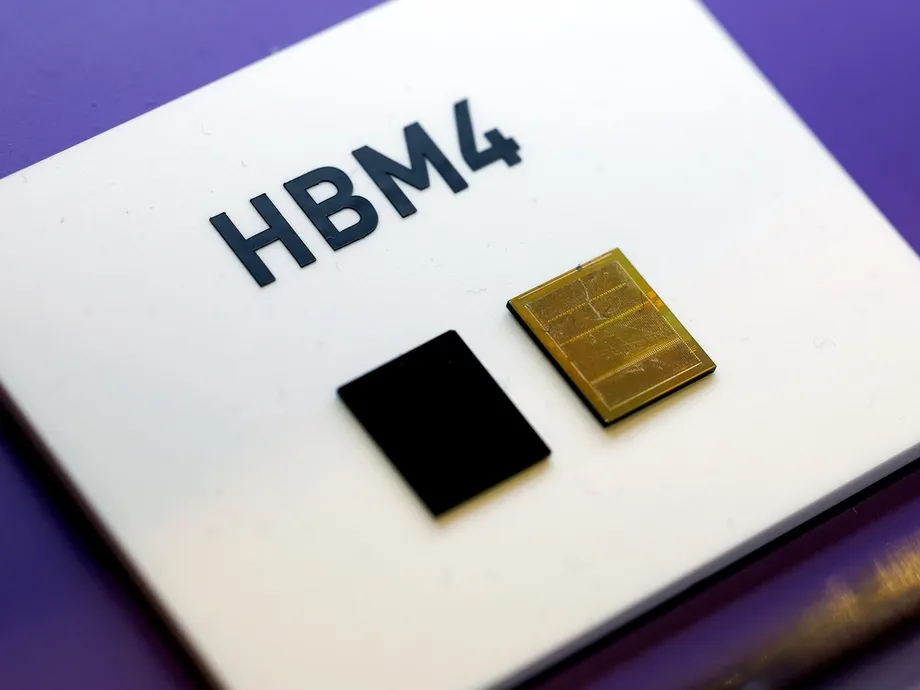
Um chip de memória de US$ 25 mostra até onde se espalhou a escassez
O preço contratual de agosto de um chip de memória DDR4 de 8 Gb amplamente utilizado chegou a US$ 25, cerca de 8,6 vezes os US$ 2,90 cobrados em junho de 2016. Na Coreia do Sul, o menor preço anunciado de um módulo de memória Samsung DDR5-5600 de 16 GB chegou a 349.740 won em 15 de outubro, aproximadamente cinco vezes o valor de setembro de 2025. A escassez de memória está reformulando os custos de tudo, de um computador doméstico a um servidor corporativo.
Conteúdo
- Um chip de memória de US$ 25 mostra até onde se espalhou a escassez
- Por que a memória para IA reduz a oferta de chips convencionais
- Reduções anteriores na produção deixaram pouca capacidade ociosa
- Gastos com data centers mudam o equilíbrio
- Musk e Apple buscam maior poder de negociação
- Projetistas de chips ajustam seus planos
- Compradores de PCs enfrentam preços mais altos e menos opções
- Os aumentos de preços variam em diferentes segmentos do mercado de memória
- Servidores empresariais ficam mais difíceis de comprar
- Novas fábricas podem aliviar a escassez, mas em prazos diferentes
- Oferta chinesa e demanda mais fraca podem aliviar parte da pressão
- Pontos principais
A inteligência artificial está impulsionando a escassez. Samsung Electronics, SK hynix e Micron estão direcionando mais produção para memórias de alta largura de banda, conhecidas como HBM, e outros tipos de memória para data centers. Com isso, sobra menos capacidade produtiva para os produtos convencionais usados em smartphones, laptops, televisores e consoles de videogame.
A TrendForce prevê que os preços contratuais de DRAM para uso geral subirão mais 10% a 15% no quarto trimestre, enquanto os preços de memória flash NAND aumentarão de 15% a 20%. A Gartner espera que a escassez e os atrasos nas entregas persistam até 2028, com um volume substancial de oferta adicional chegando somente entre meados e o fim de 2027.
A pressão vai além dos compradores de componentes. Fabricantes de computadores estão reduzindo as capacidades de armazenamento, empresas estão reconsiderando a substituição de servidores e consumidores estão adiando compras. Até empresas com enorme poder de compra reclamam publicamente dos preços e disputam reservas da produção futura.
A Coreia do Sul está no centro dessa disputa. Indicadores de semicondutores do governo sul-coreano apontam que o país detinha 61% do mercado global de memória em 2023 e 73,5% do mercado de DRAM. As decisões dos fabricantes coreanos sobre quais chips produzir afetam, portanto, compradores de eletrônicos no mundo todo.
Por que a memória para IA reduz a oferta de chips convencionais
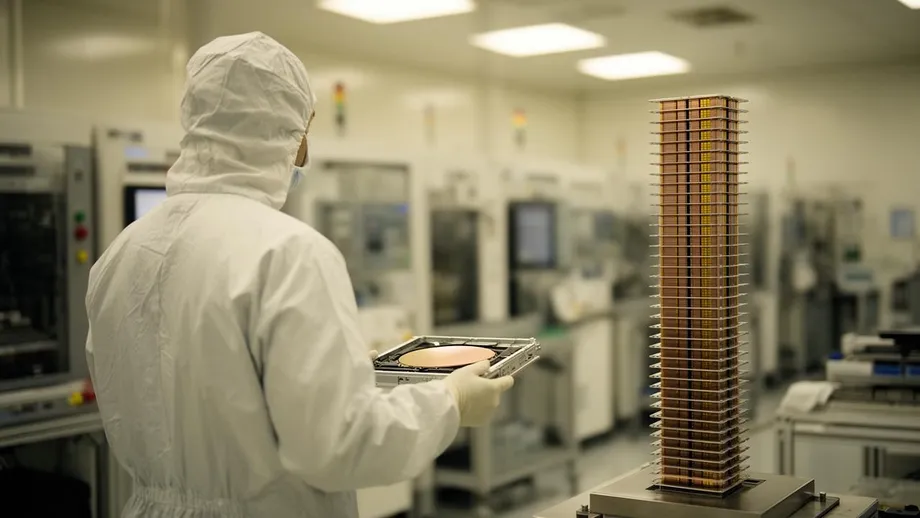
A DRAM armazena informações de que um dispositivo precisa enquanto está funcionando. A memória flash NAND mantém arquivos mesmo quando o aparelho é desligado e é usada em unidades de estado sólido, ou SSDs. A HBM é um tipo especializado de DRAM que empilha vários chips na vertical ao lado de um processador potente, permitindo a transferência rápida de grandes volumes de informação entre eles.
Os processadores de IA precisam dessa velocidade porque transferem repetidamente grandes quantidades de dados durante o treinamento de modelos ou a geração de respostas. Um processador pode concluir cálculos rapidamente e, ainda assim, perder um tempo valioso esperando a memória entregar a próxima tarefa. A HBM ajuda a reduzir essa espera.
A produção de HBM consome mais capacidade de wafers de silício do que a produção de uma quantidade equivalente de memória convencional. Choi Jung-dong, vice-presidente sênior da TechInsights, explica que a HBM exige áreas maiores de chip, empilhamento e testes. Wafers são discos finos de silício nos quais os fabricantes produzem vários chips individuais antes de separá-los.
A Kyobo Securities estima que a participação da HBM na capacidade total de produção de DRAM subirá de 27% em 2025 para 40% em 2027. Isso representa um aumento de 13 pontos percentuais. Os recursos de produção também estão sendo direcionados para DRAM de alta capacidade para servidores, restringindo a oferta de memória para dispositivos de consumo menos rentáveis.
A SemiAnalysis estima que a HBM custa cerca de três vezes mais do que outros tipos de memória e representa pelo menos metade do custo de uma unidade de processamento gráfico montada. A recente estratégia de memória para IA da Samsung, que combina memória avançada, capacidade compartilhada de servidores e armazenamento mais rápido, ilustra como os fornecedores estão reorganizando seus negócios em torno dessas necessidades.
Reduções anteriores na produção deixaram pouca capacidade ociosa
A escassez ocorre após uma desaceleração que tornou os fabricantes cautelosos com a expansão. Durante a pandemia de COVID-19, grandes empresas de computação em nuvem acumularam memória e armazenamento para se proteger contra interrupções e dar suporte ao trabalho remoto. Mais tarde, a demanda enfraqueceu, os estoques aumentaram e os preços caíram ao longo de 2022 e 2023.
Thomas Coughlin, presidente da consultoria de memória e armazenamento Coughlin Associates, afirma que a Samsung cortou a produção em 50% durante aquela desaceleração. Segundo ele, os fabricantes relutaram em voltar a investir quando o mercado começou a se recuperar no fim de 2023.
Coughlin explicou como essa cautela afetou os investimentos em fábricas:
Assim, houve pouco ou nenhum investimento em nova capacidade de produção em 2024 e durante a maior parte de 2025.
Construir uma fábrica de semicondutores costuma custar de US$ 15 bilhões a US$ 20 bilhões e leva pelo menos dois a três anos. A instalação dos equipamentos, a estabilização da produção e a aprovação dos clientes exigem trabalho adicional. Os fabricantes não conseguem repor rapidamente a capacidade que haviam deixado de lado só porque os compradores agora querem mais chips.
Gastos com data centers mudam o equilíbrio
Amazon, Google, Microsoft e Meta aumentaram seus investimentos combinados em data centers de US$ 217 bilhões em 2024 para US$ 380 bilhões em 2025, e a projeção é de que os gastos cheguem a US$ 650 bilhões em 2026. A projeção para 2026 é quase três vezes o valor de 2024.
O Data Center Map contabiliza quase 2 mil instalações planejadas ou em construção no mundo todo, além de aproximadamente 9 mil unidades já existentes. A McKinsey projeta que as empresas gastarão US$ 7 trilhões em data centers até 2030, incluindo US$ 5,2 trilhões em instalações voltadas para IA. Servidores, armazenamento e redes representam US$ 3,3 trilhões projetados dentro desses gastos com IA.
A composição da receita da Micron mostra a rapidez com que a demanda mudou. HBM e outros tipos de memória para serviços em nuvem passaram de 17% da receita de DRAM da empresa em 2023 para quase 50% em 2025. Samsung, SK hynix e Micron juntas responderam por 90,5% da receita global de DRAM no quarto trimestre de 2025, concentrando as decisões de produção em três fornecedores.
As projeções para o tamanho do mercado de HBM variam bastante. O presidente-executivo da Micron, Sanjay Mehrotra, projetou um mercado de US$ 100 bilhões até 2028, enquanto o JPMorgan estimou US$ 280 bilhões para aquele ano, ante cerca de US$ 64 bilhões em 2026. Ambos esperam um crescimento acelerado, embora suas estimativas de tamanho sejam muito diferentes.
A perspectiva para os semicondutores em 2026 do Banco de Exportação e Importação da Coreia prevê crescimento superior a 30% no mercado de memória e aumento de 11% nas exportações sul-coreanas de semicondutores, condicionado à política tarifária dos Estados Unidos. O relatório também projeta crescimento de 20% no mercado de fundição, que chegaria a US$ 210 bilhões. Fundições fabricam chips projetados por outras empresas.
Musk e Apple buscam maior poder de negociação
Elon Musk, presidente-executivo da Tesla, criticou publicamente os fornecedores de memória por causa dos preços. Em resposta, no X, a uma publicação sobre as projeções de mercado do JPMorgan, elogiou a Micron e criticou outros fabricantes sem identificá-los.
Musk descreveu o contraste desta forma:
A Micron tem sido consistentemente razoável em relação aos preços futuros da memória, mas outros têm sido extorsivos.
Samsung e SK hynix são amplamente vistas como alvos da crítica, já que dominam o fornecimento de DRAM junto com a Micron. A Tesla também reduziu a quantidade de memória em seus próprios chips de IA enquanto busca garantir o abastecimento. O JPMorgan afirma que a Micron fechou 26 acordos que cobrem mais de 75% de sua produção para o ano fiscal de 2027, mostrando quanto da produção futura os clientes já reservaram.
A Apple enfrenta um problema semelhante ao planejar a produção de seus iPhones mais recentes. John Ternus, identificado como o recém-nomeado presidente-executivo da Apple, afirmou em 15 de outubro que as restrições de memória eram uma crise absoluta e que todas as opções deveriam continuar disponíveis. Ele disse ter discutido possíveis soluções com autoridades do governo Trump.
Segundo relatos, a Apple está testando internamente memória chinesa, e a ChangXin Memory Technologies, ou CXMT, é considerada uma possível fornecedora alternativa. Parlamentares americanos dos dois partidos levantaram objeções relacionadas à segurança nacional. Nenhuma decisão final sobre fornecedores ou cronograma de aprovação foi anunciada.
Projetistas de chips ajustam seus planos
Lisa Su, presidente-executiva da AMD, descreveu a oferta apertada de memória e a necessidade de planejar com parceiros com vários anos de antecedência durante uma visita à Coreia do Sul em 7 de outubro. A visita alimentou especulações sobre conversas com Samsung e SK hynix para garantir o fornecimento de memória.
Su explicou por que a coordenação é importante:
A memória é essencial para a computação em geral, e a oferta está apertada.
Também se espera que a Nvidia ajuste sua configuração de memória. O Vera Rubin usa 12 camadas de HBM4, com capacidade de 288 GB, enquanto a configuração esperada do Vera Rubin Ultra usa oito camadas de HBM4E e 256 GB. Essas especificações reduziriam a capacidade em 32 GB, ou cerca de 11%, usando menos camadas por pilha.
Menos camadas podem reduzir os custos de fabricação e a quantidade de matrizes de memória necessárias para cada pilha. O desenvolvimento de HBM ainda permite produtos mais altos: os padrões HBM4 permitem até 16 matrizes, e pesquisadores da Samsung demonstraram em 2024 uma pilha com 16 camadas usando ligação híbrida. A ligação híbrida une chips por meio de conexões muito finas, em vez dos tradicionais pontos de solda.
O presidente-executivo da Intel, Lip-Bu Tan, alertou que a escassez de memória está atrasando projetos. Durante a Cisco AI Summit, ele fez uma avaliação direta sobre quando os compradores poderiam esperar algum alívio:
Não haverá alívio até 2028.
Compradores de PCs enfrentam preços mais altos e menos opções
A Omdia estima que DRAM e SSDs agora representam quase 40% dos custos de produção de PCs, ante cerca de 15%. Os fabricantes precisam decidir quanto desse aumento repassar aos clientes e quanto absorver por meio de lucros menores ou especificações reduzidas.
As estimativas de remessas globais de PCs mostram uma forte contração. A IDC calcula que foram enviadas 62,7 milhões de unidades no terceiro trimestre, queda de 20,1% em relação ao ano anterior; a Omdia estima 58,1 milhões, recuo de 21,2%, enquanto a Gartner projeta 55,35 milhões, ante 71,3 milhões um ano antes. Os totais variam conforme os métodos de contagem de cada empresa, mas todos apontam quedas superiores a um quinto.
A Omdia registra queda de 31% nas remessas da HP e de 11% nas da Apple. A empresa projeta contração de 24% no mercado no quarto trimestre e nova queda anual de 7% no ano seguinte. As linhas Galaxy Book da Samsung e Gram da LG enfrentam a mesma pressão para proteger os lucros e, ao mesmo tempo, manter os computadores atraentes para os compradores.
No mercado de eletrônicos de Yongsan, em Seul, um vendedor de componentes para PCs descreveu uma queda nas vendas diárias de computadores montados, de cerca de 10 máquinas para três ou quatro, com a receita recuando mais da metade. Placas de vídeo e SSDs também ficaram mais caros, aumentando o custo total de um sistema novo.
Alguns consumidores estão optando por sistemas mais antigos com DDR4 ou por memórias usadas. DDR4 e DDR5 exigem placas-mãe compatíveis, portanto, mudar de geração pode envolver a substituição de outros componentes além do módulo de memória. Os preços também variam de acordo com o produto: alguns módulos mais antigos de DDR4 em encapsulamento chegaram a ser negociados acima de produtos DDR5 mais novos, embora o módulo de varejo DDR4 anunciado na Coreia continuasse mais barato.
Os aumentos de preços variam em diferentes segmentos do mercado de memória
A TrendForce elevou sua previsão de aumento dos preços contratuais de DRAM para PCs no terceiro trimestre para 18% a 23%, ante 15% a 20%. Alguns contratos com fornecedores em agosto subiram de 23% a 28%, e fabricantes de PCs buscaram estoques para mais de 10 semanas antes do fim do ano.
A Counterpoint Research registrou aumentos de 80% a 90% na DRAM durante o trimestre analisado. A projeção anual da Gartner estima altas de 237% para DRAM e 293% para NAND. Esses números abrangem períodos e grupos de produtos diferentes, enquanto os módulos de varejo também incluem custos de montagem e distribuição.
Os produtos NAND apresentam variações particularmente desiguais. Os preços contratuais em agosto de chips multi-level cell de 128 Gb subiram 1,42%, para US$ 30,48. Produtos mais antigos single-level cell aumentaram 16,51%, para US$ 28,22, à medida que os fabricantes concentraram os investimentos em tecnologias de armazenamento mais recentes.
Equipamentos de telecomunicações e medidores inteligentes ainda usam alguns chips antigos que são difíceis de substituir em projetos existentes. Seus compradores podem enfrentar escassez mesmo quando a demanda enfraquece em outros setores. Smartphones, televisores e consoles também são afetados: o analista da Circana, Mat Piscatella, registrou queda de 33% nas vendas de Xbox nos Estados Unidos até agosto e de 25% nas de PlayStation, que atingiram o menor nível desde 2013.
Servidores empresariais ficam mais difíceis de comprar
Os preços dos servidores subiram para entre duas e quatro vezes o nível de um ano atrás. A Gartner estima que a participação da memória nos custos de fabricação de servidores aumentou de 39% em 2015 para 59% em 2026 e pode chegar a cerca de dois terços nos servidores convencionais até 2030.
Empresas que operam bancos de dados comuns, aplicativos de escritório e sistemas de armazenamento enfrentam, portanto, as mesmas pressões de oferta que os desenvolvedores de IA. Preços mais altos de equipamentos e atrasos nas entregas podem obrigá-las a adiar expansões ou cancelar substituições.
A Gartner recomenda revisar os cronogramas de substituição e manter os servidores existentes em operação por mais tempo. A empresa espera que os preços de DRAM comecem a se estabilizar no primeiro semestre de 2028, embora os fornecedores de servidores possam manter preços de venda mais altos para proteger seus lucros. A volta aos preços de equipamentos de 2025 pode demorar mais.
Os indicadores do setor de semicondutores da Coreia do Sul definem a medida governamental de preços de DRAM como a média anual da DDR4 de 8 Gb. Os dados de produção, participação de mercado e preços são publicados a cada seis meses, enquanto os dados de comércio são mensais. Esse parâmetro, baseado em uma geração mais antiga, capta uma parte de um mercado que agora se move em ritmos muito diferentes.
Novas fábricas podem aliviar a escassez, mas em prazos diferentes
Micron, Samsung e SK hynix estão ampliando a produção, mas a construção de uma fábrica é apenas o começo. Os produtores precisam instalar equipamentos, aumentar a proporção de chips funcionais e obter a aprovação dos clientes antes que as unidades contribuam com uma oferta confiável.
O cronograma de expansão anunciado se estende por vários anos:
- 2027: a Micron espera iniciar a produção em Singapura e em uma instalação convertida em Taiwan, com o início da produção taiwanesa previsto para o segundo semestre.
- 2027: a conclusão da fábrica de HBM da SK hynix em Cheongju está prevista para esse ano.
- 2028: a Samsung planeja iniciar a produção em uma nova fábrica em Pyeongtaek, enquanto a SK hynix prevê concluir suas instalações em West Lafayette no fim do ano.
- 2030: espera-se que o complexo da Micron no condado de Onondaga alcance a capacidade plena de produção.
As fábricas existentes também fazem parte da resposta. Samsung e SK hynix elevaram o investimento combinado em três instalações chinesas para 1,4871 trilhão de won em 2025, após o aumento dos investimentos em fábricas na China. Os controles sobre equipamentos afetam a forma como essas operações podem ser modernizadas.
Planos de prazo mais longo incluem um investimento anunciado de 800 trilhões de won da Samsung e da SK hynix em quatro fábricas de memória no sudoeste da Coreia do Sul. O diretor de estratégia da TechInsights, Dan Kim, alerta que a expansão pode levar mais de três anos, enquanto o presidente do grupo SK, Chey Tae-won, afirmou que a escassez de wafers pode persistir até 2030.
Oferta chinesa e demanda mais fraca podem aliviar parte da pressão
A CXMT e a Yangtze Memory Technologies, ou YMTC, estão ampliando a produção de memória convencional. Estimativas apontavam que a CXMT detinha cerca de 8% do mercado global de DRAM em meados de 2025, enquanto a YMTC respondia por aproximadamente 13% das remessas globais de NAND no terceiro trimestre daquele ano.
A posição das duas empresas é muito mais forte na China. A TechInsights estima que a CXMT detenha cerca de 30% do mercado doméstico de DRAM e que a participação da YMTC em NAND esteja próxima de 40%, com pouca presença na América do Norte. A expansão chinesa pode levar mais memória convencional ao mercado, embora o acesso a clientes americanos enfrente barreiras políticas e comerciais.
A demanda também está se ajustando. Fabricantes de PCs estão instalando SSDs menores, fabricantes de smartphones estão usando os estoques existentes e consumidores estão adiando a troca de aparelhos. Essas mudanças podem aliviar a pressão sobre determinados produtos antes que a escassez mais ampla termine.
Os fabricantes ainda enfrentam um risco antigo do setor: várias ondas de novas fábricas podem entrar em operação justamente quando a demanda estiver desacelerando. Por enquanto, os compradores precisam se planejar diante da oferta limitada, dos componentes caros e de uma recuperação que depende tanto do tipo de memória de que precisam quanto do momento em que a nova produção estará disponível.
Pontos principais
- A TrendForce prevê, no quarto trimestre, aumentos de 10% a 15% nos preços contratuais de DRAM para uso geral e de 15% a 20% nos de NAND.
- A participação da HBM na capacidade de produção de DRAM deve subir de 27% em 2025 para 40% em 2027.
- O aumento dos custos de memória pressiona PCs, smartphones, consoles e servidores empresariais convencionais.
- Uma oferta substancialmente maior é esperada entre meados e o fim de 2027, mas a escassez pode persistir até 2028.
- O crescimento da produção chinesa e a redução da demanda dos consumidores podem aliviar a escassez de alguns produtos de memória convencional.