Uma escassez sem precedentes
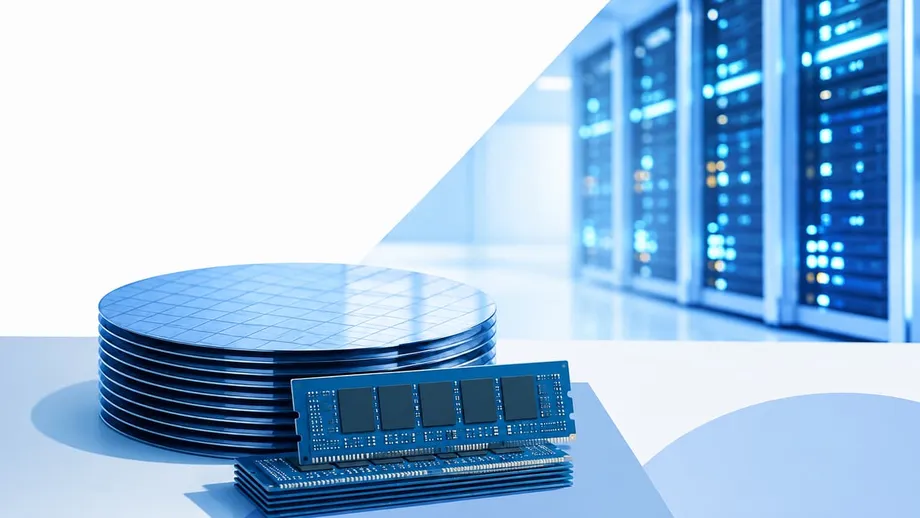
O boom global da inteligência artificial desencadeou uma grave escassez de chips de memória, que está remodelando a indústria de semicondutores e obrigando as maiores empresas de tecnologia da Coreia do Sul a fazer escolhas estratégicas difíceis. Samsung Electronics e SK hynix, que juntas controlam cerca de dois terços do mercado global de chips de memória, estão aumentando significativamente os investimentos em suas fábricas na China, apesar da escalada das tensões geopolíticas e do endurecimento dos controles de exportação dos Estados Unidos. A medida representa uma resposta calculada a uma crise de oferta que fez os preços da memória dispararem e deixou os fabricantes com dificuldade para atender à demanda dos centros de dados de IA, ao mesmo tempo que priva os mercados de smartphones e computadores pessoais de componentes essenciais.
Conteúdo
Analistas do setor descrevem a situação atual como a escassez de memória mais grave em 15 anos. O Goldman Sachs revisou recentemente sua estimativa de déficit na oferta de DRAM em 2026 para 4,9% da demanda total, ante uma previsão anterior de 3,3%, e estima que a escassez de memória flash NAND chegará a 4,2%. O banco de investimentos afirmou que o mercado enfrenta as condições mais restritas desde o fim dos anos 2000. A crise de oferta surgiu porque o crescimento explosivo da infraestrutura de IA criou uma demanda insaciável por memória de alta largura de banda, os chips especializados que ficam ao lado das unidades de processamento gráfico em centros de dados que executam grandes modelos de linguagem. Os chips HBM são empilhados verticalmente em configurações tridimensionais para permitir as rápidas taxas de transferência de dados necessárias aos cálculos de IA, o que os torna muito mais complexos e valiosos do que os produtos de memória convencionais.
À medida que os fabricantes priorizam esses componentes lucrativos para IA, a produção de chips de memória convencionais usados em eletrônicos de consumo despencou. A escassez abrange quase todas as categorias de memória, dos chips flash usados em unidades USB às avançadas memórias DRAM que alimentam servidores. Segundo a empresa de pesquisa de mercado TrendForce, os preços de alguns segmentos mais que dobraram desde fevereiro, e os preços contratuais de DRAM devem subir de 55% a 60% neste trimestre. Essa crise dupla ameaça encarecer os dispositivos, atrasar projetos de infraestrutura digital avaliados em centenas de bilhões de dólares e possivelmente desacelerar os ganhos de produtividade proporcionados pela IA, justamente quando as economias enfrentam pressões inflacionárias e incertezas sobre tarifas comerciais.
Reativação das bases de produção existentes
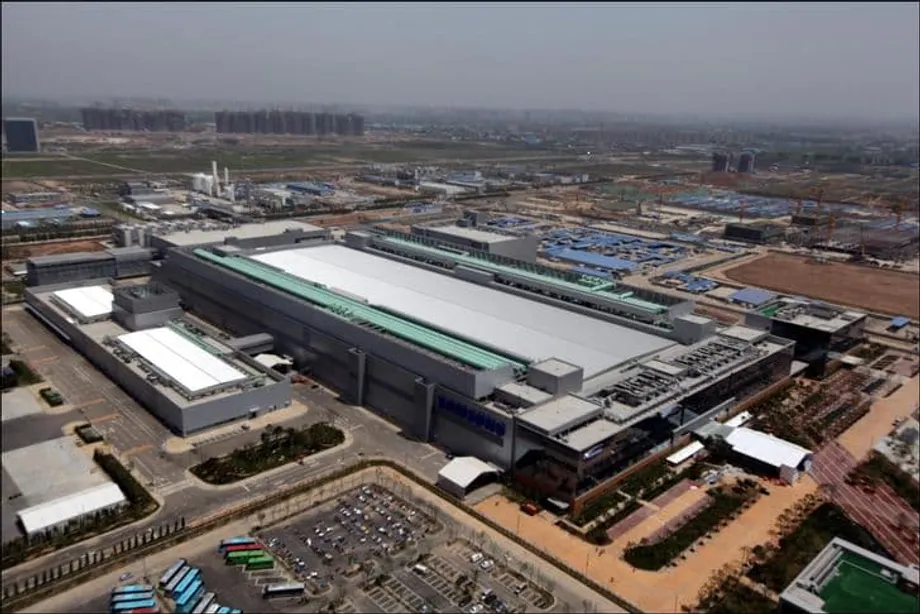
A Samsung Electronics investiu 465,4 bilhões de won, o equivalente a aproximadamente US$ 308,8 milhões, em sua fábrica de chips em Xi'an, na província de Shaanxi, em 2025. O valor representa um aumento de 67,5% em relação ao ano anterior, segundo o relatório anual da empresa apresentado ao Serviço de Supervisão Financeira da Coreia do Sul. Essa unidade, a única fábrica de chips de memória da Samsung no exterior, responde por cerca de 40% da produção global de memória flash NAND da empresa. O investimento marca uma retomada significativa dos gastos após uma pausa de quatro anos, entre 2020 e 2023, durante a qual a empresa praticamente suspendeu os investimentos de capital na unidade, depois de investir 698,4 bilhões de won em 2019.
A SK hynix adotou uma estratégia de expansão ainda mais agressiva em suas operações na China. A empresa investiu 581,1 bilhões de won em sua fábrica de Wuxi, na província de Jiangsu, um aumento de 102% em relação ao ano anterior, e destinou 440,6 bilhões de won à unidade de Dalian, na província de Liaoning, um aumento de 52% em relação a 2024. A fábrica de Wuxi produz mais de 30% do total de memórias de acesso aleatório dinâmico da SK hynix, enquanto a unidade de Dalian é a principal base de produção de NAND da empresa. Assim como a Samsung, a SK hynix não havia feito investimentos em nenhuma das duas unidades chinesas em 2023, antes de ampliar significativamente os gastos nos últimos dois anos para enfrentar a escassez.
A decisão de expandir as unidades existentes na China, em vez de construir novas fábricas em outros lugares, reflete as realidades práticas da fabricação de semicondutores. A construção, a instalação de equipamentos e o início da produção em plena capacidade de fábricas modernas levam de três a cinco anos. Diante da urgência da escassez causada pela IA, otimizar a infraestrutura existente é o único caminho viável para aumentar rapidamente a oferta. As fábricas de Xi'an e Wuxi representam grandes investimentos já realizados, com cadeias de suprimentos estabelecidas, mão de obra qualificada e ecossistemas de produção maduros, que levariam anos para ser reproduzidos em outros lugares.
Como a construção de novas fábricas normalmente leva de três a cinco anos, otimizar as operações nas bases de produção existentes na China permite uma resposta muito mais rápida à escassez de oferta,
disse Lee Byung-chul, pesquisador visitante do Instituto Sejong e ex-vice-presidente executivo da Samsung Electronics, onde trabalhou por 15 anos na subsidiária da empresa na China. Ele observou que as empresas coreanas de semicondutores são obrigadas a aproveitar ao máximo suas bases de produção existentes à medida que os controles de exportação dos Estados Unidos se tornam mais rígidos, mas alertou que, se a rivalidade se intensificar, elas talvez não tenham outra opção a não ser considerar ajustes de longo prazo à sua exposição produtiva na China.
Tensões estratégicas entre Washington e Pequim
A retomada dos investimentos na China ocorre em um momento de grande sensibilidade nas relações tecnológicas entre Estados Unidos e China. Em agosto de 2025, o governo Biden retirou o status de usuário final verificado que permitia à Samsung e à SK hynix enviar equipamentos de fabricação de chips produzidos nos Estados Unidos para suas fábricas chinesas sem restrições. De acordo com as regras atuais, as duas empresas precisam agora solicitar aprovações anuais para importar equipamentos de fabricação dos Estados Unidos para a China, o que cria incerteza sobre sua capacidade de manter e modernizar as linhas de produção no futuro.
Essa mudança de política é a mais recente evolução da estratégia de Washington para limitar o acesso da China a tecnologias avançadas de semicondutores. Os Estados Unidos têm recorrido cada vez mais a controles de exportação como instrumento estratégico para impor custos a adversários e reduzir suas capacidades tecnológicas, sobretudo em áreas relacionadas à inteligência artificial e a aplicações militares. O assessor de Segurança Nacional Jake Sullivan descreveu os chips avançados de lógica e memória como tecnologias fundamentais nas quais os Estados Unidos precisam manter a maior vantagem possível, afastando-se de políticas anteriores que buscavam apenas preservar uma dianteira de algumas gerações.
A pressão política aumentou ainda mais após declarações recentes do secretário de Comércio dos Estados Unidos, Howard Lutnick, que ameaçou impor tarifas de 100% a fabricantes estrangeiros de chips de memória, a menos que se comprometam a construir unidades de produção nos Estados Unidos. A Samsung está investindo atualmente US$ 37 bilhões para construir um complexo de fundição de semicondutores em Taylor, no Texas, com início da produção previsto para este ano. Já a SK hynix está construindo uma unidade de empacotamento avançado de US$ 3,87 bilhões em West Lafayette, Indiana. No entanto, analistas do setor consideram amplamente irrealista a ameaça de tarifas, já que os chips de memória são produtos padronizados, vendidos em mercados abertos, e não componentes fabricados sob contrato, o que os torna altamente sensíveis aos custos de produção.
Segundo um relatório de 2024 da Associação de Comércio Internacional da Coreia, estima-se que fabricar nos Estados Unidos custe de 20% a 40% mais do que no leste da Ásia, devido aos custos trabalhistas mais altos, às exigências regulatórias e a um ecossistema industrial menos desenvolvido. A fabricação de memórias enfrenta desafios específicos nos Estados Unidos porque, ao contrário das operações de fundição, em que os custos de produção podem ser incorporados aos preços negociados em contrato, os chips de memória são produtos básicos cuja competitividade de preços determina a rentabilidade. Isso explica por que até a Micron Technology, a única grande fabricante americana de memória, mantém suas principais bases de produção no Japão, em Taiwan e em Singapura, e não nos Estados Unidos.
Apesar dessas pressões, a China continua sendo um mercado e uma base de produção essenciais para as empresas coreanas de semicondutores. Autoridades do governo chinês estão ativamente buscando atrair mais investimentos. Zheng Shanjie, chefe da Comissão Nacional de Desenvolvimento e Reforma, reuniu-se recentemente em Pequim com Lee Jae-yong, presidente executivo da Samsung Electronics, para pedir que a empresa aproveite as oportunidades decorrentes da abertura econômica da China e amplie a cooperação em investimentos. Lee respondeu afirmando que a China continua sendo uma parte importante da estratégia global da Samsung. Lee e Kwak Noh-jung, diretor-presidente da SK hynix, participaram do Fórum de Desenvolvimento da China, em Pequim, pelo segundo ano consecutivo, sinalizando o compromisso contínuo com o mercado apesar das adversidades geopolíticas.
O dilema estratégico das fabricantes coreanas decorre do fato de que a China é, ao mesmo tempo, um enorme mercado consumidor para seus produtos e um polo de produção fundamental. Juntas, Samsung e SK hynix atendem a aproximadamente 45% da demanda doméstica chinesa por chips de memória por meio de suas operações locais. Qualquer interrupção nessas unidades teria repercussões nas cadeias globais de suprimentos, afetando desde a produção de smartphones até a fabricação de automóveis e podendo causar danos econômicos significativos tanto às empresas coreanas quanto ao ecossistema tecnológico chinês.
Mercados de consumo sentem o impacto
Enquanto empresas de IA correm para garantir o fornecimento de memória de alta largura de banda, a realocação da capacidade de fabricação provocou escassez aguda nos segmentos de memória convencionais. Park Joon Deok, chefe de marketing de DRAM da SK hynix, disse a analistas que clientes de computadores pessoais e dispositivos móveis estão tendo dificuldade para garantir o fornecimento de memória, pois enfrentam os efeitos diretos e indiretos das restrições de oferta e da forte demanda por produtos relacionados a servidores. A escassez provocou aumentos dramáticos de preços: segundo a TrendForce, os preços dos chips de DRAM DDR5 subiram 314% no quarto trimestre de 2025 em comparação com o mesmo período do ano anterior.
O impacto se espalha pelos mercados globais de eletrônicos de consumo. As fabricantes chinesas de smartphones Xiaomi e Realme alertaram que talvez precisem aumentar os preços dos aparelhos em 20% a 30% até meados de 2026 para compensar o aumento dos custos de memória. Francis Wong, diretor de marketing da Realme Índia, descreveu os aumentos como sem precedentes desde o surgimento dos smartphones. Ele observou que, embora as fabricantes possam reduzir custos em câmeras, processadores ou baterias, os custos de armazenamento são inevitáveis e precisam ser inteiramente absorvidos pelas empresas ou repassados aos consumidores. As empresas de pesquisa IDC e Counterpoint agora esperam que os embarques globais de smartphones encolham pelo menos 2% neste ano, revertendo previsões anteriores de crescimento, enquanto a projeção é de que o mercado de computadores recue 4,9% em 2026, após crescer 8,1% no ano passado.
No bairro de eletrônicos de Akihabara, em Tóquio, varejistas começaram a limitar a compra de discos rígidos e unidades de estado sólido para evitar a formação de estoques. Algumas lojas restringem os clientes a um total de oito produtos de memória e relatam que um terço dos itens está esgotado. Os preços dos kits de memória DDR5 de 32 gigabytes populares entre jogadores subiram de cerca de 17 mil ienes para mais de 47 mil desde outubro, enquanto os kits de ponta de 128 gigabytes mais que dobraram de preço, chegando a aproximadamente 180 mil ienes. A escassez criou um mercado secundário em expansão para chips de memória reciclados, retirados de servidores desativados de centros de dados. Um revendedor da Califórnia informou que suas vendas mensais saltaram de US$ 500 mil para US$ 800 mil ou mais, à medida que intermediários sediados em Hong Kong correm para abastecer clientes chineses.
A própria Samsung não escapou da pressão, apesar de se beneficiar dos altos preços dos semicondutores. O lucro da divisão móvel da empresa caiu 10% no quarto trimestre. O co-diretor-presidente TM Roh alertou que o ano será desafiador e reconheceu que a disparada dos preços dos chips inevitavelmente afetará os custos de produção dos dispositivos. A empresa planeja dobrar para 800 milhões de unidades neste ano a distribuição de dispositivos Galaxy com recursos de IA, mas essas metas ambiciosas enfrentam obstáculos causados justamente pela escassez de componentes que sua divisão de semicondutores tenta resolver. Segundo relatos, grandes empresas de tecnologia, como Microsoft, Google, Amazon e Meta, pediram aos fornecedores de memória contratos sem limite de quantidade, oferecendo-se para comprar toda a oferta disponível, independentemente do preço. Enquanto isso, gigantes chinesas de tecnologia como Alibaba, ByteDance e Tencent enviaram executivos para negociar com Samsung e SK hynix uma alocação maior.
Uma mudança fundamental no mercado
A crise atual representa mais do que um desequilíbrio temporário entre oferta e demanda. Ela sinaliza uma transformação estrutural na forma como a indústria de tecnologia valoriza as fabricantes de chips de memória. No início de 2026, a capitalização de mercado combinada da Samsung Electronics e da SK hynix chegou a US$ 1,14 trilhão, superando pela primeira vez a avaliação conjunta de US$ 1,07 trilhão das gigantes chinesas da internet Alibaba e Tencent. Esse marco destaca como a corrida por investimentos em IA deslocou o foco dos aplicativos de software para a infraestrutura de hardware, elevando os chips de memória de componentes básicos a ativos estratégicos essenciais para a competitividade nacional.
Os mercados financeiros reconheceram que os chips de memória se tornaram indispensáveis ao desenvolvimento da IA de maneiras que vão além dos ciclos tradicionais de eletrônicos de consumo. A memória de alta largura de banda é hoje o gargalo que determina o desempenho geral do sistema em operações de treinamento e inferência de IA, colocando fornecedores como a SK hynix, que fornece chips à Nvidia, e a Samsung em posições centrais na infraestrutura tecnológica global. Pela primeira vez, a SK hynix registrou, em todo o ano de 2025, lucro operacional superior ao da Samsung, impulsionada pelos produtos HBM e DDR5 para servidores, de margens elevadas. As ações da Samsung subiram 125% no ano passado, sua maior valorização anual em 26 anos.
Especialistas do setor avaliam que esse superciclo pode durar mais do que os booms anteriores de semicondutores. Enquanto as altas anteriores, associadas aos ciclos de troca de smartphones e computadores, normalmente duravam de um a dois anos, analistas do Citigroup e da KB Securities projetam que a escassez atual pode se estender até 2027. A duração dependerá de vários fatores, entre eles a conclusão de novas fábricas, como a primeira fase do complexo de Yongin da SK hynix e a unidade da Micron em Nova York, e a capacidade das grandes empresas de tecnologia de monetizar seus enormes investimentos em IA para sustentar os gastos de capital. Espera-se que a transição do treinamento de IA para a inferência, o surgimento de aplicações de IA física, como veículos autônomos e robótica, e o desenvolvimento de serviços de IA com agentes ampliem a demanda por memória para além do uso atual, concentrado em HBM.
Há, no entanto, riscos que podem interromper o boom atual. O Google anunciou recentemente que seu algoritmo TurboQuant pode reduzir as necessidades de memória para apenas um sexto dos níveis atuais, o que poderia ameaçar a demanda de longo prazo se esses ganhos de eficiência forem amplamente adotados. Além disso, se grandes investidores em IA, como OpenAI ou SoftBank, enfrentarem restrições de financiamento e desacelerarem a construção de infraestrutura, a escassez atual poderá se reverter rapidamente. Segundo a SEMI, as vendas de equipamentos para semicondutores devem chegar a US$ 156 bilhões até 2027, mas os fabricantes continuam cautelosos para não ampliar demais a capacidade, depois de terem sido prejudicados pela desaceleração de 2018 e 2019, quando uma expansão agressiva deixou fábricas ociosas.
Por enquanto, as fabricantes coreanas precisam atender à demanda imediata dos clientes de IA e, ao mesmo tempo, lidar com o complexo cenário geopolítico que ameaça suas bases de produção na China. Os investimentos em Xi'an e Wuxi são uma ponte necessária para enfrentar a escassez imediata, mas também evidenciam o equilíbrio precário que essas empresas precisam manter entre atender aos mercados globais e evitar se envolver na disputa tecnológica entre grandes potências. Como observou um executivo do setor, todos estão pedindo fornecimento, e não garantir a alocação de memória pode deixar as empresas sem condições de operar, tornando indispensáveis as unidades na China apesar dos riscos.
Em resumo
- A Samsung Electronics e a SK hynix aumentaram seus investimentos em fábricas de chips na China em 67,5% e mais de 100%, respectivamente, para enfrentar uma grave escassez global de memória para IA, que o Goldman Sachs considera a pior em 15 anos
- As fábricas de Xi'an e Wuxi respondem por 40% da produção de NAND da Samsung e por mais de 30% da produção de DRAM da SK hynix, o que as torna fundamentais para as cadeias globais de suprimentos apesar dos riscos geopolíticos
- Após a retirada do status de usuário final verificado em agosto de 2025, os controles de exportação dos Estados Unidos passaram a exigir aprovações anuais para o envio de equipamentos à China. Washington também ameaçou impor tarifas de 100%, a menos que as empresas coreanas ampliem a produção nos Estados Unidos
- Os preços dos chips de memória dispararam mais de 300% em algumas categorias, obrigando fabricantes de smartphones e computadores a aumentar preços ou reduzir os embarques. A expectativa é de que o volume global de smartphones caia 2% em 2026
- O valor de mercado combinado da Samsung e da SK hynix superou o da Alibaba e da Tencent, chegando a US$ 1,14 trilhão, à medida que a demanda por infraestrutura de IA remodela os mercados tecnológicos asiáticos e transforma chips de memória em ativos estratégicos
- Analistas do setor projetam que a escassez pode persistir até 2027, embora haja riscos decorrentes de uma possível desaceleração dos investimentos em IA ou de avanços tecnológicos, como o algoritmo TurboQuant do Google, que poderiam reduzir as necessidades de memória