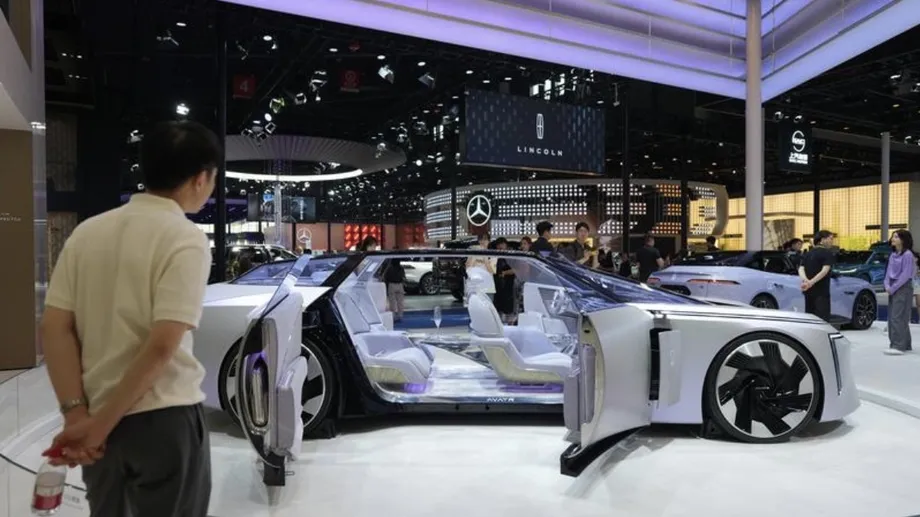
Redução de quatro pontos percentuais para exportadores de veículos
A China reduzirá de 13% para 9%, em 1º de abril de 2027, o abatimento do imposto sobre valor agregado (IVA) para exportações de veículos de nova energia, retirando parte do apoio fiscal a um setor cujas vendas ao exterior mais que dobraram. A mudança abrange 67 categorias de produtos, incluindo veículos comerciais totalmente elétricos e veículos de passeio híbridos plug-in, além de modelos com extensor de autonomia.
Conteúdo
- Redução de quatro pontos percentuais para exportadores de veículos
- O que a nova alíquota muda na prática
- Quais veículos e embarques são abrangidos?
- Quanto lucro pode ser perdido?
- O crescimento das exportações dá contexto à mudança
- Por que a produção no exterior é importante
- Recuo mais amplo no apoio tributário
- As datas que definem a transição
- Tensões comerciais e questões em aberto
- Principais pontos
O Ministério das Finanças e a Administração Estatal de Tributação anunciaram a medida em 12 de outubro, no Comunicado sobre o Ajuste das Políticas de Abatimento de Impostos à Exportação para Determinados Produtos, de número 29 de 2026. A alíquota aplicável dependerá da data de exportação registrada na declaração aduaneira, tornando o cronograma dos embarques uma questão central para os fabricantes que se preparam para a mudança.
A diferença financeira é expressiva, embora o abatimento continue disponível. Para um veículo com preço de exportação ilustrativo de 150 mil yuans, a aplicação das duas alíquotas resulta em um abatimento de 19.500 yuans antes da redução e de 13.500 yuans depois dela. São 6 mil yuans a menos por veículo, sujeitos ao cálculo tributário efetivo e às regras de elegibilidade.
O anúncio ocorre em um momento de forte expansão das exportações chinesas de veículos de nova energia. Foram exportados 4,006 milhões de veículos nos primeiros nove meses de 2026, alta de 130% em relação ao mesmo período do ano anterior. Esses veículos representaram mais da metade de todas as exportações de veículos durante quatro meses consecutivos, a partir de junho.
A medida também cancela, a partir de 1º de abril de 2027, os abatimentos de IVA à exportação de equipamentos para cigarros eletrônicos e produtos relacionados. Para os produtos afetados sujeitos ao imposto sobre o consumo, o tratamento atual de restituição ou isenção desse imposto na exportação continuará inalterado.
O que a nova alíquota muda na prática
Os abatimentos à exportação devolvem parte do imposto sobre valor agregado pago durante a produção e a compra de insumos no mercado interno. Um abatimento menor deixa o exportador com menos dinheiro recuperado do sistema tributário, a menos que mudanças em custos ou preços compensem a diferença.
A redução de 13% para 9% é de quatro pontos percentuais. Em relação à alíquota anterior, o abatimento em si diminui cerca de 30,8%. Isso não significa que um veículo ficará 30,8% mais caro nem que seu custo total de produção aumentará nessa proporção. Significa que a restituição calculada com base na alíquota de abatimento será menor.
O anúncio tampouco impõe uma nova tarifa de importação em mercados estrangeiros. A mudança imediata ocorre do lado chinês da transação. Os fabricantes podem aceitar uma margem de lucro menor, negociar condições diferentes com distribuidores, elevar os preços de exportação, reduzir custos ou mudar o local de produção dos veículos.
A distinção entre IVA e imposto sobre o consumo também é importante. São tributos diferentes, e o anúncio altera apenas os mecanismos especificados de abatimento do IVA à exportação. Ele preserva explicitamente o tratamento atual do imposto sobre o consumo na exportação de produtos sujeitos a esse tributo.
Quais veículos e embarques são abrangidos?
A lista de veículos contém 67 categorias e inclui vários tipos de veículos de nova energia, não apenas um segmento de automóveis de passeio. A cobertura declarada inclui veículos comerciais totalmente elétricos e veículos de passeio híbridos plug-in, inclusive os com extensor de autonomia. Em geral, um extensor de autonomia usa um motor a combustão para gerar eletricidade para um veículo tracionado por motor elétrico.
Para os exportadores, a data decisiva é a que consta como data de exportação na declaração aduaneira de mercadorias exportadas. O anúncio não considera a data do pedido, do pagamento, da produção ou da chegada ao mercado de destino como critério para definir o abatimento aplicável.
Isso cria uma distinção prática entre vender um veículo antes de abril de 2027 e exportá-lo antes da entrada em vigor da nova alíquota. A assinatura antecipada de um contrato, por si só, não determina a aplicação da alíquota de 13%. As empresas precisarão coordenar a produção, o transporte e os trâmites aduaneiros de acordo com a regra da declaração.
As datas publicadas também deixam um período de transição de cerca de cinco meses e meio entre o anúncio, em outubro, e a implementação. As empresas terão tempo para revisar contratos e planos de embarque, embora a política não preveja compensação por pedidos já acertados.
Quanto lucro pode ser perdido?
O exemplo de 150 mil yuans usa o preço FOB, sigla em inglês para “livre a bordo”. Em geral, esse valor descreve as mercadorias carregadas para exportação, sem incluir o frete internacional e o seguro posteriores, que compõem o preço no destino. Trata-se de uma ilustração da diferença no abatimento, não de uma previsão do preço de varejo pago por um comprador estrangeiro.
Com esse valor presumido, a perda de 6 mil yuans equivale a 4% do preço de exportação. Para 10 mil veículos elegíveis e idênticos, a mesma conta resultaria em 60 milhões de yuans a menos em abatimentos. Os resultados efetivos dependem da classificação dos produtos, dos valores tributáveis e dos acordos de exportação de cada empresa.
A CLSA e outras instituições estimaram que algumas empresas de exportação de veículos elétricos operam com margens líquidas de cerca de 10%. Se uma empresa tivesse margem de 10% sobre a mesma receita de 150 mil yuans, seu lucro seria de 15 mil yuans. Uma redução de 6 mil yuans equivaleria a 40% desse lucro ilustrativo caso fosse absorvida integralmente e nada mais mudasse.
Essas premissas não devem ser confundidas com uma previsão para todo o setor. O cálculo do abatimento e o cálculo do lucro líquido de uma empresa podem usar bases diferentes, e os fabricantes têm custos e estruturas de vendas distintos. Ainda assim, a comparação ajuda a explicar por que um ajuste tributário de quatro pontos percentuais pode ter um impacto considerável em um negócio com margem de lucro limitada.
O crescimento das exportações dá contexto à mudança
Os 4,006 milhões de veículos de nova energia exportados pela China nos primeiros nove meses de 2026 foram 2,3 vezes o total de um ano antes. Calculando a partir da alta informada de 130%, chega-se a um total anterior aproximado de 1,742 milhão de veículos, o que implica um aumento de cerca de 2,264 milhões.
A composição das exportações também está mudando. Os veículos de nova energia representaram mais da metade das exportações de veículos em cada mês de junho a setembro. Isso confirma que foram maioria nesses quatro meses, mas não demonstra que tenham representado mais da metade no período total de nove meses.
A combinação de rápido crescimento e participação majoritária sustentada ajuda a explicar o argumento de que o setor pode operar com menos apoio fiscal. No entanto, o volume de exportações, por si só, não revela se todos os fabricantes são lucrativos. Um grande produtor, com marcas consolidadas e fábricas no exterior, enfrenta uma adaptação diferente daquela de uma empresa menor que compete sobretudo com preços baixos.
Portanto, a política tem dois efeitos distintos a avaliar: a mudança nas exportações totais da China e o impacto na lucratividade de empresas individuais. As vendas agregadas podem continuar fortes mesmo que alguns exportadores enfrentem uma situação financeira muito mais apertada.
Por que a produção no exterior é importante
A redução do abatimento tende a afetar mais diretamente os fabricantes que exportam veículos completos a partir da China. Veículos produzidos e vendidos em um mercado estrangeiro não dependem do abatimento chinês à exportação para a transação do veículo completo.
A BYD vem avançando na produção local na Hungria e no Brasil. A Great Wall estabeleceu ou busca ampliar sua capacidade de produção na Tailândia, no Brasil e na Rússia. Esses locais ilustram como os fabricantes chineses estão se expandindo no exterior tanto por meio de fábricas quanto de embarques.
A produção local não torna todas as etapas da cadeia de suprimentos de uma empresa independentes da política tributária chinesa. Componentes ou baterias exportados da China ainda podem estar sujeitos a seus próprios regimes tributários. A vantagem mais específica é que um veículo montado e vendido localmente não precisa do abatimento chinês à exportação de veículos completos para viabilizar essa venda.
Com isso, o ajuste pode tornar a produção no exterior mais atraente para as empresas que têm condições de financiá-la. Exportadores menores podem ter menos alternativas: construir uma fábrica exige capital e tempo, enquanto elevar preços depende da força da marca e da concorrência no mercado de destino. Um incentivo maior à produção local não significa necessariamente que novas fábricas serão construídas ou que haverá consolidação do setor.
Recuo mais amplo no apoio tributário
A medida para os veículos vem após reduções que afetaram outros dois grandes setores exportadores chineses: produtos fotovoltaicos e baterias. Esses segmentos, assim como os veículos de nova energia, tornaram-se importantes fontes de crescimento das exportações, mas também enfrentam preocupações com preços baixos e concorrência intensa.
A partir de 1º de abril de 2026, os abatimentos à exportação de 249 categorias de produtos fotovoltaicos caíram de 9% para zero. Foi a primeira eliminação total desses abatimentos desde que o setor fotovoltaico passou a integrar o sistema de abatimentos à exportação, em 2013.
Para os produtos de bateria, o cronograma é escalonado. O abatimento caiu de 9% para 6% no período de 1º de abril a 31 de dezembro de 2026 e está previsto para ser eliminado em 1º de janeiro de 2027. Já o abatimento para veículos permanecerá em 9% após a redução de abril.
Li Hua, diretor do Centro de Pesquisa em Tributação e Economia da Universidade de Shandong, descreveu a mudança mais ampla como uma transição do apoio generalizado para ajustes tributários mais diferenciados à medida que os setores amadurecem. Li também alertou que a manutenção de tratamento preferencial poderia intensificar a concorrência por preços baixos, permitir que os lucros fluíssem para o exterior e atrair investigações estrangeiras sobre subsídios.
Os incentivos internos também estão mudando. A isenção do imposto de compra para veículos de nova energia foi reduzida, e alguns veículos voltarão a pagar integralmente o imposto sobre veículos e embarcações a partir de 2027. São medidas distintas, com regras de elegibilidade diferentes, e não uma declaração de que todos os veículos de nova energia perderão todos os benefícios tributários.
As datas que definem a transição
A sequência das mudanças é importante para empresas que exportam veículos e componentes. Os abatimentos para baterias terminam antes da entrada em vigor da nova alíquota para veículos, enquanto os exportadores de produtos fotovoltaicos já chegaram à alíquota zero conforme o cronograma anunciado.
- 1º de abril de 2026: Os abatimentos para 249 categorias de produtos fotovoltaicos caem de 9% para zero. Os abatimentos para produtos de bateria caem de 9% para 6%.
- Junho a setembro de 2026: Os veículos de nova energia representam mais da metade das exportações de veículos em cada um de quatro meses consecutivos.
- 12 de outubro de 2026: O Ministério das Finanças e a Administração Estatal de Tributação anunciam a redução do abatimento para veículos e o cancelamento para equipamentos de cigarros eletrônicos.
- 1º de janeiro de 2027: Está previsto o cancelamento dos abatimentos à exportação de produtos de bateria.
- 1º de abril de 2027: O abatimento à exportação de veículos de nova energia cai de 13% para 9%, e terminam os abatimentos para os produtos especificados de cigarros eletrônicos.
As empresas têm um incentivo financeiro para antecipar os embarques elegíveis para antes de 1º de abril. Isso pode provocar um aumento temporário das exportações antes do prazo, seguido de números menores, já que os pedidos embarcados antecipadamente não aparecerão nos meses seguintes.
Esse padrão não significaria necessariamente que a demanda externa disparou e depois entrou em colapso. É preciso distinguir o momento dos embarques das vendas subjacentes. A antecipação das exportações é uma possível resposta à política, não um resultado confirmado.
Tensões comerciais e questões em aberto
A redução do abatimento pode aliviar uma fonte de atrito com parceiros comerciais preocupados com o apoio às exportações chinesas. Também reduz os recursos públicos disponíveis para sustentar preços baixos de exportação. Nenhum desses efeitos altera automaticamente uma tarifa no exterior ou encerra uma investigação.
As medidas estrangeiras continuam sendo decisões distintas. Processos antidumping avaliam se os preços de exportação são injustamente baixos segundo as regras comerciais aplicáveis, enquanto investigações sobre subsídios examinam o apoio governamental. Um abatimento menor pode mudar parte do cenário financeiro sem resolver todas as questões levantadas nesses processos.
Assim, a conclusão imediata mais sólida diz respeito à situação econômica dos exportadores, não a um resultado diplomático garantido. As empresas receberão menos restituição de IVA pelas exportações afetadas, enquanto os governos estrangeiros continuarão decidindo suas próprias medidas comerciais.
Vários resultados ainda são incertos: quanto da redução os fabricantes absorverão, se distribuidores ou compradores pagarão preços mais altos, quantos embarques serão antecipados e se os investimentos em fábricas no exterior vão acelerar. O anúncio define a alíquota e a regra da data aduaneira, mas não traz previsões para as empresas nem uma meta de redução do volume de exportações.
Os próximos marcos definidos são 1º de janeiro, para os abatimentos de baterias, e 1º de abril, para os abatimentos de veículos. Os dados de exportação em torno do prazo para veículos, as divulgações de lucros das empresas e as mudanças na produção no exterior ajudarão a diferenciar um ajuste temporário dos embarques de uma alteração duradoura na estratégia empresarial.
Principais pontos
- A China reduzirá de 13% para 9%, em 1º de abril de 2027, os abatimentos de IVA à exportação para os veículos de nova energia abrangidos.
- A mudança abrange 67 categorias de produtos, incluindo veículos comerciais elétricos e veículos de passeio híbridos plug-in.
- A taxa aplicável será definida pela data de exportação registrada na declaração aduaneira.
- Um valor de exportação de 150 mil yuans ilustra uma redução de 6 mil yuans no abatimento por veículo, sujeita às regras tributárias efetivas.
- As exportações de veículos de nova energia chegaram a 4,006 milhões nos primeiros nove meses de 2026, alta de 130%.
- Está previsto o fim dos abatimentos à exportação de baterias em 1º de janeiro de 2027; os abatimentos para produtos fotovoltaicos foram cancelados em abril de 2026.
- Os abatimentos para equipamentos de cigarros eletrônicos também terminarão em abril de 2027. O tratamento do imposto sobre o consumo na exportação permanece inalterado.
- Os efeitos sobre preços, lucros, cronograma dos embarques e produção no exterior ainda não estão definidos.