237,8 bilhões de wons ainda não foram devolvidos
Clientes da rede de cooperativas financeiras mútuas NongHyup e do NongHyup Bank, da Coreia do Sul, fizeram 249.917 transferências equivocadas, no valor de 481,679 bilhões de wons, entre 2021 e agosto de 2026, segundo dados enviados ao deputado Kim Seon-kyo. Desse total, 237,787 bilhões de wons, ou 49,4%, ainda não haviam sido devolvidos.
Conteúdo
- 237,8 bilhões de wons ainda não foram devolvidos
- Menos erros não levaram a uma recuperação constante
- O histórico anual
- Números de conta incorretos predominam
- Falhas de contato são um grande obstáculo, mas não explicam tudo
- Contas bloqueadas e ligadas a fraudes dificultam a recuperação
- Como funciona a assistência para devolução
- Pode ser caro cobrar valores baixos
- Kim pede mudanças práticas
- Principais pontos
Os dados abrangem transferências feitas por engano, na grande maioria dos casos porque os clientes informaram o número errado da conta. Eles não se referem a valores transferidos por engano pelo próprio banco. Durante o período analisado, 110.015 transações continuavam sem solução, o equivalente a cerca de 44% de todas as transferências equivocadas registradas.
A diferença entre esses dois percentuais é relevante. A parcela do dinheiro que ainda não havia sido devolvida era maior do que a parcela das transações sem solução, o que indica que, em média, as transferências pendentes envolviam valores maiores do que aquelas recuperadas. No entanto, esses são valores registrados como não devolvidos, não necessariamente quantias que jamais poderão ser recuperadas.
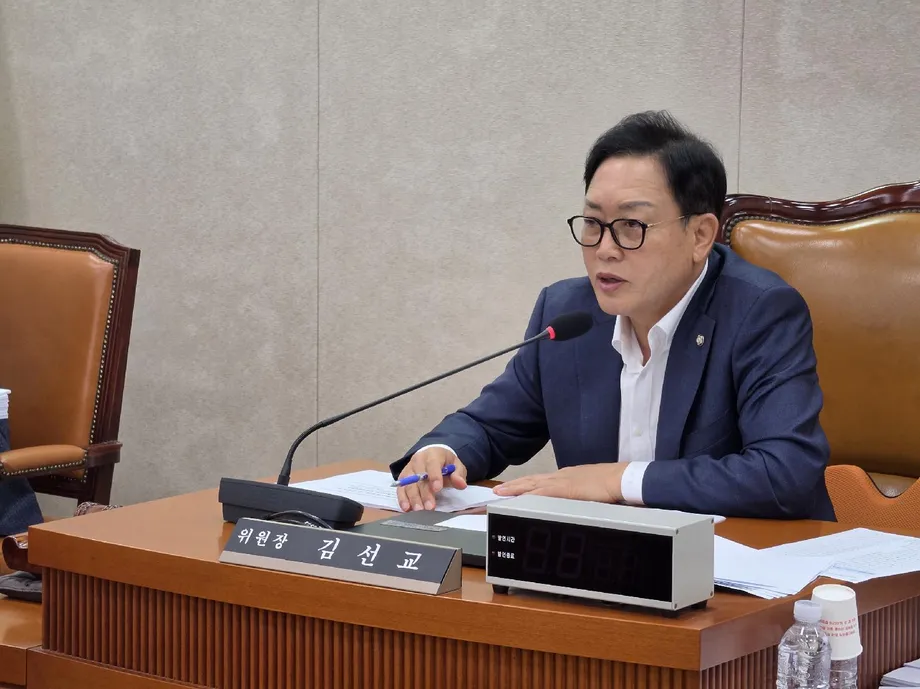
Kim, deputado do Partido do Poder Popular que representa Yeoju e Yangpyeong, na província de Gyeonggi, obteve os dados junto à Federação Nacional de Cooperativas Agrícolas e ao NongHyup Bank. Ele integra a Comissão de Agricultura, Alimentação, Assuntos Rurais, Oceanos e Pesca da Assembleia Nacional.
A principal conclusão vai além de um problema com a digitação de números de conta. Quando o dinheiro chega ao destinatário errado, a recuperação pode depender da possibilidade de contatá-lo, de sua disposição para devolver a quantia e da existência de restrições legais sobre a conta que recebeu os recursos. As estatísticas também mostram por que a falta de contato, sozinha, não explica o dinheiro não devolvido: ela representou cerca de um quarto dos casos sem solução, enquanto uma categoria residual mais ampla abrangeu outras circunstâncias.
Menos erros não levaram a uma recuperação constante
Os dados anuais mostram uma redução nas transferências equivocadas entre 2021 e 2025, interrompida por um aumento em 2024. O número caiu de 48.376, em 2021, para 38.803, em 2025, uma redução de cerca de 19,8%. O valor recuou de 116,238 bilhões de wons para 74,5 bilhões de wons, queda de aproximadamente 35,9%.
A recuperação não avançou no mesmo ritmo. Em 2021, 19.124 transferências ainda não haviam sido devolvidas, cerca de 39,5% das transações equivocadas daquele ano. Em 2025, o número de casos sem solução foi ligeiramente menor, de 18.777, mas representou cerca de 48,4% do total anual, que também foi menor.
A comparação dos valores aponta na mesma direção. Os recursos não devolvidos corresponderam a aproximadamente 41,7% do valor das transferências equivocadas em 2021, em comparação com 56,3% em 2025. Esses cálculos comparam os totais anuais registrados; eles não mostram quanto tempo cada caso levou para ser tratado nem se parte do dinheiro foi recuperada posteriormente.
O histórico anual
O período analisado inclui cinco anos-calendário completos e os primeiros oito meses de 2026. A série anual mostra tanto a queda nas transferências equivocadas quanto a permanência de saldos substanciais sem devolução:
- 2021: 48.376 transferências equivocadas, no valor de 116,238 bilhões de wons; 19.124 casos e 48,475 bilhões de wons não foram devolvidos.
- 2022: 48.684 transferências equivocadas, no valor de 87,924 bilhões de wons; 19.669 casos e 39,867 bilhões de wons não foram devolvidos.
- 2023: 43.622 transferências equivocadas, no valor de 71,526 bilhões de wons; 19.905 casos e 38,469 bilhões de wons não foram devolvidos.
- 2024: 44.159 transferências equivocadas, no valor de 84,281 bilhões de wons; 21.221 casos e 48,414 bilhões de wons não foram devolvidos.
- 2025: 38.803 transferências equivocadas, no valor de 74,5 bilhões de wons; 18.777 casos e 41,949 bilhões de wons não foram devolvidos.
- Janeiro a agosto de 2026: 26.273 transferências equivocadas, no valor de 47,21 bilhões de wons; 11.319 casos e 20,613 bilhões de wons não foram devolvidos.
O maior número anual de casos sem solução foi registrado em 2024. O valor não devolvido, de 48,414 bilhões de wons, também ficou próximo do registrado em 2021, de 48,475 bilhões de wons, embora o total transferido por engano tenha sido bem menor em 2024.
Os dados de 2026 abrangem apenas oito meses e não devem ser tratados como resultado de um ano completo. Os registros informam que a divulgação ocorreu no dia 12, mas não especificam o mês; por isso, não é possível determinar a data exata de publicação.
Números de conta incorretos predominam
Erros ao informar o número da conta responderam por 231.504 transações, ou 92,6% de todas as transferências equivocadas. Isso deixa 18.413 casos distribuídos entre todas as demais categorias registradas, tornando a conta de destino a principal concentração de erros.
Valores incorretos corresponderam a 6.067 casos, seguidos por 5.273 casos classificados como diversos e 4.099 depósitos duplicados. Os dados também incluíram 1.683 solicitações repetidas associadas à intenção declarada de um cliente de devolver o dinheiro e 1.291 casos classificados separadamente como erros no registro dos dados da conta.
A diferença entre erros ao informar o número da conta e a categoria menor de erros no registro da conta não foi explicada. Por isso, as categorias devem permanecer separadas, em vez de serem combinadas em uma nova categoria.
Os dados indicam onde ocorre a maioria dos erros, mas não mostram quais canais de pagamento os originaram. Não há divisão entre operações por aplicativo, internet banking, agências ou outros meios. Também não é possível determinar quantos erros envolveram clientes idosos, embora Kim tenha manifestado preocupação com esse grupo.
Falhas de contato são um grande obstáculo, mas não explicam tudo
O motivo específico mais frequente para a não devolução foi a impossibilidade de contatar o destinatário, registrada em 26.500 casos. Outros 11.308 casos envolveram destinatários que se recusaram a devolver o dinheiro. Juntas, essas categorias somaram 37.808 transações sem solução, ou cerca de 34,4% do total.
A falta de contato, por si só, correspondeu a aproximadamente 24,1% dos casos sem solução. Foi o maior obstáculo identificado individualmente fora da categoria de motivos diversos, mas não representou a maioria de todas as falhas. Essa distinção é importante ao avaliar alegações de que quase metade do dinheiro foi perdida porque não foi possível localizar os destinatários.
Na verdade, a maior categoria foi a de motivos diversos, incluindo o decurso de um prazo especificado, com 47.594 casos. Isso representou cerca de 43,3% das transações sem solução. Sem uma discriminação mais detalhada, essa categoria limita a precisão com que se pode explicar o problema da recuperação.
As estatísticas apresentam o número de casos por motivo, mas não os valores associados a cada um. Portanto, não é possível calcular quanto dos 237,787 bilhões de wons estava com destinatários que não puderam ser localizados, quanto envolvia recusas ou quanto estava sujeito a restrições na conta.
Contas bloqueadas e ligadas a fraudes dificultam a recuperação
Outro grupo significativo envolveu contas que não podiam ser tratadas por meio de um pedido comum de devolução. Houve 8.252 transferências sem solução para contas sujeitas a restrições legais, 5.564 para contas com pagamentos suspensos e 4.996 para contas vinculadas a fraudes financeiras por telecomunicações.
A divulgação original também apontou aumentos nas duas últimas categorias. As transferências não devolvidas para contas com pagamentos suspensos subiram de 591, em 2021, para 1.415 no ano descrito como o anterior. Os casos envolvendo contas ligadas a fraudes financeiras por telecomunicações aumentaram de 541 para 1.142 no mesmo intervalo. Ambos os aumentos foram superiores ao dobro.
Os registros situam em 2025 as estatísticas anuais completas mais recentes, embora a comparação do crescimento use uma referência relativa de ano. Os dados indicam que um número crescente de transferências equivocadas acaba envolvido com contas bloqueadas ou suspeitas. Eles não comprovam que todas essas transferências tenham sido destinadas a contas controladas por criminosos.
Outros obstáculos registrados incluíram 2.139 casos envolvendo contas afiliadas ou vinculadas, 1.261 com divergências em relação à transação original e 1.165 envolvendo contas encerradas. Em conjunto, os motivos listados abrangem 108.779 casos, deixando 1.236 das 110.015 transações sem solução sem explicação na discriminação divulgada.
Como funciona a assistência para devolução
Clientes que enviam dinheiro por engano podem primeiro pedir à instituição financeira que solicite a devolução. Se esse pedido não permitir recuperar os recursos, eles podem solicitar ajuda à Corporação de Seguro de Depósitos da Coreia por meio do programa de assistência para devolução de transferências equivocadas.
A corporação entra em contato com o destinatário para solicitar a devolução e, quando necessário, inicia procedimentos de recuperação, como pedir uma ordem de pagamento. Uma ordem de pagamento é um procedimento judicial para cobrar uma dívida; é um instrumento de recuperação, não uma garantia de que o dinheiro será devolvido.
O programa não funciona como um seguro para todas as transferências equivocadas. Quando a recuperação é bem-sucedida, as despesas efetivamente incorridas durante o processo são descontadas, e o cliente recebe o valor restante. Portanto, mesmo um pedido bem-sucedido não garante a devolução integral da quantia originalmente transferida.
Entre as exclusões informadas estão casos em que o destinatário morreu, não reside na Coreia do Sul ou mantém uma conta receptora ligada a fraude ou outro crime. Esses limites são especialmente relevantes diante do aumento de transferências sem solução envolvendo contas ligadas a fraudes. Os dados agregados não mostram quantos clientes do NongHyup solicitaram assistência, se eram elegíveis ou quantos recuperaram os recursos por meio do programa.
Pode ser caro cobrar valores baixos
Quem não consegue recuperar o dinheiro por meio de um pedido de devolução pode cobrar o valor do destinatário em uma ação civil por enriquecimento sem causa. Em termos simples, isso significa pedir a um tribunal que ordene a devolução de um dinheiro recebido sem fundamento legal válido.
A dificuldade prática é que muitas transferências equivocadas envolvem, segundo relatos, um milhão de wons ou menos. O tempo e o custo de uma ação podem tornar o processo pouco atraente, mesmo quando o remetente tem um pedido legítimo de devolução.
Não foi divulgada uma distribuição por valor transferido, por isso não é possível calcular a proporção de casos abaixo desse limite. As quantias totais são elevadas, mas correspondem a centenas de milhares de transações individuais, cada uma com seu próprio valor e circunstâncias de recuperação.
Isso torna o programa de assistência para devolução relevante para cobranças de menor valor, mas também evidencia seus limites. O cliente pode evitar parte do trabalho de buscar a recuperação por conta própria, mas ainda pode ter descontos sobre o dinheiro recuperado ou descobrir que a conta destinatária não está coberta pelo programa.
Kim pede mudanças práticas
Kim Seon-kyo, o deputado que obteve os dados, manifestou preocupação com as perdas recorrentes entre clientes do NongHyup, incluindo agricultores e idosos, que descreveu como grupos em situação de vulnerabilidade financeira. Em declaração traduzida do coreano, ele afirmou:
É preocupante que grandes quantias em transferências equivocadas se repitam todos os anos, embora muitos clientes do NongHyup pertençam a grupos financeiramente vulneráveis, incluindo agricultores e idosos.
Kim pediu medidas práticas para aumentar o índice de devolução e destacou a dificuldade de contatar os destinatários. A preocupação é respaldada pelos 26.500 casos em que não foi possível estabelecer contato, embora as estatísticas também mostrem que restrições nas contas, recusas dos destinatários e motivos diversos exigem atenção específica.
Os dados apontam duas tarefas distintas: impedir que o dinheiro chegue à conta errada e melhorar a recuperação depois de um erro. Equívocos no número da conta predominam no primeiro problema. Falhas de contato, restrições legais e vínculos com fraudes complicam o segundo.
Os registros não anunciaram nenhum novo programa específico do NongHyup, prazo de implementação, votação legislativa ou data de audiência. Os dados também não informam quais métodos de contato foram usados, quanto tempo foi dedicado à tentativa de recuperar cada valor ou quais foram os resultados posteriores. Esses detalhes seriam necessários para avaliar quais mudanças realmente melhoram as devoluções, em vez de apenas reduzir o número de novos erros.
Principais pontos
- As cooperativas financeiras mútuas NongHyup e o NongHyup Bank registraram 249.917 transferências equivocadas, no valor de 481,679 bilhões de wons, de 2021 a agosto de 2026.
- Os valores não devolvidos somaram 237,787 bilhões de wons, ou 49,4% do total transferido, em 110.015 casos sem solução.
- Erros ao informar o número da conta causaram 92,6% das transferências equivocadas registradas.
- A impossibilidade de contatar os destinatários foi registrada em 26.500 casos sem solução, cerca de 24,1%, e não na maioria deles.
- As transferências equivocadas anuais diminuíram entre 2021 e 2025, mas aumentou a parcela de casos e valores que não foram devolvidos.
- A assistência para devolução pode ajudar na recuperação depois que falha o pedido feito pela instituição financeira, mas há desconto de custos e algumas contas e alguns destinatários são excluídos.
- Kim Seon-kyo pediu melhorias práticas, mas não foi divulgado um cronograma de implementação.