Uma nova década para o setor financeiro de Brunei
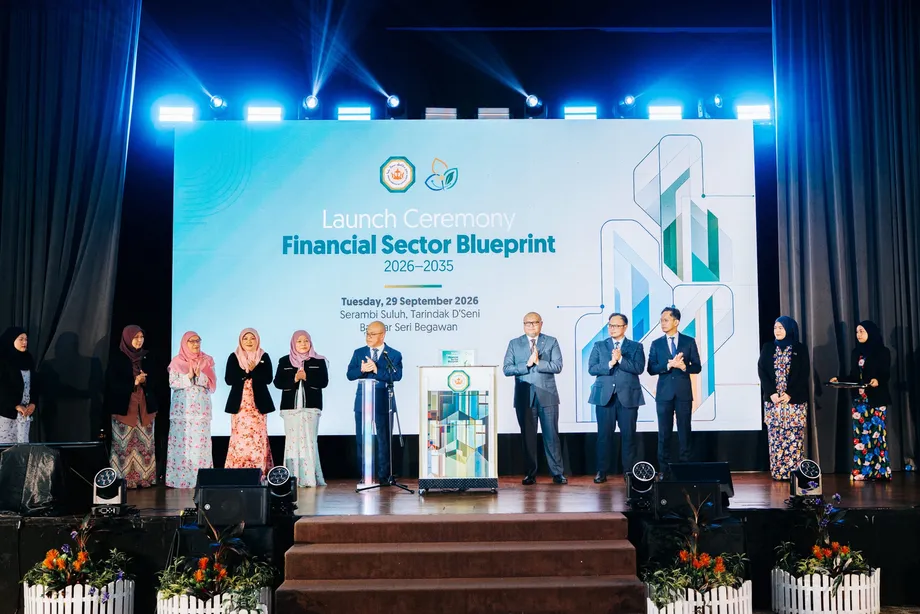
Brunei Darussalam lançou seu Plano Diretor do Setor Financeiro 2026–2035 em 29 de setembro de 2026. O financiamento bancário a empresas chegou a BND 6,2 bilhões, o dobro do nível de 2016, e os ativos totais do sistema financeiro somavam BND 25,9 bilhões em 2025. O segundo plano define os rumos de um setor que contribui com aproximadamente 6% do produto interno bruto, mas ainda precisa aprofundar os mercados de capitais, ampliar o acesso ao financiamento e acelerar a adoção digital.
Conteúdo
- Uma nova década para o setor financeiro de Brunei
- O que os números de crescimento mostram
- Três objetivos dentro de um marco de estabilidade
- Acesso a financiamento e proteção ao consumidor
- Sustentabilidade e finanças islâmicas
- Pagamentos, dados de crédito e cibersegurança
- O que permanece do primeiro plano
- Uma economia em ritmo mais lento molda o desafio
- Quem precisa transformar o plano em ação
- Marcos e medidas ainda necessários
- Principais pontos
O lançamento ocorreu no Dewan Serambi Suluh, Tarindak d'Seni, em Bandar Seri Begawan. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, ministro coordenador de Políticas Econômicas, ministro da Economia, Comércio e Indústria e presidente do conselho do Banco Central de Brunei Darussalam, inaugurou o plano.
Publicado pelo Banco Central de Brunei Darussalam (BDCB), o Plano Diretor do Setor Financeiro coloca a estabilidade monetária e financeira no centro do desenvolvimento. Seus três eixos estratégicos abrangem um setor financeiro progressista e inovador, a sustentabilidade por meio das finanças e uma infraestrutura financeira moderna apoiada pela tecnologia.
O plano apoia a Wawasan Brunei 2035, visão nacional de desenvolvimento do país, e o Plano Econômico. O desafio prático é transformar os recursos crescentes do setor financeiro em investimentos, expansão dos negócios e serviços que alcancem mais pessoas, sem enfraquecer a estabilidade financeira.
O que os números de crescimento mostram
Os ativos totais do sistema financeiro cresceram a uma taxa média anual de 2,3% na última década, chegando a BND 25,9 bilhões em 2025. O financiamento a empresas alcançou BND 6,2 bilhões no primeiro semestre de 2026. Como esse valor era o dobro do registrado em 2016, o total financiado naquele ano era de aproximadamente BND 3,1 bilhões.
A comparação sugere que o financiamento a empresas se expandiu mais rapidamente do que os ativos financeiros no período. Os números, porém, têm datas de referência e abrangências distintas: um mede o financiamento concedido por bancos, enquanto o outro contabiliza os ativos de todo o sistema financeiro. Portanto, não devem ser interpretados como uma proporção exata do crédito.
A participação do setor no PIB passou de uma média de 5,6% uma década antes para aproximadamente 6%, uma alta de 0,4 ponto percentual. Isso representa um papel econômico maior, embora a mudança seja mais modesta do que a duplicação do financiamento a empresas.
Abdul Manaf descreveu o setor como bem capitalizado, com ampla liquidez e qualidade dos ativos em melhora. Capitalização se refere à reserva financeira disponível para absorver perdas, enquanto liquidez diz respeito à capacidade de atender às demandas de pagamento. A qualidade dos ativos reflete, entre outros aspectos, a regularidade com que os tomadores de empréstimos pagam seus financiamentos.
Em seu discurso de abertura, o ministro alertou para que esses pontos fortes não fossem vistos como motivo para desacelerar as reformas:
Não podemos nos dar ao luxo de ser complacentes.
Ele apontou como prioridades para a próxima etapa o fortalecimento do crescimento do setor privado, o aprofundamento dos mercados de capitais, a ampliação do acesso de empresas ao financiamento e a aceleração da adoção digital.
Três objetivos dentro de um marco de estabilidade
O BDCB define três objetivos para o novo plano: preservar a estabilidade monetária e financeira, impulsionar um desenvolvimento que antecipe necessidades futuras e preparar o ecossistema financeiro para mudanças. A visão declarada combina resiliência e inovação com crescimento econômico sustentável e bem-estar social inclusivo.
O primeiro eixo estratégico busca um ecossistema financeiro mais diversificado e responsivo. Ele reúne desenvolvimento do mercado, inclusão financeira, inovação e educação financeira em uma mesma agenda. Assim, conecta a oferta de produtos financeiros à capacidade de famílias e empresas de compreendê-los e utilizá-los.
O segundo eixo integra princípios ambientais, sociais e de governança, conhecidos pela sigla ESG, e riscos relacionados à sustentabilidade às atividades financeiras. O terceiro trata da infraestrutura que permite que os serviços funcionem de forma segura e eficiente, incluindo pagamentos, adoção de tecnologia e capacidades institucionais.
Assim, a estabilidade é uma condição para os três eixos, e não um objetivo separado a ser considerado depois da expansão. O plano apresenta crescimento e inovação como atividades que devem avançar junto com uma regulação sólida e sistemas seguros.
Acesso a financiamento e proteção ao consumidor
No primeiro eixo, o BDCB pretende promover a digitalização, fortalecer a educação financeira e aprimorar a proteção ao consumidor. O objetivo é oferecer serviços financeiros mais acessíveis, eficientes e inclusivos, além de mercados com uma gama mais ampla de oportunidades.
A educação financeira é importante porque o simples acesso não garante que o cliente compreenda os custos, os riscos ou as obrigações de pagamento de um produto. A proteção ao consumidor trata da conduta das instituições que oferecem esses produtos. Juntas, essas prioridades associam o maior uso de serviços financeiros à qualidade da experiência do cliente.
Os requisitos de tratamento justo dos consumidores de serviços financeiros do BDCB estão previstos para entrar em vigor em março de 2027. Esse é um marco regulatório concreto, próximo do início do período do plano. Ele estabelece para as instituições financeiras um prazo mais próximo do que o encerramento do plano, em 2035, embora os detalhes do lançamento não apresentem os requisitos na íntegra.
Para as empresas, o total financiado mostra um aumento do apoio, mas não revela como esse apoio está distribuído. Não há dados discriminados entre grandes empresas e pequenas e médias empresas, nem entre tomadores de empréstimos habituais e empresas que buscam financiamento pela primeira vez. Essas distinções serão importantes para avaliar se o acesso se ampliou.
Sustentabilidade e finanças islâmicas
O eixo de sustentabilidade prevê integrar princípios ESG e riscos relacionados à sustentabilidade em todo o setor financeiro de Brunei. O BDCB aponta como objetivos as práticas de investimento ético e a gestão responsável, alinhando as atividades financeiras à agenda nacional de sustentabilidade e às práticas internacionais.
Abdul Manaf apontou a energia renovável e outros projetos relacionados à sustentabilidade como possíveis oportunidades de financiamento. A abordagem vai além de financiar projetos específicos: também pede que as instituições financeiras considerem questões ambientais, sociais e de governança ao avaliar investimentos e gerir riscos.
Para o leitor comum, ESG significa levar em conta fatores como exposição ambiental, tratamento das pessoas e qualidade da supervisão organizacional, além dos aspectos financeiros tradicionais. Incorporar esses fatores às finanças pode influenciar a forma como as instituições avaliam a solidez de uma empresa ou investimento.
O plano também prioriza a posição de Brunei nas finanças islâmicas. O primeiro plano havia recomendado o desenvolvimento dos mercados de capitais islâmicos, o estímulo à emissão de sukuk corporativos e a criação de atividades de gestão de fundos islâmicos. Sukuk são certificados de investimento estruturados de acordo com os princípios das finanças islâmicas, geralmente usados para captar recursos por meio de operações vinculadas a ativos ou atividades econômicas.
Essas recomendações anteriores servem de base para a agenda de desenvolvimento do mercado e de investimento ético do novo plano. Elas não comprovam que todos os mercados ou produtos propostos já tenham sido criados, e o lançamento também não anunciou uma nova emissão específica de sukuk ou um fundo de sustentabilidade.
Pagamentos, dados de crédito e cibersegurança
O eixo de infraestrutura se concentra em sistemas de pagamento digital, interoperabilidade e cibersegurança. Interoperabilidade significa que diferentes serviços ou sistemas de pagamento podem funcionar em conjunto, permitindo que os usuários realizem transações entre plataformas, em vez de ficarem restritos a redes separadas.
O primeiro plano apoiou a expansão dos pagamentos digitais, incluindo o lançamento do tarus. O BDCB também modernizou a infraestrutura com a Câmara de Compensação Automatizada e o Depositário Central de Valores Mobiliários. Uma câmara de compensação processa instruções de pagamento entre instituições, enquanto um depositário de valores mobiliários registra participações e viabiliza a transferência de títulos.
O Sistema de Pontuação do Birô de Crédito e o Registro de Garantias foram criados para melhorar o acesso ao crédito. As informações de crédito ajudam os credores a avaliar o risco de inadimplência, enquanto um registro de garantias documenta reivindicações sobre ativos dados como garantia de um financiamento. Esses mecanismos tratam da disponibilidade de informações e da segurança jurídica, ambas capazes de influenciar as decisões de concessão de crédito.
O Sandbox Regulatório de FinTech e o Centro de Inovação Mekar FinTech foram outros avanços associados ao primeiro plano. Um sandbox regulatório permite testar inovações financeiras sob condições regulatórias definidas. O novo plano parte dessas bases e combina uma adoção ainda maior de tecnologia com o fortalecimento da resiliência e da segurança cibernéticas.
O que permanece do primeiro plano
O plano de 2016–2025 tinha cinco pilares amplos: estabilidade monetária e financeira, instituições e serviços financeiros competitivos, infraestrutura moderna, integração internacional e desenvolvimento de capital humano. O novo marco reúne suas prioridades em três eixos estratégicos, mantendo a estabilidade como princípio central.
As recomendações anteriores incluíam a manutenção do Acordo de Intercambialidade Cambial com Singapura e do regime de currency board. Também abrangiam o fortalecimento da supervisão, padrões regulatórios internacionais, informações mais claras sobre produtos, desenvolvimento do mercado doméstico de sukuk e qualificação da mão de obra do setor financeiro.
Várias dessas prioridades continuam no novo plano por meio da educação financeira, do desenvolvimento do mercado, das capacidades tecnológicas e de uma infraestrutura segura. No entanto, é importante distinguir as recomendações do documento anterior das medidas efetivamente concluídas. A discussão sobre uma bolsa de valores, por exemplo, não comprova que uma bolsa esteja em funcionamento.
O BDCB assinou 26 memorandos de entendimento com parceiros regionais e internacionais na última década. O primeiro plano também tratava da integração à Asean e da conectividade dos pagamentos regionais, o que faz da cooperação internacional uma parte já estabelecida do programa de desenvolvimento, e não uma novidade.
Uma economia em ritmo mais lento molda o desafio
A economia de Brunei registrou crescimento médio anual de 0,7% entre 2016 e 2025. O setor não ligado a petróleo e gás cresceu, em média, 2,7% ao ano, impulsionado por grandes projetos de investimento estrangeiro direto. A diferença de dois pontos percentuais ilustra o crescimento mais forte fora das atividades energéticas tradicionais do país.
A projeção de setembro de 2026 do Banco Asiático de Desenvolvimento prevê crescimento do PIB de 1,2% em 2026 e 1,9% em 2027. A previsão para 2026 foi reduzida de 1,8% em julho, uma revisão para baixo de 0,6 ponto percentual.
Essas projeções estabelecem um cenário econômico moderado para as ambições do plano. Uma maior capacidade financeira não gera automaticamente mais investimentos: as empresas também precisam de projetos viáveis e demanda suficiente para justificar empréstimos. Por isso, o foco do plano na diversificação conecta o desenvolvimento financeiro à tarefa mais ampla de expandir a atividade econômica privada.
O tema do lançamento, Progresso sob pressão – oportunidades em meio às tensões globais, refletiu tensões geopolíticas, mudanças nas cadeias de suprimentos, transformações nos mercados de energia e rápidas mudanças tecnológicas. Abdul Manaf argumentou que a incerteza também pode criar oportunidades para inovação, resiliência e crescimento sustentável.
Quem precisa transformar o plano em ação
A diretora-geral do BDCB, Hajah Rashidah binti Haji Sabtu, afirmou que o plano se baseia em aspirações compartilhadas e nos avanços já alcançados. Ela descreveu o desenvolvimento do setor financeiro como um processo contínuo, que exige esforços sustentados para manter a competitividade, responder a novas mudanças e permanecer alinhado às prioridades nacionais.
O plano foi elaborado com a participação de órgãos governamentais, universidades, associações empresariais, representantes do setor financeiro e outros grupos interessados. Abdul Manaf pediu o envolvimento de reguladores, empresas, investidores, instituições de ensino e da comunidade em geral, além do governo e das instituições financeiras.
O lançamento incluiu um debate sobre a transformação da economia global da Asean, moderado por Allen Lai, diretor-geral da Confer Sdn. Bhd. Participaram Awang Mardini bin Haji Eddie, vice-diretor-geral do BDCB para Operações Monetárias, Desenvolvimento e Assuntos Internacionais; Abdullah Haron, vice-secretário-geral do Conselho de Serviços Financeiros Islâmicos; e Renz Calub, funcionário sênior da Divisão de Integração Financeira do Secretariado da Asean.
Um painel separado examinou resiliência, inovação e crescimento sustentável. Moderado por Dk. Sri Joedianna binti Pg. Haji Mohammed, diretora executiva do BDCB, reuniu representantes do Departamento de Planejamento Econômico e Estatística, do Standard Chartered Brunei, da Takaful Brunei, da BIBD Securities e da National Insurance Bhd. A participação deles conectou a agenda ao planejamento econômico, aos serviços bancários, aos seguros e aos investimentos.
Marcos e medidas ainda necessários
O plano estabelece diretrizes de políticas públicas, mas o relato do lançamento não apresenta metas numéricas para inclusão financeira, pagamentos digitais ou financiamento a pequenas e médias empresas. Isso limita a possibilidade de avaliar o progresso em relação a um objetivo definido nessas áreas. Não significa que todas as iniciativas do plano completo estejam sem metas mensuráveis.
A distinção entre um plano estratégico e suas medidas de implementação é fundamental. O crescimento dos ativos e o financiamento a empresas oferecem números iniciais úteis, mas, por si só, não mostram se os serviços se tornam mais inclusivos, se os sistemas de pagamento funcionam melhor em conjunto ou se os consumidores recebem tratamento mais justo.
As principais datas relacionam a nova estratégia aos resultados de seu antecessor e ao próximo marco regulatório:
- 2016–2025: O primeiro plano do setor financeiro orientou o desenvolvimento regulatório, dos mercados e da infraestrutura.
- 2025: Os ativos totais do sistema financeiro chegaram a BND 25,9 bilhões.
- Primeiro semestre de 2026: O financiamento bancário a empresas chegou a BND 6,2 bilhões.
- Setembro de 2026: O Banco Asiático de Desenvolvimento projetou crescimento de 1,2% em 2026 e 1,9% em 2027.
- 29 de setembro de 2026: O BDCB lançou o plano 2026–2035 em Bandar Seri Begawan.
- Março de 2027: Está prevista a entrada em vigor dos requisitos do BDCB para o tratamento justo dos consumidores de serviços financeiros.
Os detalhes do lançamento não especificam outros prazos de implementação nem datas para a divulgação de indicadores. O próximo desafio é traduzir os três eixos estratégicos em ações cujos resultados possam ser avaliados, preservando a estabilidade monetária e financeira em que o plano se apoia.
Principais pontos
- O segundo plano de Brunei para o setor financeiro abrange o período de 2026 a 2035 e apoia a Wawasan Brunei 2035.
- Seus três eixos tratam de inovação e inclusão, sustentabilidade por meio das finanças e infraestrutura financeira moderna.
- Os ativos do sistema financeiro chegaram a BND 25,9 bilhões em 2025, após crescimento médio anual de 2,3%.
- O financiamento bancário a empresas chegou a BND 6,2 bilhões no primeiro semestre de 2026, o dobro do nível de 2016.
- Pagamentos digitais, educação financeira, proteção ao consumidor, finanças islâmicas e cibersegurança são prioridades.
- A entrada em vigor dos requisitos de tratamento justo dos consumidores de serviços financeiros está prevista para março de 2027.
- Os detalhes do lançamento não apresentam metas numéricas para inclusão, pagamentos digitais ou financiamento a pequenas e médias empresas.