Um déficit de 2,2 quatrilhões de dongs coloca o financiamento de projetos sob escrutínio
A Cidade de Ho Chi Minh estima que precisará de mais de 3,17 quatrilhões de dongs para infraestrutura entre 2026 e 2030, enquanto seu orçamento poderá fornecer cerca de 975 trilhões de dongs. Isso deixa mais de 2,195 quatrilhões de dongs a serem obtidos em outras fontes, aproximadamente 69% do total. Uma proposta de estrutura para títulos municipais, aberta a consulta de 6 a 16 de outubro de 2026, criaria outro canal de financiamento por meio do Centro Financeiro Internacional do Vietnã, na Cidade de Ho Chi Minh.
Conteúdo
- Um déficit de 2,2 quatrilhões de dongs coloca o financiamento de projetos sob escrutínio
- Estimativas distintas revelam a dimensão do déficit
- O crédito bancário cresce mais rápido que o financiamento de longo prazo
- O investimento público gera obras, custos e concorrência por crédito
- Mais interesse em investir não garante projetos financiáveis
- Títulos de projetos precisam mostrar exatamente como os investidores serão pagos
- Cidade de Ho Chi Minh propõe tomar empréstimos em etapas
- Preparação e liquidez determinarão se as cidades conseguirão vender títulos
- O financiamento de energia evidencia a importância do comprador e do contrato
- A poupança doméstica precisa de canais de investimento confiáveis
- O essencial
O desafio da cidade reflete um problema mais amplo de financiamento no Vietnã. Transporte, energia, logística, infraestrutura digital e adaptação climática exigem recursos que possam permanecer investidos por 15 a 20 anos ou mais. Os bancos, porém, em grande parte se financiam com depósitos de prazo inferior a um ano. Antes de comprometer capital, investidores com horizontes de investimento mais longos precisam de receitas confiáveis, contratos executáveis e uma divisão clara de responsabilidades.
A Assembleia Nacional aprovou 8,22 quatrilhões de dongs em investimentos públicos para o período de 2026 a 2030. No entanto, as dotações públicas, por si só, não determinam se uma ferrovia, usina ou projeto de prevenção de enchentes conseguirá atrair o restante do financiamento. As questões decisivas dizem respeito ao pagamento: de onde virá o dinheiro, quão confiável será essa fonte e quem absorverá as perdas caso mudanças na construção, na demanda ou nas políticas comprometam o plano.
O Vietnã, portanto, enfrenta duas tarefas interligadas. Precisa desenvolver investidores e instrumentos capazes de fornecer financiamento por décadas, ao mesmo tempo que prepara projetos que esses investidores possam avaliar. Emitir mais títulos pouco aliviará a pressão sobre os bancos se eles tiverem vencimento curto, dependerem de receitas incertas ou forem comprados principalmente pelos próprios bancos.
Estimativas distintas revelam a dimensão do déficit
O relatório sobre mercados de capitais do Banco Mundial estima em cerca de US$ 25 bilhões a necessidade anual de financiamento de infraestrutura do Vietnã, equivalente a 7% do PIB na época da avaliação. Segundo o relatório, o governo poderia fornecer no máximo dois terços desse valor, deixando cerca de US$ 8,3 bilhões por ano para outras fontes de financiamento. Estimava-se que apenas os projetos privados de infraestrutura precisariam de financiamento equivalente a 2% a 4% do PIB ao ano.
Uma estimativa separada para projetos de infraestrutura prioritários entre 2025 e 2030 aponta uma demanda de US$ 245 bilhões, incluindo cerca de US$ 176 bilhões em investimentos públicos. Esses números implicam aproximadamente US$ 69 bilhões fora do investimento público e uma participação pública de cerca de 72%. Outra estimativa atribui ao setor público uma cobertura de 70%, o que implica um déficit de US$ 73,5 bilhões.
As estimativas diferem em escopo, períodos de referência e premissas. A avaliação anual do Banco Mundial não deve ser tratada como diretamente comparável ao total posterior de projetos selecionados até 2030. Ambas apontam para uma necessidade substancial além dos recursos governamentais, e não para um único déficit nacional de financiamento consensual.
Essa distinção também importa para o financiamento mais amplo da economia. Can Van Luc, integrante do conselho consultivo nacional de políticas financeiras e monetárias, estima que as necessidades totais de investimento ao longo de cinco anos cheguem a 38,5 quatrilhões de dongs, dos quais 22% viriam do Estado e 78%, de investimentos privados e estrangeiros. Esse cálculo abrange a economia em geral, não apenas a infraestrutura.
O crédito bancário cresce mais rápido que o financiamento de longo prazo
A dependência dos bancos aparece em várias medidas. O Instituto de Pesquisa Econômica do BIDV estima que o crédito responde por cerca de 50% a 51% do financiamento da economia, em comparação com 6,4% dos mercados de ações e 7% dos títulos corporativos. Can Van Luc apresenta uma composição um pouco diferente: cerca de 48% provenientes do crédito bancário e aproximadamente 15% de ações e títulos corporativos somados. São estimativas distintas, mas ambas atribuem aos bancos quase metade do financiamento do sistema.
No fim de julho de 2026, o crédito em aberto foi estimado em 20,26 quatrilhões de dongs, alta de 8,98% em relação ao fim de 2025. Os recursos de médio e longo prazo representavam cerca de 16% do financiamento total, enquanto empréstimos com esses prazos correspondiam a 48,5% do crédito em aberto. Essa diferença mostra o quanto os empréstimos dependem da renovação de depósitos de prazo mais curto.
Os dados de crédito de agosto divergem. Uma estimativa aponta 20,4 quatrilhões de dongs em 22 de agosto, crescimento de 9,71% desde o fim de 2025. Outra registra 20,1 quatrilhões de dongs durante agosto, diante de depósitos de 19,2 quatrilhões de dongs. As datas e a abrangência dos dados não permitem estabelecer uma série diretamente comparável; por isso, os números não devem ser apresentados como prova de que o crédito caiu.
Os bancos emprestam rotineiramente por prazos maiores que os de seus depósitos, prática conhecida como transformação de prazos. O risco aumenta quando uma parcela excessiva dos recursos é comprometida com ativos que geram pouco caixa nos primeiros anos. O economista aposentado Cuong Nguyen, ex-economista sênior do Banco Asiático de Desenvolvimento, argumenta que o alívio regulatório pode reduzir restrições imediatas de financiamento sem eliminar esse descompasso estrutural.
O investimento público gera obras, custos e concorrência por crédito
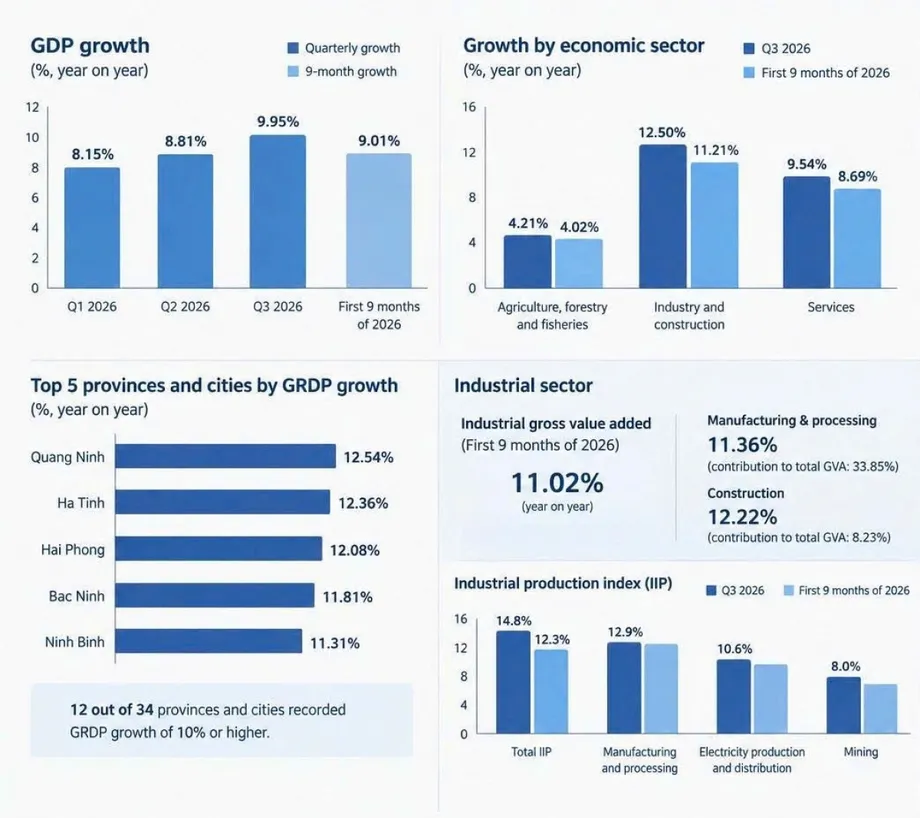
Os desembolsos de investimento público chegaram a quase 643 trilhões de dongs nos primeiros nove meses de 2026, cerca de 63% de um plano superior a 1.000 trilhões de dongs. O Escritório Nacional de Estatísticas estimou o crescimento do PIB no mesmo período em 9,01%. Para alcançar crescimento de dois dígitos no ano, seria necessário um avanço superior a 12,5% no quarto trimestre.
Nguyen The Minh, diretor da divisão de banco de investimento e vice-diretor da divisão de negócios de valores mobiliários da An Binh Securities, afirmou que acelerar o investimento público era uma das poucas formas restantes de sustentar essa meta.
"Portanto, não há outra maneira de alcançar crescimento de 10% no ano inteiro além de acelerar o investimento público. Ele será um motor nos três meses restantes e dará uma contribuição significativa", disse Minh.
Para as empreiteiras, o cenário é menos confortável. Le Viet Hai, presidente do conselho da Hoa Binh Construction Group, disse que a carga de trabalho da empresa havia dobrado em relação ao ano anterior e poderia crescer mais 50% em 2027, enquanto custos mais altos pressionavam os lucros. Nguyen Quoc Hiep, presidente da Associação Vietnamita de Empreiteiras da Construção, estimou a remuneração de trabalhadores qualificados entre 700 mil e 1 milhão de dongs por dia, ante custos de referência em torno de 350 mil dongs. Assim, os salários efetivamente pagos eram de aproximadamente duas a 2,9 vezes esses valores de referência.
Essas pressões afetam tanto o financiamento quanto a construção. Custos mais altos podem aumentar a necessidade de empréstimos antes que um projeto comece a gerar receitas. Os investimentos em infraestrutura também disputam recursos bancários com os setores manufatureiro e imobiliário. Minh estima que a recuperação do capital leve cerca de um ano na indústria, de dois a três anos no setor imobiliário e de cinco a 10 anos na infraestrutura. Esses prazos de recuperação são diferentes dos prazos de financiamento mais longos e da vida operacional que grandes ativos podem exigir.
Mais interesse em investir não garante projetos financiáveis
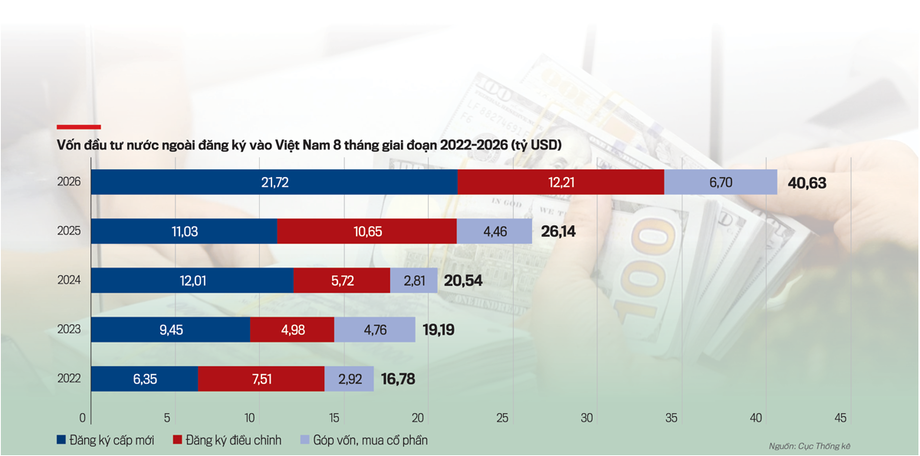
O investimento estrangeiro direto registrado chegou a US$ 40,63 bilhões até o fim de agosto de 2026, alta de 55,4% em relação ao ano anterior. O capital recém-registrado somou US$ 21,72 bilhões em 2.771 projetos. O volume de capital cresceu 96,8%, enquanto o número de projetos aumentou 9,4%, o que implica uma alta de aproximadamente 80% na média de capital recém-registrado por projeto.
Isso indica compromissos de investimento maiores, mas o investimento registrado não equivale a recursos desembolsados nem a dívida de infraestrutura contratada. Antes de conceder financiamento, os credores ainda precisam examinar contratos, custos, receitas previstas e condições de pagamento.
Uma pesquisa da FiinRatings com 19 empresas listadas de infraestrutura e energia mostra a distância entre expansão e instrumentos de financiamento. Os ativos combinados cresceram de 120 trilhões de dongs em 2017 para 364 trilhões de dongs em 2024, pouco mais de três vezes o total anterior. O crédito bancário permaneceu entre 33% e 36% dos ativos, enquanto a participação dos títulos subiu de cerca de 1% para 7%. Entre 2022 e 2024, os ativos aumentaram aproximadamente 50 trilhões de dongs, mas o financiamento por títulos mal cresceu em termos absolutos.
Abhishek Dangra, da S&P Global Ratings, afirma que a prioridade inicial é reduzir o risco total de um projeto e, em seguida, atribuir os riscos restantes às partes mais capazes de assumi-los. Tran Tuan Phong, sócio sênior da VILAF, diz que o financiamento internacional é viável quando os contratos distribuem os riscos com clareza e recebem as aprovações oficiais necessárias. Ambos relacionam o acesso ao financiamento à preparação dos projetos, e não apenas à disponibilidade de recursos.
Títulos de projetos precisam mostrar exatamente como os investidores serão pagos
Um título corporativo convencional depende da capacidade de pagamento da empresa emissora. Já um título de projeto se baseia no fluxo de caixa gerado por um ativo específico, geralmente mantido em uma entidade jurídica separada. Essa separação pode proteger os investidores de problemas em outras áreas dos negócios do patrocinador, desde que os contratos e instrumentos jurídicos funcionem como previsto.
O Banco Mundial descreve os títulos de projetos de infraestrutura como instrumentos cujo principal e juros são pagos com o fluxo de caixa do projeto. O relatório registra a primeira emissão desse tipo no Vietnã, em 2019: um título de US$ 679 milhões, com vencimento em 10 anos, destinado a um grande projeto privado de energia. Também sugere que o refinanciamento de ativos em operação pode oferecer mais oportunidades do que o financiamento de construções inteiramente novas, em que os riscos de conclusão e de geração de receitas são maiores.
Para que esse modelo funcione, as receitas precisam ser identificáveis, os ativos e direitos contratuais devem estar garantidos e as prioridades de pagamento precisam estar explícitas. Os investidores precisam saber quais obrigações serão pagas primeiro e se os recursos podem ser desviados para outras empresas. Classificações de crédito independentes e garantias podem ajudar os investidores a avaliar ou absorver riscos específicos, mas não substituem um plano de pagamento confiável.
Muitos títulos associados à infraestrutura vietnamita ainda são emitidos por empresas controladoras, não têm classificação de crédito e vencem em dois ou três anos. O Banco Mundial estima que o prazo médio dos títulos corporativos em 2021 e 2022 foi de 4,2 anos, em comparação com 12,7 anos para os títulos do governo. Esses números descrevem grupos distintos de instrumentos, mas mostram o mesmo problema: muitas vezes, o financiamento corporativo vence bem antes de os ativos de infraestrutura concluírem seu ciclo de geração de receitas.
A precificação agrava o descompasso. Os títulos corporativos frequentemente usam taxas flutuantes vinculadas a depósitos bancários, inclusive depósitos de 12 meses. Assim, investidores e emissores continuam expostos a mudanças nas condições de financiamento dos bancos. A experiência da Índia serve de comparação: alguns projetos consolidados de energia renovável já conseguem emitir títulos com prazo de até 25 anos, apoiados por contratos estáveis e pelo respeito aos preços acordados.
Cidade de Ho Chi Minh propõe tomar empréstimos em etapas
A proposta da Cidade de Ho Chi Minh classificaria títulos municipais e de projetos emitidos por meio do centro financeiro como títulos do governo local. Essa é uma distinção fundamental em relação a um título privado de projeto que depende apenas das receitas de um ativo: a cidade seria responsável pelo pagamento pontual do principal, dos juros e das despesas relacionadas.
A proposta cita o ponto a, inciso 1, artigo 24 da Lei de Desenvolvimento Urbano e está vinculada à Resolução 222/2025/QH15 da Assembleia Nacional, de 27 de junho de 2025. Ela permitiria emissões em dongs ou em moedas estrangeiras livremente conversíveis, com os recursos restritos a projetos aprovados que tenham concluído os procedimentos de investimento e ambientais.
Nguyen Huu Huan, vice-chefe do órgão executivo do centro financeiro, propõe várias emissões dentro de um programa de médio prazo. Os documentos comuns seriam preparados inicialmente, enquanto cada emissão levaria em conta as necessidades de desembolso, a capacidade de pagamento da dívida e as condições de mercado. A cidade poderia ajustar o cronograma, o valor, a moeda, o vencimento e o mercado-alvo dentro dos limites aprovados pelo Conselho Popular municipal.
A proposta também permite atualizações anuais do programa, emissões adicionais de títulos existentes e operações de gestão da dívida, como recompras e trocas. Os empréstimos devem respeitar os limites de endividamento, déficit e pagamento. Emissões em moeda estrangeira poderiam usar instrumentos de hedge, que ajudam a administrar variações cambiais e de juros, mas não eliminam os riscos do empréstimo.
As principais datas e etapas do processo incluem:
- 27 de junho de 2025: aprovação da Resolução 222/2025/QH15, citada como parte da base legal da estrutura proposta.
- De 6 a 16 de outubro de 2026: período de consulta sobre a resolução proposta pela Cidade de Ho Chi Minh.
- 7 de outubro de 2026: consulta organizada pelo centro financeiro e pela Corporação Financeira Internacional.
- Após a aprovação: os planos de cada emissão ainda precisarão ser elaborados, avaliados e aprovados conforme o processo proposto.
Preparação e liquidez determinarão se as cidades conseguirão vender títulos
Na consulta de 7 de outubro, Pavel Kochanov, especialista sênior em finanças municipais da Corporação Financeira Internacional, recomendou a elaboração de modelos financeiros para todo o prazo do empréstimo, incluindo cenários adversos. Os investidores precisam de informações sobre as receitas, despesas, liquidez e dívida existente da cidade, além de possíveis obrigações futuras e de uma margem de segurança para o pagamento.
Neeraj Gupta, diretor principal de investimentos da IFC, recomendou priorizar projetos com estudos de viabilidade concluídos, terrenos garantidos, licenças e contratos necessários. Tomar empréstimos antes de um projeto estar pronto para usar os recursos gera custos financeiros sem produzir avanços imediatos na construção. Nos projetos de metrô, número de passageiros, liberação de terrenos e obrigações de pagamento precisam ser atribuídos explicitamente às partes envolvidas.
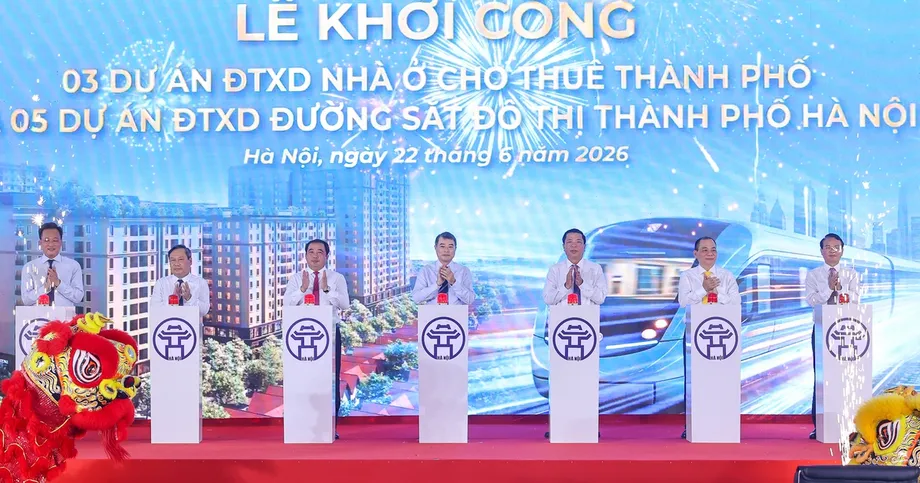
Hanói estuda um programa diferente de títulos municipais. Bach Thanh Long, vice-diretor-geral do Vietcombank, estima que as necessidades potenciais de financiamento fiquem entre 150 trilhões e 200 trilhões de dongs de 2027 a 2030. O plano ferroviário da cidade prevê 18 linhas, com 979 quilômetros de extensão, enquanto cinco linhas cuja construção teria começado em junho somam investimentos superiores a 1,3 quatrilhão de dongs.
O Vietcombank propõe diferentes prazos e valores nominais, possibilidade de resgate antecipado e taxas de juros vinculadas às condições de mercado e aos rendimentos dos títulos do governo. Também defende que os títulos municipais sejam considerados ativos de alta liquidez de Nível 1 e possam ser usados em transações com o Banco Estatal. Essas são propostas, não mudanças regulatórias confirmadas. O objetivo é facilitar a manutenção e a negociação dos títulos, algo importante até para investidores que pretendam mantê-los por anos.
O financiamento de energia evidencia a importância do comprador e do contrato
O estudo sobre financiamento verde do Instituto do Banco Asiático de Desenvolvimento identifica a precificação da eletricidade, a solvência da Eletricidade do Vietnã e a capacidade limitada dos bancos de avaliar projetos verdes como obstáculos ao financiamento. As conclusões são históricas e incluem a classificação de crédito BB da EVN em 2018; não devem ser interpretadas como uma avaliação atual de sua classificação.
O mecanismo continua relevante para a estruturação de projetos. Um ativo de energia renovável pode gerar eletricidade de forma confiável, mas ainda ter dificuldade para pagar suas dívidas se o comprador não puder pagar ou se os preços previstos nos contratos não cobrirem os custos. O estudo também registra um descompasso entre ativos e dívidas na EVN: os ativos duram até 25 anos, enquanto cerca de metade da dívida consistia em empréstimos com vencimentos inferiores a cinco anos.
O estudo descreve um projeto-piloto inicial de títulos verdes em que a Cidade de Ho Chi Minh emitiu 523,5 bilhões de dongs em títulos com prazo de 15 anos para 11 projetos. A província de Ba Ria Vung Tau planejava emitir 80 bilhões de dongs em títulos com prazo de cinco anos. O estudo também informou que o desenvolvimento formal de títulos verdes enfrentava lacunas nas regras jurídicas, nos padrões de divulgação e na capacidade de avaliação independente. Um rótulo verde, por si só, não comprova a qualidade de crédito.
A poupança doméstica precisa de canais de investimento confiáveis
O BIDV estima que a taxa de poupança do Vietnã seja de cerca de 37% do PIB, mas grande parte desse dinheiro permanece em depósitos bancários. Os ativos de fundos de investimento e de pensão superaram 835 trilhões de dongs no primeiro trimestre de 2026, enquanto os fundos complementares voluntários de pensão mantinham apenas cerca de 2,21 trilhões de dongs distribuídos por sete fundos administrados por quatro empresas licenciadas.
Ta Thi Tue Anh, diretora de instituições financeiras do HSBC, estima que as seguradoras de vida administrem mais de US$ 30 bilhões, mas não encontrem investimentos de longo prazo adequados. Ela ressalva explicitamente que o valor não é oficial. Johan Nyvene, presidente do conselho da HSC, afirma que pessoas físicas do país respondem por 85% a 90% do valor negociado diariamente, o que ilustra a limitada profundidade da base doméstica de investidores institucionais.
O Banco Mundial estima que reformas no mercado de capitais poderiam atrair mais de US$ 78 bilhões em novos financiamentos e investimentos até 2030, principalmente para empresas. Trata-se de um potencial condicionado, não de recursos comprometidos com infraestrutura. As propostas do banco contemplam investidores e instrumentos, incluindo o desenvolvimento de fundos de pensão, seguros e investimentos.
As mudanças jurídicas também precisam ser distinguidas de promessas. Segundo informações, regras alteradas para parcerias público-privadas permitem que empresas de projetos façam colocações privadas de títulos sem demonstrações financeiras históricas. Um relato de agosto de 2025 descreveu como futura uma nova norma que permitiria ofertas públicas e listagens imediatas; seu status posterior não está confirmado aqui. Nguyen Duc Chi, vice-ministro das Finanças, afirmou que as alterações à Lei de Valores Mobiliários estavam previstas para ser apresentadas à Assembleia Nacional em outubro de 2026.
As mudanças na liquidez bancária oferecem outro caminho. Segundo informações, a Circular 50/2026 eleva gradualmente o limite da relação entre empréstimos e depósitos de 85% para 95%, a partir de 1º de outubro de 2028, com possibilidade de adoção antecipada sujeita a requisitos de liquidez. Limites mais flexíveis para os empréstimos bancários não criam investidores dispostos a assumir riscos de infraestrutura por décadas. Uma diversificação efetiva exige compradores fora do setor bancário, receitas confiáveis para os projetos e responsabilidades transparentes quanto a garantias e apoio orçamentário.
O essencial
- As necessidades de infraestrutura da Cidade de Ho Chi Minh superam 3,17 quatrilhões de dongs entre 2026 e 2030, e o orçamento da cidade cobre cerca de 31% desse valor.
- A estrutura municipal de títulos continua sendo uma proposta, com consulta prevista para 6 a 16 de outubro de 2026.
- As estimativas de financiamento da infraestrutura no Vietnã diferem em escopo, mas apontam de forma consistente para necessidades substanciais além dos recursos públicos.
- Os bancos continuam sendo o principal canal de financiamento, apesar do grande descompasso entre os prazos dos depósitos e as necessidades de financiamento da infraestrutura.
- Títulos de projetos exigem receitas identificáveis, contratos executáveis, prioridades de pagamento claras e atribuição definida dos riscos.
- Fundos de pensão, seguradoras e fundos de investimento poderiam oferecer financiamento de mais longo prazo, desde que ativos adequados e proteções aos investidores se desenvolvam em paralelo.