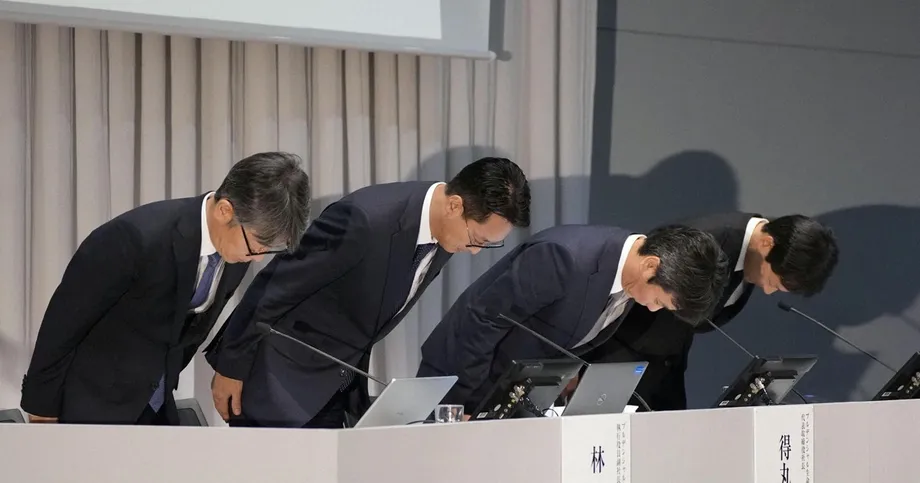
Órgão regulador determina suspensão das vendas até janeiro de 2027
A Agência de Serviços Financeiros do Japão determinou que a Prudential Life Insurance e a Gibraltar Life Insurance suspendam a oferta de seguros e a assinatura de novos contratos de 13 de outubro de 2026 a 31 de janeiro de 2027, após constatar falhas graves na supervisão, na proteção aos clientes e no controle da gestão.
Conteúdo
- Órgão regulador determina suspensão das vendas até janeiro de 2027
- Por que os valores financeiros são diferentes
- Como o escândalo se desenrolou
- Relações pessoais escapavam à supervisão da empresa
- Gibraltar e a controladora enfrentam conclusões específicas
- Análises de indenização não são o mesmo que pagamentos
- Medidas disciplinares atingem 157 funcionários
- Reformas na remuneração e nas filiais buscam mudar incentivos de vendas
- Monitoramento dos clientes se amplia, mas persistem riscos com dados
- O que precisa acontecer para as vendas serem retomadas
- Principais pontos
A medida, anunciada em 9 de outubro, veio após a divulgação de uma investigação independente sobre transações fraudulentas ou inadequadas envolvendo clientes da Prudential Life, no valor de 5,2 bilhões de ienes, cerca de US$ 33 milhões, ao longo de mais de três décadas. O órgão regulador também determinou que a controladora das seguradoras, a Prudential Holdings of Japan, aprimore sua governança e a supervisão das subsidiárias.
As determinações administrativas da agência exigem que as três empresas apresentem planos de melhoria até 30 de novembro de 2026. Para as duas seguradoras, a agência exige investigações minuciosas, indenização adequada aos clientes, medidas disciplinares e mudanças na gestão de vendas e nos sistemas de remuneração. Também exige que sejam apuradas as responsabilidades de executivos atuais e antigos.
A suspensão é mais restrita do que o fechamento das seguradoras. Os serviços para contratos existentes, incluindo pagamentos de seguros e benefícios, continuarão. A agência não revogou a licença de operação da Prudential Life, e suas determinações permitem exceções individuais quando o órgão regulador considerar que uma atividade é necessária para proteger os segurados.
A Prudential Life já havia suspendido voluntariamente as novas vendas em fevereiro. A suspensão compulsória agora vai além do prazo de 5 de novembro anunciado para a pausa voluntária. O fim da suspensão, em 31 de janeiro, não define quando as vendas serão retomadas de fato: a empresa ainda precisa corrigir as falhas apontadas pelos investigadores e pelo órgão regulador.
Por que os valores financeiros são diferentes
O escândalo gerou vários valores monetários, cada um referente a uma avaliação ou etapa diferente da investigação. Eles não devem ser tratados como medidas equivalentes de perdas confirmadas ou de indenizações pagas.
O anúncio da investigação, em 8 de outubro, estimou em 5,2 bilhões de ienes o valor das transações fraudulentas ou inadequadas com clientes. Outro relato sobre a investigação apontou perdas informadas pelas vítimas superiores a 6,1 bilhões de ienes. Uma divulgação separada da empresa descreveu fraudes confirmadas envolvendo 157 funcionários atuais e antigos, 676 clientes e cerca de 4,34 bilhões de ienes.
Esses valores distinguem o montante das transações examinadas, as perdas alegadas pelos clientes e as fraudes descritas como confirmadas. Eles não podem ser somados, e uma perda informada não corresponde automaticamente a uma indenização. O valor final a pagar depende de análises individuais.
A dimensão do caso é maior do que na primeira divulgação, em janeiro, quando a Prudential Life identificou cerca de 3,1 bilhões de ienes recebidos indevidamente de clientes. Um relato mais detalhado situou esse valor inicial em 3,14 bilhões de ienes, envolvendo 107 funcionários atuais e antigos e 503 clientes entre 1991 e 2025. O valor de 5,2 bilhões de ienes em transações identificado na investigação de outubro é cerca de 2,06 bilhões de ienes, ou 66%, superior aos 3,14 bilhões iniciais, embora a investigação posterior tenha abrangido um conjunto mais amplo de condutas.
O número de clientes também varia. O comunicado oficial da Prudential Life de outubro identifica 498 pessoas nos casos de 16 de janeiro, e não as 503 mencionadas no relato anterior. A empresa não explica essa diferença no comunicado. Nenhum dos dois números representa o total de pessoas que posteriormente apresentaram reclamações ou fizeram consultas.
Como o escândalo se desenrolou
A medida regulatória veio após meses de aumento nas reclamações, análises de indenizações e inspeções. A divulgação inicial da Prudential Life levou à renúncia do então presidente, Kan Mabara, e ao início de uma inspeção da Agência de Serviços Financeiros no fim de janeiro.
Os principais acontecimentos ocorreram nas seguintes datas:
- 16 de janeiro de 2026: a Prudential Life divulgou irregularidades envolvendo mais de 100 funcionários atuais e antigos e cerca de 3,1 bilhões de ienes recebidos de clientes.
- 10 de fevereiro: a empresa iniciou uma suspensão voluntária das novas vendas, inicialmente prevista para terminar em 9 de maio.
- 22 de abril: a empresa informou ter recebido cerca de 700 relatos de prejuízos e consultas e prorrogou a pausa nas vendas até 5 de novembro.
- 7 de outubro: entrou em operação um sistema para registrar determinadas reuniões com clientes e produzir resumos com inteligência artificial.
- 8 de outubro: a Prudential Life divulgou a investigação independente e anunciou atualizações sobre indenizações, medidas disciplinares e reformas.
- 9 de outubro: a Agência de Serviços Financeiros anunciou as determinações de suspensão e melhoria.
- De 13 de outubro a 31 de janeiro de 2027: a suspensão compulsória da oferta de seguros e da assinatura de novos contratos se aplica às duas seguradoras.
O total de cerca de 700 relatos e consultas registrado em abril foi mais que o dobro dos aproximadamente 300 divulgados em 10 de fevereiro. Cerca de 70 diziam respeito à Gibraltar Life, indicando que as reclamações já haviam se estendido para além da Prudential Life muito antes das determinações de outubro.
O órgão regulador concluiu que a pausa voluntária nas vendas não resolveu os problemas de supervisão. Na Prudential Life, alguns funcionários da área comercial contataram clientes sem a aprovação dos gerentes de vendas, contrariando as restrições durante a pausa. Também continuaram surgindo casos de recebimento inadequado de dinheiro de clientes após o início da suspensão.
Relações pessoais escapavam à supervisão da empresa
A investigação e as conclusões do órgão regulador descrevem um problema empresarial que ia além da conduta de funcionários específicos. A Prudential Life dependia exclusivamente de vendedores conhecidos como Life Planners, cuja remuneração era totalmente vinculada ao desempenho e que, em geral, tinham liberdade para definir os horários e locais de trabalho.
As filiais recrutavam seus próprios vendedores e ganhavam considerável autonomia à medida que cresciam. Segundo a Agência de Serviços Financeiros, sucessivas equipes de gestão tiveram várias oportunidades de enfrentar os riscos, mas mantiveram o modelo para priorizar as vendas. A sede se tornou relutante em questionar as filiais, enquanto gerentes de filiais e outros gestores de vendas também estavam envolvidos em alguns casos de irregularidades.
O comunicado de reformas de 8 de outubro da Prudential Life afirma que a comissão independente constatou que as relações pessoais entre funcionários e clientes dificultavam que gerentes e a sede soubessem o que estava acontecendo. Transferências inadequadas de dinheiro e ofertas de investimentos podiam se repetir sem serem detectadas.
Os problemas incluíam empréstimos pessoais, ofertas de investimentos sem relação com seguros, vendas inadequadas de seguros e substituições de apólices. A Agência de Serviços Financeiros também identificou falhas na verificação de que as vendas atendiam às necessidades dos clientes e de que as informações obrigatórias haviam sido fornecidas.
Hiromitsu Tokumaru, presidente da Prudential Life, reconheceu na coletiva de imprensa de 8 de outubro que a gestão contribuiu tanto para as irregularidades quanto para sua duração.
Levamos a sério o fato de termos abalado o próprio alicerce da confiança", disse Tokumaru. "O problema não foi causado por funcionários específicos, mas pela forma como a gestão atuou, que levou às irregularidades e prolongou a situação.
Gibraltar e a controladora enfrentam conclusões específicas
A Gibraltar Life recebeu as mesmas datas de suspensão, mas a Agência de Serviços Financeiros apresentou conclusões específicas sobre suas operações. Diferentemente da Prudential Life, a Gibraltar vende por meio de agências independentes, além de seus próprios consultores, os Life Plan Consultants.
O órgão regulador afirmou que a Gibraltar adotou um modelo semelhante de recrutamento, treinamento e vendas depois de iniciar suas operações em 2001. O recrutamento favorecia funcionários capazes de gerar vendas rapidamente, muitas vezes por meio de suas redes pessoais já existentes. Essa abordagem ajudou a criar relações com clientes que não podiam ser adequadamente acompanhadas pelos gerentes e pela sede.
Segundo a Agência de Serviços Financeiros, a gestão da Gibraltar reconhecia os problemas ligados a recompensas atreladas às vendas e às relações pessoais com clientes, mas temia que mudanças fundamentais levassem à saída de funcionários e à queda no desempenho dos negócios. A remuneração e as avaliações dos supervisores também dependiam fortemente do recrutamento e das vendas de suas equipes, reduzindo o incentivo para contestar condutas problemáticas.
As falhas da controladora eram ainda mais abrangentes. Cabia à Prudential Holdings of Japan supervisionar suas subsidiárias de seguros, mas a Agência de Serviços Financeiros concluiu que ela dava importância excessiva à autonomia delas, verificava relatórios de maneira formal, sem examinar profundamente as operações, e não fornecia recursos suficientes para a área de conformidade.
Os mecanismos de auditoria interna também eram insuficientes. Embora os recursos de auditoria tivessem sido centralizados, funcionários cedidos pelas subsidiárias continuavam auditando as empresas de origem, o que limitava a análise do grupo como um todo. A agência também identificou declarações e comportamentos da gestão que minimizavam a importância da auditoria interna.
As determinações de suspensão e melhoria dirigidas às seguradoras foram emitidas com base no artigo 132, parágrafo 1, da Lei de Atividades de Seguros do Japão. A determinação de melhoria dirigida à controladora foi emitida com base no artigo 271-29, parágrafo 1. A Agência de Serviços Financeiros se baseou em suas próprias inspeções e em relatórios exigidos por lei, além da investigação independente, em vez de simplesmente aceitar as conclusões da empresa.
Análises de indenização não são o mesmo que pagamentos
Uma Comissão Independente de Indenização a Clientes, criada pela Prudential Holdings of Japan, decide se uma indenização é cabível e qual deve ser o valor. Distinguir uma análise concluída de um pagamento é importante para avaliar o andamento do processo.
A Prudential Life informou que as análises foram concluídas para 492 das 498 pessoas envolvidas nos casos de 16 de janeiro, restando seis pendentes nesse grupo específico. Isso representa cerca de 98,8% dos casos analisados. O comunicado menciona uma atualização sobre o andamento das indenizações datada de 16 de setembro de 2026, mas a conclusão de uma análise não significa, por si só, que o cliente recebeu uma indenização.
Um relato mais abrangente afirmou que a comissão havia analisado reclamações de 1.345 clientes, incluindo clientes da Gibraltar Life, e aprovado indenizações para 676. Não foi informado quantos casos continuavam em análise. Esses números se referem a um grupo diferente das 498 pessoas envolvidas nos casos de janeiro da Prudential Life.
A mesma cautela se aplica a uma atualização de abril. Até 17 de abril, haviam sido concluídos os procedimentos de análise e indenização referentes a 1,7 bilhão de ienes para 259 clientes, mas a empresa informou que esse grupo também incluía clientes sem direito a indenização. Portanto, não se pode descrever os 1,7 bilhão de ienes como dinheiro pago às vítimas.
Tokumaru afirmou que as indenizações e as medidas disciplinares devem ter prioridade sobre a retomada das vendas.
"Nunca vamos priorizar a retomada das vendas em detrimento da indenização às vítimas e das medidas disciplinares contra os envolvidos", disse.
Medidas disciplinares atingem 157 funcionários
Os dados detalhados das medidas disciplinares ajudam a explicar o total informado de 157 funcionários atuais e antigos da área comercial. A Prudential Life identificou 146 pessoas envolvidas nos casos de janeiro e concluiu as medidas contra esse grupo até abril de 2026.
Entre essas 146 pessoas, 53 foram demitidas ou convidadas a pedir demissão, 68 foram suspensas e 25 receberam advertências, repreensões ou outras medidas. Os números incluem medidas equivalentes aplicadas a ex-funcionários. Em casos separados, outros 11 funcionários foram demitidos ou convidados a pedir demissão.
O documento da Prudential Financial repete essa divisão. A soma de 53 e 11 resulta em 64 demissões ou pedidos de demissão. Alguns relatos descrevem todos os 64 casos como demissões, mas a formulação oficial inclui as duas formas de desligamento.
Tokumaru, o vice-presidente Yasuhiro Akiyama e o vice-presidente Kuniyoshi Hayashi devolverão voluntariamente 30% da remuneração mensal por três meses. Tokumaru indicou que pretende permanecer no cargo para concluir as medidas preventivas.
A devolução de parte da remuneração é apenas um dos aspectos da responsabilização da gestão. A empresa afirma que as decisões relativas à gestão atual e anterior ainda dependem de orientação externa e dos procedimentos do conselho de administração. A Agência de Serviços Financeiros exige explicitamente que as responsabilidades sejam esclarecidas, inclusive as de antigos diretores.
Reformas na remuneração e nas filiais buscam mudar incentivos de vendas
A Prudential Life planeja introduzir um salário mínimo garantido em 2027. De acordo com a proposta, a empresa cobriria a diferença quando a remuneração mensal ficasse abaixo de um valor determinado. Esse valor mínimo garantido ainda não foi divulgado.
O plano também aumenta a parcela da remuneração pelo atendimento de apólices existentes de menos de 5% para cerca de 20%. Com os valores informados, isso representaria mais de quatro vezes a parcela anterior. As comissões por novos contratos seriam pagas ao longo de sete anos, em vez de quatro, e as avaliações passariam a considerar a continuidade das apólices, a conformidade e a qualidade das vendas.
As mudanças buscam reduzir a pressão por novas vendas imediatas e dar mais peso à manutenção de relações adequadas com os clientes. O simples anúncio das medidas não comprova sua eficácia, sobretudo diante da constatação da Agência de Serviços Financeiros de que iniciativas anteriores foram adiadas ou testadas de forma insuficiente.
A remuneração dos gerentes de vendas também mudaria. A parcela correspondente ao salário-base seria de cerca de 30%, os vínculos diretos entre a remuneração e o número de pessoas recrutadas seriam eliminados e, em geral, os gerentes deixariam de vender seguros para se concentrar na supervisão.
A empresa planeja substituir suas 139 filiais por 40 a 50 unidades em uma nova estrutura, uma redução de aproximadamente 64% a 71%. Sete filiais-piloto devem começar a operar em 1º de novembro de 2026, junto com o fechamento planejado de 30 filiais existentes. Novas funções gerenciais dividiriam as responsabilidades pela governança das filiais, pela supervisão de várias equipes e pelo acompanhamento individual dos vendedores.
Monitoramento dos clientes se amplia, mas persistem riscos com dados
A Prudential Life introduziu relatórios diários de atividades para os vendedores e ofereceu treinamento de governança a cerca de 4.000 funcionários da área comercial. Também obteve declarações de que os funcionários não haviam manuseado dinheiro de forma inadequada. Quando necessário, a empresa pode solicitar voluntariamente informações de crédito e declarações de imposto de renda, com o consentimento dos funcionários.
Um programa de Parceiros de Apoio ao Cliente, introduzido em abril, permite que os clientes entrem em contato diretamente com a sede, em vez de manterem relação exclusivamente com o vendedor. No comunicado de outubro, a equipe tinha 51 integrantes, e a expansão está prevista a partir do ano fiscal de 2027.
O sistema de gravação de reuniões, lançado em 7 de outubro, registra reuniões específicas com o consentimento do cliente e usa inteligência artificial para produzir resumos. Ele abrange conversas designadas sobre contratos existentes, além das reuniões aplicáveis de vendas e atendimento. Segundo a empresa, o objetivo é dar visibilidade às interações e detectar mais cedo problemas de proteção aos clientes.
As informações dos clientes exigem atenção específica. A Agência de Serviços Financeiros constatou a retirada indevida de informações por ex-funcionários da área comercial e falhas nas investigações de casos semelhantes. Na Prudential Life, também identificou suspeitas de importação e uso indevidos de informações pessoais obtidas em empregos anteriores.
A Gibraltar enfrentava riscos semelhantes, com funcionários que saíam levando dados de contato de clientes. A gravação de reuniões aumenta a visibilidade sobre as conversas, mas não resolve, por si só, como as informações são coletadas, acessadas ou removidas. A Prudential Life afirma que está reforçando os controles de informação e adotando smartphones fornecidos pela empresa.
O que precisa acontecer para as vendas serem retomadas
O prazo de 30 de novembro para apresentar melhorias se aplica à Prudential Life, à Gibraltar Life e à controladora. As duas seguradoras devem submeter seus planos de melhoria e sua implementação à análise de especialistas externos com experiência em seguros ou governança corporativa.
As três empresas devem informar o andamento a cada três meses. A primeira data de referência para os relatórios será o fim de fevereiro de 2027. Os documentos devem ser apresentados até o dia 15 do mês seguinte, o que torna 15 de março de 2027 a primeira data prevista para o envio.
O valor final das indenizações, o número total de reclamações não resolvidas e novas decisões sobre antigos executivos continuam indefinidos. A Prudential Life também continua analisando suspeitas de oferta inadequada de seguros. A abordagem anunciada pela empresa permitiria que apenas funcionários considerados aptos segundo os padrões internos realizassem vendas, mas agora ela deve ser aplicada durante a suspensão regulatória.
O custo comercial já é substancial. Em abril, a Prudential indicou que o escândalo poderia reduzir os lucros em US$ 550 milhões, segundo as projeções consolidadas da controladora americana. A empresa também informou que os cancelamentos de apólices haviam aumentado em relação ao ano anterior. Essa projeção é distinta das perdas dos clientes e dos valores de indenização.
O principal teste será saber se as mudanças na remuneração, na gestão das filiais e no contato direto com os clientes criarão uma supervisão eficaz onde os controles anteriores falharam. As determinações da Agência de Serviços Financeiros exigem provas da implementação e relatórios contínuos sobre o progresso, prolongando o escrutínio para além do período formal de suspensão das vendas.
Principais pontos
- A Prudential Life e a Gibraltar Life devem suspender a oferta de seguros e a assinatura de novos contratos de 13 de outubro de 2026 a 31 de janeiro de 2027.
- A investigação descreveu 5,2 bilhões de ienes em transações fraudulentas ou inadequadas; os valores de perdas informadas e de fraudes confirmadas seguem critérios diferentes.
- Os serviços relacionados a apólices existentes, incluindo pagamentos de seguros e benefícios, continuarão.
- A Prudential Life aplicou medidas disciplinares a 157 funcionários atuais e antigos, incluindo a demissão ou o pedido de demissão de 64.
- As reformas planejadas para 2027 incluem remuneração mínima garantida, maior pagamento pelo atendimento de apólices e períodos mais longos para o pagamento de comissões.
- As três empresas devem apresentar planos de melhoria até 30 de novembro e enviar relatórios periódicos sobre o andamento.
- O total final das indenizações e a data efetiva de retomada das vendas ainda não foram definidos.