Assembleia aprova pacote tributário do orçamento em meio a protestos da oposição
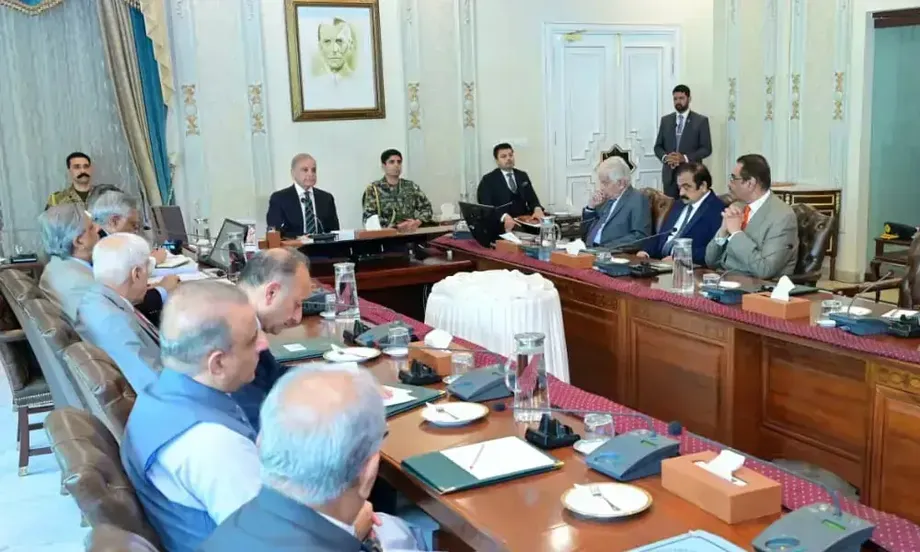
A Assembleia Nacional do Paquistão aprovou na terça-feira o Projeto de Lei Financeira de 2026, dando aval ao pacote tributário do governo para o ano fiscal de 2026-27 após vários dias de debate. O apoio da coalizão garantiu a maioria dos votos, enquanto todas as 63 emendas da oposição, distribuídas por sete cláusulas, foram rejeitadas. As emendas apresentadas pelo ministro das Finanças, Muhammad Aurangzeb, foram aprovadas.
Conteúdo
- Assembleia aprova pacote tributário do orçamento em meio a protestos da oposição
- O que o Parlamento decidiu e quais são os próximos passos
- Plano de gastos deixa grande lacuna de financiamento
- Metas de arrecadação dependem de cobranças e repasses provinciais
- Como funcionam as faixas propostas de imposto sobre salários
- Alívio para imóveis e novo imposto sobre indenizações de seguros
- Algoritmos distribuiriam casos e ofereceriam acordos
- Renda digital e conformidade sob fiscalização mais rigorosa
- Transporte elétrico e viagens aéreas premium recebem tratamentos distintos
- Concessões tributárias têm custo mensurável
- Principais pontos
A votação dá respaldo a um plano de gastos federais de 18,771 trilhões de rúpias e a uma meta de arrecadação tributária de 15,264 trilhões de rúpias. Essa meta é 2,281 trilhões de rúpias superior à estimativa revisada de 12,983 trilhões de rúpias para o ano fiscal que termina, um aumento de cerca de 17,6%, apesar de uma insuficiência de receitas estimada em aproximadamente 1 trilhão de rúpias no período.
O pacote combina alívio tributário para trabalhadores assalariados e transações imobiliárias com novos procedimentos digitais, mudanças que afetam pagamentos de seguros e penalidades mais rigorosas para infrações. O governo busca um crescimento econômico de 4%, contando com maior arrecadação e endividamento para financiar as despesas.
O Projeto de Lei Financeira de 2026 da Junta Federal da Receita estabelece 1º de julho de 2026 como data geral para a entrada em vigor, salvo quando uma disposição determinar outra data. No entanto, a proposta publicada e a legislação aprovada com emendas não são necessariamente idênticas. O efeito exato das mudanças aceitas durante o debate final precisa ser confirmado com base no texto definitivo da lei.
O que o Parlamento decidiu e quais são os próximos passos
Aurangzeb apresentou o projeto para apreciação durante uma sessão marcada por protestos da oposição. A Câmara examinou suas cláusulas e rejeitou por maioria as mudanças propostas pela oposição. A sessão foi suspensa até as 11h de quarta-feira.
A aprovação pela Assembleia é uma etapa legislativa importante, mas não deve ser confundida com a confirmação de que todas as disposições propostas já estão em vigor. Um memorando institucional da A.F. Ferguson afirma que as mudanças dependem da aprovação da Assembleia Nacional e da sanção presidencial e, em geral, entram em vigor em 1º de julho. Os relatos da votação não anunciaram uma data para a sanção presidencial.
A tramitação parlamentar do orçamento inclui os seguintes marcos:
- 12 de junho de 2026: Aurangzeb apresentou o orçamento federal. Após a apresentação, a Junta Federal da Receita publicou a proposta do Projeto de Lei Financeira, e uma cópia foi encaminhada ao Senado.
- 15 de junho: O Senado iniciou o debate sobre a proposta de orçamento federal.
- Domingo anterior à aprovação: O Comitê Permanente de Finanças da Assembleia Nacional alertou contra mudanças legislativas sem análise técnica adequada e escrutínio parlamentar.
- Terça-feira: A Assembleia Nacional aprovou o projeto com emendas do governo e rejeitou 63 emendas da oposição.
- Quarta-feira, às 11h: A Assembleia tinha previsão de retomar os trabalhos.
- 1º de julho de 2026: Data geral para a entrada em vigor do projeto, sujeita à tramitação legislativa e a eventuais datas específicas previstas em suas disposições.
O alerta do comitê é importante porque emendas apresentadas perto do fim da análise podem alterar a aplicação das regras tributárias. O órgão advertiu que a falta de escrutínio suficiente poderia gerar insegurança jurídica e dificuldades de implementação. O presidente do comitê, Syed Naveed Qamar, também defendeu uma abordagem equilibrada entre os setores ao discutir concorrência e eficiência na aviação.
Plano de gastos deixa grande lacuna de financiamento
O memorando sobre o orçamento federal publicado pela A.F. Ferguson apresenta um detalhamento financeiro: 17,495 trilhões de rúpias em despesas correntes e 1,276 trilhão de rúpias em despesas de desenvolvimento, totalizando 18,771 trilhões de rúpias. As despesas correntes correspondem a cerca de 93,2% do total, enquanto as de desenvolvimento representam aproximadamente 6,8%.
O memorando registra 15,264 trilhões de rúpias em receitas tributárias e 5,336 trilhões de rúpias em receitas não tributárias, resultando em receitas brutas de 20,6 trilhões de rúpias. Após a dedução de 8,849 trilhões de rúpias referentes à parcela dos impostos federais destinada às províncias, as receitas caem para 11,751 trilhões de rúpias. Com a inclusão de 161 bilhões de rúpias provenientes de privatizações, as receitas líquidas chegam a 11,912 trilhões de rúpias.
Em comparação com despesas de 18,771 trilhões de rúpias, esses valores resultam em um déficit de 6,859 trilhões de rúpias, equivalente a cerca de 36,5% dos gastos planejados. Relatos do debate orçamentário mencionam um déficit de 7 trilhões de rúpias. Esse valor é próximo, mas não idêntico, ao total mais preciso do memorando.
O volume de gastos também é descrito como aproximadamente 18,8 trilhões de rúpias, cerca de 3,1 trilhões de rúpias ou 20% acima do orçamento revisado do ano fiscal que termina. Os planos de empréstimos externos totalizam US$ 23,4 bilhões, incluindo US$ 2 bilhões por meio de títulos Euro e Panda. São planos de financiamento, não prova de que os recursos já tenham sido obtidos.
Metas de arrecadação dependem de cobranças e repasses provinciais
O governo propôs medidas tributárias superiores a 306 bilhões de rúpias, além de 360 bilhões de rúpias em alívio e 354 bilhões de rúpias em medidas de fiscalização. Esses valores representam diferentes componentes do pacote, não receitas garantidas. Em particular, a arrecadação esperada com a fiscalização depende da capacidade das autoridades de transformar medidas de conformidade em pagamentos efetivos.
Os arranjos orçamentários também incluem repasses de 1,035 trilhão de rúpias de três províncias, excluindo o Baluchistão. Esses repasses estão vinculados à meta de arrecadação de 15,264 trilhões de rúpias e diminuiriam automaticamente se a arrecadação ficasse abaixo do previsto. Isso dá ao governo federal mais um motivo para cumprir a meta: um déficit de arrecadação poderia afetar tanto as receitas tributárias quanto o valor dos repasses.
Espera-se que as quatro províncias recebam aproximadamente 8,85 trilhões de rúpias em parcelas dos impostos federais, antes da devolução de 1,035 trilhão de rúpias em repasses. As alocações brutas divulgadas incluem 4,4 trilhões de rúpias para o Punjab, 2,2 trilhões de rúpias para o Sindh e 1,44 trilhão de rúpias para Khyber Pakhtunkhwa. Essas parcelas brutas não devem ser interpretadas como os valores que cada província manterá após os repasses.
Outras medidas orçamentárias importantes incluem uma meta de 1,748 trilhão de rúpias para a arrecadação com a taxa sobre petróleo e carbono, calculada com base em uma taxa de 80 rúpias por litro, e um aumento de 7% nos salários e nas pensões do funcionalismo público. A arrecadação tributária da Junta Federal da Receita deve continuar em torno de 10,5% do produto interno bruto, mesmo com a meta nominal mais alta.
Como funcionam as faixas propostas de imposto sobre salários
O projeto publicado mantém isenta a renda tributável anual de até 600 mil rúpias. Acima desse limite, a tabela proposta para salários é progressiva: a alíquota maior incide apenas sobre a parcela da renda que excede o limite da faixa correspondente, e não sobre a renda total da pessoa.
- De 600 mil a 1,2 milhão de rúpias: 1% sobre o valor acima de 600 mil rúpias.
- De 1,2 milhão a 2,2 milhões de rúpias: 6 mil rúpias mais 11% sobre o valor acima de 1,2 milhão de rúpias.
- De 2,2 milhões a 3,2 milhões de rúpias: 116 mil rúpias mais 20% sobre o valor acima de 2,2 milhões de rúpias.
- De 3,2 milhões a 4,1 milhões de rúpias: 316 mil rúpias mais 25% sobre o valor acima de 3,2 milhões de rúpias.
- De 4,1 milhões a 5,6 milhões de rúpias: 541 mil rúpias mais 29% sobre o valor acima de 4,1 milhões de rúpias.
- De 5,6 milhões a 7 milhões de rúpias: 976 mil rúpias mais 32% sobre o valor acima de 5,6 milhões de rúpias.
- Acima de 7 milhões de rúpias: 1,424 milhão de rúpias mais 35% sobre o valor acima de 7 milhões de rúpias.
Por exemplo, uma renda salarial tributável anual de 1,2 milhão de rúpias resulta em 6 mil rúpias de imposto nessa tabela. Uma renda de 7 milhões de rúpias resulta em 1,424 milhão de rúpias, ou cerca de 20,3% do total. A alíquota máxima de 35% incide sobre a parcela acima de 7 milhões de rúpias, e não sobre cada rúpia recebida por quem ultrapassa esse limite. Os cálculos usam a tabela publicada, sem incluir outros impostos ou ajustes.
Alívio para imóveis e novo imposto sobre indenizações de seguros
O projeto publicado estabelece imposto antecipado de 2,75% sobre o valor bruto recebido na venda ou transferência de bens imóveis, conforme a seção 236C. Para compras, segundo a seção 236K, prevê imposto antecipado de 1,25% sobre o valor justo de mercado do imóvel. As duas disposições usam bases de cálculo diferentes, por isso suas alíquotas não podem simplesmente ser somadas para formar uma alíquota única sobre a transação.
O projeto também propõe eliminar a seção 7E da Portaria do Imposto de Renda. Essa é uma mudança legislativa distinta dos impostos antecipados cobrados na compra ou venda de imóveis. A eliminação de uma disposição não significa que as transações imobiliárias ficarão isentas de impostos.
Uma nova seção 7G proposta criaria um imposto, a partir do ano fiscal de 2026, sobre determinados pagamentos de seguro de vida e takaful familiar. O takaful familiar é uma modalidade de seguro estruturada de acordo com os princípios das finanças islâmicas. O valor tributável corresponderia ao pagamento recebido menos o total dos prêmios ou contribuições pagos, e não ao valor integral recebido.
A proposta isenta os benefícios pagos em caso de morte ou invalidez, assim como os pagamentos feitos após o término de sete anos da emissão da apólice. O imposto retido segundo essa disposição seria definitivo sobre a renda proveniente do pagamento. O trecho citado remete a uma alíquota especificada em outra parte da tabela, mas o excerto que detalha a nova seção não informa esse valor.
Outra proposta autorizaria o governo federal, sob certas condições, a reduzir para até 1% algumas retenções tributárias especificadas que funcionam como impostos mínimos. A autorização exclui o imposto mínimo previsto na seção 113, e as alterações de alíquota feitas com base nela devem ser submetidas à Assembleia Nacional. Trata-se, portanto, de uma autorização condicional para mudar alíquotas selecionadas, não de uma redução automática de todas as retenções tributárias.
Algoritmos distribuiriam casos e ofereceriam acordos
Algumas das propostas administrativas mais importantes do projeto dizem respeito a um Centro Nacional sem identificação presencial. De acordo com as regras de competência propostas, algoritmos desenvolvidos pela Junta Federal da Receita atribuiriam funções e poderes às autoridades da Receita Interna para contribuintes e períodos fiscais específicos.
A identidade da autoridade seria mantida em sigilo perante o contribuinte registrado, seu representante autorizado e pessoas não autorizadas. Disposições separadas permitiriam que auditorias e avaliações fiscais designadas fossem realizadas sem a identificação direta do funcionário responsável, enquanto recursos também poderiam ser processados pelo centro conforme as regras estabelecidas.
O projeto também propõe um mecanismo algorítmico de acordo para processos tributários antes da emissão de decisões com base em seções específicas. O contribuinte que optar pelo mecanismo terá dez dias, a partir da oferta de acordo, para aceitá-la pelo IRIS, o sistema on-line da Junta Federal da Receita, e depositar o valor acordado.
O pagamento dentro do processo previsto encerraria as questões levantadas na notificação ou no relatório de auditoria pertinente. A proposta não diz que todos os litígios se qualificariam automaticamente nem que uma oferta poderia ser aceita sem pagamento. O prazo de dez dias é, portanto, um limite prático tanto para a decisão do contribuinte quanto para o depósito exigido.
Essas disposições dão à Junta Federal da Receita base legal para novos procedimentos, mas os detalhes operacionais ainda dependerão de regras e decisões do órgão. O texto publicado não estabelece uma data confirmada para a implementação de cada processo digital nem explica como os contribuintes serão selecionados em todas as categorias.
Renda digital e conformidade sob fiscalização mais rigorosa
Relatos sobre o pacote aprovado mencionam a obrigatoriedade de enviar declarações de imposto de renda por meio eletrônico, pelo sistema da Junta Federal da Receita, e a cobrança de imposto de renda de 5% sobre ganhos provenientes de redes sociais. O tratamento da renda digital amplia o pacote para além dos salários convencionais, da renda empresarial e das transações imobiliárias.
O escopo exato do imposto sobre redes sociais, inclusive quem deverá retê-lo e se ele quitará toda a obrigação tributária de uma pessoa, não está definido nos trechos oficiais detalhados. Essas questões exigem consulta às disposições definitivas pertinentes, em vez de pressupor que todo pagamento on-line receberá o mesmo tratamento.
O pacote também prevê multas de até 1 milhão de rúpias na primeira infração às regras de conformidade e de até 2 milhões de rúpias em caso de reincidência. Relatos mencionam medidas mais rigorosas contra pessoas que não entregarem declarações ou não cumprirem notificações da Junta Federal da Receita, além de penalidades que podem incluir prisão por adulteração de sistemas de monitoramento tributário. Esses valores máximos não devem ser interpretados como multas automáticas por qualquer erro.
As mudanças para empresas abrangem os setores bancário e de fertilizantes, além de grandes empresas, com alíquotas que variam conforme as faixas de renda. Relatos também mencionam mudanças no tratamento de determinados rendimentos agrícolas e industriais, e isenções para instituições beneficentes nomeadas, entre elas a Sociedade do Crescente Vermelho do Paquistão. Não é possível determinar as alíquotas exatas nem os critérios de elegibilidade dessas categorias com base nas disposições detalhadas aqui.
Transporte elétrico e viagens aéreas premium recebem tratamentos distintos
As medidas para veículos elétricos diferenciam o transporte público e comercial dos veículos de alto valor importados para uso pessoal. O projeto publicado prevê uma alíquota de 1% para determinados ônibus elétricos totalmente montados, com pelo menos 25 assentos, e caminhões elétricos. O memorando detalha separadamente o imposto federal sobre produtos industrializados para veículos elétricos pessoais totalmente montados, com alíquotas definidas pelo valor do veículo.
Segundo a proposta de tributação, veículos avaliados em até 20 milhões de rúpias ficam sujeitos à alíquota de 0%. Os que valem mais de 20 milhões e até 30 milhões de rúpias ficam sujeitos a 30%, enquanto os que ultrapassam 30 milhões de rúpias ficam sujeitos a 40%. Uma alíquota de imposto sobre produtos industrializados igual a zero não significa, por si só, que a importação esteja isenta de todos os demais tributos aplicáveis.
O memorando também descreve a extensão, até 30 de junho de 2027, da alíquota reduzida de 1% do imposto sobre vendas para veículos elétricos que atendam aos requisitos e sejam fabricados ou montados localmente. As categorias incluem carros pequenos e utilitários esportivos com baterias de até 50 quilowatts-hora, e veículos comerciais leves com baterias de até 150 quilowatts-hora.
Para passagens de classe executiva, primeira classe e de clubes, emitidas a partir de 1º de julho de 2026, o imposto federal sobre produtos industrializados proposto cai de 300 mil para 50 mil rúpias para destinos nas Américas e de 150 mil para 25 mil rúpias para o Oriente Médio e a África. Para a Europa e a região que abrange o Extremo Oriente, a Austrália, a Nova Zelândia e as Ilhas do Pacífico, cai de 210 mil para 40 mil rúpias. São reduções em um componente tributário, não garantias de que as tarifas finais cairão no mesmo valor.
O projeto também inclui disposições de importação para maquinário usado na modernização e ampliação de refinarias existentes. Entre os equipamentos listados estão reatores, trocadores de calor, bombas e compressores. As importações devem atender às finalidades especificadas para as refinarias, e as quantidades precisam ser aprovadas pelo Ministério do Petróleo e dos Recursos Naturais.
Concessões tributárias têm custo mensurável
A declaração que acompanha o projeto identifica um Relatório de Gastos Tributários de 2026, referente ao ano fiscal de 2024-25. O documento estima gastos tributários de 1.273,98 bilhões de rúpias em imposto sobre vendas, 499,14 bilhões de rúpias em direitos aduaneiros e 579,70 bilhões de rúpias em imposto de renda, totalizando 2.352,81 bilhões de rúpias.
Gastos tributários são receitas que deixam de ser arrecadadas devido a concessões, isenções ou tratamentos preferenciais, e não pagamentos diretos em dinheiro feitos pelo orçamento. O total informado é de cerca de 2,353 trilhões de rúpias, o equivalente a aproximadamente 15,4% da nova meta de arrecadação tributária de 15,264 trilhões de rúpias. Essa comparação dá uma dimensão do valor, mas os números se referem a anos fiscais diferentes e não medem o custo do novo alívio previsto neste projeto.
A questão central é se o aumento da arrecadação e o reforço da conformidade poderão sustentar o alívio tributário sem ampliar a lacuna de financiamento. A aprovação pela Assembleia confirma o aval parlamentar ao pacote emendado. A confirmação do texto promulgado, a sanção presidencial e as regras operacionais da Junta Federal da Receita determinarão exatamente o que os contribuintes terão de fazer quando começar o novo ano fiscal.
Principais pontos
- A Assembleia Nacional aprovou o Projeto de Lei Financeira de 2026, aceitou as emendas do governo e rejeitou 63 emendas da oposição.
- As despesas federais somam 18,771 trilhões de rúpias, diante de uma meta de arrecadação tributária de 15,264 trilhões de rúpias.
- A tabela orçamentária institucional calcula o déficit em 6,859 trilhões de rúpias; relatos o estimam em cerca de 7 trilhões de rúpias.
- A tabela salarial publicada isenta renda tributável anual de até 600 mil rúpias e aplica alíquota marginal de 35% sobre a parcela acima de 7 milhões de rúpias.
- As propostas abrangem impostos antecipados sobre imóveis, determinados pagamentos de seguros, acordos algorítmicos e processos tributários por meio de um Centro Nacional sem identificação presencial.
- O tratamento dos veículos elétricos varia conforme o uso, o valor e a capacidade da bateria, enquanto os impostos sobre passagens aéreas premium seriam reduzidos.
- A data geral para a entrada em vigor é 1º de julho de 2026, mas o texto final promulgado e as regras de implementação ainda precisam ser confirmados.