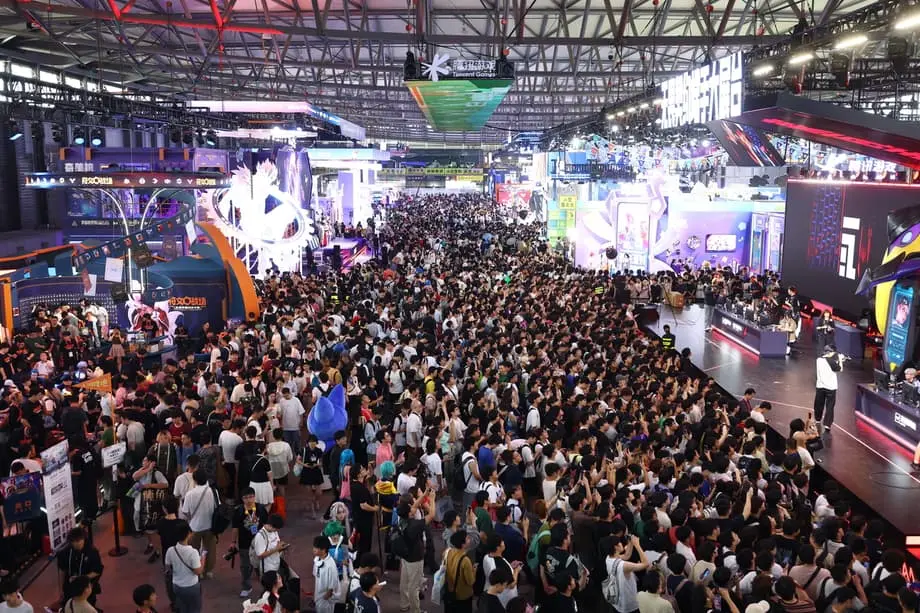
O equilíbrio de poder muda
A China conquistou oficialmente o primeiro lugar no setor global de games, tirando os Estados Unidos da posição tradicional de liderança, enquanto a Coreia do Sul enfrenta sua menor participação no mercado internacional em anos. Segundo o Livro Branco da Indústria de Games de 2025, da Agência de Conteúdo Criativo da Coreia, a China abocanhou 24,2% do setor global de games em 2024, a primeira vez que Pequim superou Washington, que ficou com 20,9%. A participação da Coreia do Sul recuou para 7,2%, o menor índice desde 2020 e uma queda de 0,6 ponto percentual em relação ao ano anterior. Uma análise alternativa do setor, feita pela Grand View Research, calcula a fatia sul-coreana em 6,1%, sugerindo que a retração pode ser ainda mais acentuada do que indicam os números oficiais. As implicações financeiras dessa mudança vão muito além das fronteiras nacionais. Desenvolvedoras chinesas de games geraram US$ 20,4 bilhões em vendas no exterior em 2024, um aumento anual de 10% que dá continuidade à trajetória de crescimento iniciada em 2023. Em comparação, as exportações sul-coreanas de games estagnaram: somaram US$ 8,5 bilhões em 2024, após cair para US$ 8,4 bilhões em 2023, em uma tendência de baixa iniciada em 2022. Apesar desses números, os games seguem notavelmente ausentes da lista de 15 produtos prioritários para exportação de Seul, que inclui eletrodomésticos e baterias secundárias, mesmo que tenham gerado, respectivamente, US$ 7,98 bilhões e US$ 8,21 bilhões, ambos abaixo da contribuição do setor de games. Essa discrepância na classificação tornou-se um foco de atenção para representantes do setor que buscam tratamento equivalente ao de outros segmentos de exportação cultural.
Conteúdo
Da liderança à perda de espaço
O cenário atual representa uma inversão drástica em relação ao início dos anos 2000, quando desenvolvedoras sul-coreanas controlavam quase 70% do mercado doméstico chinês com títulos que definiram a cultura das lan houses daquele período. Kim Jong-il, que dirige o Game Center do escritório de advocacia Yoon & Yang, situa o ponto de virada por volta de 2009, quando autoridades e empreendedores chineses começaram a concentrar recursos em plataformas de jogos para a web, que exigiam menos investimento em infraestrutura do que os jogos instalados por meio de software cliente, tradicional ponto forte da Coreia do Sul.
A China começou a investir no desenvolvimento de jogos para a web por volta de 2009. Esses jogos fizeram sucesso no país e acabaram atraindo capital estrangeiro. Com isso, a China pôde reinvestir no desenvolvimento de jogos para celular à medida que eles se popularizaram.
Esse ciclo de reinvestimento de capital criou um círculo virtuoso que financiou a posterior revolução chinesa dos jogos para celular. Enquanto isso, a Coreia do Sul adotou medidas regulatórias que, sem intenção, prejudicaram sua própria transição para as plataformas emergentes. A infame lei de desligamento, promulgada em 2011 e mantida por mais de uma década até ser revogada em 1º de janeiro de 2022, proibia menores de 16 anos de acessar jogos online entre meia-noite e 6h. A restrição efetivamente obrigou estúdios locais a abandonar o desenvolvimento de jogos para a web justamente quando o formato ganhava força global, deixando as empresas coreanas estruturalmente despreparadas para o boom dos jogos para celular que veio em seguida. Analistas do setor observam que esse erro regulatório coincidiu com o afrouxamento das restrições chinesas ao investimento estrangeiro no setor cultural, permitindo que empresas chinesas captassem recursos ocidentais e asiáticos enquanto companhias coreanas enfrentavam restrições à saída de capital.
A diferença regulatória
As abordagens divergentes das duas potências asiáticas criaram ambientes de operação muito distintos para as desenvolvedoras. Enquanto Pequim simplificou os processos de aprovação e ampliou o licenciamento, com a Administração Nacional de Imprensa e Publicações da China aprovando 1.075 licenças de games em 2023, mais que o dobro do total do ano anterior, Seul manteve um modelo que participantes do setor descrevem como punitivo, em vez de favorável. Em outubro de 2024, o presidente Lee Jae Myung deu um passo simbólico para se reaproximar do setor ao retirar publicamente a classificação de risco de dependência dos games durante um encontro com grandes desenvolvedoras. Ainda assim, o apoio estrutural continua distante. Atualmente, estúdios sul-coreanos não recebem créditos tributários para custos de produção, benefício disponível para criadores de televisão, cinema e webtoons. Um representante do setor, falando em nome de uma grande empresa coreana de games, destacou a assimetria entre a intenção de proteger e a realidade econômica.
Entendemos que as exigências de conformidade relacionadas à monetização e à aprovação de conteúdo visam proteger os usuários, especialmente os menores de idade. O governo concede créditos tributários para os custos de produção de criadores de TV e cinema e de artistas de webtoon, mas quem produz games ficou de fora. O que pedimos ao governo é que apoie o setor de games em vez de regulá-lo.
Essa postura regulatória contrasta fortemente com o ecossistema chinês, onde minigames integrados a plataformas como WeChat e Alipay criaram um segmento de US$ 3,2 bilhões, que atende cerca de 650 milhões de jogadores, segundo pesquisa da Niko Partners.
Dinâmica do mercado e comportamento dos jogadores
Para entender o mercado atual, é preciso analisar não apenas os números de receita, mas também as preferências por plataforma e os padrões de gastos. Na China, os jogos para celular dominam, com 73,29% da receita doméstica, enquanto os jogos para PC instalados por meio de software cliente mantêm uma participação de 22,28%. A Coreia do Sul preserva uma tradição mais forte de jogos online para PC: esse segmento gerou US$ 6,2 bilhões em 2024 e se destaca especialmente nos títulos de arena de batalha multijogador online. No entanto, os indicadores de engajamento dos jogadores chineses revelam uma penetração cada vez maior no mercado. Uma pesquisa da Niko Partners indica que 62% dos jogadores de PC que gastam com games na China aumentaram seus gastos em 2024 em comparação com o ano anterior, e 19% elevaram as despesas em pelo menos 30%. A plataforma internacional Steam tornou-se o principal canal de distribuição de jogos premium para PC na China: quase 80% dos jogadores chineses de PC que jogam títulos premium usam o serviço, muitas vezes sem precisar de uma rede privada virtual. O crescimento das plataformas de vídeos curtos alterou fundamentalmente a descoberta de games: 45% dos entrevistados chineses apontaram esse tipo de conteúdo como seu principal meio de conhecer novos títulos. Em média, a Coreia do Sul mantém gastos maiores por jogador, com receita média por usuário de US$ 30,77, em comparação com US$ 21,82 no Japão, a maior taxa entre os mercados asiáticos acompanhados pela Niko Partners. Esse indicador sugere que, embora as empresas coreanas atendam a populações menores, elas mantêm públicos centrais de alto valor.
A vantagem dos esports
Apesar de perder espaço na participação geral de mercado e no volume de exportações, a Coreia do Sul mantém posições formidáveis na infraestrutura e na cultura dos jogos competitivos. O país continua sendo o centro mundial dos esports e sedia a League of Legends Champions Korea, amplamente considerada a principal liga profissional do mundo. A Disney+ ampliou recentemente sua parceria com a Associação de Esports da Coreia para transmitir ao vivo grandes competições, incluindo o Esports Championships Asia Jinju 2026 e os Jogos Asiáticos de 2026, nos quais os esports serão modalidade valendo medalhas pela segunda vez na história. As plataformas locais também demonstraram resiliência. Após a saída da Twitch do mercado sul-coreano, o serviço de streaming CHZZK, da Naver, integrou dados oficiais de partidas em tempo real por meio de parcerias com fornecedores como a GRID, ampliando o engajamento dos espectadores nas transmissões de League of Legends. A Coreia do Sul forneceu 44 jogadores para o Campeonato Mundial de League of Legends de 2025, mais do que qualquer outro país, destacando a profundidade de seu talento competitivo. Além disso, empresas coreanas alcançaram a terceira posição mundial em aprovações de jogos importados na China, uma recuperação notável, já que títulos coreanos ainda enfrentavam um bloqueio efetivo no sistema chinês de aprovação até três anos atrás.
Corrida para alcançar a inovação
Daqui para a frente, a competição deve se intensificar em torno da integração tecnológica e do desenvolvimento de propriedade intelectual. As gigantes chinesas dos games estão investindo agressivamente na integração de inteligência artificial: mais de 78% dos jogadores chineses conhecem tecnologias de conteúdo gerado por IA, e 37% demonstram interesse em aplicações nos games. Esse impulso tecnológico acompanha as prioridades mais amplas de pesquisa e desenvolvimento da China, cujos gastos nacionais com P&D chegaram a US$ 1,03 trilhão em 2024, superando ligeiramente os dos Estados Unidos pela primeira vez. As desenvolvedoras sul-coreanas tentam voltar às suas competências históricas na criação de propriedade intelectual, estratégia que analistas do setor contrapõem ao foco chinês na execução industrial em larga escala. O setor privado demonstrou capacidade de sobreviver a condições adversas, mas executivos agora afirmam que o apoio do setor público se tornou essencial para a competitividade. Com o capital global cada vez mais direcionado aos mercados asiáticos, e entidades chinesas e sauditas atuando como principais fontes de financiamento para estúdios ocidentais, os formuladores de políticas coreanos enfrentam pressão para eliminar as barreiras regulatórias restantes e criar incentivos tributários comparáveis aos concedidos a outros setores de conteúdo. A questão para Seul é se as reformas poderão ocorrer rápido o suficiente para impedir que a distância aumente ainda mais, enquanto as desenvolvedoras chinesas consolidam sua liderança em jogos para celular, com IA aprimorada e experiências multiplataforma.
O que saber
- A China conquistou 24,2% do mercado global de games em 2024, superando os Estados Unidos, com 20,9%, enquanto a participação da Coreia do Sul caiu para 7,2%, a menor desde 2020.
- As exportações chinesas de games chegaram a US$ 20,4 bilhões em 2024, alta anual de 10%, enquanto as sul-coreanas estagnaram em US$ 8,5 bilhões.
- Desenvolvedoras sul-coreanas detinham 70% do mercado doméstico chinês no início dos anos 2000, mas perderam espaço após a iniciativa chinesa de jogos para a web em 2009 e a lei sul-coreana de desligamento de 2011, que restringiu os horários de jogo dos jovens.
- Os games respondem por cerca de metade das exportações totais de conteúdo da Coreia do Sul, mas continuam fora da lista governamental de produtos prioritários para apoio às exportações.
- A Coreia do Sul tem a maior receita média por usuário entre os mercados asiáticos, de US$ 30,77, e continua sendo o centro mundial da infraestrutura de esports, apesar de perder participação geral de mercado.
- O presidente Lee Jae Myung retirou a classificação de risco de dependência dos games em outubro de 2024, mas os créditos tributários para desenvolvedores ainda não foram implementados.