A transformação em 54 dias
A indústria automotiva da China passou por uma reestruturação financeira drástica, com grandes montadoras reduzindo o prazo de pagamento aos fornecedores de quase um ano para menos de dois meses. A Associação Chinesa de Fabricantes de Automóveis (CAAM, na sigla em inglês) revelou, em um estudo de fevereiro de 2026, que 17 das principais fabricantes de veículos agora levam, em média, apenas 54 dias para quitar suas contas com fornecedores da cadeia de produção, e quatro empresas conseguiram reduzir o prazo para menos de 50 dias. É uma reversão impressionante em relação aos três anos anteriores, quando as principais montadoras estendiam rotineiramente os prazos de pagamento para cerca de 300 dias, usando efetivamente seus fornecedores como fonte de financiamento sem juros.
Conteúdo
A revolução nos pagamentos vem após intensa pressão regulatória de Pequim, que implementou novas regras em 1º de junho de 2025, exigindo que grandes empresas quitem a maioria dos pagamentos a fornecedores em até 60 dias. O regulamento revisado do Conselho de Estado para garantir pagamentos a pequenas e médias empresas, combinado com uma ofensiva em todo o setor contra o que as autoridades chamam de concorrência “desordenada”, obrigou as montadoras a abandonar práticas que haviam levado muitas fabricantes de componentes à beira do colapso.
Chen Jinzhu, diretor-executivo da consultoria Shanghai Mingliang Auto Service, observou que a intervenção do governo se mostrou eficaz onde as forças de mercado falharam. Os grupos automotivos enfrentavam punições severas se não cumprissem as exigências das autoridades. Sem atrasar os pagamentos aos fornecedores, essas fabricantes não terão mais dinheiro em caixa suficiente para sustentar as agressivas guerras de descontos que corroeram as margens de lucro em todo o setor.
A guerra de preços que rompeu a cadeia de fornecedores
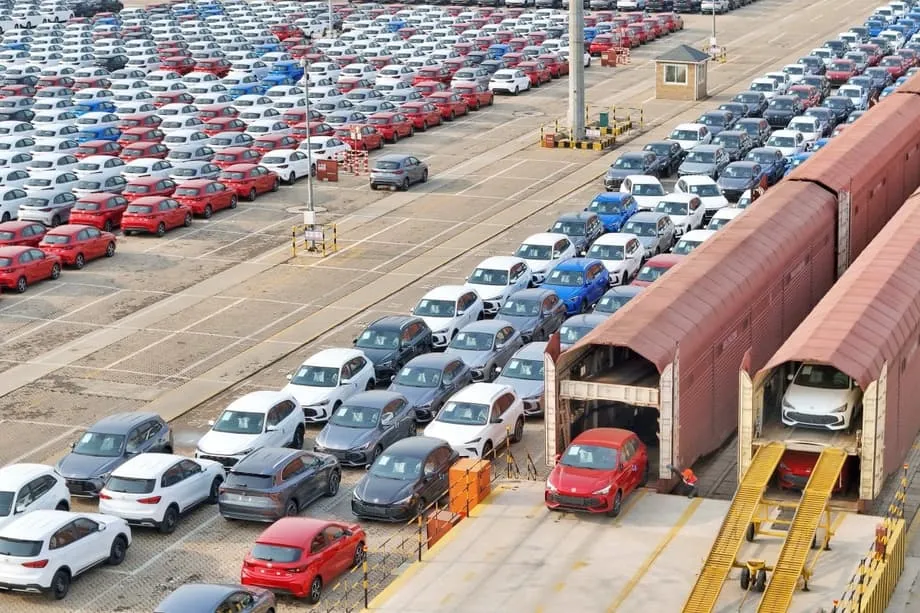
A competição brutal no mercado automotivo chinês, descrita por participantes do setor pelo termo chinês “neijuan”, ou “involução”, criou um ciclo autodestrutivo de rivalidade excessiva que gera pouco progresso. O que começou como uma estratégia para promover a adoção de veículos elétricos se transformou em um banho de sangue, com mais de 100 montadoras nacionais lutando pela sobrevivência em um mercado com enorme excesso de capacidade. As taxas de utilização das fábricas despencaram para apenas 49,5%, enquanto 3,5 milhões de veículos não vendidos permanecem em estoque.
Em maio de 2024, a BYD, maior fabricante de veículos elétricos do mundo, intensificou o conflito ao reduzir os preços em até 34% em 22 modelos. Concorrentes como Geely, Chery e SAIC-GM foram obrigados a seguir o exemplo, desencadeando uma corrida para ver quem baixava mais os preços, que dizimou a rentabilidade do setor. As margens médias de lucro das empresas automotivas caíram de quase 8% em 2017 para apenas 4,3% em 2024, recuando ainda mais, para 3,9%, no primeiro trimestre de 2025.
Esse cenário gerou enorme pressão sobre a cadeia de fornecedores. As montadoras exigiam reduções anuais de pelo menos 10% nos preços dos componentes e, ao mesmo tempo, atrasavam os pagamentos por meses. A Associação Chinesa do Ferro e do Aço publicou um alerta contundente: as siderúrgicas enfrentavam margens de lucro mínimas e pressão crescente sobre a liquidez, enquanto as montadoras pediam cortes de preços superiores a 10% e adiavam os pagamentos indefinidamente. Os fornecedores se tornaram financiadores involuntários: segundo uma análise financeira, em 2023 algumas fabricantes, como a BYD, levavam em média 275 dias para pagar seus fornecedores.
Campanha de Pequim contra a involução
O governo chinês lançou uma campanha abrangente contra a concorrência destrutiva. O presidente Xi Jinping pediu pessoalmente o combate às guerras de preços caóticas e predatórias entre empresas, em um artigo publicado em uma revista do Partido Comunista. Em meados de 2025, o Ministério da Indústria e Tecnologia da Informação convocou a Pequim os diretores-executivos de mais de uma dúzia de grandes montadoras, incluindo BYD, Geely e Xiaomi, e transmitiu uma mensagem clara: nada de vender abaixo do custo, nada de cortes de preços inadequados e tratamento justo aos fornecedores.
A resposta regulatória foi rápida e abrangente. Além da regra de pagamento em até 60 dias, a Administração Estatal de Regulação do Mercado publicou diretrizes definitivas em fevereiro de 2026 que, na prática, proíbem as montadoras de vender veículos abaixo do custo total de produção, incluindo despesas administrativas, financeiras e comerciais. Essa definição ampla fecha brechas que permitiam às empresas alegar que tinham lucro por unidade, mesmo operando no prejuízo como um todo. As regras também proíbem a fixação de preços entre montadoras e fornecedores e impedem que as marcas forcem as concessionárias a vender com prejuízo por meio de programas punitivos de bonificação.
Wei Jianjun, fundador e presidente da Great Wall Motor, fez um alerta grave, traçando paralelos com o colapso do setor imobiliário chinês. Ele declarou publicamente que o setor automotivo já tem sua própria versão da Evergrande, a gigante imobiliária falida que quebrou em 2021 com uma dívida de US$ 300 bilhões, embora não tenha mencionado empresas específicas. A BYD respondeu ameaçando recorrer à Justiça contra qualquer pessoa que compare a empresa à Evergrande e defendeu sua relação dívida-patrimônio de 70%, dizendo que é comparável à de fabricantes globais como Ford e Toyota.
Alívio para fornecedores e preocupações persistentes
Para as milhares de pequenas e médias empresas que compõem a cadeia de fornecedores automotivos da China, as reformas nos pagamentos representam uma tábua de salvação. Quatorze das 17 empresas pesquisadas adotaram medidas preferenciais adicionais para fornecedores de pequeno e médio porte. Duas empresas agora pagam integralmente em dinheiro, em vez de usar títulos comerciais, e cinco permitem que fornecedores com restrições financeiras solicitem pagamento antecipado. Algumas empresas reservaram fundos especiais que, somados, ultrapassam 10 bilhões de yuans para melhorar as condições de pagamento aos fornecedores.
No entanto, os desafios persistem. Especialistas do setor observam que as montadoras ainda podem explorar diferenças na definição do início da contagem dos 60 dias: algumas usam a data de aceite da entrega, enquanto outras aguardam a conciliação centralizada ou a confirmação da fatura. Yang Hongze, presidente da Autolink, fornecedora de tecnologias para veículos inteligentes, saudou os compromissos, mas pediu esclarecimentos sobre se os pagamentos seriam feitos em dinheiro ou por meio de títulos comerciais e sobre o que exatamente determina o início do prazo.
Os títulos comerciais têm sido um ponto especialmente controverso. Esse instrumento financeiro, que promete o pagamento em uma data futura determinada, é amplamente usado no setor imobiliário chinês porque não é classificado como dívida com juros. Às vezes, os fornecedores vendem esses títulos com desconto no mercado secundário antes do vencimento, reduzindo, na prática, o valor que recebem. BAIC e SAIC se comprometeram especificamente a não pagar fornecedores com títulos comerciais, embora não esteja claro até que ponto usavam essa prática anteriormente.
Consolidação do setor e baixas
As reformas nos pagamentos chegam quando o mercado automotivo chinês entra no que analistas chamam de fase eliminatória da consolidação. Das cerca de 169 montadoras em operação na China, mais da metade detém menos de 0,1% do mercado, uma posição insustentável. Analistas do Bank of America esperam um banho de sangue neste ano, e a CAAM prevê que apenas cinco a sete marcas dominantes sobreviverão à reestruturação.
O custo humano dessa consolidação já é visível. A Ji Yue, uma startup de veículos elétricos fundada em 2021 como uma joint venture entre a gigante da internet Baidu e a montadora Geely, entrou em colapso apenas seis meses depois de parecer bem-sucedida. Li Hongxing, dono de uma agência de publicidade em redes sociais, tomou dinheiro emprestado para cobrir os custos de publicidade da Ji Yue, confiando na aparente eficiência da empresa e no respaldo financeiro de seus investidores. Com a falência, ele ficou com uma dívida de 40 milhões de yuans. Li descreveu a experiência como um desespero absoluto e observou que era simplesmente impossível prever o colapso repentino de uma grande empresa apoiada por dois acionistas de peso.
As dificuldades do setor automotivo refletem pressões econômicas mais amplas. Com as vendas de carros de passeio caindo 19,5% em janeiro de 2026, no ritmo mais acelerado em quase dois anos, e as vendas de veículos de nova energia recuando 20%, as fabricantes enfrentam o enfraquecimento da demanda interna. A redução das isenções fiscais para a compra de veículos elétricos e a incerteza em torno dos subsídios para troca de veículos agravaram a desaceleração. Ao mesmo tempo, o setor emprega mais de 4,8 milhões de pessoas, criando um dilema para os formuladores de políticas, que querem eliminar o excesso de capacidade sem provocar desemprego em massa e instabilidade social.
Repercussões globais
À medida que a concorrência interna se torna cada vez mais insustentável, as montadoras chinesas aceleram sua expansão nos mercados internacionais. Agora, 20% dos veículos fabricados na China são destinados à exportação, alta de 11% em relação ao ano anterior. A enxurrada de veículos baratos levou outros países a adotar medidas defensivas, incluindo tarifas de 100% no Canadá, taxas antissubsídios na União Europeia e restrições em outros mercados. Mesmo com tarifas de 45%, um BYD Seal que custa 12.500 euros na China seria vendido por cerca de 18.125 euros na Europa, aproximadamente metade do preço de um Tesla Model 3 equivalente.
Autoridades chinesas temem que a guerra de preços esteja prejudicando a reputação global dos produtos “Made in China”. A mídia estatal alertou que carros baratos podem prejudicar as exportações chinesas, enquanto o governo apertou as regras para exportação de veículos elétricos, exigindo que as montadoras obtenham licenças para vender no exterior a partir de 2026. O objetivo é conter a prática de inundar mercados estrangeiros com veículos de baixo preço que, às vezes, sofrem com perdas de qualidade causadas por cortes excessivos de custos.
He Xiaopeng, fundador e diretor-executivo da Xpeng, prevê que a turbulência no setor continuará por mais cinco anos e que provavelmente restarão apenas cinco grandes empresas. Chetan Ahya, economista-chefe para a Ásia do Morgan Stanley, observa que combater o excesso de oferta será mais difícil no setor automotivo do que em setores dominados pelo Estado, devido à presença maior de empresas privadas, o que torna a consolidação mais complexa. São necessárias reformas estruturais para enfrentar na raiz o excesso de capacidade que está por trás das crises de pagamentos e de preços.
O essencial
- As montadoras chinesas reduziram o prazo médio de pagamento aos fornecedores de cerca de 300 dias para 54 dias, e quatro empresas conseguiram reduzi-lo para menos de 50 dias
- Dezessete grandes fabricantes, incluindo BYD, Chery, SAIC e Xiaomi, cumpriram as novas regras do governo que exigem pagamentos em até 60 dias
- Pequim implementou as regras como parte de uma campanha contra a involução e as guerras de preços desordenadas, que reduziram as margens de lucro do setor para menos de 4%
- As novas regras também proíbem vendas abaixo do custo total de produção e a fixação de preços entre montadoras e fornecedores
- Analistas do setor esperam que cerca de 170 marcas se consolidem em um grupo de 5 a 7 sobreviventes, em um processo eliminatório que deve durar aproximadamente mais cinco anos
- As exportações de automóveis chineses continuam crescendo apesar das dificuldades internas, provocando respostas tarifárias da Europa, da América do Norte e de outros mercados