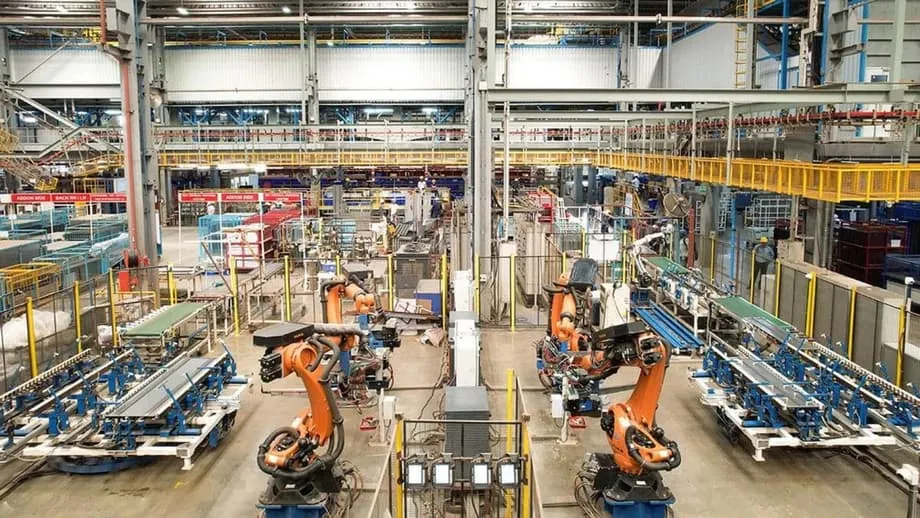
Do protecionismo à abertura: a guinada econômica da Índia
Há muito tempo, a Índia é sinônimo de barreiras comerciais e complexidade burocrática: importar produtos no país costuma significar percorrer um labirinto de tarifas e regulamentações. Mas, numa reviravolta notável que vem chamando a atenção dos mercados globais, a quinta maior economia do mundo parece prestes a abandonar sua postura protecionista. Uma série de acordos comerciais recentes, entre eles pactos históricos com a União Europeia e os Estados Unidos, sinaliza o que autoridades e economistas descrevem como uma mudança estrutural no DNA econômico da Índia. A pergunta que agora domina as salas de reunião de Mumbai a Bruxelas é se este momento representa uma transformação genuína ou apenas um ajuste tático num cenário geopolítico volátil.
Conteúdo
- Do protecionismo à abertura: a guinada econômica da Índia
- O maior de todos os acordos: negociando uma nova posição global
- A realidade industrial: por que a engrenagem das fábricas emperra
- O dilema chinês: dependência e diversificação
- Oportunidades setoriais: dos têxteis aos semicondutores
- Construindo as bases: reformas para além dos acordos comerciais
- Principais pontos
As evidências sugerem que algo fundamental está mudando. A Pesquisa Econômica da Índia 2025-26, apresentada ao Parlamento no início deste ano, trouxe uma mensagem incomumente direta: as exportações de serviços enriqueceram a Índia, mas só a indústria de transformação a tornará resiliente. Durante décadas, a Índia dependeu de sua força em software e terceirização de processos de negócios para impulsionar o crescimento, criando uma economia dual em que centros de TI de classe mundial coexistiam com estagnação agrícola e desempenho industrial fraco. A Pesquisa argumenta que os serviços “não levam sistematicamente a amplas melhorias na capacidade estatal”, porque as empresas podem contornar instituições frágeis e se transferir com facilidade. Já a indústria de transformação, em contraste, pressiona diretamente os governos por infraestrutura, logística, qualificação profissional e regulamentação. Essa mudança de visão está no centro da nova estratégia comercial de Nova Délhi, que considera a industrialização voltada à exportação não apenas uma meta econômica, mas também um mecanismo para fortalecer o Estado e gerar empregos num país que precisa criar milhões de vagas por ano para sua população jovem.
Os números revelam tanto a oportunidade quanto o desafio. Apesar de ter a quinta maior economia do mundo, a participação da Índia nas exportações globais de mercadorias continua modesta, em 1,8%, ante 14% da China. A indústria de transformação representa apenas 14% do PIB indiano, abaixo dos mais de 15% de cinco anos atrás e muito aquém da meta de 25% estabelecida para 2025. Ainda assim, o ritmo está mudando. Desde 2020, as exportações totais cresceram 9,4% ao ano, chegando ao recorde de US$ 825,3 bilhões no ano fiscal encerrado em março de 2025. A composição dessas exportações é tão importante quanto o volume: agora, os formuladores de políticas estão concentrados em ir além dos serviços de software e avançar para bens tangíveis, produzidos por trabalhadores com qualificação intermediária nas fábricas, em vez de graduados em engenharia nos parques empresariais.
O maior de todos os acordos: negociando uma nova posição global
A peça central da ofensiva comercial da Índia é o Acordo Abrangente de Livre Comércio com a União Europeia, negociado por quase duas décadas e finalmente concluído no início de 2026. A presidente da Comissão Europeia, Ursula von der Leyen, chamou-o de “a mãe de todos os acordos”, uma descrição que ressalta seu potencial para unir dois dos maiores blocos econômicos do mundo numa única zona comercial que abrange quase 2 bilhões de pessoas. Para a Índia, o acordo representa mais do que reduções tarifárias: é uma proteção estratégica contra uma ordem global cada vez mais imprevisível, marcada por guerras tarifárias e rivalidades geopolíticas.
O pacto com a UE elimina imediatamente as tarifas sobre mais de 90% dos produtos indianos, proporção que chegará a 93% em sete anos. Entre os setores que devem se beneficiar estão os de têxteis, produtos farmacêuticos, couro e bens de engenharia, com vantagens especiais para os exportadores de pedras preciosas e joias. Além do acesso ao mercado, o acordo trata dos custos de insumos essenciais que há muito prejudicam os fabricantes indianos. Atualmente, componentes importados de alto valor, sujeitos a tarifas de 40% ou mais, respondem por 35% a 40% dos custos de produção no setor de eletrônicos. O acordo reduz essas tarifas sobre componentes de precisão, equipamentos de teste e ferramentas de litografia europeus, o que pode desencadear o que líderes do setor chamam de revolução pelo lado dos insumos.
Pankaj Rana, CEO da Hisense Índia, destaca que o impacto mais transformador talvez venha de melhorias na oferta, e não apenas dos mercados de exportação.
A mudança pelo lado dos insumos, pouco valorizada, é enorme. Componentes de precisão, equipamentos de teste e ferramentas de litografia atualmente enfrentam tarifas de importação superiores a 40% quando vêm de fornecedores europeus. Agora, essas tarifas cairão significativamente, permitindo reduções de custo sem precedentes e elevando a qualidade por meio de certificações mútuas e da agilização da conformidade com as normas da UE.
O momento estratégico desses acordos reflete um realinhamento mais amplo do comércio global. Enquanto os Estados Unidos, sob o presidente Trump, impõem tarifas desestabilizadoras e questionam alianças tradicionais, Índia e Europa buscam se proteger da imprevisibilidade de Washington. A presidente da Comissão Europeia, von der Leyen, apresentou explicitamente o acordo com a Índia como uma resposta a uma era em que o comércio é cada vez mais usado como arma.
Ao combinar nossas forças, reduzimos dependências estratégicas num momento em que o comércio é cada vez mais usado como arma.
Para a Índia, os acordos oferecem mercados alternativos em meio à pressão de Washington por causa de seus laços com Moscou e de seu superávit comercial com os Estados Unidos. Os dois pactos posicionam a Índia como uma economia-pontе entre blocos rivais, com acesso preferencial aos mercados ocidentais e, ao mesmo tempo, autonomia estratégica.
Menos de uma semana após o acordo com a UE, a Índia obteve outro avanço ao fechar um pacto com os Estados Unidos, concordando em reduzir de 25% para 18% as tarifas sobre suas exportações. Anunciado pelo presidente Donald Trump, o acordo também eliminou tarifas punitivas adicionais impostas em retaliação às compras de petróleo russo pela Índia. Em troca, o país se comprometeu a comprar US$ 500 bilhões em produtos americanos, incluindo energia, carvão e produtos agrícolas, além de, segundo relatos, prometer reduzir as importações de petróleo russo. A rapidez do acordo surpreendeu muitos observadores: ele veio logo após o pacto com a UE e sugere que Nova Délhi está conseguindo tirar proveito de uma estratégia de alinhamento múltiplo.
A realidade industrial: por que a engrenagem das fábricas emperra
Apesar da euforia em torno dos acordos comerciais, transformar compromissos no papel em produção industrial enfrenta obstáculos formidáveis. O principal programa de incentivos à produção da Índia, o Production Linked Incentive (PLI), lançado em 2020 com um orçamento de 1,97 trilhão de rúpias (US$ 23 bilhões) para 14 setores, deveria impulsionar uma renascença industrial. Os resultados foram decepcionantes. Em vez de crescer, a participação da indústria de transformação no PIB caiu de mais de 15% no lançamento do programa para 14% no ano fiscal de 2024-25. O programa tinha como meta uma produção no valor de 15,52 trilhões de rúpias, mas alcançou apenas 14 trilhões até o fim de 2024, alimentando especulações de que o governo poderá deixar o programa expirar.
O desempenho desigual revela restrições estruturais que os subsídios, por si sós, não conseguem superar. A montagem de smartphones se destacou como um caso de sucesso, com exportações 42% maiores no ano fiscal de 2024 e a Apple já produzindo na Índia de 20% a 25% de seus iPhones. A Foxconn, a Pegatron e outros grandes fornecedores estabeleceram operações expressivas, ajudando a Índia a superar a China como principal exportadora de smartphones para os Estados Unidos em 2025. Mas esse sucesso ressalta uma falha mais ampla: a Índia se destaca na montagem final, mas continua dependente de componentes importados, sobretudo da China. Quase 40% das importações indianas de componentes eletrônicos ainda vêm de fornecedores chineses, assim como 70% dos princípios ativos farmacêuticos. Essa dependência prejudica o objetivo estratégico de construir cadeias de suprimentos autossuficientes e deixa a indústria indiana vulnerável a pressões geopolíticas.
Persistem gargalos mais profundos em áreas que acordos comerciais dificilmente conseguem resolver. Os custos logísticos da Índia consomem cerca de 14% do PIB, ante 8% a 10% na China, enquanto o desembaraço nos portos leva, em média, de seis a oito dias, contra um a dois dias em Singapura. A produtividade do trabalho na Índia continua bem abaixo da chinesa, embora os salários na indústria de transformação, de US$ 2 por hora, sejam menos da metade dos US$ 5,58 pagos na China, segundo dados da JLL. Historicamente, leis trabalhistas rígidas desestimularam a contratação em larga escala na indústria, com as empresas enfrentando grandes obstáculos para contratar e demitir trabalhadores até que reformas recentes começassem a enfrentar essas limitações. A demora na aquisição de terrenos, as altas tarifas de eletricidade industrial e uma grave falta de profissionais qualificados agravam o problema. Cerca de 80% dos empregadores indianos relatam dificuldade para encontrar trabalhadores qualificados, com escassez acentuada nas áreas de robótica, internet das coisas industrial e operação de máquinas CNC. Apenas 11,7% dos trabalhadores da indústria de transformação têm vínculo empregatício regular; a grande maioria está presa à informalidade, o que limita a produtividade e a adoção de tecnologia.
O dilema chinês: dependência e diversificação
Nenhuma análise das ambições industriais da Índia pode ignorar o elefante na sala: a China. A relação econômica entre as duas potências asiáticas é marcada por uma forte assimetria. Entre 2014 e 2024, o déficit comercial da Índia com a China disparou. No ano fiscal de 2025, as importações chegaram a US$ 113,5 bilhões, ante exportações de apenas US$ 14,3 bilhões. Quase 90% do que a Índia compra da China se enquadra nas categorias de baixa e média tecnologia, produtos que o país poderia, em tese, fabricar com as políticas adequadas. Ainda assim, o domínio chinês se estende a insumos essenciais: 57% das importações indianas de telecomunicações e eletrônicos e 44% das de máquinas vêm do vizinho do norte.
Pequim já demonstrou disposição para usar essas dependências como arma. Nos últimos meses, a China restringiu as exportações de minerais críticos, incluindo gálio, germânio e grafite, essenciais para a fabricação de eletrônicos, equipamentos de defesa e veículos elétricos na Índia. Sob o pretexto da segurança nacional, autoridades chinesas bloquearam a exportação de máquinas essenciais para a Índia, numa medida planejada para coincidir com as negociações finais de Nova Délhi sobre o acordo comercial com os Estados Unidos. Quando a gigante chinesa de baterias CATL instruiu recentemente a Foxconn a retirar todos os engenheiros chineses de sua fábrica em Chennai, observadores do setor interpretaram a medida como uma forma de pressão econômica para dissuadir a Índia de incluir no acordo com os EUA cláusulas que poderiam restringir componentes de origem chinesa.
Ajay Srivastava, fundador da Global Trade Research Initiative e ex-funcionário da área comercial, alerta que Pequim está demonstrando disposição para explorar seu poder econômico.
A China está enviando uma mensagem inequívoca. O crescimento industrial da Índia está fortemente exposto aos engenheiros, à tecnologia e às matérias-primas chinesas. Essas dependências podem ser usadas como arma a qualquer momento.
Mas essas mesmas vulnerabilidades também criam oportunidades. A estratégia “China Plus One”, pela qual fabricantes globais diversificam suas operações para reduzir a dependência excessiva das cadeias de suprimentos chinesas, impulsionou um boom de investimentos estrangeiros diretos no Sudeste Asiático e na Índia. A Indonésia atraiu US$ 28,7 bilhões em investimentos na indústria de transformação no ano passado, enquanto o investimento estrangeiro direto no setor manufatureiro do Vietnã cresceu mais de 30%, chegando a US$ 23,5 bilhões. A Índia captou parte dessa mudança, especialmente na montagem de eletrônicos, mas continua atrás de concorrentes menores na integração mais profunda às cadeias de suprimentos. O desafio é transformar operações de montagem final em ecossistemas industriais abrangentes que projetem, desenvolvam e obtenham componentes localmente, em vez de apenas montar peças importadas.
Oportunidades setoriais: dos têxteis aos semicondutores
Os novos acordos comerciais criam oportunidades distintas em setores industriais específicos. Os setores têxtil e de vestuário devem se beneficiar enormemente do acesso sem tarifas à União Europeia, um mercado de US$ 750 bilhões. Atualmente, a Índia detém apenas 5% a 6% do mercado têxtil da UE, ante 21% a 22% de Bangladesh e 28% a 30% da China, em grande parte porque as tarifas tornavam os produtos indianos pouco competitivos. Com a remoção dessas barreiras, analistas projetam que as exportações têxteis indianas para a UE podem dobrar, de US$ 7 bilhões para US$ 15 bilhões, em cinco anos, criando potencialmente mais de 7 milhões de empregos. O momento é especialmente favorável diante da instabilidade política em Bangladesh, onde as fábricas têxteis enfrentam ameaças de fechamento e incerteza política após a mudança de governo em 2026.
Os produtos farmacêuticos representam outra oportunidade estratégica. O acordo de livre comércio entre Índia e UE elimina tarifas de 11% sobre medicamentos europeus importados, incluindo tratamentos contra o câncer e medicamentos biológicos, e, ao mesmo tempo, simplifica a conformidade regulatória para as exportações farmacêuticas indianas à Europa. Projeções do setor indicam que o mercado farmacêutico interno crescerá de US$ 31,2 bilhões em 2025 para US$ 45,7 bilhões em 2035. Mais importante, o acordo incentiva a produção nacional de princípios ativos farmacêuticos para substituir os 70% atualmente importados da China. O orçamento destina especificamente 100 bilhões de rúpias (US$ 1 bilhão) para transformar a Índia num polo biofarmacêutico, além de verbas semelhantes para a fabricação de semicondutores e contêineres.
Os setores de eletrônicos e veículos elétricos estão recebendo atenção especial das políticas públicas. A produção de iPhones da Apple na Índia cresceu rapidamente, mas o país não tem capacidade doméstica para fabricar semicondutores nem componentes avançados. Os novos acordos comerciais reduzem as tarifas sobre equipamentos de teste de precisão e ferramentas de litografia da Europa, o que pode cortar os custos de produção em dois dígitos. No setor de veículos elétricos, a fabricante chinesa BYD investiu US$ 500 milhões numa fábrica na Tailândia com capacidade para produzir 150 mil veículos por ano, enquanto o setor indiano de veículos elétricos enfrenta dificuldades para garantir o fornecimento de baterias. O orçamento recente do governo prioriza a expansão da produção em sete setores estratégicos, incluindo biofármacos, semicondutores, componentes eletrônicos e ímãs de terras raras. Também estão previstos três parques químicos dedicados à redução da dependência de importações.
Construindo as bases: reformas para além dos acordos comerciais
Os acordos comerciais abrem portas, mas são as capacidades internas que determinam se a Índia conseguirá atravessá-las. A Pesquisa Econômica alerta explicitamente que “realizar o potencial dos acordos comerciais exige que sejamos capazes de produzir de forma competitiva”. Essa constatação ressalta uma realidade crucial: os acordos de livre comércio reduzem barreiras externas, mas as limitações internas relacionadas a terrenos, mão de obra, logística e capital continuam prejudicando a competitividade industrial. A Pesquisa adverte que medidas protecionistas em setores de insumos, como aço e alumínio, podem funcionar como um imposto sobre a indústria de transformação a jusante, sugerindo que “decidir o que não proteger pode ser tão importante quanto decidir o que apoiar”.
Para enfrentar essas restrições, é preciso agir nos estados, onde estão muitos dos poderes econômicos. A NITI Aayog, principal centro de estudos do governo, identifica três entraves: disponibilidade de terrenos e demora na aquisição, tarifas de eletricidade industrial elevadas, muitas vezes superiores aos custos de produção, e lacunas na educação e na qualificação profissional. Ao contrário da política comercial, controlada pelo governo central, essas áreas exigem coordenação com os governos estaduais, que historicamente competem entre si em vez de cooperar na política industrial. Entre as soluções propostas estão digitalizar os registros de terrenos e simplificar os prazos de aquisição, racionalizar as tarifas de energia industrial e criar um índice de desempenho industrial para comparar os estados. Sem essas reformas complementares, a Índia corre o risco de repetir o padrão da última década, quando as ambições políticas do governo central se dissiparam diante de gargalos na execução nos estados e do enfraquecimento da demanda global.
A integração regional oferece outro caminho para alcançar escala na indústria. Atualmente, o comércio intrarregional no Sul da Ásia corresponde a apenas 5% do comércio total, ante 25% na ASEAN e 60% na União Europeia. O custo de enviar um contêiner de Mumbai a Daca (US$ 538) é cinco vezes maior do que o de transportá-lo da China ao Vietnã (US$ 108), devido a barreiras comerciais e passagens de fronteira ineficientes. Especialistas em estratégia propõem desenvolver zonas econômicas transfronteiriças com Bangladesh para os setores têxtil e de eletrônicos, com o Nepal para o processamento de alimentos e com o Sri Lanka para componentes automotivos e produtos farmacêuticos. Essa integração poderia criar um ecossistema industrial sul-asiático, semelhante à maneira como a China desenvolveu cadeias regionais de suprimentos no Vietnã e na Tailândia, e potencialmente elevar o comércio regional a US$ 2 trilhões na próxima década e meia.
Principais pontos
- A Índia concluiu importantes acordos comerciais com a União Europeia e os Estados Unidos, reduzindo tarifas e ampliando o acesso de produtos manufaturados aos mercados, numa mudança do protecionismo para uma abertura estratégica.
- A Pesquisa Econômica 2026 destaca a indústria de transformação, em vez dos serviços, como essencial para a resiliência econômica, a criação de empregos e o fortalecimento da capacidade estatal, com a meta de alcançar US$ 2 trilhões em exportações totais até 2030.
- Persistem desafios estruturais, como custos logísticos equivalentes a 14% do PIB, leis trabalhistas rígidas, demora na aquisição de terrenos e uma grave falta de profissionais qualificados, que limita a produtividade industrial e a integração às cadeias globais de valor.
- A dependência das importações chinesas continua acentuada: 70% dos princípios ativos farmacêuticos e 40% dos componentes eletrônicos vêm da China, criando vulnerabilidades que Pequim já demonstrou disposição para explorar por meio de restrições às exportações.
- Há oportunidades específicas nos setores têxtil, com potencial para dobrar as exportações para a UE, chegando a US$ 15 bilhões, farmacêutico, de montagem de eletrônicos e biofarmacêutico, apoiadas por reduções tarifárias sobre insumos essenciais da Europa.
- O sucesso depende de reformas internas complementares em infraestrutura, tarifas de energia, disponibilidade de terrenos e integração regional com os países vizinhos do Sul da Ásia, para criar ecossistemas industriais capazes de crescer além da montagem final.