Uma mudança histórica nos mercados regionais de ouro
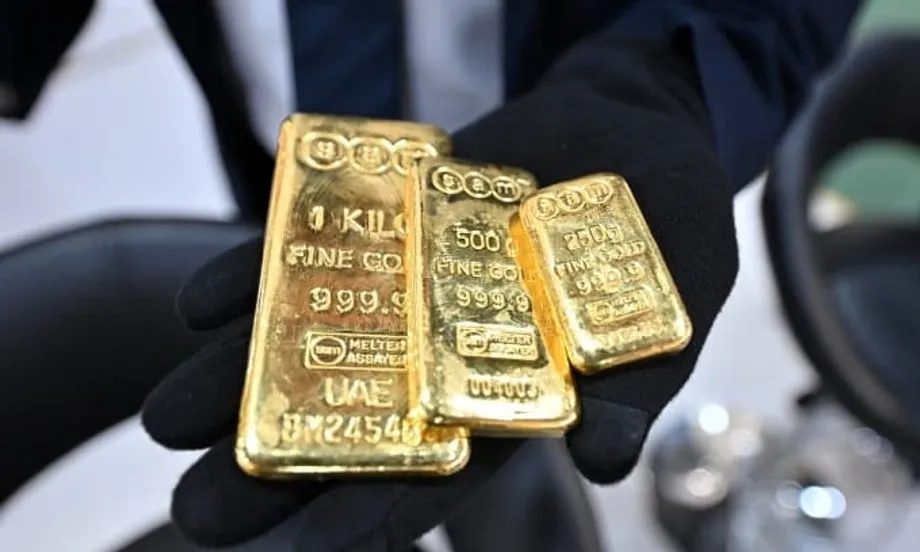
A Tailândia se tornou a líder incontestável do mercado de ouro do Sudeste Asiático, tirando o Vietnã de uma posição que ocupou por vários anos. De acordo com dados abrangentes do Conselho Mundial do Ouro, investidores tailandeses compraram 51,4 toneladas de barras e moedas de ouro ao longo de 2025, o equivalente a aproximadamente 36% da demanda total da região. Esse volume representa o maior nível de consumo de ouro na Tailândia em sete anos e corresponde a um valor de mercado superior a US$ 6 bilhões, destacando a enorme quantidade de capital direcionada aos metais preciosos no país.
Conteúdo
- Uma mudança histórica nos mercados regionais de ouro
- Crise de oferta no Vietnã impulsiona queda
- Singapura, Malásia e Indonésia registram crescimento recorde
- Recordes globais e corrida por proteção
- Desempenho trimestral confirma liderança tailandesa
- Fatores estruturais por trás da mudança
- Principais pontos
O aumento representa uma reviravolta expressiva no ranking regional, que permaneceu estável por vários anos. O Vietnã, que liderava os mercados de ouro do Sudeste Asiático com uma demanda de 42,1 toneladas em 2024, caiu para o segundo lugar, com 36,1 toneladas em 2025. A queda de 14% fez do Vietnã o único entre os cinco principais mercados do Sudeste Asiático a registrar retração, enquanto países vizinhos tiveram alguns de seus melhores resultados em mais de uma década. Juntos, Tailândia e Vietnã responderam por dois terços de toda a demanda por barras e moedas de ouro no Sudeste Asiático, embora tenham seguido trajetórias bastante distintas em um período de preços globais recordes.
No conjunto, os cinco principais mercados de ouro do Sudeste Asiático registraram alta superior a 15% nas compras de barras e moedas, que chegaram a 139 toneladas em 2025, o maior total regional em nove anos. Esse crescimento ocorreu apesar de os preços do ouro terem atingido níveis sem precedentes, o que sugere que investidores da região consideraram o metal precioso um ativo essencial de proteção, e não uma compra opcional. A força da demanda tailandesa chamou atenção especialmente porque, na maioria dos mercados do mundo, preços elevados costumam reduzir as compras de ouro físico.
Crise de oferta no Vietnã impulsiona queda
Enquanto a Tailândia comemorava números recordes de investimento, o Vietnã enfrentava uma crise estrutural de oferta que restringiu severamente seu mercado de ouro. O país registrou seis trimestres consecutivos de contração nas negociações de ouro até o último trimestre de 2025, chegando a níveis não vistos em quase cinco anos. Ao contrário dos países vizinhos, onde a demanda cresceu apesar da disparada dos preços, o mercado vietnamita sofreu com a incapacidade fundamental de garantir suprimentos suficientes de ouro para atender ao interesse dos consumidores.
O Banco Estatal do Vietnã ressaltou repetidamente que o país não tem capacidade de produzir ouro internamente e depende quase totalmente de importações para atender à demanda dos consumidores. No entanto, as reservas em moeda estrangeira são priorizadas para bens essenciais e necessidades econômicas, o que limita a capacidade de importar ouro. Esse gargalo de oferta provocou grave escassez de barras de ouro no mercado interno e impediu que compradores dispostos a pagar concluíssem suas compras, mesmo com a alta dos preços.
A escassez foi agravada pelo aumento simultâneo da demanda dos consumidores vietnamitas por anéis de ouro 24 quilates, criando uma combinação perfeita de oferta limitada e demanda intensa. Os preços domésticos do ouro dispararam 81% em 2025, com alta adicional de 13,5% registrada no início de 2026, abrindo uma enorme diferença em relação às cotações internacionais. Em alguns momentos, a diferença entre os preços do ouro no Vietnã e no mercado global chegou a aproximadamente 20 milhões de dong vietnamitas (cerca de US$ 760) por tael, tornando o ouro local significativamente mais caro que produtos internacionais equivalentes e, na prática, afastando muitos investidores do mercado.
Em resposta a essas pressões, o governo vietnamita anunciou em 2025 planos para permitir que produtores privados de ouro operassem no país, desde que cumprissem requisitos específicos de capital. No entanto, as autoridades reguladoras ainda não emitiram nenhuma licença com base nesse novo modelo, e as restrições de oferta continuam sem solução. Alguns parlamentares propuseram a criação de uma bolsa nacional de ouro na qual os cidadãos poderiam depositar ouro físico em troca de certificados eletrônicos, o que poderia mobilizar cerca de 55 toneladas de ouro atualmente paradas em cofres particulares para financiar iniciativas de infraestrutura e desenvolvimento econômico.
Singapura, Malásia e Indonésia registram crescimento recorde
Embora Tailândia e Vietnã tenham liderado em volume absoluto, as taxas de crescimento mais impressionantes foram registradas em outros países da região, revelando uma ampla corrida pelo ouro no Sudeste Asiático. Singapura teve a expansão mais rápida entre os países do Sudeste Asiático: a demanda por barras e moedas de ouro avançou 48% em relação ao ano anterior, para 9,6 toneladas, estabelecendo um novo recorde para a cidade-Estado. A alta refletiu o interesse crescente dos investidores por ativos de proteção em meio à incerteza econômica global e às oscilações cambiais.
A Malásia ficou em quarto lugar no ranking regional, com alta de 37% na demanda, para 10,3 toneladas, igualando o maior nível em 12 anos, registrado pela última vez em 2013. A Indonésia ficou em terceiro lugar, com vendas de 31,6 toneladas, alta de 29% e o maior volume de demanda por ouro no país em 12 anos. Os dois países se beneficiaram da melhora das condições econômicas e da maior percepção, entre investidores de classe média, do ouro como instrumento de diversificação de carteira.
Até mesmo o mercado de joias de Singapura, que recuou 13% devido aos preços elevados, mostrou resiliência em termos de valor. O valor total da demanda por joias de ouro na região aumentou, apesar da queda nos volumes físicos, pois os preços recordes compensaram a redução das compras. Esse padrão se repetiu em escala global: o volume da demanda por joias caiu 18% no mundo, mas seu valor subiu 18%, para US$ 172 bilhões, indicando que os consumidores que compraram ouro adquiriram itens de maior valor ou aceitaram preços mais altos.
A Autoridade Monetária de Singapura (MAS) ajustou suas reservas de ouro nesse período, vendendo 15 toneladas em 2025 e reduzindo o total de suas reservas para 205 toneladas. Essa movimentação do banco central ocorreu em um contexto de continuidade da acumulação institucional de ouro no mundo, embora em ritmo mais lento que nos três anos anteriores, quando os bancos centrais compraram consistentemente mais de 1.000 toneladas por ano.
Recordes globais e corrida por proteção
A disparada do ouro no Sudeste Asiático fez parte de um fenômeno global mais amplo, que levou a demanda total pelo metal a superar 5.000 toneladas pela primeira vez na história. A demanda global por investimentos em barras e moedas chegou a 1.374 toneladas, o equivalente a US$ 154 bilhões. China e Índia mantiveram suas posições como os dois maiores mercados de ouro do mundo, respondendo juntas por mais da metade da demanda global por barras e moedas. A China registrou crescimento de 28%, e a Índia, de 17%.
Os preços globais do ouro bateram recordes ao longo do ano, superando a barreira de US$ 3.000 por onça no primeiro trimestre e, por fim, ultrapassando US$ 5.000 por onça no fim de janeiro de 2026. Os preços continuaram subindo e passaram de US$ 5.500 por onça em poucos dias. Essa trajetória persistente de alta normalmente reduziria a demanda por ouro físico, mas os investidores continuaram acumulando o metal em ritmo sem precedentes.
Louise Street, analista sênior de mercados do Conselho Mundial do Ouro, descreveu o cenário como altamente incerto e citou turbulências comerciais, anúncios imprevisíveis de políticas dos Estados Unidos, tensões geopolíticas persistentes e o retorno dos temores de recessão. Esses fatores criaram condições favoráveis para o investimento em ouro e levaram a demanda do primeiro trimestre ao maior nível desde 2016, apesar dos preços extraordinários, que poderiam ter afastado compradores em períodos mais tranquilos.
O ano começou de forma turbulenta para os mercados globais: as turbulências comerciais, os anúncios imprevisíveis de políticas dos Estados Unidos, as tensões geopolíticas persistentes e o retorno dos temores de recessão criaram um ambiente de grande incerteza para os investidores.
Os fundos negociados em bolsa (ETFs) de ouro reverteram drasticamente sua trajetória e registraram entradas globais de 801 toneladas, após saídas em períodos anteriores. Os ETFs de ouro asiáticos tiveram crescimento particularmente expressivo: seus estoques aumentaram 97% em relação ao ano anterior, e eles atraíram US$ 25 bilhões em entradas, à medida que a base de investidores se ampliou na região. Essa participação institucional complementou a forte demanda por barras e moedas físicas observada na Tailândia e em outros países.
Desempenho trimestral confirma liderança tailandesa
Os dados de cada trimestre de 2025 confirmaram que o domínio da Tailândia no mercado regional de ouro foi sustentado ao longo do ano, e não resultado de um único período excepcional. No primeiro trimestre, a demanda tailandesa por ouro subiu 17% em relação ao ano anterior, para 9,1 toneladas, superando a de todos os outros países do Sudeste Asiático. Singapura, Malásia e Indonésia registraram crescimento entre 5% e 8% no mesmo período, enquanto o Vietnã teve queda de 15%, para 12 toneladas, antecipando uma tendência que persistiria ao longo do ano.
No segundo trimestre, a liderança da Tailândia se ampliou, com a demanda chegando a 10 toneladas, alta de 38% em relação ao mesmo período de 2024. Esse desempenho trimestral mostrou que os investidores tailandeses não estavam apenas reagindo a quedas temporárias de preços, mas mantiveram um ritmo constante de compras ao longo do ano. Shaokai Fan, diretor para a Ásia-Pacífico do Conselho Mundial do Ouro, observou que os consumidores tailandeses reagiram estrategicamente às correções de preços ocorridas na metade do trimestre e aproveitaram a oportunidade para comprar antes de os preços retomarem a trajetória de alta.
O investimento da Tailândia especificamente em barras e moedas de ouro cresceu 25% apenas no primeiro trimestre, chegando a 7,4 toneladas, o que indica uma forte preferência pelo ouro físico em relação a outros instrumentos de investimento. Essa tendência acompanhou padrões mais amplos na região, onde os investidores buscaram ativos tangíveis em meio à volatilidade cambial. A desvalorização do baht tailandês ao longo de 2025 aumentou a atratividade do ouro como reserva de valor em comparação com a moeda local, impulsionando tanto as compras de barras quanto as de joias.
A trajetória trimestral do Vietnã seguiu na direção oposta, com contração das negociações de ouro nos quatro trimestres de 2025. No último trimestre, a demanda vietnamita chegou ao nível mais baixo em quase cinco anos, confirmando que a queda era impulsionada pelas restrições de oferta, e não pela sensibilidade aos preços. Enquanto os investidores tailandeses acumulavam ouro em qualquer nível de preço, os compradores vietnamitas encontravam prateleiras vazias e produtos indisponíveis, independentemente de estarem dispostos a pagar valores adicionais.
Fatores estruturais por trás da mudança
Vários fatores econômicos estruturais explicam por que a Tailândia teve sucesso enquanto o Vietnã enfrentou dificuldades nesse período de preços recordes do ouro. A Tailândia conta com uma infraestrutura de negociação de ouro mais desenvolvida e liberalizada, além de redes consolidadas de importadores, refinadores e varejistas capazes de atender ao aumento da demanda sem os gargalos de oferta que paralisaram o mercado vietnamita. O ambiente regulatório tailandês permite importar e distribuir barras de ouro com mais facilidade, garantindo que a demanda dos consumidores se converta em transações, em vez de gerar listas de espera frustrantes.
As oscilações cambiais também tiveram papel importante no aumento da demanda tailandesa. Com a desvalorização do baht em relação ao dólar em 2025, os investidores tailandeses passaram a ver cada vez mais o ouro como proteção contra a desvalorização da moeda e as pressões inflacionárias. Essa relação entre o desempenho da moeda local e a demanda por ouro se repetiu em toda a região, mas as restrições de oferta impediram que o Vietnã seguisse o mesmo caminho, apesar das oscilações do valor do dong.
A demanda tailandesa por joias mostrou resiliência particular: subiu 12% em relação ao ano anterior, chegando a 2 toneladas no segundo trimestre de 2024, contrariando a tendência global de queda nas vendas de joias em meio à alta dos preços. Isso sugere um forte vínculo cultural com o consumo de ouro, que vai além de cálculos puramente financeiros e mantém uma base estável de demanda mesmo em períodos de extrema volatilidade dos preços. A combinação do investimento em barras e moedas com a demanda constante por joias criou um mercado geral robusto.
A divergência entre os dois maiores mercados do Sudeste Asiático mostra que as cadeias de fornecimento físico e os marcos regulatórios podem ser tão importantes quanto o sentimento dos consumidores para determinar os resultados do mercado de ouro. Os vietnamitas claramente queriam comprar ouro, como mostram as filas em frente às lojas e os altos valores adicionais que estavam dispostos a pagar. No entanto, as restrições estruturais às importações e a falta de produção interna impediram que essa demanda se convertesse em compras efetivas. A capacidade da Tailândia de obter ouro com eficiência permitiu que o país assumisse a liderança regional que o mercado vietnamita, limitado pelas restrições, não conseguiu manter.
Principais pontos
- A Tailândia comprou 51,4 toneladas de barras e moedas de ouro em 2025, o equivalente a 36% da demanda do Sudeste Asiático, e tirou do Vietnã a liderança regional pela primeira vez em anos.
- A demanda por ouro no Vietnã caiu 14%, para 36,1 toneladas, tornando o país o único do Sudeste Asiático a registrar retração, em meio a uma alta regional superior a 15%, que levou o total a 139 toneladas.
- A escassez de oferta e as rígidas restrições às importações impulsionaram a queda no Vietnã, enquanto a Tailândia se beneficiou de uma infraestrutura de negociação robusta e da busca por proteção em meio à incerteza econômica.
- Singapura registrou o maior crescimento regional, de 48% (9,6 toneladas), seguida pela Malásia, com 37% (10,3 toneladas), e pela Indonésia, com 29% (31,6 toneladas). Todos atingiram máximas de vários anos.
- Os preços globais do ouro bateram recordes ao longo de 2025 e, por fim, superaram US$ 5.500 por onça, enquanto a demanda mundial total ultrapassou 5.000 toneladas pela primeira vez na história.
- China e Índia continuaram sendo os maiores mercados de ouro do mundo, respondendo por mais da metade da demanda global por barras e moedas, com altas respectivas de 28% e 17%.