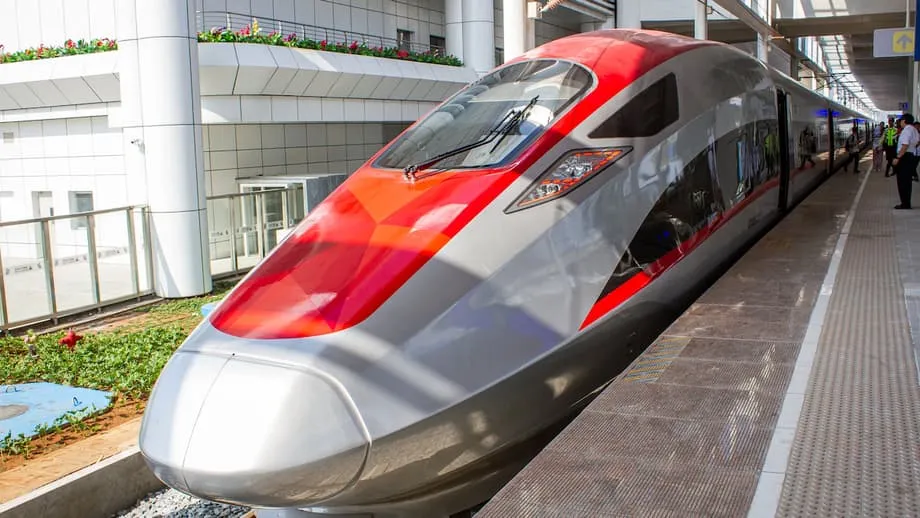
Um trem emblemático diante da realidade financeira
A primeira ferrovia de alta velocidade da Indonésia, a linha entre Jacarta e Bandung conhecida como Whoosh, é um marco tecnológico para o Sudeste Asiático. Ela reduz o tempo de viagem para cerca de 40 a 45 minutos, substitui trajetos rodoviários imprevisíveis e demonstra a tecnologia ferroviária chinesa em operação em solo indonésio. A conquista é real. A pressão financeira também. O peso da dívida do projeto, influenciado por custos acima do esperado e empréstimos do Banco de Desenvolvimento da China, agora recai fortemente sobre as empresas estatais indonésias que detêm a participação majoritária. As decisões tomadas nos próximos meses sobre a reestruturação da dívida, os subsídios e a governança determinarão se a Whoosh se tornará uma espinha dorsal duradoura do transporte ou uma prolongada dor de cabeça fiscal.
Conteúdo
- Um trem emblemático diante da realidade financeira
- Por que a pressão financeira está aumentando
- Como funciona o financiamento
- O estouro de custos e suas causas
- Passageiros, tarifas e viabilidade econômica
- Quem assume o risco e onde se confundem as fronteiras entre empresas e Estado
- O que a Indonésia está considerando agora
- Renegociação com o Banco de Desenvolvimento da China
- Separação da infraestrutura e das operações
- Injeções de capital ou novos investidores
- Melhorias operacionais e receitas não tarifárias
- Comparação com as narrativas sobre armadilhas da dívida
- Questões de governança e transparência
- Uma extensão poderia melhorar a viabilidade econômica
- Como seria o sucesso nos próximos 24 meses
- Em resumo
Os números dimensionam o desafio. Os custos de construção subiram de uma estimativa inicial próxima de 6,1 bilhões de dólares para cerca de 7,2 a 7,3 bilhões de dólares, após um estouro de aproximadamente 1,2 bilhão de dólares. Cerca de três quartos do financiamento vieram de empréstimos do Banco de Desenvolvimento da China, com prazo inicial de 40 anos, período de carência de 10 anos e juros de 2% sobre o empréstimo principal. O endividamento adicional para cobrir o estouro de custos teve uma taxa mais alta, estimada em cerca de 3,4%. Essa mudança, somada ao número de passageiros abaixo do previsto, transferiu prejuízos para o consórcio indonésio e seu maior integrante, a PT Kereta Api Indonesia, mais conhecida como KAI.
Os riscos políticos são igualmente elevados. O governo da Indonésia tem insistido que a Whoosh foi estruturada como um projeto entre empresas, e não como uma obrigação soberana. Ainda assim, o Estado também é o acionista majoritário, por meio de suas empresas estatais, e a pressão pública é intensa quando empresas nacionais estratégicas registram prejuízos. Essa tensão entre a forma jurídica e a realidade econômica está no centro do debate atual. As autoridades avaliam uma combinação de renegociação dos empréstimos com a China, apoio orçamentário às operações diárias e mudanças na divisão de ativos e responsabilidades entre a operadora e o Estado.
Por que a pressão financeira está aumentando
A Whoosh iniciou o serviço comercial em outubro de 2023, após atrasos relacionados à desapropriação de terrenos, às obras civis e à pandemia. Até meados de 2025, havia transportado milhões de passageiros e atraía uma demanda constante nos fins de semana. As médias nos dias úteis ficaram na casa das dezenas de milhares, na faixa alta, e os fins de semana tiveram movimento maior. Isso está muito abaixo das projeções iniciais, que previam dezenas de milhares de passageiros por dia, em média. A receita com passagens abaixo do esperado se somou aos altos custos operacionais e ao aumento das despesas com juros.
A KCIC, joint venture que opera a Whoosh, registrou prejuízos em 2024 e no primeiro semestre de 2025. O consórcio controlador local, PSBI, teve perdas de vários trilhões de rupias nos mesmos períodos. A KAI, como maior acionista da PSBI, arcou com a maior parte do impacto. Sua nova liderança tem falado com franqueza incomum sobre o risco que a Whoosh representa para as finanças da empresa.
Em uma audiência parlamentar recente, o diretor-presidente da KAI, Bobby Rasyidin, alertou os parlamentares sobre a gravidade da situação. Ele descreveu a pressão financeira enfrentada pela KAI e pela operadora como um risco explosivo se não for administrado.
Estamos analisando os problemas da KCIC, que se parecem com uma bomba-relógio.
O alerta repercutiu porque confirmou o que investidores e analistas já percebiam nos números. Os pagamentos de juros do empréstimo original são administráveis durante o período de carência, que vai até 2028. O serviço da dívida adicional, com taxa de juros mais alta, e a preparação para o pagamento do principal após o fim da carência criam uma trajetória de custos crescentes. Sem fontes de receita mais robustas, a pressão sobre o fluxo de caixa se intensifica a cada ano.
Como funciona o financiamento
A Whoosh pertence e é operada pela PT Kereta Cepat Indonesia China, ou KCIC, uma joint venture com participação de 60% da Indonésia e 40% da China. Do lado indonésio, a PSBI reúne várias empresas estatais, com a KAI detendo a maior participação. Os participantes chineses incluem construtoras ferroviárias, fabricantes de material rodante e empresas de sinalização e comunicação. Toda a tecnologia de alta velocidade da linha é chinesa, dos trens CR400AF Yawan à sinalização e à eletrificação.
A dívida fornece a maior parte do financiamento do projeto. O Banco de Desenvolvimento da China financiou cerca de 75% do total por meio de empréstimos de longo prazo. A Reuters informou que o pacote inicial de empréstimos tem prazo de 40 anos e período de carência de 10 anos, com juros de 2%. O estouro de custos exigiu empréstimos adicionais, para os quais a China propôs taxas mais altas, na faixa intermediária dos 3%. A Indonésia aceitou uma garantia governamental limitada para o novo empréstimo no fim de 2023, após resistir anteriormente a essa medida. A KAI também tomou alguns empréstimos diretamente do Banco de Desenvolvimento da China para cobrir parte do estouro de custos, com taxas de juros informadas entre 3,7% e 3,8%.
Esses detalhes são importantes porque definem as obrigações de fluxo de caixa que a KCIC e, por extensão, seus acionistas precisam cumprir. O período de carência adia o pagamento do principal, não dos juros. Quando a amortização começar, o serviço anual da dívida aumentará, sobretudo porque uma parcela do endividamento tem juros mais altos. Por isso, os responsáveis pela formulação de políticas estão concentrados em duas frentes: melhorar o desempenho operacional do projeto e reformular os termos da dívida para que correspondam a expectativas de receita mais realistas.
O estouro de custos e suas causas
O aumento dos custos está no cerne do atual impasse. O custo por quilômetro da linha foi estimado em cerca de 52 milhões de dólares, acima dos valores registrados na China e na Europa. Os patrocinadores do projeto apontam a geologia de Java Ocidental, a construção de túneis, as complexas obras civis e as dificuldades na desapropriação de terrenos como fatores que elevaram os custos. O período da pandemia também afetou os cronogramas e a logística, aumentando as despesas.
Essas circunstâncias não apagam o fato de que a Indonésia concordou com um financiamento mais caro do que as alternativas que considerou em determinado momento. Quando o projeto foi concedido pela primeira vez, em 2015, a proposta do Japão incluía financiamento a juros muito baixos, informados em cerca de 0,1%. A Indonésia escolheu a proposta da China, que enfatizava a rapidez na entrega, as joint ventures e a transferência de tecnologia. Os empréstimos apoiados por Pequim eram comerciais, não concessionais. A escolha foi estratégica e impôs um custo de capital que agora pesa mais, diante da escassez de fluxo de caixa operacional.
A aceitação, pela Indonésia, de uma garantia governamental para o empréstimo adicional durante o período de estouro de custos sinalizou uma mudança. O projeto foi apresentado ao público como um risco empresarial assumido pelo consórcio. A garantia limitada reconheceu que os credores queriam proteção adicional antes de liberar mais recursos. Também tornou menos nítida a distinção entre exposição corporativa e soberana, ainda que de forma marginal.
Passageiros, tarifas e viabilidade econômica
A questão central para qualquer ferrovia de alta velocidade é se ela consegue atrair passageiros suficientes, com tarifas sustentáveis, para cobrir os custos operacionais e contribuir para o serviço da dívida. A Whoosh tem vantagens claras para quem valoriza tempo e previsibilidade. É menos sujeita a engarrafamentos e às condições climáticas. Oferece estações e comodidades modernas. Ainda assim, o corredor entre Jacarta e Bandung já contava com uma ferrovia convencional, com dezenas de viagens diárias, e opções expressas por rodovia que competem agressivamente em preço.
As tarifas precisam encontrar um equilíbrio difícil. Se forem muito altas, o número de passageiros cai. Se forem muito baixas, aumentam os déficits de receita. Os primeiros dados indicaram cerca de 13 mil passageiros por dia no início das operações, seguidos de um aumento ao longo de 2024 e até 2025. As médias de 16 mil a 18 mil passageiros nos dias úteis e o movimento maior nos fins de semana sugerem que o mercado ainda está se desenvolvendo. A empresa promoveu ônibus alimentadores e melhores conexões no último trecho, mas o acesso às estações e a integração com o transporte urbano continuam em desenvolvimento.
No mundo todo, a receita com passagens raramente cobre, por si só, os custos de uma ferrovia de alta velocidade. O modelo depende do desenvolvimento das áreas no entorno das estações, de locações comerciais e da valorização dos terrenos. Autoridades e incorporadoras indonésias começaram a planejar empreendimentos orientados ao transporte público nos arredores das estações de Halim, Padalarang e Tegalluar. Essa estratégia pode ajudar no longo prazo, mas exige coordenação do zoneamento, das conexões de transporte e do capital privado. No curto prazo, a KCIC precisa cobrir um déficit financeiro antes que as receitas não tarifárias amadureçam.
Quem assume o risco e onde se confundem as fronteiras entre empresas e Estado
Por concepção, a Whoosh deveria ficar fora do orçamento do Estado. A estrutura de consórcio deveria proteger os contribuintes e, ao mesmo tempo, permitir que empresas estatais liderassem o projeto. A realidade tem sido mais complicada. A KAI registrou prejuízos relacionados ao seu papel no consórcio. Outros integrantes indonésios, incluindo empresas de construção e de rodovias com pedágio, também sofreram perdas. Ao mesmo tempo, a nova holding do governo para ativos estatais, conhecida como Danantara, foi envolvida na supervisão e na busca de soluções.
O ministro das Finanças, Purbaya Yudhi Sadewa, deixou explícita a posição do governo em declarações públicas. Ele rejeitou o uso do orçamento nacional para pagar as dívidas da Whoosh e defendeu soluções dentro do sistema de empresas estatais.
Não usaremos o orçamento do Estado para cobrir essa dívida.
Essa posição reflete uma lição difícil aprendida com grandes projetos em todo o mundo. Quando os governos assumem a responsabilidade fiscal direta por um ativo em dificuldades, o ônus pode crescer rapidamente. Mas uma postura de distanciamento não é viável se empresas estatais importantes correm o risco de enfrentar problemas de liquidez ou solvência. A Indonésia já começou a dividir parte dos custos operacionais, com apoio orçamentário para estabilizar o serviço diário enquanto negocia uma reestruturação de longo prazo. Esse é o equilíbrio que os responsáveis pela formulação de políticas tentam alcançar: manter o ativo em operação, proteger as principais empresas estatais e evitar transformar passivos empresariais em dívidas soberanas.
O que a Indonésia está considerando agora
Autoridades e dirigentes empresariais colocaram várias opções na mesa. Todas envolvem concessões.
Renegociação com o Banco de Desenvolvimento da China
A alternativa mais prática é buscar prazos de vencimento mais longos, margens de juros menores ou cronogramas de pagamento mais flexíveis. Prolongar os prazos e distribuir melhor a amortização para além do fim do período de carência poderia aliviar o ônus anual. A Indonésia também explorou opções de pagamento em várias moedas para alinhar os fluxos de caixa e limitar o risco cambial.
Separação da infraestrutura e das operações
Uma possibilidade seria formalizar uma divisão em que o Estado ou uma agência designada assuma a responsabilidade pelos trilhos e pelas estações, enquanto a KCIC ou a KAI se concentre nos trens e no atendimento aos passageiros. A operadora pagaria uma tarifa de acesso, e a infraestrutura poderia ser tratada como outros ativos públicos, com apoio orçamentário. O modelo é semelhante aos adotados em partes da Europa e poderia deixar as responsabilidades mais claras.
Injeções de capital ou novos investidores
Uma nova injeção de capital poderia reduzir a alavancagem e os custos de juros. Isso provavelmente exigiria apoio do governo aos acionistas indonésios, em conflito com o objetivo de limitar a exposição fiscal. A entrada de novos investidores é complicada por questões geopolíticas e pela necessidade de manter a coerência operacional. Ainda assim, continua sendo uma opção teórica caso seja possível encontrar um parceiro confiável.
Melhorias operacionais e receitas não tarifárias
O aumento do número de passageiros é essencial. Melhor acesso às estações, integração de bilhetes com os serviços de trens suburbanos e preços direcionados podem elevar a taxa de ocupação sem reduzir a receita. Projetos no entorno das estações podem gerar receitas com locações e monetização pontual de terrenos. Essas medidas levam tempo, mas são fundamentais para a viabilidade econômica de longo prazo.
Comparação com as narrativas sobre armadilhas da dívida
O debate público frequentemente menciona o porto de Hambantota, no Sri Lanka, arrendado por longo prazo após uma crise de dívida. A comparação tem peso político, mas as estruturas são diferentes. A Whoosh é um serviço ferroviário doméstico operado por uma joint venture na qual a Indonésia mantém o controle por meio de sua participação majoritária. Sua dívida está com um grupo empresarial ligado a empresas estatais, não com o Tesouro. A China é credora e parceira técnica, não detentora de uma concessão de um porto estratégico.
Outros casos regionais oferecem referências mais úteis. A Malásia renegociou o contrato da Ferrovia da Costa Leste para reduzir custos e redefinir responsabilidades. O Quênia reformulou os termos de pagamento de sua ferrovia de bitola padrão para aliviar a pressão. Em ambos os casos, a reestruturação não eliminou a dívida, mas tornou o pagamento mais administrável e esclareceu o controle operacional. É nesse caminho que a Indonésia parece querer seguir.
Autoridades chinesas sinalizaram disposição para cooperar na estabilização da Whoosh, reconhecendo o destaque do projeto como vitrine da Iniciativa Cinturão e Rota. Pequim tem poucos incentivos para levar um parceiro à crise. A Indonésia também se beneficia de um resultado construtivo, que preserve o serviço, proteja suas empresas estatais e evite exposição fiscal desnecessária.
Questões de governança e transparência
O debate financeiro ocorre em paralelo a preocupações com a governança. A agência anticorrupção da Indonésia abriu uma investigação preliminar em 2025 sobre alegações de custos de construção inflados e irregularidades na desapropriação de terrenos. Os investigadores não anunciaram acusações formais. O escrutínio reflete a dimensão e a complexidade das licitações e o interesse público na gestão do projeto.
Custos por quilômetro acima dos parâmetros internacionais exigem explicações claras. A construção de túneis e o relevo podem elevar os custos de forma legítima. Atrasos que obriguem empreiteiras a mobilizar equipes novamente e renegociar contratos também podem fazê-lo. A divulgação transparente de aditivos contratuais, indenizações por desapropriação e reivindicações de empreiteiras ajudaria a recuperar a confiança. A publicação, pela KCIC, de demonstrações financeiras auditadas também tornaria o debate público mais preciso, ao substituir estimativas por dados verificados.
Uma extensão poderia melhorar a viabilidade econômica
A Indonésia e a China estão se preparando para discutir a extensão da linha de Jacarta em direção a Surabaya, criando um corredor mais longo através de Java. Uma rota mais extensa, com mais estações e uma área de captação maior, poderia aumentar o número de passageiros e sustentar um desenvolvimento mais robusto no entorno das estações. A extensão também poderia melhorar a utilização de ativos, como trens e instalações de manutenção. Algumas autoridades indonésias argumentam que a ampliação só faz sentido depois de reformulada a estrutura atual da dívida e de esclarecidas as responsabilidades operacionais.
Os negociadores delinearam as prioridades. A governança deve definir quem é responsável por cada aspecto das operações e da manutenção. O financiamento deve reduzir a pressão sobre a KCIC e as empresas controladoras sem transferir todo o ônus ao Estado. A Indonésia quer manter autoridade sobre o desenvolvimento urbano no entorno das estações. Os protocolos de gestão de riscos precisam contemplar atrasos, ajustes técnicos e desafios de integração. Essas são as condições para transformar um investimento ferroviário de alto custo em um catalisador do desenvolvimento regional, em vez de um peso para os balanços.
Como seria o sucesso nos próximos 24 meses
O progresso não virá de um único anúncio. Provavelmente será resultado de uma sequência de medidas: uma reestruturação do empréstimo com o Banco de Desenvolvimento da China que modere os pagamentos de curto prazo; uma decisão clara sobre se o Estado assumirá a responsabilidade pelos trilhos e pelas estações, enquanto a operadora paga tarifas de acesso; um subsídio operacional direcionado, transparente e vinculado às obrigações de serviço; um cronograma para publicar demonstrações financeiras auditadas; e um plano para acelerar o desenvolvimento no entorno das estações com capital privado, a fim de ampliar as receitas não tarifárias.
Cada medida reduz a incerteza. Em conjunto, elas podem estabilizar o fluxo de caixa da KCIC e proteger a saúde financeira da KAI e dos demais acionistas indonésios. A relação estratégica com a China continua importante. Os dois lados têm interesse em uma ferrovia funcional e financeiramente viável, que mostre a tecnologia e atenda à população.
Em resumo
- O custo total do projeto está entre 7,2 e 7,3 bilhões de dólares, após um estouro de 1,2 bilhão de dólares, e cerca de 75% do financiamento veio de empréstimos do Banco de Desenvolvimento da China.
- O empréstimo inicial do Banco de Desenvolvimento da China tem prazo de 40 anos, período de carência de 10 anos e juros de 2%, enquanto os empréstimos adicionais para cobrir o estouro de custos têm juros de cerca de 3,4%.
- O número de passageiros e a receita com passagens ficaram abaixo das projeções iniciais, e a KCIC e seu consórcio controlador indonésio registraram perdas significativas em 2024 e no início de 2025.
- A KAI, maior acionista indonésia, absorveu a maior parcela dos prejuízos e alertou para um possível risco de bomba-relógio caso as finanças não sejam estabilizadas.
- A Indonésia aceitou uma garantia governamental limitada para novas dívidas em 2023, tornando menos nítida a fronteira entre empresas e Estado, apesar da estrutura entre empresas.
- As opções de política incluem renegociar os empréstimos, separar infraestrutura e operações, oferecer apoio operacional direcionado e acelerar o crescimento das receitas não tarifárias.
- Autoridades chinesas sinalizaram abertura à cooperação, e a Indonésia pretende renegociar os termos antes de avançar com a extensão proposta em direção a Surabaya.
- O escrutínio sobre a governança aumentou, com uma investigação preliminar da KPK sobre custos e práticas de desapropriação de terrenos, além de pedidos por maior transparência na divulgação das finanças.