Como a IA transformou a eletricidade no novo gargalo
A inteligência artificial está saindo dos laboratórios e chegando a enormes conjuntos de computadores conhecidos como data centers. O treinamento de modelos e o processamento de consultas de IA concentram milhares de chips de alto desempenho em um único local. Esses equipamentos consomem muita eletricidade e geram calor, o que exige sistemas de refrigeração industriais. Em muitos lugares, a eletricidade, e não os algoritmos, tornou-se o principal fator limitante.
Conteúdo
- Como a IA transformou a eletricidade no novo gargalo
- Por que os fabricantes chineses de equipamentos estão em alta
- Os números por trás do salto
- De transformadores a equipamentos de manobra: o que os compradores precisam agora
- De onde vêm os pedidos
- O que isso significa para investidores e mercados
- Riscos, mudanças de política e controle de qualidade
- A oferta consegue acompanhar a expansão da IA?
- O que você precisa saber
Agências de energia estimam que os data centers já consumiram cerca de 415 terawatts-hora de eletricidade em 2024, aproximadamente 1,5% do total mundial. Em seu cenário-base, a Agência Internacional de Energia projeta que esse número pode quase dobrar, chegando a cerca de 945 terawatts-hora até 2030. Estados Unidos, China e Europa são hoje os maiores consumidores. Só Estados Unidos e China devem responder por quase 80% do crescimento até 2030. A concentração da demanda pressiona as redes elétricas locais e exige investimentos caros em melhorias.
Os servidores de IA dependem de poderosos processadores gráficos, que consomem mais energia por rack do que os equipamentos de computação convencionais. A maior densidade de potência aumenta a necessidade de transformadores, equipamentos de manobra, cabos, sistemas de proteção contra falhas e refrigeração. Muitas concessionárias também exigem sistemas de reserva no próprio local e armazenamento de energia para garantir a confiabilidade quando os data centers ampliam rapidamente suas operações. O resultado é uma carteira de pedidos em rápido crescimento para empresas que fabricam os equipamentos responsáveis por levar eletricidade das usinas às salas de servidores.
Por que os fabricantes chineses de equipamentos estão em alta
Uma onda de obras relacionadas à IA esbarra em restrições geopolíticas e longos prazos de entrega. Grandes empresas de tecnologia dos Estados Unidos continuam comprando de aliados no Japão e na Coreia do Sul, em vez de fornecedores da China continental. As carteiras de pedidos dessas empresas se estenderam por anos, levando compradores de outros mercados a buscar entregas mais rápidas e custos menores na China.
Pierre Lau, estrategista de ações da China e chefe de pesquisa sobre serviços públicos e energia limpa na Ásia da Citigroup Global Markets, acompanha como essa mudança se reflete na cadeia de fornecimento de equipamentos.
Os EUA compram produtos do Japão e da Coreia do Sul, em vez da China, em meio às tensões geopolíticas. Agora, a fila de pedidos das empresas japonesas e coreanas chega a três anos, então empresas de mercados emergentes recorrem a fornecedores da China continental.
Ele também argumentou que o ciclo atual de alta para os fornecedores da China continental pode continuar enquanto a Casa Branca seguir apoiando projetos ambiciosos de IA de grandes investidores em nuvem e telecomunicações.
[O ciclo de alta será sustentado] enquanto Trump continuar no comando.
Os dados de exportação refletem esse salto. Nos primeiros dez meses do ano, a China exportou cerca de US$ 7,3 bilhões em transformadores e aproximadamente US$ 4,3 bilhões em equipamentos de manobra isolados a gás de alta tensão, altas de 37,8% e 28,5%, respectivamente, em relação ao mesmo período do ano anterior. Em comparação, as exportações totais cresceram 5,3%.
Os números por trás do salto
A pressão é mais intensa na América do Norte. Estimativas do setor indicam que os projetos de data centers podem provocar um déficit de energia de até 20% até 2028, caso a geração, a transmissão e a distribuição não sejam ampliadas a tempo. Os planos de investimento de grandes provedores de serviços em nuvem cresceram acentuadamente, e analistas esperam que os investimentos em redes elétricas aumentem cerca de 5% ao ano nesta década. Alguns pesquisadores preveem que a demanda de energia relacionada à IA pode crescer dez vezes até 2026, impulsionando uma nova rodada de demanda por transformadores e equipamentos de manobra.
As previsões para a China também estão sendo revisadas para cima. O UBS agora projeta que a demanda de eletricidade do país cresça cerca de 8% ao ano entre 2028 e 2030. Segundo a análise do banco, aproximadamente 2,3 pontos percentuais virão dos data centers de IA, 1,4 ponto da indústria voltada à exportação e 1,2 ponto da eletrificação dos transportes e da indústria. A China planeja adicionar cerca de 5 a 6 gigawatts de capacidade de data centers de IA nos próximos três anos, muito abaixo dos 40 a 45 gigawatts atualmente em preparação nos Estados Unidos, o que indica espaço para crescer. O UBS espera um novo ciclo de investimentos no 15º Plano Quinquenal, com os investimentos em energia crescendo perto de 12% ao ano, impulsionados por aprovações de usinas nucleares, expansão eólica, ampliação das redes e armazenamento.
O entusiasmo também chegou ao mercado de ações. Os papéis da fabricante de componentes elétricos TBEA subiram quase 30% em uma semana excepcional de novembro, enquanto a fabricante de equipamentos solares CSI Solar avançou mais de 40% no mesmo período. Os investidores estão migrando do projeto de chips e de empresas exclusivamente focadas em software de IA para a infraestrutura que viabiliza a computação, incluindo energia, metais, refrigeração e armazenamento.
De transformadores a equipamentos de manobra: o que os compradores precisam agora
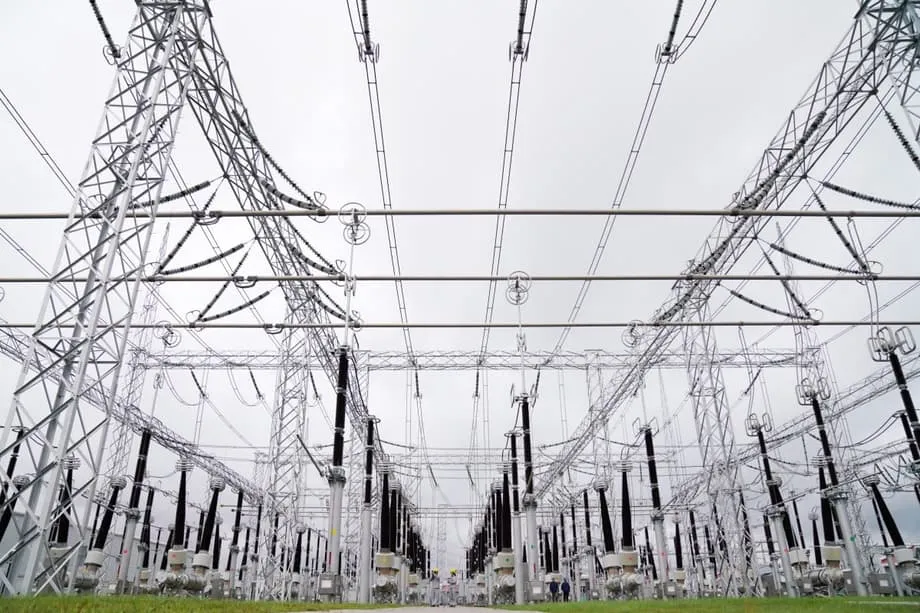
Por trás das manchetes, a lista de compras de uma grande instalação de IA abrange uma subestação inteira e muito mais. Muitos locais precisam de conexão própria de alta tensão e de equipamentos no local que funcionam como uma minirrede elétrica.
- Transformadores de potência: Elevam a tensão para a transmissão e a reduzem para os servidores. Os prazos de entrega podem chegar a muitos meses, porque os núcleos usam aço elétrico de grão orientado e as unidades precisam passar por testes rigorosos.
- Equipamentos de manobra isolados a gás (GIS): Compartimentos selados economizam espaço e aumentam a confiabilidade em áreas urbanas densas ou climas severos. Eles controlam altas correntes de falha e permitem a comutação segura de cargas elevadas.
- Corrente contínua de alta tensão (HVDC): Com o crescimento dos polos de data centers, algumas redes usam HVDC para levar grandes blocos de energia de locais de geração distantes. Isso exige conversores, sistemas de controle e transformadores especializados.
- Equipamentos de média tensão e unidades de distribuição de energia: Distribuem a energia com segurança pelos edifícios e entre os racks, com proteção coordenada para evitar interrupções.
- Refrigeração e gestão térmica: Chillers, sistemas evaporativos e refrigeração líquida mantêm os chips em temperaturas seguras à medida que aumenta a densidade de potência.
- Sistemas de armazenamento de energia: Bancos de baterias absorvem picos breves de demanda, respondem rapidamente e ajudam a manter a operação durante oscilações na rede.
- Cabos e condutores: Cabos de cobre e alumínio de grande seção conectam os equipamentos dentro das instalações e à rede elétrica. A expansão das redes tem elevado a demanda por alumínio para cabos.
Fabricantes chineses competem em muitos desses produtos. Sua estrutura de custos, escala e experiência em grandes projetos de redes domésticas permitem oferecer preços agressivos, especialmente onde os compradores enfrentam longas filas em outros mercados.
De onde vêm os pedidos
A América do Norte é o centro de demanda mais evidente. Analistas esperam que as concessionárias recorram a turbinas a gás para obter capacidade rapidamente no curto prazo, enquanto as adições de longo prazo incluirão usinas a gás e nucleares e grandes melhorias nas redes elétricas. As lacunas no fornecimento de transformadores estão aumentando, à medida que usinas antigas a carvão e a gás são desativadas e as filas por conexões à rede crescem.
Os mercados emergentes acrescentam outra frente de demanda. Países da América Latina, do Oriente Médio e do Sudeste Asiático estão construindo unidades de geração e modernizando a transmissão para sustentar o crescimento industrial e novos data centers. Muitos desses mercados são sensíveis a preços e têm prazos apertados, o que abre espaço para exportadores da China continental.
Desenvolvedores de data centers tendem a se concentrar em locais com acesso a eletricidade barata, conexões confiáveis e processos de licenciamento favoráveis. Isso tem atraído projetos para regiões com usinas hidrelétricas, nucleares ou grandes parques de energia renovável. Empresas chinesas costumam atuar como fornecedoras de componentes para empreiteiras internacionais ou como exportadoras diretas, preenchendo lacunas no fornecimento de transformadores, GIS e cabos de alta corrente.
O que isso significa para investidores e mercados
Essa mudança também tem implicações para os investimentos. Com o arrefecimento do entusiasmo pelas ações de empresas exclusivamente focadas em IA após fortes altas, um número crescente de investidores busca empresas ligadas à cadeia de fornecimento de eletricidade. Isso inclui fabricantes de equipamentos para redes, fornecedores de armazenamento de energia e produtores de metais que fornecem cobre e alumínio.
A China oferece diversas opções de empresas listadas em bolsa. A semana em que TBEA e CSI Solar dispararam destacou essa tendência. Se os investimentos em redes se concretizarem, a visibilidade dos pedidos de fabricantes de transformadores e equipamentos de manobra poderá se estender por anos. O poder de precificação pode aumentar em nichos com longos prazos de entrega e exigências rigorosas de qualidade.
Ainda há limitações. Concessionárias e operadores de serviços em nuvem trabalham em prazos diferentes. Grandes usinas e linhas de transmissão levam anos para obter licenças e serem construídas, enquanto as equipes de data centers avançam em meses. Os preços das ações também acompanharão as oscilações das commodities e eventuais mudanças nas políticas de exportação das grandes regiões consumidoras.
Riscos, mudanças de política e controle de qualidade
Barreiras comerciais podem mudar o cenário. Tarifas mais altas, regras de compra de produtos locais ou novas análises de segurança podem limitar os embarques para alguns mercados. Os governos se preocupam com a origem dos equipamentos instalados em infraestruturas críticas.
Qualidade e padrões são tão importantes quanto o preço. Os compradores exigem conformidade com normas IEC ou IEEE e muitas vezes insistem em inspeções de fábrica, testes de tipo e suporte para comissionamento no local. Garantias robustas e redes de assistência são essenciais para equipamentos de alta tensão que precisam funcionar por décadas.
Os custos dos insumos são outra variável. Cobre, alumínio e aço elétrico de grão orientado são essenciais para transformadores e cabos. Se os preços desses materiais subirem acentuadamente, as margens podem encolher mesmo com uma carteira de pedidos robusta. Projetos de energia renovável e o crescimento dos veículos elétricos também consomem os mesmos materiais, o que pode restringir a oferta.
A oferta consegue acompanhar a expansão da IA?
O descompasso entre a rápida adoção da IA e a lenta expansão da infraestrutura de energia é real. A fabricação de um grande transformador pode levar de 12 a 24 meses após o pedido; transporte e instalação acrescentam mais tempo. Ampliar as fábricas exige novos equipamentos, soldadores qualificados e fornecimento regular de aço.
Ganhos de eficiência podem ajudar. Melhorar a eficiência do uso de energia nos data centers e usar aceleradores mais eficientes pode reduzir o consumo de energia por unidade de computação. Ainda assim, no cenário-base, a Agência Internacional de Energia espera que o consumo dos data centers cresça mais rápido do que o de outros setores até 2030, com Estados Unidos e China respondendo pela maior parte do aumento. Essa previsão destaca a necessidade de investimentos constantes nas redes e de planejamento das compras.
Soluções provisórias já estão em uso. Desenvolvedores estão combinando data centers com armazenamento em baterias para suavizar oscilações de carga e garantir energia de reserva, instalando geração no próprio local, como turbinas a gás ou células a combustível de óxido sólido, onde isso é permitido, e contratando energia de novos parques eólicos e solares. Os responsáveis pelo planejamento da transmissão estão ampliando o uso de corrente contínua de alta tensão para levar grandes blocos de energia a novos polos de computação. É improvável que nova capacidade nuclear nos Estados Unidos entre em operação antes de 2028 a 2030, o que significa que a pressão sobre transformadores e equipamentos de manobra continuará elevada por vários anos.
O que você precisa saber
- Os data centers de IA estão transformando as necessidades de eletricidade e elevando a demanda mundial por transformadores e equipamentos de manobra.
- As exportações chinesas de transformadores e equipamentos de manobra isolados a gás cresceram 37,8% e 28,5%, respectivamente, nos primeiros dez meses, superando a alta de 5,3% das exportações totais.
- Segundo analistas, compradores dos EUA preferem fornecedores japoneses e sul-coreanos, cujas filas de pedidos chegam a anos, levando mercados emergentes a recorrer a empresas da China continental.
- A Agência Internacional de Energia projeta que o consumo de eletricidade dos data centers pode quase dobrar até 2030, com Estados Unidos e China respondendo pela maior parte do aumento.
- Estimativas do setor apontam para um possível déficit de energia nos Estados Unidos de até 20% até 2028 devido aos data centers, caso a oferta não acompanhe a demanda.
- O UBS agora prevê que a demanda de eletricidade da China cresça cerca de 8% ao ano entre 2028 e 2030, com 2,3 pontos percentuais vindos dos data centers de IA.
- Investidores estão migrando para equipamentos de energia, armazenamento e metais, com empresas chinesas entre as beneficiadas.
- Os riscos incluem tarifas e análises de segurança, longos prazos de fabricação e oscilações nos custos do cobre, do alumínio e do aço elétrico.