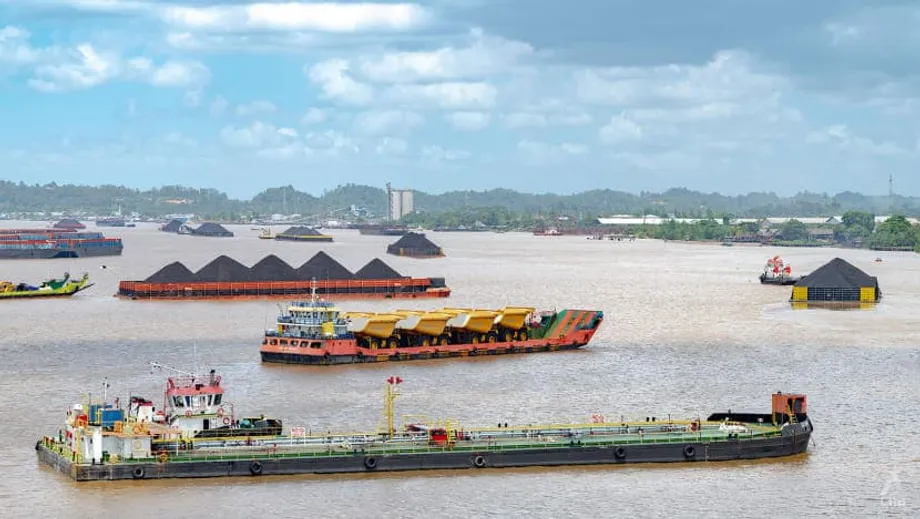
Contratos que sobrevivem às metas climáticas
Em toda a Ásia, as concessionárias estão vinculadas ao carvão por muito mais tempo do que sugeririam as políticas climáticas ou as tendências do mercado. Contratos de compra de energia com duração de décadas mantêm usinas a carvão em operação mesmo quando há energia eólica e solar mais barata disponível na rede. No Sudeste Asiático, entre 50% e 100% da capacidade a carvão está coberta por esses acordos, que ainda têm, em média, de nove a 18 anos de vigência, segundo dados compartilhados pela Powering Past Coal Alliance. O resultado é um paradoxo. A geração renovável está se expandindo, mas a geração a carvão continua persistentemente alta porque os contratos obrigam os compradores a pagar às usinas a carvão, independentemente de a energia delas ser necessária.
Conteúdo
- Contratos que sobrevivem às metas climáticas
- Como funcionam os contratos do tipo “take or pay”
- Redução da geração renovável se espalha pela região
- Uma rede projetada para usinas inflexíveis
- Panorama por país
- Indonésia
- Vietnã
- Filipinas
- Índia
- Dinheiro, direito e quem paga
- Por que os fechamentos antecipados continuam emperrados
- Como liberar os contratos sem estourar os orçamentos
- Tornar os contratos flexíveis
- Usar créditos de transição e mercados de carbono
- Segurança energética e empregos
- Essas usinas são realmente jovens demais para fechar?
- O que saber
Esse aprisionamento contratual aparece nos dados regionais de geração. A participação do carvão no fornecimento de eletricidade do Sudeste Asiático subiu de cerca de 35% para aproximadamente 45% na última década, enquanto a participação global do carvão na geração de eletricidade caiu de cerca de 39% para aproximadamente 34%. A energia limpa ainda fica para trás. As fontes renováveis respondem por cerca de 26% da eletricidade da região, bem abaixo da média global, de aproximadamente 41%. Essa diferença representa uma oportunidade perdida, tanto para reduzir a poluição por carbono quanto para baixar os custos do sistema, à medida que a energia solar, a eólica e o armazenamento ficam cada vez mais baratos.
O desafio não é apenas técnico. Também é jurídico e financeiro. Os contratos de carvão foram concebidos para garantir renda estável aos proprietários das usinas e empregos estáveis aos trabalhadores. Se as concessionárias reduzirem a geração a carvão contratada para abrir espaço às renováveis, correm o risco de pagar multas ou precisam continuar pagando encargos fixos por usinas a carvão paradas. Essas obrigações podem chegar a bilhões de dólares em uma frota nacional, o que ajuda a explicar por que os operadores da rede costumam reduzir primeiro a geração eólica ou solar, mesmo que isso signifique pagar mais pela energia.
Como funcionam os contratos do tipo “take or pay”
A maioria dos projetos de carvão nos mercados asiáticos emergentes foi financiada com base em contratos de compra de energia de longo prazo. Muitos incluem cláusulas conhecidas como “take or pay”, que obrigam os compradores a pagar por um volume ou uma capacidade mínima, independentemente de a usina operar ou não. A intenção era superar o risco do investimento, garantindo receitas por 20 a 30 anos. Essa estrutura se adequava ao modelo antigo, em que grandes unidades a carvão operavam de forma constante como a espinha dorsal da rede. Ela se ajusta mal a um sistema moderno, no qual as fontes renováveis variáveis fornecem uma parcela crescente da eletricidade e as redes precisam mais de flexibilidade do que de geração fixa.
Romper ou renegociar esses acordos é difícil. Os contratos variam bastante, mas multas por descumprimento são comuns. Quando há credores e investidores estrangeiros envolvidos, os contratos de energia podem vir acompanhados de acordos de apoio governamental com fortes proteções aos investidores. Isso pode levar a pedidos de indenização se as políticas determinarem o fechamento antecipado de usinas. Governos receosos de disputas com investidores muitas vezes hesitam em determinar fechamentos, mesmo quando as estratégias climáticas dizem que isso é necessário.
Redução da geração renovável se espalha pela região
Quando a geração a carvão contratada ocupa a margem disponível na rede, as usinas renováveis têm sua produção reduzida. A redução deliberada da geração renovável, conhecida como curtailment, está se tornando mais frequente. Na China, onde a expansão da energia limpa disparou, a geração de usinas a carvão e a gás ainda cresceu 7,3% em outubro em relação ao mesmo mês do ano anterior. Analistas alertam que os compromissos de longo prazo com o carvão contribuem para a redução da geração solar e eólica. A Wood Mackenzie projeta uma redução média superior a 5% na geração solar em 21 províncias na próxima década. Grandes economias da região Ásia-Pacífico, incluindo Japão, Austrália e Índia, também relataram um aumento na redução da geração renovável no último ano.
A redução da geração tem custos diretos. Investidores em energia eólica e solar recebem menos do que esperavam. Isso pode desestimular investimentos futuros. Também prejudica os consumidores, pois o sistema acaba pagando por mais energia do que precisa, tanto para cumprir contratos de carvão quanto para compensar projetos renováveis que não conseguem entregar toda a sua produção. Quanto mais persistirem os contratos inflexíveis de carvão, maior será o risco de os ativos de energia limpa serem subutilizados e os custos do sistema aumentarem.
Uma rede projetada para usinas inflexíveis
As unidades a carvão foram projetadas para operar continuamente por longos períodos e são caras de ligar, desligar ou ajustar. A geração renovável, em contrapartida, é variável. Compatibilizar as duas exige um planejamento melhor, mais armazenamento e contratos que valorizem a flexibilidade. Sem essas mudanças, os operadores costumam manter as unidades a carvão em funcionamento para evitar multas contratuais e problemas técnicos, e depois reduzem a geração solar e eólica nos picos do meio-dia ou em noites de muito vento. Uma rede moderna precisa de resposta da demanda, melhorias nas interconexões, usinas a gás flexíveis para atender aos picos no curto prazo, quando necessário, e, cada vez mais, baterias. Também precisa de contratos antigos que permitam reduzir a geração a carvão quando houver abundância de fontes renováveis.
Panorama por país
O dilema dos contratos de carvão varia de um mercado para outro, mas alguns padrões se repetem: longos prazos contratuais ainda por cumprir, altos encargos fixos e incerteza política sobre o financiamento do fechamento. Veja a situação dos principais países.
Indonésia
A Indonésia depende fortemente do carvão e tem uma grande frota de usinas respaldadas por contratos de longo prazo. O governo anunciou metas para reduzir gradualmente o uso do carvão, e uma Parceria para uma Transição Energética Justa, de vários bilhões de dólares, foi criada para ajudar. O avanço tem sido irregular. Os planos para desativar cerca de 6,7 gigawatts de capacidade até 2030 estão ameaçados pela lentidão na liberação do financiamento internacional. A estatal de energia PLN ainda paga por capacidade não utilizada em algumas usinas, devido à expansão excessiva durante o último ciclo de investimentos. Esse custo acaba recaindo sobre consumidores e o Estado. Analistas da Ember afirmam que abandonar o carvão até 2040 exigiria desativar cerca de 3 gigawatts por ano e expandir rapidamente as fontes renováveis, sobretudo a energia solar combinada com baterias, para que a energia limpa chegasse a aproximadamente 65% da matriz até 2040. A Indonésia também está testando acordos de desativação antecipada, incluindo um vinculado ao Mecanismo de Transição Energética do Banco Asiático de Desenvolvimento. O modelo se baseia no refinanciamento de ativos de carvão a um custo menor, no pagamento antecipado aos investidores e no fechamento das unidades antes do prazo previsto no contrato original.
Vietnã
O Vietnã assinou compromissos de alto nível para migrar do carvão para a energia limpa, e seu ambiente de investimentos é relativamente favorável. As preocupações com a escassez de energia levaram os formuladores de políticas a agir com cautela para não fechar unidades a carvão rápido demais. Pesquisadores apontam que as medidas mais práticas no curto prazo são interromper a adição de nova capacidade a carvão, aproveitar melhor as fontes renováveis existentes e reformar os contratos para que as usinas a carvão possam operar menos horas sem sofrer multas. O objetivo é manter o fornecimento de energia e, ao mesmo tempo, abrir espaço para mais energia eólica e solar e reduzir o risco de limitação da geração.
Filipinas
As Filipinas proibiram novos projetos de carvão em 2020, mas as usinas que já estavam em desenvolvimento seguiram adiante, com contratos de longa duração. A usina GNPower Dinginin, em Bataan, ilustra esse aprisionamento. Encerrar antecipadamente um grande contrato de carvão pode custar centenas de milhões de dólares, considerando dívidas pendentes, impostos e lucros cessantes. Esses custos normalmente são repassados aos consumidores. Entidades estatais detêm uma parcela significativa dos ativos de carvão no Sudeste Asiático e, ao contrário dos países mais ricos, que têm órgãos públicos capazes de comprar contratos, muitos governos da região não dispõem de recursos fiscais para isso. Por essa razão, o financiamento combinado e o apoio multilateral são essenciais para qualquer plano de desativação.
Índia
A Índia está ampliando rapidamente sua capacidade solar e eólica, mas os compradores estaduais ainda se preparam para firmar novos contratos de longo prazo com geradoras a carvão. À medida que a geração limpa cresce, os distribuidores correm o risco de pagar altos encargos fixos por ativos de carvão subutilizados. Institutos de pesquisa, incluindo a Ember e a Climate Trends, argumentam que as distribuidoras precisam reformular seus planos de recursos e adotar contratos flexíveis para priorizar a energia limpa quando ela estiver disponível. Sem essa mudança, aumentarão os riscos de redução da geração e de ativos encalhados.
Dinheiro, direito e quem paga
Por trás de cada usina a carvão há uma estrutura financeira. Em muitos casos, investidores e credores estrangeiros financiaram os projetos, com o apoio dos governos anfitriões por meio de contratos e garantias. Uma pesquisa do World Resources Institute destaca uma realidade difícil: muitos acordos de investimento obrigam os governos anfitriões a indenizar investidores por medidas políticas que levem ao fechamento antecipado. Isso é um forte desincentivo à ação rápida. É improvável que governos com recursos fiscais limitados assumam grandes obrigações de indenização, e eles relutam em enfrentar disputas com investidores perante tribunais internacionais. A estrutura jurídica do regime de investimentos do passado não foi concebida tendo as metas climáticas em vista.
Ainda assim, há caminhos possíveis. Os governos podem liderar negociações estruturadas que envolvam todas as partes interessadas, incluindo proprietários de usinas, credores e bancos de desenvolvimento. Os países de origem dos grandes investidores estrangeiros, como China, Japão e Coreia, podem ajudar, especialmente porque bancos estatais desses países financiaram muitas unidades a carvão no Sudeste Asiático. Bancos multilaterais de desenvolvimento podem oferecer capital em condições concessionais, apoio jurídico e seguros contra riscos para superar impasses. A desativação antecipada raramente é possível sem concessões de todas as partes, mas já surgem precedentes, incluindo acordos na Indonésia e no Chile que vinculam taxas de juros menores a reduções mais rápidas das emissões.
Por que os fechamentos antecipados continuam emperrados
A ideia é simples: fechar usinas antes do prazo e substituí-las por energia limpa. Na prática, alguém precisa indenizar os investidores pelos anos de operação perdidos, ou os termos dos contratos precisam ser alterados. As regras dos doadores limitaram o uso de recursos públicos para comprar ativos de carvão. Credores privados enfrentam riscos à reputação quando pagam aos proprietários de usinas a carvão para fechá-las. Essas restrições atrasaram os programas de desativação antecipada e obrigaram os planejadores a se concentrar em outras ferramentas, como acelerar a expansão das fontes renováveis enquanto tentam reduzir o tempo de operação das usinas a carvão dentro dos contratos existentes.
Como liberar os contratos sem estourar os orçamentos
Novas ferramentas financeiras e jurídicas foram concebidas para reestruturar contratos de carvão e permitir que a energia limpa se expanda a um custo menor. Uma análise da RMI apresenta três caminhos práticos. O primeiro é encerrar antecipadamente um contrato de compra de energia a carvão refinanciando o ativo e pagando os investidores mais rapidamente, com o fechamento da usina anos antes do previsto. O segundo é substituir o contrato de carvão por um contrato de energia limpa, vinculando o serviço da dívida e os rendimentos a novas fontes renováveis e ao armazenamento, que cobrirão a lacuna. O terceiro é reestruturar o contrato de carvão para reduzir as emissões antes do fechamento, por exemplo, diminuindo a compra mínima obrigatória, reduzindo as horas de operação obrigatória e vinculando os pagamentos à geração efetiva, com a definição de uma data firme para o fechamento.
Essas abordagens dependem de mecanismos de transição do carvão que combinam empréstimos em condições concessionais com capital comercial para manter os custos administráveis para consumidores e contribuintes, sem deixar os investidores em situação muito pior. Algumas estruturas, como os veículos de transição planejada, podem criar períodos de vários anos para a transição, durante os quais se instala capacidade limpa e se reduz drasticamente o tempo de operação do carvão. Com o apoio político adequado, essas ferramentas podem viabilizar reduções de emissões de 80% ou mais em usinas específicas e, em alguns casos, superiores a 90%. O essencial é criar pacotes financeiramente viáveis que alinhem os incentivos de concessionárias, proprietários de usinas, credores e reguladores.
Tornar os contratos flexíveis
A flexibilidade contratual é tão importante quanto o financiamento. Contratos de compra de energia assinados em uma época centrada no carvão costumam pressupor operação contínua como geração de base e altos fatores de capacidade. Em um sistema que prioriza as renováveis, essas características se tornam um passivo. Os reguladores podem exigir que contratos novos e renegociados incluam direitos de despacho econômico, níveis mínimos de compra menores, pagamentos por desempenho e flexibilidade em vez de geração fixa e a possibilidade de interromper a geração a carvão quando houver abundância de fontes renováveis. Investimentos em transmissão e interconexões regionais podem ampliar o mercado para o excedente de energia solar e eólica. O armazenamento e a resposta da demanda podem transferir o consumo para os períodos em que a geração renovável é maior.
Usar créditos de transição e mercados de carbono
É mais fácil financiar acordos de desativação antecipada quando há valor associado às emissões evitadas. Créditos de transição vinculados a fechamentos verificáveis podem reduzir o custo do refinanciamento e da desativação. Programas como o Mecanismo de Transição Energética do Banco Asiático de Desenvolvimento buscam combinar capital de menor custo com reduções mensuráveis de emissões e cronogramas claros de fechamento. É essencial desenhar esses programas com cuidado, para que os créditos correspondam a reduções reais e adicionais e para que as comunidades próximas às usinas recebam benefícios concretos.
Segurança energética e empregos
As preocupações com a confiabilidade do sistema e o emprego pesam muito no debate sobre o carvão. Com planejamento, são problemas que podem ser resolvidos. A confiabilidade exige mais do que unidades de geração de base. Exige recursos capazes de responder rapidamente às mudanças na oferta e na demanda. Baterias, capacidade flexível a gás como solução de transição, quando necessária, reforços na rede e previsões melhores ajudam. As políticas podem exigir que as unidades a carvão operem com mais flexibilidade no curto prazo, reduzindo a carga mínima estável e permitindo ajustes mais rápidos na geração para desperdiçar menos energia renovável.
Uma transição justa precisa fazer parte de todos os planos. Províncias e comunidades dependentes do carvão precisam de investimentos em novas indústrias, capacitação e apoio direcionado. Os cronogramas de fechamento podem ser organizados para minimizar os impactos sociais. Onde as usinas representam riscos importantes à saúde local, agir cedo pode trazer benefícios imediatos. O apoio aos trabalhadores e às empresas afetadas deve ser incorporado ao financiamento da transição, e não tratado como uma questão secundária.
Essas usinas são realmente jovens demais para fechar?
Um argumento frequente é que a frota de usinas a carvão do Sudeste Asiático é jovem demais para ser fechada. Novas análises contestam essa suposição. A Global Energy Monitor projeta que a idade média das unidades a carvão no Sudeste Asiático chegará a cerca de 28 anos até 2040, colocando a maioria das usinas dentro das faixas de idade usuais para aposentadoria, caso as políticas direcionem o sistema para a energia limpa. É essencial interromper a construção de novas usinas a carvão. Se não houver acréscimo de capacidade, apenas uma pequena parcela da frota terá menos de 20 anos em 2040. Estudos financeiros também mostram que, com as políticas e o financiamento adequados, pode ser economicamente viável fechar algumas unidades ainda na metade da adolescência e substituí-las por fontes renováveis e armazenamento, sem elevar os preços no atacado.
Christine Shearer, responsável pelo Global Coal Plant Tracker da Global Energy Monitor, contestou a ideia de que a juventude determine o destino das unidades a carvão da região.
Christine Shearer, Global Energy Monitor: "A ideia de que as usinas a carvão do Sudeste Asiático são jovens demais para fechar é um equívoco."
Essa visão está alinhada à experiência concreta de outras regiões onde o carvão foi abandonado rapidamente assim que os contratos e as políticas foram alinhados. O próximo passo para o Sudeste Asiático é transformar acordos-piloto em programas escaláveis e garantir que os novos contratos, sejam de carvão ou de energia limpa, incorporem flexibilidade desde o início. Sem reformas, a região corre o risco de pagar duas vezes pelas usinas a carvão: uma vez nos encargos fixos e outra no preço das fontes renováveis subutilizadas. Com reformas, a região pode reduzir as emissões mais rapidamente, atrair investimentos e melhorar a saúde pública sem interromper o fornecimento de energia.
O que saber
- Entre 50% e 100% da capacidade a carvão do Sudeste Asiático está vinculada a contratos de compra de energia que ainda têm, em média, de nove a 18 anos de vigência.
- A participação do carvão na geração de energia do Sudeste Asiático subiu para cerca de 45% na última década, enquanto a participação global do carvão caiu para aproximadamente 34%.
- As fontes renováveis fornecem cerca de 26% da eletricidade do Sudeste Asiático, ante aproximadamente 41% no mundo, em parte porque os contratos de carvão ocupam o espaço que poderia ser destinado à energia limpa.
- China, Japão, Austrália e Índia relataram aumento na redução da geração renovável, à medida que compromissos de longo prazo com o carvão limitam a flexibilidade da rede.
- O rompimento de contratos de carvão acarreta multas e pedidos de indenização, especialmente quando há proteções para investidores estrangeiros, o que atrasa os fechamentos antecipados.
- Os planos da Indonésia para reduzir gradualmente o uso do carvão enfrentam atrasos no financiamento, e analistas dizem que a saída até 2040 exige desativar cerca de 3 gigawatts de capacidade a carvão por ano e elevar a participação das fontes renováveis na matriz para aproximadamente 65%.
- A RMI e outras organizações apresentam ferramentas para liberar os contratos, incluindo o encerramento antecipado, a substituição por contratos de energia limpa e a reestruturação dos contratos para reduzir as emissões.
- O financiamento da transição e os créditos de carbono podem reduzir os custos de fechamento, enquanto as novas regras contratuais devem priorizar a flexibilidade e o despacho econômico.
- A Global Energy Monitor conclui que a idade média das usinas a carvão do Sudeste Asiático se aproximará da faixa usual de aposentadoria até 2040, tornando viáveis fechamentos antecipados com as políticas adequadas.