O cenário em 2025
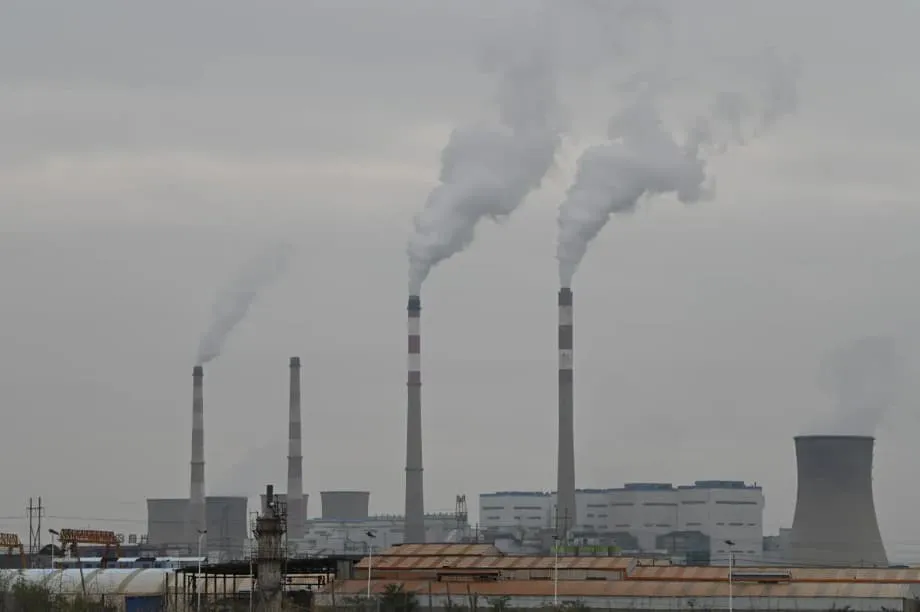
A promessa da China de parar de construir usinas a carvão fora de suas fronteiras redesenhou o mapa energético global, mas não fechou as portas. Quatro anos após o presidente Xi Jinping anunciar o fim de novos projetos de carvão no exterior, a carteira de projetos encolheu e os cancelamentos aumentaram. Ainda assim, novas usinas continuam avançando, sobretudo as ligadas a parques industriais e polos de processamento mineral que operam fora das redes elétricas nacionais. Esse cenário misto ocorre em paralelo à rápida expansão da energia eólica, solar, das baterias e do armazenamento na rede na China, que agora transforma os mercados de energia dentro e fora do país.
Conteúdo
- O cenário em 2025
- O que a promessa de Xi contra o carvão realmente abrange
- A brecha da geração cativa a carvão e sua importância
- Onde os projetos de carvão continuam avançando
- O paradoxo do carvão na China
- O financiamento migra para as renováveis, mas ainda está aquém do necessário
- Como eliminar as lacunas, segundo especialistas
- O que esperar dos próximos cinco anos
- Fatos rápidos
Novas análises de grupos de pesquisa que monitoram os projetos chineses apontam avanços concretos. Desde 2021, os cancelamentos de projetos de geração a carvão no exterior financiados por agentes chineses chegaram a 59,3 gigawatts. Ao longo da vida útil dessas usinas, isso equivale a cerca de 6,1 bilhões de toneladas de dióxido de carbono que deixarão de ser emitidas. Em julho de 2025, a capacidade total dos projetos de carvão ainda em fase de planejamento no exterior havia caído para 31,4 gigawatts, mais de um terço abaixo do registrado no ano passado. Ainda assim, a capacidade em operação aumentou 4,1 gigawatts neste ano, porque usinas que já estavam em construção foram concluídas. Há ainda 14 projetos em construção, com previsão de adicionar cerca de 12,1 gigawatts quando entrarem em operação.
A maior parte da atividade se concentra na chamada geração cativa, termo usado para usinas construídas para atender a uma instalação industrial específica, em vez de fornecer eletricidade à rede nacional. Em geral, essas usinas pertencem a empresas privadas chinesas que operam minas, fundições de metais ou parques industriais. Elas aparecem em países onde a demanda por energia cresce rapidamente e a eletricidade da rede é limitada ou pouco confiável. Nos últimos anos, esses projetos se concentraram na Indonésia, Índia, Laos, Zimbábue e Zâmbia.
Pesquisadores que acompanham esses projetos alertam que essa categoria contraria o espírito da promessa.
Essa brecha lança uma sombra cada vez maior sobre os avanços no fim dos investimentos chineses em carvão no exterior.
Autoridades chinesas destacam a crescente liderança do país em energia limpa e seus objetivos climáticos de longo prazo. Em fevereiro, o porta-voz do Ministério das Relações Exteriores, Guo Jiakun, falou sobre a abordagem da China à ação climática e seus prazos.
A China sempre esteve na linha de frente da resposta climática e está firmemente comprometida com o desenvolvimento verde e de baixo carbono. Continuaremos nos empenhando para cumprir as metas prometidas de atingir o pico das emissões de carbono e alcançar a neutralidade de carbono, à nossa maneira e no nosso ritmo.
O que está em jogo tem alcance global. A China responde por mais de 30% das emissões anuais de carbono, enquanto os Estados Unidos respondem por cerca de 12%. Ao mesmo tempo, a China é a maior fabricante e exportadora de painéis solares, turbinas eólicas e baterias de lítio, e suas fábricas definem os preços de grande parte da cadeia de suprimentos de energia limpa. As decisões sobre o destino do capital e da engenharia chineses terão efeitos desproporcionais nos sistemas energéticos regionais e no avanço das metas climáticas.
O que a promessa de Xi contra o carvão realmente abrange
Em setembro de 2021, Xi Jinping anunciou que a China deixaria de apoiar novos projetos de geração a carvão no exterior e ampliaria o apoio à energia limpa fora do país. Desde então, houve uma queda visível nos novos acordos estatais para projetos de carvão. Bases de dados que monitoram o financiamento chinês ao desenvolvimento e o investimento estrangeiro direto não registram novos compromissos de financiamento para carvão após 2021. A maioria dos bancos estatais, empreiteiras e grandes empresas estatais passou a priorizar projetos eólicos, solares, hidrelétricos e de redes elétricas em mercados em desenvolvimento.
A promessa, porém, não especificou como tratar usinas cativas financiadas por empresas privadas para atender a projetos de mineração, metalurgia e manufatura, nem criou um órgão fiscalizador para definir a fronteira entre projetos conectados à rede e a geração industrial fora dela. Como resultado, usinas integradas a instalações industriais que afirmam não vender eletricidade à rede continuaram avançando. Esses projetos costumam ser estruturados com parceiros locais, financiamento de bancos comerciais e participação acionária de empresas, sem exigir um empréstimo de grande porte de um banco de política pública chinês.
Analistas dizem que, quando uma usina a carvão começa a ser construída, é raro que o projeto seja cancelado. Essa dinâmica explica por que a capacidade em operação aumentou neste ano, apesar da redução da carteira de projetos. Ela também reforça a necessidade de regras mais claras sobre o que é permitido, quem aprova os projetos e quais alternativas devem ser avaliadas antes da liberação de carvão para zonas industriais.
A brecha da geração cativa a carvão e sua importância
Usinas cativas a carvão são projetadas para abastecer uma única operação, como uma fundição de níquel, uma mina de cobre, uma fábrica de cimento ou uma siderúrgica integrada. Em países com redes elétricas frágeis, longos prazos de licenciamento para novas linhas de transmissão ou preços voláteis de eletricidade, os proprietários optam por construir uma fonte de energia exclusiva dentro do complexo industrial. Na Indonésia, por exemplo, empresas chinesas participam de vários gigawatts de geração a carvão que abastecem o processamento de níquel, um pilar da cadeia global de baterias. Padrões semelhantes são observados na Índia, no Laos, no Zimbábue e na Zâmbia, muitas vezes em torno de polos de mineração ou metalurgia.
Do ponto de vista climático, essas usinas são importantes porque podem operar por décadas e têm capacidade dimensionada para atender à produção industrial de alto consumo energético. Grupos de pesquisa estimam que os projetos cativos de carvão chineses já existentes no exterior acrescentaram cerca de 1,5 bilhão de toneladas de dióxido de carbono ao longo de sua vida útil, o equivalente a aproximadamente metade das emissões de toda a geração a carvão atualmente em operação no exterior com apoio chinês. Se os projetos em construção forem concluídos, poderão acrescentar outros 3,4 bilhões de toneladas de emissões ao longo de sua vida útil.
Os patrocinadores dos projetos argumentam que a indústria precisa de energia confiável 24 horas por dia e que as melhorias nas redes elétricas estão atrasadas. Em muitos locais, alternativas renováveis já poderiam substituir uma parcela substancial do uso de carvão se combinadas com armazenamento, gestão da demanda e conexão à rede. Muitas vezes, o problema não é a tecnologia, mas a preparação dos projetos, o acesso à terra, a transmissão e as regras do mercado de energia, que precisam permitir que novas fontes limpas atendam à demanda industrial a preços previsíveis.
Onde os projetos de carvão continuam avançando
O atual conjunto de projetos de carvão no exterior com apoio chinês está concentrado sobretudo em economias de rápido crescimento ou países produtores de recursos naturais, onde a demanda industrial aumenta. Os projetos se concentram em alguns países:
- Indonésia, onde usinas a carvão ligadas a fundições de níquel e outros metais abastecem parques industriais nas ilhas de Sulawesi e em outras regiões.
- Índia, onde alguns projetos industriais com investimento chinês dependem de geração cativa a carvão para garantir energia estável à indústria pesada.
- Laos, onde parques industriais e projetos de mineração usam geração cativa em paralelo às grandes exportações de energia hidrelétrica para países vizinhos.
- Zimbábue, onde a expansão da geração a carvão atende à mineração e ao processamento de metais enquanto a rede elétrica cresce lentamente.
- Zâmbia, onde a mineração e o processamento de minerais exigem fornecimento dedicado de energia e a capacidade da rede continua limitada.
Esses projetos costumam ser apresentados como medidas transitórias que migrarão para combustíveis mais limpos ao longo do tempo. Os termos dos contratos e o projeto das usinas determinarão se essa alegação se sustenta. Sem cronogramas firmes de desativação e disposições para integrar fontes renováveis, há o risco de perpetuarem as emissões muito além da década de 2030.
O paradoxo do carvão na China
Dentro da China, o papel do carvão está mudando, embora a construção de novas usinas tenha disparado no ano passado. Empreendedores começaram a construir cerca de 95 gigawatts de capacidade de geração a carvão em 2024, o maior número anual desde meados da década passada. Ao mesmo tempo, a participação do carvão na geração de eletricidade caiu para cerca de 51% no primeiro semestre de 2025, o menor nível já registrado, com o aumento da geração eólica e solar e a rápida expansão do armazenamento.
A aparente contradição tem origem nas preocupações com a segurança energética após as faltas de energia em 2020 e 2022, combinadas com regras rígidas de despacho da rede e reformas lentas no comércio de eletricidade entre províncias. Governos locais de várias províncias aprovaram novas usinas a carvão como forma de seguro, embora muitas unidades a carvão na China ainda operem por cerca de metade das horas em que poderiam funcionar. A expansão do uso de baterias, de usinas hidrelétricas reversíveis e de regras de mercado mais eficientes já ajudou a atender aos picos de consumo no verão sem apagões generalizados.
Em declarações públicas sobre a política energética, Xi Jinping apresentou a solução desta forma: a segurança energética depende do desenvolvimento de novas fontes de energia. A ideia é que as renováveis, o armazenamento e a flexibilidade da demanda aumentem a resiliência, enquanto o carvão passa a ter um papel de apoio, em vez de ser uma fonte constante de energia de base. O aumento da capacidade de geração a carvão não se traduz automaticamente em maior queima de carvão se a energia limpa continuar atendendo a toda a nova demanda. Em períodos recentes, a geração a carvão ficou estável ou caiu, mesmo com a conexão de novas usinas à rede.
Para os mercados internacionais, essa experiência oferece uma lição prática. Investimentos em transmissão, comércio regional de energia e armazenamento podem substituir novas usinas a carvão e atender à demanda industrial com uma matriz mais limpa. O desafio é alinhar estruturas contratuais, preços e regulamentações para que os recursos limpos garantam energia quando as fábricas precisarem.
O financiamento migra para as renováveis, mas ainda está aquém do necessário
Desde 2021, o financiamento chinês para energia no exterior tem se voltado para a geração limpa. Em 2022 e 2023, mais de dois terços da nova capacidade financiada por agentes e investidores chineses foram destinados a projetos eólicos e solares, uma mudança acentuada em relação às duas décadas anteriores. Essa mudança reflete tanto a orientação das políticas públicas quanto a competitividade dos fabricantes chineses de energia limpa. Os custos de módulos solares, inversores e baterias caíram acentuadamente, e as empresas chinesas dominam as cadeias de suprimentos.
O volume de financiamento, porém, ainda não corresponde à dimensão da oportunidade. Em 2022 e 2023, apenas cerca de 3 gigawatts de capacidade eólica e solar foram financiados por meio de canais chineses de financiamento no exterior, muito abaixo dos níveis anuais observados no auge da Iniciativa Cinturão e Rota. Contratos comerciais e investimentos privados chineses cobriram parte dessa diferença, mas muitos países em desenvolvimento ainda enfrentam obstáculos para viabilizar projetos de energia limpa com condições para obter financiamento.
Na área de construção, 2024 foi um ano recorde para empresas chinesas que construíram projetos de geração de energia em países da Cinturão e Rota, com cerca de 24 gigawatts instalados. Mais da metade dessa capacidade era renovável, impulsionada por grandes acréscimos de energia solar e hidrelétrica. O restante veio de projetos termelétricos, incluindo usinas a carvão já previstas e novas usinas a gás. O carvão ainda representa uma parcela expressiva da lista de projetos futuros, mas analistas do setor esperam mais cancelamentos à medida que os países anfitriões buscam alternativas mais limpas e baratas.
O cenário regional é desigual. A Ásia recebe a maior parte dos investimentos chineses em geração de energia no exterior e também concentra a maioria dos projetos de carvão. As Américas e partes da África recebem mais investimentos em energia hidrelétrica, com uma parcela menor destinada à energia eólica e solar. A África continua recebendo menos financiamento para energia limpa do que precisa, embora Pequim tenha prometido novos apoios que incluem dezenas de projetos de baixo carbono. Transformar promessas em investimentos prontos para sair do papel exigirá estudos de viabilidade, garantias contra riscos, planejamento da rede e padrões ambientais e sociais rigorosos.
Como eliminar as lacunas, segundo especialistas
Grupos de pesquisa que acompanham o portfólio energético chinês no exterior propõem medidas práticas para alinhar as ações à promessa de 2021 e acelerar a transição para a energia limpa.
- Deixar claro que a geração cativa a carvão está sujeita à proibição de projetos de carvão no exterior, independentemente da conexão à rede ou da estrutura de propriedade.
- Exigir uma avaliação rigorosa de alternativas renováveis ou híbridas, com armazenamento e gestão da demanda, antes da aprovação de qualquer nova usina a carvão.
- Exigir o uso da melhor tecnologia disponível, padrões ambientais rigorosos e planos com prazo definido para desativar as usinas que já estão em construção.
- Redirecionar o financiamento estatal para energia solar, eólica e hidrelétrica, armazenamento e modernização das redes nos mercados prioritários.
- Nos países anfitriões, apoiar a preparação de projetos, a aquisição de terras, o acesso à transmissão e as reformas do mercado de energia que permitam às fontes limpas atender aos usuários industriais a preços estáveis.
- Designar um órgão para fiscalizar o cumprimento da promessa, coordenar a atuação entre ministérios e intervir quando projetos violarem as regras ou forem operados de forma irresponsável.
Essas medidas acelerariam os cancelamentos onde existem alternativas viáveis e melhorariam a viabilidade econômica da energia limpa em países que precisam ampliar rapidamente sua capacidade.
O que esperar dos próximos cinco anos
A redução da carteira de projetos de carvão no exterior indica uma mudança de rumo, mas é provável que as usinas já em construção sejam concluídas. Grupos de pesquisa observam que os cancelamentos se tornam incomuns depois do início das obras. Os 12,1 gigawatts em construção agora aumentarão as emissões por décadas, a menos que os contratos prevejam desativação antecipada ou mudança de combustível.
Ao mesmo tempo, a indústria chinesa está exportando mais carvão em meio à desaceleração da demanda interna. Nos primeiros cinco meses de 2025, as exportações de carvão aumentaram cerca de 13%, com Japão, Indonésia e Coreia do Sul entre os principais compradores. Dentro da China, a energia eólica e solar já respondem por mais de um quarto da eletricidade em alguns meses, o que ajuda a explicar a queda dos preços do carvão e a redução das importações em um período que costuma ser marcado pela formação de estoques.
Em um grupo de economias de rápido crescimento que fazem parte do bloco Brics ou estão associadas a ele, a nova capacidade de geração a carvão ainda supera com larga margem a expansão da energia solar e eólica. Analistas alertam que a ampliação da geração a carvão, gás e petróleo nesses mercados pode consolidar emissões elevadas e afastar opções mais limpas. Nesses países, empresas chinesas e estatais participam de uma grande parcela dos projetos de geração em construção. Esse equilíbrio pode mudar com regras mais claras para a geração cativa a carvão, mais financiamento combinado e reformas mais robustas do mercado de energia que valorizem a flexibilidade e a geração limpa.
Na China, pesquisas com especialistas apontam para um possível pico no uso de combustíveis fósseis por volta de 2028 e uma confiança cautelosa de que a meta de emissões para 2030 será cumprida. O governo central sinaliza que dará mais atenção à flexibilidade da rede, ao armazenamento e à reforma do mercado. Se essa abordagem também orientar a atuação no exterior e a brecha da geração cativa a carvão for fechada, a carteira de projetos restantes poderá encolher ainda mais enquanto a energia limpa avança.
Os próximos anos mostrarão se as políticas acompanharão a tecnologia. A energia limpa costuma ser a fonte mais barata para a nova geração de eletricidade, e os custos do armazenamento em baterias continuam caindo. Países que combinarem a rápida expansão das renováveis com melhorias práticas na rede poderão reduzir a dependência do carvão sem sacrificar a confiabilidade do fornecimento ou o crescimento industrial.
Fatos rápidos
- Desde 2021, foram cancelados projetos de carvão no exterior com apoio chinês que somavam 59,3 gigawatts, evitando cerca de 6,1 bilhões de toneladas de CO2 ao longo de sua vida útil.
- Em julho de 2025, a carteira de projetos de carvão no exterior havia caído para 31,4 gigawatts, cerca de 37% abaixo de 2024.
- A capacidade em operação aumentou 4,1 gigawatts em 2025, com a conclusão de usinas que já estavam em construção.
- Quatorze projetos no exterior continuam em construção, totalizando cerca de 12,1 gigawatts; a maioria são usinas cativas para a indústria.
- Estima-se que os projetos cativos a carvão já acrescentem 1,5 bilhão de toneladas de CO2 ao longo de sua vida útil, e as obras atuais podem acrescentar mais 3,4 bilhões de toneladas.
- Na China, empreendedores começaram a construir cerca de 95 gigawatts de capacidade de geração a carvão em 2024, enquanto a participação do carvão na eletricidade caiu para cerca de 51% no início de 2025.
- Em 2022 e 2023, mais de dois terços da nova capacidade de geração de energia no exterior financiada por agentes e investidores chineses foram destinados à energia eólica e solar.
- Empresas chinesas instalaram cerca de 24 gigawatts de capacidade de geração de energia em países da Cinturão e Rota em 2024, dos quais mais da metade veio de fontes renováveis.