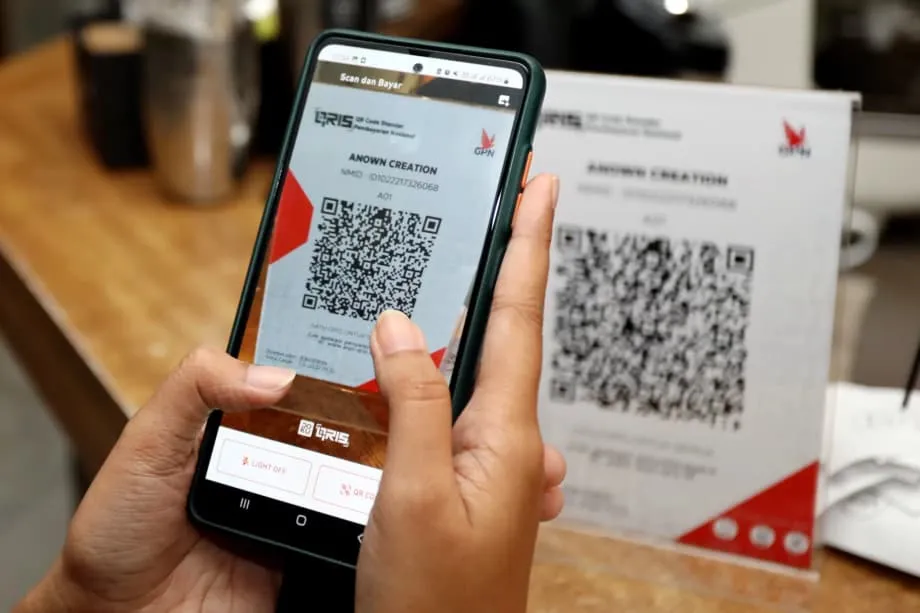
Como um único padrão de QR transformou os pagamentos do dia a dia
A Indonésia transformou a simples leitura de um código em um motor nacional de crescimento. Desde que o Bank Indonesia introduziu, em 2019, o Quick Response Code Indonesian Standard, conhecido como QRIS, os pagamentos sem dinheiro em espécie saíram dos shopping centers e chegaram às feiras livres, aos pequenos quiosques e aos táxis. Dirigentes do banco central afirmam que essa mudança está ampliando o acesso a serviços financeiros, agilizando o comércio e aproximando o país do grupo das economias digitais de crescimento mais acelerado. Projeções do governo estimam que a economia digital da Indonésia movimentou cerca de 90 bilhões de dólares em 2024, com potencial para chegar a 400 bilhões de dólares até 2030, impulsionada pela adoção em massa dos pagamentos digitais e pelo boom das compras online.
Conteúdo
- Como um único padrão de QR transformou os pagamentos do dia a dia
- O que é o QRIS e como funciona
- Por que um padrão unificado muda comportamentos
- Adoção em larga escala, dos shopping centers aos vendedores de rua
- O que o QRIS representa para as MPMEs e a inclusão financeira
- Uso internacional e integração regional
- Segurança, confiança e regras do jogo
- Novos recursos e serviços do dia a dia
- Onde o crescimento pode estagnar sem ajustes
- Como a Indonésia se compara à Índia e à China
- Em resumo
O QRIS organizou um cenário de pagamentos que antes era fragmentado. Antes de sua criação, os comerciantes muitas vezes precisavam de vários dispositivos e acordos para aceitar diferentes carteiras digitais ou aplicativos bancários. Com o QRIS, um único código nacional funciona em bancos e carteiras digitais participantes. Assim, o dono de uma barraca em Sulawesi ou de um café em Jacarta pode exibir um só código e aceitar pagamentos de praticamente qualquer banco indonésio ou aplicativo de carteira digital. O resultado é um amplo efeito de rede. Os consumidores podem pagar em qualquer lugar usando o aplicativo de sua preferência. Os comerciantes podem aceitar pagamentos de todos com uma única folha de papel ou uma pequena tela que exibe o código.
Junto com o QRIS, o Bank Indonesia lançou o BI FAST, um sistema de pagamentos em tempo real que mantém baixas as tarifas de transferência. O BI FAST limita a tarifa de transferência a Rp 2.500 e não cobra tarifas em transações pequenas, abaixo de Rp 500.000, facilitando o envio de dinheiro com rapidez e baixo custo no dia a dia. Juntos, os dois sistemas se tornaram a espinha dorsal das transações digitais cotidianas da Indonésia.
O que é o QRIS e como funciona
O QRIS é o padrão nacional de pagamentos por código QR da Indonésia. Ele estabelece regras comuns para a geração, a exibição, a leitura e o processamento de códigos QR por bancos e empresas de tecnologia financeira. Um comerciante pode imprimir uma vez um código QR estático ou usar um código dinâmico, que muda a cada transação e é exibido em uma pequena tela. Qualquer aplicativo de consumidor que siga o padrão pode ler o código e pagar ao comerciante. O banco ou a empresa de pagamentos do comerciante recebe o dinheiro e o liquida pela rede junto ao banco ou à carteira digital do cliente. Como as regras são uniformes, os aplicativos e as instituições credenciadoras participantes são interoperáveis, sem necessidade de equipamentos adicionais ou acordos especiais. Isso reduz custos e complexidade para empresas de todos os portes.
A padronização fez mais do que simplificar o pagamento no caixa. Ela tirou dos comerciantes o peso de lidar com terminais e tarifas diferentes. Também facilitou a definição de requisitos técnicos e de segurança pelas autoridades centrais e a supervisão da rede. Com a entrada de mais usuários e comerciantes, a rede se torna mais útil. Esse ciclo virtuoso impulsionou a rápida adoção em todas as ilhas e nas diversas cidades da Indonésia.
Por que um padrão unificado muda comportamentos
Os pagamentos funcionam melhor quando todos podem se conectar. Um taxista não precisa de quatro dispositivos. Um cliente não precisa perguntar qual carteira digital a loja aceita. O QRIS elimina esse atrito. Com um único código nacional, as duas partes se encontram no meio do caminho. Para micro e pequenas empresas, essa é a diferença entre aceitar vendas sem dinheiro em espécie ou só aceitar dinheiro vivo. Para os consumidores, é a diferença entre usar pagamentos digitais de vez em quando e usá-los todos os dias.
Adoção em larga escala, dos shopping centers aos vendedores de rua
A adoção do QRIS disparou desde o lançamento. Dados do setor mostram crescimento anual de três dígitos ao longo de 2024, à medida que o uso se espalhou das grandes redes para os pequenos comerciantes. Em meados de 2024, o número de usuários passou de 50 milhões e o de comerciantes, de 30 milhões. Em meados de 2025, dados do Bank Indonesia indicavam mais de 57 milhões de usuários e dezenas de milhões de comerciantes, a grande maioria micro, pequenas e médias empresas. A aceleração reflete como a aceitação de baixo custo pelo celular se encaixa na realidade do varejo indonésio, dominado por pequenos comerciantes e vendedores informais.
O crescimento das transações também foi rápido. Os pagamentos pelo QRIS ultrapassaram um bilhão de transações em março de 2025. No primeiro semestre de 2025, o Bank Indonesia registrou um valor de transações pelo QRIS de cerca de Rp 317 trilhões, alta anual superior a 120%. O efeito de rede é evidente. Cada comerciante que adere torna o QRIS mais valioso para os usuários. Cada novo usuário o torna mais atraente para os comerciantes.
Os jovens indonésios tiveram papel especialmente importante em tornar habitual o pagamento por leitura de código. O vice-presidente Gibran Rakabuming Raka elogiou a Geração Z por adotar o QRIS rapidamente e ajudar a ampliar seu uso das grandes lojas aos pequenos comerciantes. A familiaridade com aplicativos móveis, a pouca disposição para enfrentar filas e a preferência pela praticidade multiplicaram a aceitação em cidades grandes e pequenas.
O governador do Bank Indonesia relacionou essa mudança a ganhos mais amplos para a economia. Diante de uma plateia lotada em um fórum nacional sobre economia digital, o governador Perry Warjiyo destacou o ritmo de crescimento tanto dos pagamentos digitais quanto da economia em geral, impulsionada por eles.
“A Indonésia é agora uma das economias digitais e dos sistemas de pagamento de crescimento mais acelerado do mundo”, afirmou Perry Warjiyo, governador do Bank Indonesia.
O que o QRIS representa para as MPMEs e a inclusão financeira
Para as micro e pequenas empresas, o QRIS reduz as barreiras para aceitar dinheiro digital. Um pequeno warung pode receber pagamentos pelo celular sem alugar um terminal de cartão ou assinar vários contratos. Um vendedor de peixe pode colocar um QR impresso sobre a mesa e concluir as vendas rapidamente. Isso é importante em um país onde uma grande parcela das empresas é minúscula e as margens são apertadas.
A aceitação de pagamentos digitais também deixa um registro das vendas. Com o tempo, isso pode ajudar os comerciantes a obter crédito formal, pois os credores podem analisar o fluxo de caixa em vez de exigir garantias. Para pequenos produtores e vendedores, a possibilidade de aceitar pagamentos pelo QRIS de moradores e turistas amplia o alcance de seu mercado. Entidades do setor e o banco central atribuem ao QRIS o mérito de ajudar micro e pequenas empresas a conquistar novos clientes e impulsionar o turismo local, ao facilitar pagamentos no próprio local para os visitantes.
A inclusão financeira depende de hábito, confiança e praticidade. O QRIS fortalece os três. Pagar pelo celular se torna normal quando todas as barracas aceitam esse meio. A confiança aumenta quando as transações funcionam de forma confiável e o sistema dá conta de reembolsos e disputas. A praticidade melhora quando o QRIS está disponível no parque, no pedágio, no ponto de ônibus e no mercado do bairro.
Uso internacional e integração regional
A Indonésia levou o QRIS para além de suas fronteiras para atender viajantes, pequenos comerciantes e o comércio regional. Indonésios já podem ler códigos com seu aplicativo habitual para pagar em países parceiros como Malásia, Tailândia e Singapura; visitantes desses países também podem pagar na Indonésia lendo um código QRIS com os aplicativos de seus países. O modelo reduz as complicações cambiais em pequenas compras e facilita a liquidação entre bancos centrais em moedas locais. Em destinos como Batam e Bali, muito visitados por turistas, os pagamentos por QR entre países reduzem a dependência de dinheiro em espécie e cartões.
O Bank Indonesia começou a conectar o QRIS a mais mercados. Estão em andamento testes com parceiros de pagamento na China. O Japão iniciou uma etapa que permite que aplicativos indonésios leiam códigos QR japoneses compatíveis para pagar em estabelecimentos selecionados, com planos de ampliar a aceitação. Autoridades indicaram que Índia e Arábia Saudita também estão nos planos de interconexão, à medida que a infraestrutura e os acordos avançam.
O governador Perry Warjiyo apresentou o padrão como um ativo estratégico em um sistema aberto, mas orientado nacionalmente. Segundo ele, o QRIS reflete o controle nacional sobre a infraestrutura central de pagamentos à medida que a Indonésia se conecta a países vizinhos e parceiros importantes.
“O QRIS simboliza a soberania do sistema de pagamentos da Indonésia”, afirmou o governador Perry Warjiyo, destacando a capacidade do país de ampliar a interoperabilidade além das fronteiras.
Algumas empresas estrangeiras questionaram se a abordagem da Indonésia desequilibra a concorrência. Os formuladores de políticas respondem que o padrão é aberto a participantes que cumpram as regras nacionais e as normas de proteção ao consumidor, e que o objetivo é promover inclusão, tarifas acessíveis e acesso justo para agentes nacionais e internacionais. A expansão contínua das conexões internacionais mostra a intenção da Indonésia de se integrar, preservando ao mesmo tempo as salvaguardas que apoiam sua economia e suas pequenas empresas.
Segurança, confiança e regras do jogo
Com o aumento do uso, crescem também os riscos. Reguladores e líderes do setor alertaram que a digitalização dos pagamentos e dos serviços bancários deve vir acompanhada de proteções mais robustas. A Autoridade de Serviços Financeiros, conhecida como OJK, instou os bancos a reforçar as defesas, investir em cibersegurança e aprimorar as estruturas de proteção ao consumidor. Isso significa melhorar a autenticação, monitorar padrões suspeitos, responder rapidamente a incidentes e coordenar ações educativas contra golpes.
Indarto Budiwitono, vice-comissário da OJK para a supervisão de bancos privados, apresentou a questão como um desafio tanto técnico quanto de reputação para bancos e prestadores de serviços de pagamento.
“A resiliência cibernética não diz respeito apenas à defesa dos sistemas, mas também à reputação dos bancos e à continuidade dos negócios”, afirmou Indarto Budiwitono.
Entidades do setor defenderam três medidas paralelas. Primeiro, uma regulação e supervisão baseadas em riscos que mantenham a inovação segura. Segundo, o uso responsável de ferramentas avançadas, como inteligência artificial e finanças abertas, sob uma governança rigorosa. Terceiro, ações educativas de grande alcance para explicar como evitar phishing e fraudes em diferentes plataformas.
O papel da IA na defesa e nos ataques está crescendo. A Agência Nacional de Cibersegurança e Criptografia alertou que criminosos agora usam dados pessoais para criar ataques de phishing personalizados e malwares que mudam de forma. Edit Prima, diretora de cibersegurança para os setores financeiro, comercial e turístico da agência, afirmou que o setor precisa enfrentar esse risco com as mesmas ferramentas.
“Precisamos estar preparados para ataques baseados em IA e saber como enfrentá-los. Não há outro caminho a não ser também usar IA”, afirmou Edit Prima.
A Lei de Proteção de Dados Pessoais da Indonésia e as normas relacionadas estão tornando as exigências de conformidade mais rigorosas. As transferências internacionais de dados estão sujeitas a restrições, a menos que os países de destino atendam aos padrões locais. As empresas precisam investir em segurança e gestão de dados para atender a uma base crescente de clientes digitais e cumprir as exigências nacionais e regionais.
Novos recursos e serviços do dia a dia
O QRIS continua ganhando recursos que o incorporam à rotina diária. O Bank Indonesia lançou o QRIS Tap In and Out para o transporte público na região metropolitana de Jacarta, abrangendo o metrô MRT, a linha de trens urbanos, os ônibus TransJakarta e as duas linhas do VLT de Jacarta. Em vez de ler um código estático, os passageiros aproximam o celular de um leitor que usa comunicação por campo de proximidade e repetem o gesto ao sair. A solução agiliza a entrada e a saída, mantendo o pagamento dentro do sistema QRIS.
Outros recursos ampliam os locais e as formas de uso da rede. O QRIS Antarnegara permite pagamentos internacionais em mercados parceiros. O QRIS TUNTAS amplia as funções para além dos pagamentos em lojas e pode viabilizar saques, transferências e depósitos em agentes participantes. Com o crescimento da parcela de transações entre diferentes prestadores, os sistemas nacionais de compensação e as infraestruturas de liquidação, como o BI FAST, ficam mais sobrecarregados. Os reguladores ajustaram as taxas de desconto para comerciantes e os padrões técnicos para manter os custos sob controle para os pequenos vendedores e preservar a confiabilidade à medida que o volume aumenta.
Onde o crescimento pode estagnar sem ajustes
A distribuição dos estabelecimentos que aceitam QRIS ainda é desigual. Java lidera, enquanto a densidade de comerciantes nas províncias do leste fica para trás. Isso reflete disparidades econômicas, lacunas de conectividade e diferenças de alfabetização digital. Para alcançar áreas remotas, é preciso melhorar o acesso à internet, reduzir o custo de celulares e dados móveis e adaptar a educação financeira digital aos pequenos comerciantes que talvez estejam começando a usar serviços financeiros digitais.
Tarifas e estornos podem preocupar os pequenos comerciantes. Embora o modelo do QRIS seja mais barato que os terminais de cartão, a distribuição dos custos entre emissores, credenciadores e sistemas de compensação precisa de ajustes constantes para que as empresas muito pequenas não arquem com uma parcela desproporcional. Os reguladores têm atuado nessa frente, mas o crescimento em larga escala continuará pressionando os custos e a disponibilidade do serviço.
A regulação também importa. As empresas enfrentam regras em constante evolução sobre privacidade, armazenamento de dados e cibersegurança. A governança descentralizada faz com que algumas normas variem por região, o que pode gerar complexidade para empresas que operam em todo o país. Regras claras e aplicação consistente ajudarão a manter a confiança dos investidores e a qualidade dos serviços.
Como a Indonésia se compara à Índia e à China
A UPI da Índia e o QRIS da Indonésia compartilham uma abordagem liderada por reguladores e o foco em padrões abertos, aos quais qualquer participante em conformidade pode aderir. Ambos buscam ampla interoperabilidade e tarifas baixas para incentivar o uso em massa. Na China, os pagamentos por QR se popularizaram por meio de superaplicativos privados, e só mais tarde os reguladores pressionaram por maior interoperabilidade entre plataformas. A Indonésia se aproxima mais do modelo indiano. O país estabeleceu cedo um padrão nacional, convidou bancos e empresas de tecnologia financeira a se conectar e combinou o padrão de QR usado pelos consumidores com uma infraestrutura de transferência rápida e de baixo custo.
Os três caminhos refletem diferentes pontos de partida e escolhas de políticas públicas. A abordagem da Indonésia prioriza a inclusão e os efeitos de rede para pequenos comerciantes, sem fechar espaço para parcerias globais. O rápido crescimento do número de usuários e comerciantes, a expansão constante para o transporte e o turismo e os esforços para se conectar a países vizinhos e grandes mercados indicam que o modelo pode ganhar escala mantendo-se aberto à cooperação.
Em resumo
- O QRIS unificou os pagamentos por QR em todo o país em 2019, permitindo que um único código funcionasse em bancos e carteiras digitais e reduzindo custos para pequenos comerciantes.
- Os pagamentos digitais e o comércio eletrônico impulsionam a economia digital de rápido crescimento da Indonésia, estimada em 90 bilhões de dólares em 2024, com meta de chegar a 400 bilhões de dólares até 2030.
- Em meados de 2025, mais de 57 milhões de usuários e dezenas de milhões de comerciantes usavam o QRIS, e a grande maioria dos estabelecimentos era classificada como MPME.
- As transações pelo QRIS ultrapassaram um bilhão em março de 2025, e seu valor no primeiro semestre de 2025 chegou a cerca de Rp 317 trilhões, alta superior a 120% em relação ao ano anterior.
- As conexões internacionais já incluem Malásia, Tailândia e Singapura. O Japão está operando em uma primeira etapa, os testes com a China estão em andamento e há planos de conexão com Índia e Arábia Saudita.
- O BI FAST permite transferências de baixo custo em tempo real, complementando o QRIS e ajudando a manter baixas as tarifas para os consumidores, inclusive com transferências pequenas sem cobrança.
- A segurança é uma prioridade à medida que o uso cresce. A OJK pede defesas mais robustas, e órgãos do setor destacam a necessidade de proteção com IA contra golpes sofisticados.
- Novos recursos, como o QRIS Tap In and Out para o transporte público e o QRIS TUNTAS para serviços de saque e transferência, estão incorporando o padrão ao cotidiano.
- Entre os principais desafios estão a adoção desigual entre regiões, a pressão dos custos para os comerciantes e a complexidade regulatória em proteção de dados e cibersegurança.