Por dentro da nova aposta de crescimento da GoTo
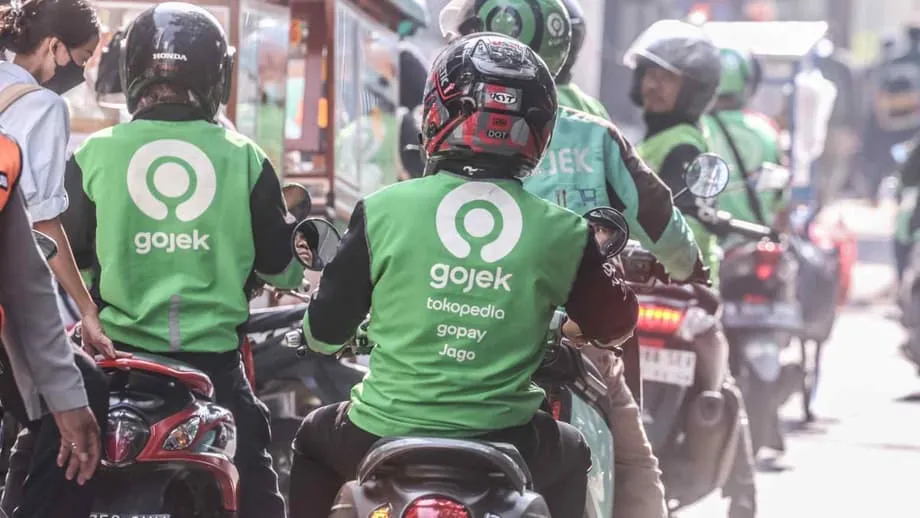
O GoTo Group, plataforma de tecnologia sediada em Jacarta que controla Gojek, Tokopedia e GoPay, está reforçando sua aposta em serviços financeiros. A empresa planeja criar mais minijogos no aplicativo para incentivar as pessoas a explorar recursos de crédito e pequenos empréstimos em dinheiro. A iniciativa vem em um momento de estabilização do crescimento de transporte por aplicativo e entregas, enquanto pagamentos, empréstimos e outros serviços financeiros ganham mais espaço nos negócios.
Conteúdo
- Por dentro da nova aposta de crescimento da GoTo
- Por que os minijogos mudam o comportamento dos usuários
- Da diversão à experimentação de produtos
- As ferramentas de minijogos que fazem os usuários voltar
- Como transformar engajamento em crédito pré-aprovado
- O impulso do GoPay e a vantagem dos dados
- Empréstimos no centro, com o Bank Jago integrado
- A concorrência entre as fintechs da Indonésia
- Salvaguardas, regulação e controle de riscos
- O que acompanhar nos próximos 12 meses
- Principais pontos
A administração tem direcionado os usuários ao GoPay como ferramenta para o dia a dia e, em seguida, a recursos simples de poupança e empréstimo dentro do mesmo aplicativo. Desafios interativos, recompensas por check-in diário e jogos leves já ajudaram a impulsionar o uso dos serviços de pagamento. O próximo passo é associar esses momentos de atenção a testes de crédito responsável. Os resultados recentes da empresa mostram por que isso importa. Os serviços financeiros estão crescendo mais rápido do que os serviços sob demanda, e a atividade do GoPay continua batendo recordes.
Essa estratégia se apoia em uma tendência mais ampla entre os aplicativos financeiros. Um design lúdico, baseado na ciência comportamental e em pesquisas sobre experiência do usuário, pode transformar o uso ocasional em hábito. Nos aplicativos financeiros, isso pode se traduzir em pagamentos mais frequentes, maior retenção e, com o tempo, custos menores de aquisição de clientes para produtos relacionados, como pagamento posterior e pequenos empréstimos em dinheiro.
Por que os minijogos mudam o comportamento dos usuários
Minijogos são atividades opcionais e rápidas dentro de um aplicativo. Alguns exemplos são sequências de check-ins diários, roletas que oferecem pequenos vouchers, cartões raspáveis, barras de progresso que avançam conforme as tarefas são concluídas e missões que liberam recompensas. Não são jogos completos, mas interações leves que criam uma rápida sensação de progresso e expectativa. Elas se encaixam bem nos breves momentos em que as pessoas abrem um aplicativo de carteira digital para pagar uma conta, recarregar dados ou enviar dinheiro.
Em aplicativos financeiros, essas mecânicas costumam ser usadas para incentivar ações úteis. Uma sequência pode estimular os usuários a voltar todos os dias; uma barra de progresso pode orientar alguém na configuração de lembretes de contas; e uma recompensa pode convidar o usuário a experimentar um novo recurso. Com o tempo, esses pequenos estímulos podem reduzir a barreira para testar uma ferramenta de crédito, como parcelar uma compra no checkout ou usar uma pequena linha de crédito com preços claros e informados antecipadamente e prazo curto para pagamento.
Da diversão à experimentação de produtos
A ideia central é simples. Se os usuários abrirem o GoPay com mais frequência e permanecerem mais tempo no aplicativo, haverá mais oportunidades de apresentar uma oferta de crédito pré-aprovada no momento certo. Uma recompensa por check-in pode levar a um desconto no pagamento de uma conta de serviços públicos pelo GoPay, e essa transação pode servir de contexto para um convite discreto a experimentar um primeiro plano de parcelamento. Se o usuário aceitar, o empréstimo será pequeno, as condições serão claras e o pagamento será automatizado dentro do próprio aplicativo.
As ferramentas de minijogos que fazem os usuários voltar
A GoTo já vem usando um conjunto conhecido de ferramentas. Bônus por check-in diário incentivam sequências de uso. Roletas e cartões raspáveis oferecem uma emoção de baixo risco, com pequenos prêmios, como vouchers ou isenção de tarifas. As missões associam pequenas tarefas a recompensas, como pagar a conta do celular, transferir dinheiro para um amigo e recarregar a carteira em uma mesma semana. Barras de progresso e medalhas mostram que uma atividade foi concluída. Esses recursos funcionam melhor quando são rápidos, confiáveis e consomem poucos dados, o que é importante para usuários com celulares básicos e conexões mais lentas.
Nos bastidores, essas interações alimentam uma estratégia dinâmica. Se um usuário faz pagamentos de contas, o aplicativo pode exibir missões e descontos relevantes. Se demonstra interesse em compras na Tokopedia, pode receber uma oferta para parcelar uma primeira compra, com limite baixo e prazo curto. O objetivo é deixar clara e simples a próxima ação útil, não bombardear os usuários com ofertas.
Como transformar engajamento em crédito pré-aprovado
É na pré-aprovação que o engajamento se encontra com a análise de crédito. A atividade na carteira digital, o histórico de compras no comércio eletrônico e as verificações de identidade criam um perfil do usuário que pode embasar um limite inicial prudente. Em vez de encaminhar a pessoa a um formulário longo, o aplicativo pode apresentar uma oferta já personalizada, com valores e datas de pagamento compatíveis com o comportamento anterior. Os pagamentos podem ser feitos com o saldo da carteira ou de contas vinculadas, o que simplifica a experiência e reduz atrasos.
O impulso do GoPay e a vantagem dos dados
O desempenho recente ajuda a explicar por que a GoTo está ampliando essa estratégia. No terceiro trimestre, a receita líquida chegou a cerca de 4,7 trilhões de rupias, alta de aproximadamente 21% em relação ao mesmo período do ano anterior. A empresa registrou lucro ajustado antes dos impostos de cerca de 62 bilhões de rupias no período e elevou a projeção de lucro ajustado para o ano, para uma faixa entre cerca de 1,8 trilhão e 1,9 trilhão de rupias. A receita de serviços financeiros ficou perto de 1,5 trilhão de rupias, alta de aproximadamente 55% na comparação anual, apoiada pelo crescimento dos empréstimos a consumidores e pelo avanço constante das transações de pagamento. Em setembro, o GoPay superou pela primeira vez 500 milhões de transações.
A receita dos serviços sob demanda, que incluem transporte por aplicativo e entregas, foi de cerca de 3,2 trilhões de rupias, alta de aproximadamente 10%. A rede do GoPay já alcançou uma escala considerável. Cerca de 3% do produto interno bruto da Indonésia é movimentado no ecossistema do GoPay, e aproximadamente 12% da população adulta do país usa o aplicativo todos os meses. O valor bruto das transações de serviços financeiros cresceu cerca de 30% na comparação anual, para aproximadamente 170 trilhões de rupias.
Um aplicativo independente do GoPay foi lançado em 2023 para ampliar a presença além das grandes cidades. Ele consome menos dados móveis, funciona bem em celulares mais baratos e oferece recursos como transferências gratuitas e tarifas menores para pagamento de contas. Elementos interativos, como recompensas por check-in diário e minijogos, ajudaram o aplicativo a alcançar usuários do mercado de massa em cidades de menor porte, de segunda e terceira categorias. Esse alcance mais amplo gera mais dados de transações e, com autorização dos usuários, informações mais sólidas para os modelos de crédito.
Empréstimos no centro, com o Bank Jago integrado
A GoTo detém uma participação de cerca de 22% no Bank Jago. O banco está integrado ao GoPay, permitindo que os usuários abram e administrem contas dentro do aplicativo. Essa conexão cria um caminho claro dos pagamentos cotidianos à poupança e, depois, ao crédito. Ela simplifica o fluxo de recursos para os empréstimos e oferece aos usuários um único lugar para acompanhar saldos, pagamentos e contas a vencer.
Atividades bancárias digitais regulares, como o recebimento de salário e o pagamento pontual de contas, acrescentam informações verificadas que podem melhorar a análise de crédito e reduzir a inadimplência. Para os tomadores de empréstimos, pagamentos automáticos e lembretes diminuem o risco de atraso. Para a GoTo e seus parceiros, uma integração mais estreita pode reduzir os custos de atendimento e facilitar a recuperação de valores quando um cliente deixa de pagar.
Essa estrutura também permite desenvolver produtos com mais rapidez. A empresa pode começar com linhas de crédito pequenas e simples, aumentar os limites depois de um histórico de pagamentos em dia e oferecer opções de parcelamento no checkout da Tokopedia e de outros comerciantes. Com o tempo, a mesma estrutura pode dar suporte a produtos relacionados, como microsseguros e espaços de poupança que ajudem os usuários a separar dinheiro para pagar contas.
A concorrência entre as fintechs da Indonésia
A Indonésia é um dos mercados de finanças digitais mais ativos do Sudeste Asiático. Carteiras digitais, serviços de pagamento posterior e credores on-line disputam a atenção dos usuários todos os dias. Plataformas regionais como Grab e Sea Group, além de empresas locais especializadas, como Kredivo e Akulaku, perseguem o mesmo objetivo: transformar visitas frequentes aos aplicativos em relações financeiras mais profundas.
Muitos desses aplicativos usam um design lúdico para incentivar a criação de hábitos. Tarefas diárias, pontos de recompensa e desafios semelhantes a jogos estimulam visitas recorrentes. As mecânicas são parecidas, mas a execução faz diferença. Aplicativos que mantêm as recompensas simples e confiáveis, associando-as a ações úteis, tendem a reter melhor os usuários sem empurrá-los para produtos que não querem.
A disputa deixou de ser apenas por downloads e passou a ser pela criação de rotinas. Quando os usuários voltam todos os dias por causa de pequenas recompensas, o custo para atraí-los de volta cai, e o aplicativo tem mais oportunidades de apresentar serviços relevantes. Isso pode contribuir para uma economia unitária mais saudável nos empréstimos, em que receitas de tarifas e margens de juros precisam cobrir perdas de crédito e gastos promocionais.
Salvaguardas, regulação e controle de riscos
A concessão de empréstimos é rigorosamente supervisionada na Indonésia. Nos últimos anos, os reguladores ampliaram a fiscalização do crédito ao consumidor e dos serviços de pagamento posterior. Isso inclui exigências relativas a marketing responsável, divulgação padronizada de preços, avaliação da capacidade de pagamento e proteção de dados. Nesse contexto, experiências gamificadas precisam ser planejadas com cuidado para incentivar bons hábitos, e não empréstimos por impulso.
Um design responsável começa com limites e linguagem clara. Limites iniciais baixos, custos totais em rupias informados com clareza antes de o usuário tocar em “confirmar” e datas de pagamento compatíveis com os ciclos de recebimento de salário são proteções simples. Períodos de espera podem impedir que vários empréstimos sejam contratados em rápida sucessão. Avisos podem aparecer quando o usuário se aproxima do limite, e dicas educativas podem explicar como funcionam os juros e as tarifas. Os jogos nunca devem exigir a contratação de um empréstimo para liberar uma recompensa. Recompensas associadas a ações saudáveis, como configurar um lembrete de conta ou formar uma reserva de emergência, são opções mais seguras.
Uma análise de crédito sólida ajuda a manter as perdas sob controle. A GoTo pode combinar históricos de uso da carteira digital e do marketplace, verificações do dispositivo e informações bancárias fornecidas por parceiros para confirmar a identidade e avaliar o risco. Os modelos podem reagir a sinais precoces de dificuldade reduzindo limites ou suspendendo ofertas. O histórico de pagamentos alimenta o sistema, que só aumenta os limites após evidências de pagamentos pontuais consistentes. Controles contra fraudes, incluindo verificação biométrica e detecção de anomalias, ajudam a impedir abusos de promoções e roubos de identidade que às vezes acompanham campanhas gamificadas.
O que acompanhar nos próximos 12 meses
Adoção e engajamento são os primeiros indicadores. O número de usuários ativos diários do GoPay, a parcela de usuários que interagem com os minijogos e o número dos que concluem seu primeiro empréstimo mostrarão se a estratégia está funcionando. O tempo até o segundo e o terceiro empréstimos, junto com o comportamento de pagamento, indicará se a entrada por meio dos jogos leva a relações mais saudáveis no longo prazo.
A qualidade do crédito continuará sendo um tema central. Indicadores como índices de atraso, baixas líquidas para prejuízo e taxas de migração entre faixas de atraso, analisados por diferentes grupos de tomadores, mostrarão se o risco está controlado. Será útil acompanhar a evolução desses indicadores por região, faixa de renda e tipo de produto à medida que o aplicativo avança para cidades menores.
A economia unitária estará no radar dos investidores. Custo do risco, custo de captação por meio de parceiros bancários, gasto de marketing por tomador ativo e lucro operacional em dinheiro por empréstimo são as principais alavancas. A melhora desses indicadores reforçaria a tese de que os jogos não são apenas extras divertidos, mas parte de um motor de crescimento de menor custo para os empréstimos.
A variedade de produtos e as parcerias também serão importantes. Ferramentas de poupança, seguros e recursos de investimento no GoPay podem diversificar a receita e aprofundar o engajamento. Uma colaboração mais estreita com comerciantes da Tokopedia, operadoras de telecomunicações e empresas de serviços públicos pode ampliar os casos de uso e melhorar os dados para análise de crédito e prevenção de fraudes. A execução nessas frentes determinará a sustentabilidade do crescimento.
Principais pontos
- A GoTo vai criar mais minijogos no aplicativo para incentivar os usuários a experimentar empréstimos, enquanto os serviços financeiros crescem mais rápido do que o transporte por aplicativo e as entregas.
- Mecânicas lúdicas, como check-ins diários, roletas e missões, são usadas para criar hábitos que favoreçam o uso de pagamentos e a adoção de crédito.
- No trimestre mais recente, a receita líquida foi de cerca de 4,7 trilhões de rupias, alta de aproximadamente 21% na comparação anual, e o lucro ajustado antes dos impostos ficou perto de 62 bilhões de rupias.
- A receita de serviços financeiros chegou a cerca de 1,5 trilhão de rupias, alta de aproximadamente 55%, e o GoPay superou 500 milhões de transações em setembro.
- A receita dos serviços sob demanda foi de cerca de 3,2 trilhões de rupias, alta de aproximadamente 10%, enquanto o crescimento se desloca para as fintechs.
- O GoPay movimenta cerca de 3% do PIB da Indonésia, e aproximadamente 12% dos adultos usam o aplicativo mensalmente, o que dá suporte a análises de crédito baseadas em dados.
- A GoTo detém cerca de 22% do Bank Jago, integrando os serviços bancários ao GoPay e permitindo jornadas de depósito, pagamento e empréstimo em um só lugar.
- A concorrência é intensa: Grab, Sea, Kredivo e Akulaku também usam recompensas e recursos semelhantes a jogos para aumentar a retenção e o uso de crédito.
- Os reguladores reforçaram a fiscalização dos empréstimos e dos serviços de pagamento posterior, tornando essenciais o design responsável, a clareza dos preços e a avaliação da capacidade de pagamento.
- Entre os principais indicadores a acompanhar estão o engajamento com os minijogos, a conversão do primeiro para empréstimos recorrentes, as perdas de crédito, o custo do risco e a rentabilidade unitária.