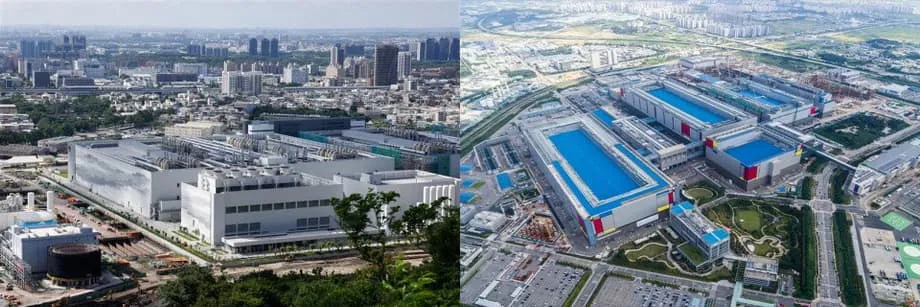
A demanda por IA redefine duas potências dos chips
A febre mundial da IA está elevando a demanda pelos chips mais avançados. Esse impulso está colocando Taiwan na liderança do crescimento na Ásia, enquanto a Coreia do Sul desacelera, embora ambos sejam potências do setor. O Banco Asiático de Desenvolvimento prevê que Taiwan crescerá cerca de 5,1 por cento neste ano, com um salto nas exportações de semicondutores. A estimativa para a Coreia do Sul é de cerca de 0,8 por cento, bem abaixo, embora Samsung Electronics e SK hynix estejam registrando recuperação nos lucros. Essa divergência reflete diferenças na estrutura econômica, nas escolhas de política e na exposição a tarifas, e não uma simples comparação de quais empresas vendem mais chips. Os sistemas de IA, de data centers a smartphones, precisam tanto de processadores lógicos de ponta quanto de grandes volumes de memória, impulsionando pedidos nos segmentos de fundição e memória.
Conteúdo
- A demanda por IA redefine duas potências dos chips
- Por que Taiwan está à frente?
- Por que o crescimento da Coreia do Sul é moderado apesar da recuperação dos chips
- Dinâmica das exportações e pressão das tarifas
- Diferenças estruturais na composição do setor de chips
- Riscos e resiliência
- O que cada economia pode fazer agora
- Em resumo
A máquina exportadora de Taiwan acelerou. Em agosto, as exportações da ilha subiram cerca de 34 por cento em relação ao mesmo mês do ano anterior, para um recorde próximo de 58,5 bilhões de dólares, superando por pouco os 58,4 bilhões de dólares da Coreia do Sul no mês. As previsões também apontam para uma ultrapassagem simbólica no padrão de vida. O produto interno bruto per capita de Taiwan deve superar 38 mil dólares, passando pela primeira vez em mais de duas décadas o da Coreia do Sul. A economia sul-coreana ainda é muito maior em termos de produção total, mas uma sequência de crescimento fraco reduziria essa diferença.
Os chips representam uma parcela maior da economia e da pauta comercial de Taiwan. Estimativas recentes indicam que o setor de semicondutores responde por cerca de 22 por cento do PIB de Taiwan, mais que o dobro dos aproximadamente 10 por cento da Coreia do Sul. Nas exportações, os circuitos integrados representam cerca de um terço dos embarques de Taiwan, ante aproximadamente um quinto dos sul-coreanos. Essa concentração ampliou os ganhos de Taiwan com a expansão da inteligência artificial, enquanto a composição mais diversificada da indústria sul-coreana a deixou mais exposta à desaceleração e aos efeitos das tarifas sobre automóveis, aço e petroquímicos.
Por que Taiwan está à frente?
A expansão mundial da IA depende da liderança de Taiwan na fabricação por contrato. A Taiwan Semiconductor Manufacturing Company fabrica a maior parte dos chips lógicos mais avançados usados pelas principais empresas americanas que projetam processadores de IA e smartphones. O setor de semicondutores da ilha está no centro de um denso polo industrial dentro e nos arredores do Parque Científico de Hsinchu, onde profissionais qualificados, fornecedores, fabricantes de equipamentos e empresas de logística trabalham em estreita coordenação. Esse ecossistema reduz custos, aumenta o rendimento da produção e acelera a chegada dos produtos ao mercado. Nos últimos anos, Taiwan reforçou os créditos tributários para pesquisa, equipamentos e retenção de profissionais e reservou bilhões de dólares até 2033 para manter no território a capacidade de produção de ponta e de encapsulamento avançado. Durante uma seca severa, as autoridades priorizaram o abastecimento de água às fábricas de semicondutores para evitar interrupções nas linhas de produção, mostrando como a política nacional foi alinhada às necessidades do setor.
A demanda está crescendo justamente nos segmentos em que Taiwan é forte. As exportações da ilha para os Estados Unidos dispararam à medida que empresas de computação em nuvem e fabricantes de dispositivos aumentaram os pedidos de semicondutores e produtos eletrônicos relacionados à IA. Em alguns momentos deste ano, os embarques mensais para os EUA saltaram mais de 60 por cento, contribuindo para recordes nas exportações. Nos últimos trimestres, as compras taiwanesas de equipamentos para fabricação de chips superaram as sul-coreanas, sinal de uma expansão robusta da capacidade de produção de chips lógicos avançados e de encapsulamento de alto valor. Dados acompanhados pelo setor indicam que Taiwan detém mais de 60 por cento da fabricação mundial de chips por contrato e perto de 90 por cento ou mais dos nós lógicos mais avançados. A previsão é que o mercado global de chips de IA cresça cerca de 20 por cento ao ano no curto prazo, enquanto o mercado mais amplo de semicondutores deve avançar mais perto da faixa alta de um dígito. A posição de Taiwan na fronteira tecnológica permite à ilha capturar uma parcela maior desse crescimento acelerado.
Por que o crescimento da Coreia do Sul é moderado apesar da recuperação dos chips
As fabricantes sul-coreanas de chips estão se recuperando de uma profunda recessão no mercado de memória. Os preços das memórias DRAM e NAND se estabilizaram e depois subiram, à medida que o treinamento e a inferência de IA passaram a exigir enormes volumes de memória rápida. A SK hynix se beneficiou da demanda por memórias de alta largura de banda, associadas aos aceleradores de IA. A Samsung está avançando para novos nós de DRAM e ampliando seus negócios de fundição para lógica avançada. Esses ganhos, porém, coexistem com pressões em outras áreas da economia. Automóveis, aço e autopeças enfrentam tarifas mais altas em grandes mercados. Indústrias de alto consumo de energia lidam com oscilações de custos e mudanças regulatórias em várias regiões. Com isso, os lucros dos chips não se traduziram em um impulso mais amplo para a economia.
O desenho das políticas também é diferente. A Coreia do Sul aprovou um pacote abrangente de apoio aos semicondutores, mas estendeu os benefícios a um conjunto mais amplo de setores estratégicos em busca de um crescimento equilibrado. Empresas e economistas afirmam que o foco e a rapidez do apoio ainda ficam atrás dos de Taiwan. Seguem os debates sobre regras de trabalho mais flexíveis nas fábricas de semicondutores, isenções dos limites da jornada semanal para projetos prioritários, licenciamento mais rápido e incentivos simplificados para gastos de capital, energia e água. A Coreia do Sul anunciou um plano de longo prazo para construir, até a década de 2040, um meg polo de capacidade de produção de chips e fornecedores, com grandes investimentos públicos e privados. A estratégia pode dar frutos, mas ampliar fábricas, formar profissionais, garantir o fornecimento de eletricidade e aumentar a capacidade dos reservatórios leva anos. No curto prazo, a exposição a tarifas sobre automóveis e materiais pesa sobre o ritmo das exportações. No acumulado do ano, as exportações sul-coreanas tiveram apenas um aumento modesto: as de chips e carros subiram, mas as de aço e petróleo caíram.
Dinâmica das exportações e pressão das tarifas
A política tarifária criou pressões desiguais. Muitos produtos de chips continuam, em grande parte, fora das barreiras tarifárias mais rígidas, porque as economias importadoras tentam evitar prejuízos aos próprios setores de tecnologia. Os bens industriais tradicionais recebem tratamento diferente. Os embarques de Taiwan para os Estados Unidos cresceram com força, impulsionados pelos pedidos relacionados à IA, enquanto a Coreia do Sul registrou quedas em categorias importantes, como autopeças e aço, sujeitas a aumentos de tarifas. Em um mês recente, as exportações de Taiwan subiram cerca de um terço em relação ao ano anterior, para aproximadamente 58,5 bilhões de dólares, enquanto as da Coreia do Sul avançaram pouco mais de 1 por cento, para 58,4 bilhões de dólares. As exportações sul-coreanas de aço para os EUA foram atingidas por tarifas elevadas, e os embarques de automóveis perderam força. Taiwan, em contrapartida, surfou a onda de demanda por produtos eletrônicos, e a ampliação de seu superávit comercial com os EUA reflete essa mudança. Economistas alertam que grandes desequilíbrios bilaterais podem chamar atenção, mas a importância estratégica dos chips manteve muitos produtos, até agora, fora das novas listas de tarifas.
Diferenças estruturais na composição do setor de chips
Dois perfis predominam no setor. Taiwan lidera a fabricação por contrato de chips lógicos avançados, que funcionam como o cérebro de sistemas de IA e smartphones. A Coreia do Sul lidera em memória, que armazena os dados usados por esses processadores. O ciclo atual da IA favorece a lógica de ponta, o encapsulamento avançado que integra circuitos lógicos a memórias de alta largura de banda e os nós de processo eficientes no consumo de energia. Isso dá vantagem às empresas taiwanesas de fundição e encapsulamento, ao mesmo tempo que impulsiona as fornecedoras sul-coreanas de memória. A diferença entre lógica e memória molda o cenário econômico. Os mercados de memória tendem a oscilar mais intensamente com os ciclos de estoques, o que pode provocar grandes variações nos lucros e nos investimentos. Os pedidos de fundição para chips lógicos de ponta, vinculados a planos plurianuais de IA, podem ser mais estáveis.
A escala e a concentração geográfica também importam. O ecossistema de Taiwan integra materiais, equipamentos, encapsulamento, testes e suporte a projetos a pouca distância das principais fábricas de semicondutores. As empresas americanas que projetam chips dependem dessa capacidade para cumprir cronogramas de lançamento ambiciosos. Mas a concentração tem limites. É preciso ampliar o fornecimento de energia e água para atender às novas fábricas, e a escolha de locais adequados se torna mais difícil à medida que os nós diminuem. Analistas alertam que a expansão da IA exige uma quantidade significativa de nova geração de eletricidade e melhorias na rede. Taiwan e Coreia do Sul enfrentam prazos para disponibilizar essa capacidade. A decisão de Taiwan de priorizar água e energia para as operações de semicondutores durante períodos de seca e de pico de demanda mostra como o governo busca preservar uma vantagem nacional. A Coreia do Sul também trabalha para garantir o fornecimento de energia e água a longo prazo para seus polos de chips, além de promover programas de capacitação para reduzir a falta de profissionais em engenharia de processos e manutenção de equipamentos.
Riscos e resiliência
A alta concentração da capacidade de produção de chips avançados em Taiwan traz riscos geopolíticos e econômicos. Um conflito no Estreito de Taiwan provocaria graves perturbações. Economistas modelaram cenários extremos nos quais um confronto em grande escala elevaria as perdas globais para quase 10 trilhões de dólares, enquanto um bloqueio causaria danos de vários trilhões de dólares. A dependência mundial é evidente. Taiwan fabrica a maior parte dos chips lógicos mais avançados, e sua principal fundição detém uma parcela dominante da fabricação por contrato. Mesmo que governos aliados financiem mais fábricas, é difícil reproduzir no curto prazo a eficiência, a profundidade de profissionais qualificados e a densidade de fornecedores de Taiwan.
A transferência da produção para os países de origem e para países aliados está se acelerando. Estados Unidos, Europa, Japão e Coreia do Sul lançaram programas de subsídios e créditos tributários para trazer para seus territórios mais fabricação, encapsulamento e produção de materiais. Há muitos projetos em andamento, do Arizona e de Nova York a Kyushu e Dresden. A expansão leva tempo, e persistem restrições de custos e mão de obra. Empresas taiwanesas participam desses esforços, instalando parte da capacidade no exterior para ampliar sua distribuição geográfica, mas a produção mais avançada continua concentrada na ilha. Analistas esperam que esse equilíbrio se mantenha por vários anos.
O crescimento acelerado também cria pressões sociais e fiscais. Em Taiwan, os salários nos setores de tecnologia da informação e comunicação e de semicondutores subiram mais rápido do que em outros setores, ampliando a desigualdade de renda. A escassez de moradias em polos tecnológicos como Hsinchu eleva o custo de vida para quem não trabalha em tecnologia. Dados locais chegam a apontar um leve aumento da natalidade entre famílias de profissionais bem remunerados do setor de tecnologia, enquanto as dificuldades de acesso à moradia levam outras pessoas a adiar a decisão de ter filhos. Em alguns períodos, a inflação reduziu os ganhos salariais reais, e o endividamento das famílias é alto em relação à produção econômica. A Coreia do Sul também enfrenta pressões demográficas e de acesso à moradia, somadas ao alto custo de vida nas grandes cidades. Administrar a qualidade do crescimento, além de sua dimensão, está se tornando tão importante quanto ampliar fábricas e exportações.
O que cada economia pode fazer agora
A Coreia do Sul pode aproveitar a recuperação dos chips removendo entraves e diversificando seus pontos fortes. Executivos do setor pediram jornadas de trabalho flexíveis e isenções específicas dos limites semanais para projetos urgentes em fábricas de semicondutores. Acelerar o licenciamento de linhas de transmissão, subestações e infraestrutura hídrica ajudaria a alinhar a infraestrutura aos cronogramas de expansão da capacidade. Créditos tributários claros e estáveis para nós de ponta e encapsulamento avançado podem estimular a expansão doméstica da fabricação por contrato e complementar a produção de memória, que já é de classe mundial. Além dos semicondutores, as políticas podem apoiar automóveis e baterias de maior valor agregado, aço de baixo carbono e serviços digitais para distribuir melhor os riscos das exportações. A diplomacia comercial para reduzir atritos tarifários sobre automóveis e materiais também ajudaria. A capacitação de técnicos de equipamentos e engenheiros de processos pode reduzir a falta de profissionais, que costuma atrasar a expansão da produção. A estratégia do megapolo precisará ser acompanhada pela entrega de energia e água no prazo e por aprovações locais mais rápidas.
A prioridade de Taiwan é consolidar sua liderança e, ao mesmo tempo, ampliar as bases do crescimento. A reciclagem de água, a confiabilidade do fornecimento de energia e a formação de profissionais são necessidades estratégicas, já que a demanda por IA eleva os requisitos de capacidade. Manter os nós avançados no território exigirá apoio contínuo aos investimentos e políticas previsíveis. Transferir parte do encapsulamento e da produção de nós maduros para mercados aliados pode reduzir o risco da concentração sem comprometer a liderança central. A estabilidade financeira é outro pilar. Administrar as oscilações cambiais que afetam o PIB per capita, assim como o custo da moradia em Hsinchu e Taipei, será importante para um crescimento inclusivo. A continuidade das parcerias nas cadeias de suprimentos com os Estados Unidos, o Japão e a Europa ajudará a manter o acesso a equipamentos e mercados essenciais. Uma expansão gradual dos acordos de livre comércio poderia apoiar setores fora do ramo de semicondutores que têm tido dificuldade para competir apenas pelo preço.
Em resumo
- A previsão é que Taiwan cresça cerca de 5,1 por cento em 2025, enquanto a Coreia do Sul deve avançar cerca de 0,8 por cento.
- Em agosto, as exportações mensais de Taiwan superaram as da Coreia do Sul e chegaram a cerca de 58,5 bilhões de dólares.
- O PIB per capita de Taiwan deve superar o da Coreia do Sul pela primeira vez em cerca de 22 anos.
- Os semicondutores representam cerca de 22 por cento do PIB de Taiwan e aproximadamente 10 por cento do da Coreia do Sul, moldando o impacto macroeconômico do ciclo da IA.
- Os chips representam cerca de um terço das exportações de Taiwan e aproximadamente um quinto das exportações sul-coreanas.
- As tarifas dos EUA pesaram sobre os setores sul-coreanos de automóveis e aço, enquanto muitos produtos de chips continuam fora das barreiras tarifárias mais rígidas.
- Taiwan lidera em lógica avançada e encapsulamento, enquanto a Coreia do Sul lidera em memória; ambos enfrentam desafios para ampliar o fornecimento de energia e água.
- Os esforços globais para ampliar a capacidade fora de Taiwan estão crescendo, mas, no curto prazo, a ilha continua sendo o principal polo dos chips mais avançados.