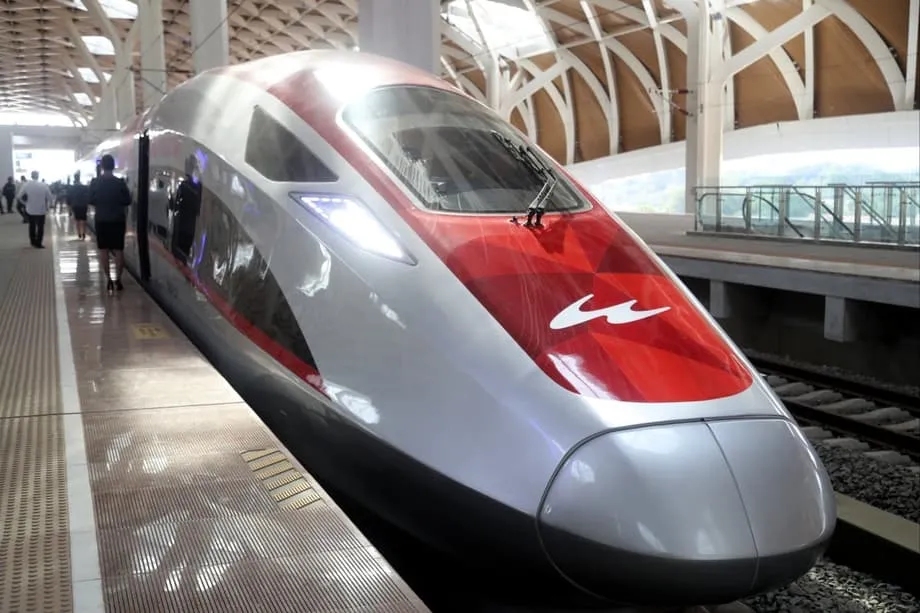
Impasse sobre quem paga pelo trem
O governo da Indonésia rejeitou os apelos para usar o orçamento público a fim de cobrir a crescente dívida ligada à ferrovia de alta velocidade entre Jacarta e Bandung, conhecida como Whoosh. Altos funcionários insistem que as obrigações devem ser administradas dentro do ecossistema das empresas estatais e de seu novo fundo soberano, enquanto a China sinalizou disposição para renegociar a dívida e manter a linha em operação. O debate vai além de um único projeto. Ele toca na forma como a Indonésia financia grandes obras de infraestrutura, no grau de risco que as empresas estatais devem assumir e nas proteções aos contribuintes quando os custos superam o previsto.
Conteúdo
- Impasse sobre quem paga pelo trem
- Como o projeto foi financiado e por que a conta aumentou
- O consórcio e as dívidas da KCIC
- O que o Danantara pode fazer
- Opção 1: aporte de capital
- Opção 2: transferência de propriedade
- O tamanho da pressão sobre as contas
- O que a China sinaliza sobre a renegociação
- A dívida vai impedir o plano de ligar Jacarta a Surabaya?
- Lições regionais do Sudeste Asiático
- O que isso significa para contribuintes e passageiros
- O que acompanhar daqui em diante
- Em resumo
O ministro das Finanças, Purbaya Yudhi Sadewa, responsável pela política fiscal e pelo modelo de dividendos das empresas estatais, foi direto. Ele argumenta que o novo fundo soberano do país, o Danantara, que administra as operações e os dividendos de cerca de mil empresas estatais, é responsável pelas obrigações do projeto.
Antes de dar uma declaração, ele apresentou sua visão de que o Danantara já recebe valores expressivos em dinheiro das empresas estatais e deve responder também pelas dívidas.
A Whoosh já é administrada pelo Danantara. O Danantara já recebeu cerca de 80 trilhões de rupias em dividendos de empresas estatais. Eles devem simplesmente administrar isso por lá. Usar o orçamento público para pagar a dívida da Whoosh é um tanto ridículo. Todos os lucros das empresas estatais vão para o Danantara, mas o ônus fica conosco. Se o Danantara recebe os dividendos das empresas estatais, deve assumir tudo, inclusive o peso da dívida.
Luhut Binsar Pandjaitan, presidente do Conselho Econômico Nacional e importante coordenador de projetos estratégicos, defendeu a mesma posição. Ele afirma que a solução é uma renegociação formal com os credores, e não recorrer ao orçamento público. Também observou que se espera um decreto presidencial para autorizar uma equipe de negociação.
Após detalhar suas consultas com Pequim sobre o assunto, ele resumiu a posição do governo sobre como evitar pressão sobre as finanças públicas.
O problema real é apenas a renegociação, e ninguém jamais pediu para usar o orçamento público para isso.
Pequim indicou estar aberta a conversas sobre o pagamento. Isso poderia significar mais prazo para pagar, juros menores sobre a parcela do empréstimo referente ao estouro de custos ou novos períodos de carência para alinhar o fluxo de caixa ao crescimento do número de passageiros. O objetivo imediato de ambos os lados é manter os trens em operação e recuperar a estabilidade financeira.
Como o projeto foi financiado e por que a conta aumentou
A Whoosh iniciou o serviço comercial em outubro de 2023. A linha de 142 quilômetros reduz o tempo de viagem entre Jacarta e Bandung de cerca de três horas para aproximadamente 40 minutos, à velocidade máxima. A estimativa inicial de custo do projeto era de quase 6 bilhões de dólares. O valor subiu para cerca de 7,27 bilhões de dólares após atrasos, dificuldades na aquisição de terrenos e problemas causados pela pandemia. Cerca de 75% da construção foi financiada por um empréstimo do Banco de Desenvolvimento da China, com juros anuais de 2% para a parcela original. Um empréstimo adicional foi contratado para cobrir o estouro de custos, a uma taxa maior, de 3,4%, aumentando a pressão anual com o serviço da dívida.
O modelo de financiamento básico é uma estrutura entre empresas. Em vez de receber financiamento direto do orçamento, uma joint venture tomou empréstimos e construiu a linha. O lado indonésio aportou capital por meio de empresas estatais e suas holdings. Esse modelo limitou a exposição explícita do orçamento público no início, mas também concentrou o risco nas empresas estatais, que agora enfrentam o desafio de cobrir os custos operacionais e financeiros com seu fluxo de caixa.
O consórcio e as dívidas da KCIC
A empresa do projeto, PT Kereta Cepat Indonesia China, ou KCIC, é uma joint venture. O lado indonésio, reunido sob a PT Pilar Sinergi BUMN Indonesia, detém participação majoritária por meio de quatro empresas estatais: Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga e a empresa de plantações PTPN VIII. O lado chinês inclui empresas estatais ferroviárias e de engenharia que forneceram tecnologia, construção e material rodante. A KCIC usou empréstimos do Banco de Desenvolvimento da China para financiar cerca de três quartos do custo e, depois, tomou um empréstimo complementar para cobrir o estouro de custos acordado, de 18 trilhões de rupias.
Os prejuízos puseram a estrutura à prova. Documentos empresariais e comunicados oficiais mostram que a KCIC registrou prejuízo de 1,6 trilhão de rupias no primeiro semestre de 2025, dos quais a KAI absorveu cerca de 951 bilhões de rupias por meio de sua participação acionária. O consórcio mais amplo de empresas estatais também registrou perdas expressivas em 2024, refletindo a diferença entre a receita atual e o dinheiro necessário para as operações e o serviço da dívida. O desempenho operacional melhorou à medida que mais passageiros passaram a usar o serviço, mas ainda não o suficiente para cobrir todo o peso do financiamento.
O que o Danantara pode fazer
O Danantara, criado para consolidar empresas estatais e reunir seus dividendos, está agora no centro da solução. O fundo tem autoridade sobre as operações e os fluxos de dividendos de cerca de mil empresas estatais. Funcionários afirmam que ele deve administrar as obrigações da Whoosh porque já recebe grandes somas em dividendos. O objetivo é manter a linha em operação, proteger os balanços das principais empresas estatais e evitar recorrer ao orçamento público.
Duas opções estratégicas estão sendo avaliadas. A primeira é injetar novo capital no consórcio operador para que ele possa cumprir suas obrigações sem depender de sucessivos resgates financeiros. A segunda é transferir o ativo para a propriedade integral do Estado, contratar uma empresa para operar o serviço e administrar as dívidas de forma centralizada. Qualquer uma das opções provavelmente viria acompanhada de uma renegociação dos empréstimos, com prazos mais longos e juros menores sobre a parcela referente ao estouro de custos, em um nível mais sustentável.
Opção 1: aporte de capital
Uma nova injeção de capital poderia fortalecer o balanço da KCIC e melhorar sua capacidade de cumprir as cláusulas dos contratos. Também poderia ajudar na negociação de condições de empréstimo mais favoráveis. A desvantagem é que o dinheiro teria de vir do ecossistema de empresas estatais. Isso comprometeria recursos que poderiam ser distribuídos como dividendos ou destinados a outros projetos.
Opção 2: transferência de propriedade
Incorporar a infraestrutura ao patrimônio público, mantendo a operação sob uma empresa separada, poderia esclarecer a prestação de contas e o planejamento de longo prazo. Também concentraria as obrigações sob a gestão do Danantara, com salvaguardas para impedir que qualquer déficit recaia sobre o orçamento. Críticos alertam que a transferência precisa vir acompanhada de contabilidade transparente e regras claras sobre quem paga em períodos de baixa, para evitar o risco moral e proteger os contribuintes.
O tamanho da pressão sobre as contas
A pressão financeira é mensurável. O prejuízo de cerca de 1,6 trilhão de rupias da KCIC no primeiro semestre de 2025 veio após um ano de fortes perdas entre as empresas do consórcio acionista. A Pilar Sinergi BUMN Indonesia, que reúne os parceiros indonésios, registrou prejuízo de cerca de 4,2 trilhões de rupias em 2024 e, depois, de aproximadamente 1,6 trilhão de rupias no primeiro semestre de 2025. A KAI, maior acionista, arcou com a maior parcela, incluindo cerca de 2,23 trilhões de rupias em 2024 e aproximadamente 951 bilhões de rupias no primeiro semestre de 2025. A KAI também reservou recursos em 2024 para garantir liquidez caso a KCIC voltasse a enfrentar uma crise de caixa. Do lado da dívida, o custo combinado dos juros dos empréstimos do Banco de Desenvolvimento da China é elevado. A parcela referente ao estouro de custos tem uma taxa maior, que aumenta as necessidades anuais de caixa para cerca de 121 milhões de dólares, antes do pagamento do principal.
O número de passageiros está crescendo. A linha transportou cerca de 2,9 milhões de pessoas no primeiro semestre de 2025. Recentemente, o volume diário ficou entre 20 mil e 30 mil passageiros. É uma base sólida para um serviço novo, mas ainda não fechou a diferença entre a receita com passagens e os custos combinados de energia, manutenção, pessoal, acesso aos trilhos e serviço da dívida. Para atingir o equilíbrio financeiro, o projeto provavelmente precisa de um forte aumento na demanda, de uma mudança no perfil do financiamento ou de ambos.
O novo diretor-presidente da KAI, Bobby Rasyidin, disse a parlamentares que o tamanho e a estrutura das obrigações representam um risco sério se não forem enfrentados.
Os problemas financeiros e operacionais do projeto são como uma bomba-relógio.
O aumento das vendas ajuda, mas a estrutura de custos também importa. O trajeto é relativamente curto, o que limita a receita por passageiro em comparação com corredores mais longos. As tarifas precisam equilibrar preços acessíveis e a necessidade de cobrir os custos. Melhores conexões no trecho final e bilhetes integrados podem elevar a demanda. A renegociação da dívida pode reduzir a saída de caixa. A estabilidade de longo prazo provavelmente depende de avanços nos dois lados dessa equação.
O que a China sinaliza sobre a renegociação
Funcionários envolvidos nas negociações dizem que a China está aberta a renegociar os pagamentos para manter a Whoosh em operação. Essa abertura reflete tanto uma lógica comercial quanto o valor diplomático do projeto. A linha é o primeiro serviço ferroviário de alta velocidade de fato do Sudeste Asiático e um projeto emblemático de cooperação. Uma disputa que prejudique as operadoras ou interrompa o serviço teria um custo elevado para todos.
Na prática, a renegociação poderia incluir prazos mais longos, redução dos juros cobrados sobre a parcela do empréstimo referente ao estouro de custos ou períodos de carência que adiem o pagamento do principal enquanto o número de passageiros cresce. Outra alternativa é consolidar as obrigações em um novo cronograma compatível com os fluxos de caixa projetados. Para os credores, o objetivo é estabilizar o desempenho e proteger a recuperação do dinheiro emprestado. Para a operadora, é transformar a demanda crescente em um serviço regular e pagamentos previsíveis.
A direção do Danantara afirmou que está em andamento uma avaliação aprofundada e que se espera um decreto presidencial para formalizar a equipe de negociação. O processo provavelmente exigirá demonstrações financeiras auditadas, novas projeções e um termo de compromisso que especifique juros, prazos e garantias. Qualquer plano também definiria como os dividendos das empresas estatais serão usados para cobrir as obrigações anuais sem recorrer ao orçamento público.
A dívida vai impedir o plano de ligar Jacarta a Surabaya?
O governo quer resolver a questão da dívida sem comprometer os planos de estender o serviço ferroviário de alta velocidade para o leste, até Surabaya. Um corredor mais longo abriria acesso a mercados maiores de transporte e poderia elevar a receita por quilômetro. Também exigiria coordenação cuidadosa em relação a terrenos, estações e integração com trens suburbanos e aeroportos.
O ministro coordenador de Infraestrutura e Desenvolvimento Regional, Agus Harimurti Yudhoyono, conhecido como AHY, reforçou essa mensagem e reconheceu a necessidade de resolver o desafio financeiro imediato.
Os problemas de dívida da ferrovia de alta velocidade entre Jacarta e Bandung não devem impedir a expansão planejada até Surabaya.
Resolver a pressão atual sobre o balanço é um pré-requisito para a expansão. Investidores vão querer clareza sobre o modelo de financiamento e a divisão dos riscos. As projeções de demanda precisam refletir padrões em evolução, incluindo as melhorias na rede ferroviária de Jacarta e a transferência planejada da capital nacional para Kalimantan Oriental. Se a extensão avançar, a lógica comercial do sistema poderá melhorar, mas somente se o modelo de financiamento for reformulado para corresponder a uma demanda realista e a limites claros para a exposição do setor público.
Lições regionais do Sudeste Asiático
Em toda a região, projetos ferroviários apoiados pela China tiveram resultados variados. Na Tailândia e na Malásia, propostas de trens de alta velocidade foram renegociadas para reduzir o peso das dívidas e recalibrar os riscos. Nas Filipinas, vários empréstimos ferroviários foram cancelados em meio a mudanças políticas. O Laos concluiu sua ferrovia transfronteiriça, mas avaliações multilaterais a descrevem como um grande passivo contingente, com retornos incertos. O Camboja busca apoio para uma nova linha. O Vietnã aprovou empréstimos chineses para uma nova ferrovia no norte e mantém vivo um ambicioso plano de corredor ferroviário de alta velocidade entre o norte e o sul, que poderia custar dezenas de bilhões de dólares. O padrão comum é que demanda, controle de custos e divisão de riscos determinam se um projeto gera valor.
A experiência da Indonésia oferece uma lição prática. A promessa de evitar o uso do orçamento público não encerra o debate quando os prejuízos se acumulam nas empresas estatais. A estrutura importa. Garantias bem planejadas, projeções realistas de receita, prestação de contas transparente e reservas para imprevistos podem proteger tanto os passageiros quanto os contribuintes. Quando as premissas mudam, uma renegociação oportuna pode restabelecer o equilíbrio sem interromper o serviço.
O que isso significa para contribuintes e passageiros
O Ministério das Finanças ressalta que o orçamento público, conhecido como APBN, não cobrirá as dívidas da Whoosh. O projeto foi financiado entre empresas, e a solução virá das empresas estatais e de seu fundo, o Danantara. Essa posição busca proteger os contribuintes de custos diretos. A realidade é mais complexa. Os dividendos das empresas estatais também são patrimônio público. Se essas empresas absorverem grandes prejuízos, diminuirá o espaço fiscal disponível para outras prioridades. Para manter os riscos contidos, o governo separou os dividendos das empresas estatais do orçamento público e está trabalhando para manter as obrigações restritas ao Danantara.
Para os passageiros, o serviço representa uma clara melhoria em velocidade e conforto. O essencial é fazer com que mais pessoas o utilizem com maior frequência. Isso exige tarifas competitivas, horários confiáveis, boas conexões com trens suburbanos, metrô, VLT e redes de ônibus, além de bilhetagem simples entre os diferentes meios. Se o número de passageiros continuar crescendo, a operação se tornará mais eficiente. Se a renegociação aliviar o serviço da dívida, mais dinheiro poderá ser destinado à manutenção e à frequência dos trens. Assim, a linha poderá construir uma base estável de usuários e melhorar suas finanças.
A transparência será tão importante quanto a engenharia. A publicação regular de atualizações sobre o desempenho e as finanças, o esclarecimento sobre a parcela dos dividendos reservada às obrigações ferroviárias e a definição de quando e como o Danantara intervirá ajudarão a construir confiança. Regras claras reduzem o risco de o peso recair sobre o orçamento público em anos difíceis.
O que acompanhar daqui em diante
Vários marcos estão no horizonte. Espera-se um decreto presidencial que dê poderes a uma equipe de negociação para reformular o perfil do empréstimo junto ao Banco de Desenvolvimento da China e a outros credores. O Danantara precisa apresentar um plano detalhado que compare um aporte de capital com a transferência de propriedade, com uma prestação de contas completa dos custos e benefícios. O tratamento da taxa de juros mais alta do empréstimo para cobrir o estouro de custos será um ponto central. Os investidores vão querer saber se há garantias estatais e como elas funcionariam.
As metas operacionais também importam. É preciso acompanhar o crescimento do número de passageiros, a ocupação dos trens nos horários de pico e fora deles, a pontualidade e os ajustes nas tarifas. Os planos de estender a linha até Surabaya serão mais fáceis de financiar se o trecho atual entre Jacarta e Bandung registrar avanços constantes e se a renegociação do empréstimo reduzir a pressão sobre o caixa. Nenhuma dessas medidas exige que o orçamento público pague as dívidas. Todas exigem execução disciplinada e prestação de contas clara.
Em resumo
- O governo da Indonésia se recusa a usar o orçamento público para pagar as dívidas da Whoosh e atribui a responsabilidade às empresas estatais e ao Danantara
- O custo do projeto subiu para cerca de 7,27 bilhões de dólares após atrasos e um estouro de custos de aproximadamente 18 trilhões de rupias
- Cerca de 75% da construção foi financiada pelo Banco de Desenvolvimento da China, com juros de 2% para o empréstimo original e de 3,4% para a parcela referente ao estouro de custos
- A KCIC registrou prejuízo de cerca de 1,6 trilhão de rupias no primeiro semestre de 2025, dos quais a KAI absorveu aproximadamente 951 bilhões de rupias por meio de sua participação
- O Danantara avalia duas principais soluções: injetar novo capital na KCIC ou transferir o ativo para a propriedade integral do Estado, em conjunto com a renegociação dos empréstimos
- Pequim indicou estar aberta a uma renegociação que poderia ampliar os prazos ou reduzir os juros para estabilizar as operações
- O número de passageiros chegou a cerca de 2,9 milhões no primeiro semestre de 2025, mas a receita ainda fica abaixo dos custos operacionais e financeiros
- Funcionários afirmam que os problemas de dívida não devem atrasar os planos de estender a linha até Surabaya, embora o financiamento e a divisão dos riscos precisem ser resolvidos primeiro