Por que a Indonésia aposta no refino interno
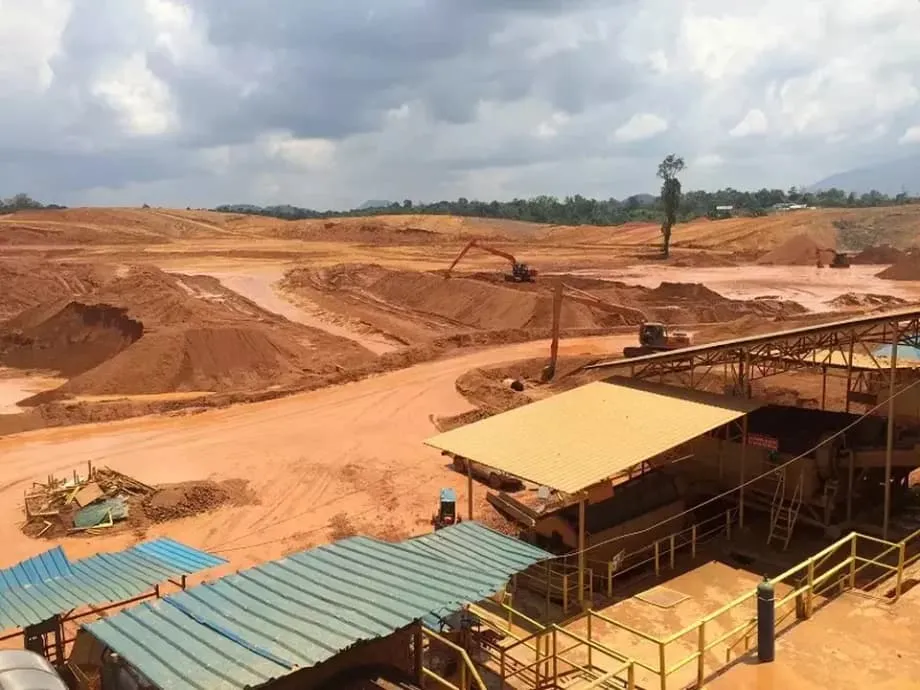
A proibição das exportações de bauxita da Indonésia, em vigor desde junho de 2023, é um pilar da iniciativa nacional para processar minerais no país, em vez de exportar o minério bruto. A política busca criar empregos, atrair grandes investimentos em refino e fundição e estabelecer no país partes das cadeias globais de produção de alumínio e veículos elétricos. Autoridades afirmam que, por muito tempo, a Indonésia exportou minério de baixo valor e depois importou produtos de maior valor, como alumina e alumínio. A proibição busca inverter esse padrão, levando investidores a construir refinarias no país para que uma parcela maior do valor fique na Indonésia.
Conteúdo
- Por que a Indonésia aposta no refino interno
- O que a proibição abrange e como funciona
- Avanços e lacunas de capacidade
- Mapa atual das fundições
- Descompasso entre minério e alumina
- Pressão sobre as mineradoras e as economias locais
- Financiamento e entraves aos projetos
- Ajustes nas políticas e debate sobre flexibilização
- Repercussões no mercado global
- Lições do níquel e incerteza regulatória
- Perspectivas para 2025 a 2027
- Principais pontos
O ministro da Energia e Recursos Minerais, Bahlil Lahadalia, apresenta a política como uma resposta prática ao aumento da demanda interna. O consumo de produtos de alumínio na Indonésia supera a capacidade industrial local, por isso o país ainda importa muitos derivados da bauxita. O governo quer que o capital privado reduza essa lacuna com a construção de instalações modernas. As autoridades estabeleceram metas ambiciosas de investimento, de cerca de 8 bilhões de dólares, para o processamento de minerais e carvão, com bilhões já comprometidos nos últimos anos. A estratégia segue um precedente criado pelo níquel, cuja exportação como minério bruto foi proibida, ajudando a impulsionar a construção de unidades de processamento e a elevar o valor das exportações.
O que a proibição abrange e como funciona
A decisão de 2023 proíbe o envio ao exterior de minério de bauxita não processado e de bauxita lavada. Ela se baseia na Lei de Mineração de 2009, que exige a agregação de valor no país antes da exportação. A Indonésia tentou pela primeira vez uma proibição total das exportações de minerais brutos em 2014, mas flexibilizou as regras em 2017 para evitar que a produção fosse sufocada enquanto novas instalações eram construídas. O presidente Joko Widodo anunciou a retomada da proibição às exportações de bauxita no fim de 2022, ciente de que a política traria dificuldades no curto prazo, incluindo perda de receita de exportação, mas argumentando que os benefícios de longo prazo superariam os custos. A mesma lógica orientou a política anterior para o níquel, que levou a um forte crescimento do processamento no país e do valor das exportações.
Além de empregos e investimentos, a Indonésia quer obter influência estratégica em setores que dependem de alumínio e alumina. A bauxita é a matéria-prima da alumina, que depois é fundida para produzir o alumínio usado em transportes, construção, transmissão de eletricidade, embalagens e, cada vez mais, em componentes leves para veículos elétricos. Uma base doméstica sólida ajudaria os fabricantes locais e poderia atrair novos projetos para áreas com jazidas de bauxita, como Kalimantan Ocidental.
Avanços e lacunas de capacidade
A transição de exportador de minério para processador está em curso, mas a capacidade de refinar bauxita para produzir alumina ainda fica aquém da oferta de minério. Autoridades citaram uma capacidade instalada total para processar minério de bauxita de cerca de 17,5 milhões de toneladas por ano, número bem abaixo das necessidades do país quando comparado à demanda por alumina e produtos de alumínio. No setor de refino, apenas algumas unidades estão em operação, e elas ainda não absorvem todo o minério que as mineradoras podem produzir.
Mapa atual das fundições
Há informações de que quatro instalações de produção de alumina estão em operação atualmente, com capacidade combinada próxima de 4,3 milhões de toneladas por ano. O governo pediu às empresas que concluam mais oito projetos de produção de alumina que, se forem finalizados, poderão consumir cerca de 24,5 milhões de toneladas de bauxita e produzir aproximadamente 8,5 milhões de toneladas de alumina por ano. Esses projetos representariam uma mudança significativa para o setor. Paralelamente, a produtora estatal de alumínio Inalum firmou parceria com a Emirates Global Aluminium para aumentar a produção do metal, com a meta de alcançar até 1 milhão de toneladas de capacidade de alumínio nos próximos anos.
Descompasso entre minério e alumina
A Indonésia pode extrair bem mais de 20 milhões de toneladas de bauxita por ano. Associações afirmam que o potencial de produção chegou a cerca de 30 milhões de toneladas em alguns anos, enquanto as unidades de produção de alumina em operação só conseguem absorver uma fração desse volume. A proporção de conversão é importante. São necessárias várias toneladas de bauxita para produzir uma tonelada de alumina, dependendo do teor do minério; com frequência, a proporção fica em torno de três a quatro toneladas de bauxita por tonelada de alumina. Analistas e parlamentares alertaram que, sem mais capacidade de refino, um excedente de bauxita no país será inevitável. Em 2025, os planos de mineração aprovados preveem a produção de 12 a 15 milhões de toneladas de bauxita, mas uma capacidade operacional de produção de alumina de cerca de 5,3 milhões de toneladas ainda exigiria aproximadamente 16,5 milhões de toneladas de bauxita em plena operação, deixando uma margem estreita que pode rapidamente se transformar em excedente se as refinarias operarem abaixo da capacidade nominal.
Pressão sobre as mineradoras e as economias locais
Mineradoras afirmam que a diferença entre a oferta de minério e a capacidade de processamento das refinarias apertou suas finanças. Com as exportações suspensas e poucos compradores no mercado interno, os estoques cresceram e os preços da bauxita na Indonésia caíram. As empresas reduziram a produção ou suspenderam as operações para administrar o caixa e diminuir as perdas. Grupos empresariais alertam que paralisações prolongadas prejudicarão trabalhadores e fornecedores locais, especialmente em Kalimantan Ocidental e outras regiões produtoras, onde a atividade mineradora sustenta os meios de subsistência e as economias regionais.
Representantes do setor pediram ao governo que considere estabelecer um preço mínimo para as vendas internas de bauxita, para que as mineradoras possam cobrir os custos enquanto a capacidade de refino aumenta. A proposta obrigaria as produtoras de alumina a pagar pelo minério pelo menos o preço estipulado. Seus apoiadores afirmam que um preço mínimo poderia evitar uma corrida para oferecer os menores preços, o que desestabilizaria as mineradoras e levaria a demissões. Autoridades reconhecem o desequilíbrio e dizem que limitar a produção é uma forma de administrar o excedente até que mais refinarias entrem em operação, embora as mineradoras argumentem que esses cortes põem em risco a folha de pagamento e os programas comunitários.
Financiamento e entraves aos projetos
O financiamento é o maior obstáculo para reduzir a lacuna na capacidade de refino. Sete grandes projetos de produção de alumina em Kalimantan estão atrasados, deixando no papel uma ampla capacidade planejada. Os empreendedores relatam dificuldade para obter empréstimos de bancos indonésios e estrangeiros. Os investidores também enfrentam custos iniciais mais altos, prazos de construção mais longos e exigências complexas para garantir energia confiável, acesso a portos, soda cáustica e outros insumos necessários para o refino de alumina.
Ronald Sulistyanto, presidente da Associação Indonésia de Empreendedores de Bauxita e Minério de Ferro, alertou repetidamente que os custos dos projetos de alumina afastam os credores quando comparados aos empreendimentos de níquel, que oferecem retorno mais rápido. Ele argumenta que as empresas estão num impasse sem apoio político que viabilize o financiamento.
“A construção de uma unidade de fundição de bauxita exige um investimento de capital de US$ 1,2 bilhão”, disse Ronald Sulistyanto, acrescentando que os bancos não têm se mostrado dispostos a fornecer os recursos necessários para tirar os projetos do papel.
Projetos de mineração muitas vezes dependem de clareza regulatória. Empreendedores afirmam que mudanças frequentes nas regras e incertezas sobre autorizações de exportação, licenças e preços deixam os bancos cautelosos. Vários projetos anunciados continuam parados, enquanto seus responsáveis buscam parceiros e tentam garantir terrenos, energia e licenças ambientais. Um projeto em Kalimantan parou depois que sua licença de mineração foi revogada, ressaltando a importância de um processo de licenciamento previsível para credores que precisam avaliar riscos ao longo de 15 a 20 anos. O fornecimento de energia é outra limitação. Refinarias de alumina consomem grandes quantidades de eletricidade e calor. Construir capacidade de geração perto das minas ou garantir conexões estáveis à rede aumenta as necessidades de capital e pode atrasar as obras.
Ajustes nas políticas e debate sobre flexibilização
Desde meados de 2024, circulam notícias de que as autoridades poderiam flexibilizar a proibição das exportações de bauxita para aliviar a pressão sobre as mineradoras enquanto a capacidade de refino aumenta. Participantes do mercado afirmam que permitir algumas exportações ajudaria a absorver o excedente de minério e recuperar a renda dos produtores. Outros temem que abrir espaço para exportações prejudique as refinarias locais, que poderiam acabar disputando matéria-prima com compradores estrangeiros e pagando preços mais altos. Por enquanto, a proibição continua em vigor, e o foco da política se voltou para os preços internos e a absorção da produção.
O ministro Bahlil mantém a ênfase no processamento no país, sinalizando que o governo não abandonará a estratégia de agregar valor internamente. Ele já explicou muitas vezes os motivos em termos práticos.
“A Indonésia ainda importa muitos derivados da bauxita, como o alumínio, porque a demanda interna supera a capacidade industrial. Por isso, os investidores precisam construir fundições de bauxita no país”, disse o ministro da Energia e Recursos Minerais, Bahlil Lahadalia.
Em 2025, o Ministério da Energia e Recursos Minerais introduziu um mecanismo de referência para os preços internos de minerais e carvão, conhecido como HPM. A regra exige que as vendas sejam feitas por um preço igual ou superior ao calculado segundo uma fórmula do governo. A ideia é garantir um valor justo para o Estado e incentivar investimentos. Grandes mineradoras afirmam que a fórmula estabelece um preço acima do que as refinarias estão dispostas a pagar, o que travou o mercado.
A PT Aneka Tambang, empresa estatal de mineração conhecida como Antam, disse a parlamentares que os compradores estão se recusando a adquirir bauxita pelo preço definido pelo HPM. A empresa alertou que todas as vendas de bauxita lavada e até de ferroníquel foram interrompidas no início de abril, com impactos sobre os royalties pagos ao Estado e o fluxo de caixa.
“Os compradores e as fundições não estão dispostos a pagar o preço de referência, então as vendas não são economicamente viáveis. O HPM está alto demais e elimina a flexibilidade para negociar preços entre empresas”, disse Nico Kanter, diretor-presidente da Antam, durante uma audiência parlamentar.
Mineradoras e refinarias pedem ao governo que recalibre o HPM, amplie os descontos para contratos de fornecimento de longo prazo ou implemente a política de forma gradual para acompanhar a evolução do mercado. Parlamentares solicitaram aos ministérios que avaliem se a fórmula de preços, criada para proteger os interesses nacionais, está inadvertidamente impedindo as transações.
Repercussões no mercado global
As escolhas políticas da Indonésia têm consequências globais. Antes das restrições anteriores, a China dependia fortemente da bauxita indonésia e, em alguns anos, recebia do arquipélago a maior parte de suas importações. Depois que a Indonésia suspendeu as exportações de minério, os compradores chineses diversificaram os fornecedores e passaram a recorrer à Austrália, à Guiné, à Malásia e a outros países. Atualmente, a Guiné predomina na composição das importações chinesas. Qualquer mudança que leve a Indonésia a permitir exportações parciais alteraria novamente os fluxos comerciais. Analistas estimam que o envio de 16 milhões de toneladas de bauxita indonésia ao mercado marítimo poderia resultar na produção de 4 a 5 milhões de toneladas de alumina em outros países, volume suficiente para compensar parte da atual escassez global.
Os mercados globais de alumina têm sido voláteis. A Austrália enfrentou interrupções e fechamentos de refinarias. Em 2024, houve interrupções nas operações da Guiné, incluindo a suspensão das exportações por um grande produtor. Esses choques elevaram os preços da alumina ao maior nível em vários anos e evidenciaram a crescente concentração da cadeia de suprimentos. Para a Indonésia, esse contexto tem dois lados. Uma forte demanda externa provavelmente absorveria qualquer excedente se as exportações fossem permitidas. Ao mesmo tempo, mercados apertados reforçam o argumento a favor da construção de refinarias no país, capazes de vender em um cenário de preços elevados.
No setor de alumínio, as ambições da Indonésia de agregar valor à produção se cruzam com o crescimento dos veículos elétricos e das energias renováveis. O alumínio combina resistência e leveza, características úteis em carros, aeronaves e infraestrutura elétrica. Se a Indonésia conseguir alinhar a produção de minério, o refino de alumina e o fornecimento de energia para a fundição, o país poderá avançar para produtos de maior valor. Parcerias com empresas consolidadas, como os planos que envolvem a Inalum e a Emirates Global Aluminium, mostram como tecnologia e capital podem acelerar essa mudança se os projetos conseguirem fechar o financiamento.
Lições do níquel e incerteza regulatória
A experiência com o níquel mostra o que é possível. O valor das exportações de níquel subiu acentuadamente depois que a Indonésia obrigou o processamento no país, atraindo investimentos estrangeiros para fundições e setores associados. O aumento da produção refinada ajudou a criar cadeias de suprimentos de materiais para baterias. Os formuladores de políticas esperam que a bauxita siga uma trajetória semelhante, com mais refino de alumina, maior capacidade de produção de alumínio metálico e fabricação de produtos laminados e extrudados a jusante.
Há diferenças. Em geral, os projetos de níquel conseguiram fechar o financiamento mais rapidamente, e a economia das linhas de lixiviação ácida de alta pressão e de fornos elétricos rotativos muitas vezes ofereceu retorno mais rápido do que o das refinarias de alumina. A bauxita exige enormes quantidades contínuas de energia e materiais. O setor também se lembra das mudanças bruscas de política entre 2014 e 2017, quando a Indonésia permitiu brevemente as exportações de minério antes de voltar a restringi-las. Investidores e bancos levam esse histórico em conta ao avaliar os riscos dos projetos. Maior clareza sobre regras, preços e licenças costuma ser o fator decisivo para grandes refinarias que exigem muito capital.
A Indonésia também enfrentou disputas jurídicas no exterior por suas políticas de recursos naturais, incluindo uma controvérsia na Organização Mundial do Comércio sobre as restrições ao níquel. O governo manteve a estratégia, enfatizando a soberania econômica e a geração de valor no país como objetivos nacionais. Um cronograma regulatório consistente e transparente para a bauxita poderia reduzir os prêmios de risco e os custos de financiamento.
Perspectivas para 2025 a 2027
Os próximos dois anos serão decisivos. Se os projetos de alumina paralisados conseguirem acordos de financiamento, a capacidade operacional da Indonésia poderá chegar a 10 a 12 milhões de toneladas de alumina até 2027. Isso absorveria uma parcela muito maior da bauxita produzida no país e aliviaria a pressão sobre as mineradoras. Estimativas de mercado apontam para um prazo de 18 a 24 meses para reequilibrar a oferta, desde que os projetos sejam retomados e as obras avancem sem grandes atrasos. É essencial superar a lacuna de financiamento. Entre as opções estão o financiamento combinado, incentivos fiscais mais claros, planos aprimorados para o fornecimento de energia e ajustes pragmáticos às regras de preços internos, permitindo transações entre minas e refinarias sem deixar de cumprir os objetivos do Estado.
Enquanto isso, o planejamento da produção continuará delicado. As cotas de mineração aprovadas para 2025 preveem de 12 a 15 milhões de toneladas de bauxita. Refinarias em operação precisam de cerca de 16,5 a 18,5 milhões de toneladas de minério quando operam em plena capacidade, mas muitas funcionaram abaixo do nível máximo durante a fase de aumento da produção. As autoridades regionais e o governo central precisarão coordenar estreitamente as ações para evitar tanto a falta de minério nas refinarias quanto o acúmulo excessivo de estoques nas minas. Se forem introduzidas janelas controladas de exportação, os volumes terão de ser calibrados cuidadosamente para proteger os compradores nacionais.
O objetivo de longo prazo da Indonésia não mudou. O país quer avançar na cadeia de valor, deixando de exportar minério bruto para produzir alumina e alumínio e, eventualmente, produtos acabados de alumínio. A proibição da bauxita é uma das ferramentas para chegar lá. Financiamento estratégico, regulação estável e infraestrutura confiável são as outras. Se os formuladores de políticas e os investidores conseguirem alinhar esses elementos, o setor de alumínio poderá seguir a trajetória do níquel, embora em um ritmo diferente.
Principais pontos
- A Indonésia proíbe as exportações de minério de bauxita desde junho de 2023 para forçar o processamento no país e capturar mais valor internamente.
- A capacidade instalada de produção de alumina ainda é limitada: quatro refinarias em operação produzem cerca de 4,3 milhões de toneladas por ano, e vários projetos em Kalimantan estão atrasados.
- As mineradoras enfrentam um excedente de bauxita no país porque a capacidade de processamento das refinarias fica aquém da produção de minério, pressionando os preços e o fluxo de caixa.
- Grupos do setor propuseram um preço mínimo e condições de financiamento mais acessíveis para proteger empregos e manter as minas em operação enquanto novas refinarias são construídas.
- O financiamento é o principal entrave, pois os bancos relutam em financiar grandes projetos de alumina sem regras mais claras e fornecimento estável de energia.
- Em 2025, o governo introduziu preços de referência para o mercado interno, mas as mineradoras dizem que a fórmula é alta demais e paralisou as transações.
- A mineradora estatal Antam informou que suspendeu as vendas de bauxita em abril de 2025, depois que compradores rejeitaram os preços de referência, afetando royalties e receitas.
- Há conversas sobre flexibilizar a proibição das exportações, mas as autoridades continuam comprometidas com a construção de uma cadeia de valor de alumínio no país.
- Interrupções na oferta global de alumina na Austrália e na Guiné elevaram os preços e aumentaram o peso das decisões da Indonésia.
- Se os projetos atrasados avançarem, a Indonésia poderá chegar a uma capacidade de produção de alumina de 10 a 12 milhões de toneladas até 2027, reduzindo o excedente de minério e apoiando objetivos industriais mais amplos.