Por que a Indonésia quer mais ferrovias e por que a dívida voltou ao centro das atenções
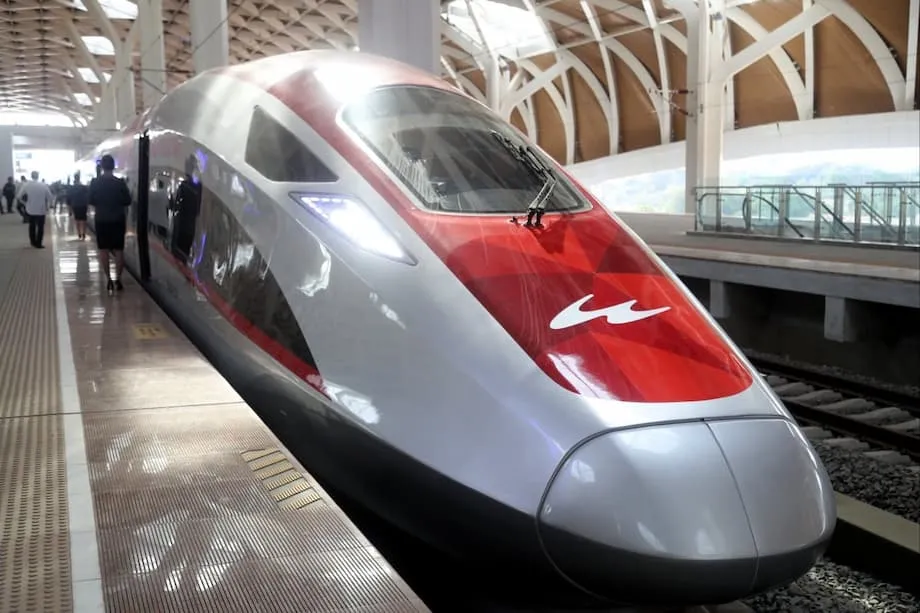
Em Bali, onde o trânsito congestiona as ruas estreitas de Kuta a Denpasar, a promessa de uma linha de trem urbano parece um alívio prestes a chegar. Um plano de metrô de 60 quilômetros conquistou a imaginação dos moradores da ilha turística, não apenas como solução para os congestionamentos, mas também como sinal de que a Indonésia pode conectar seu vasto arquipélago com um transporte moderno. Muitos indonésios esperam que a China desempenhe um papel central nessa expansão. Essa expectativa se baseia na experiência: a China ajudou a entregar o primeiro serviço de alta velocidade de fato do país, na ilha de Java, conhecido localmente como Whoosh.
Conteúdo
- Por que a Indonésia quer mais ferrovias e por que a dívida voltou ao centro das atenções
- Como foi financiada a linha entre Jacarta e Bandung
- Quem é dono do projeto e quem o opera
- A conta chegou: passageiros, receitas e prejuízos crescentes
- Por dentro das negociações da dívida com a China
- O metrô urbano de Bali e as expectativas locais
- Os temores de uma armadilha da dívida são justificados?
- O que tornaria o Whoosh sustentável
- Extensão até Surabaya: visão e viabilidade
- Em resumo
O Whoosh, que começou a operar comercialmente em outubro de 2023, agora leva passageiros de Jacarta a Bandung em cerca de 40 a 45 minutos. De carro, o mesmo trajeto pode durar três horas ou mais. A linha tem apenas dois anos, mas já transportou milhões de passageiros e operou sem grandes incidentes técnicos. O interesse por viagens mais rápidas é evidente. A preocupação com o peso da dívida do projeto e com o preço acessível das passagens também.
A tensão entre ambição e realidade financeira está no centro das próximas decisões da Indonésia. Autoridades buscam mais investimentos ferroviários, incluindo uma possível extensão do Whoosh de Jacarta em direção a Surabaya e o planejado metrô urbano de Bali, enquanto negociam com representantes e credores chineses formas de reestruturar as finanças do Whoosh. O resultado dessas conversas determinará o que será construído em seguida e quem pagará a conta.
Como foi financiada a linha entre Jacarta e Bandung
O Whoosh é fruto de uma parceria entre governos, joint ventures empresariais e grandes empréstimos. Em 2015, Jacarta escolheu uma proposta chinesa em vez de uma oferta japonesa para construir o corredor entre Jacarta e Bandung. A decisão foi determinada pelas promessas de financiamento e execução. A China concordou em financiar a maior parte da construção por meio do Banco de Desenvolvimento da China, estatal, enquanto empresas estatais indonésias e chinesas criaram uma empresa de propósito específico para construir e operar a linha.
O orçamento da construção aumentou ao longo do tempo. A estimativa inicial, de cerca de US$ 6 bilhões, subiu após obstáculos na aquisição de terrenos e atrasos causados pela pandemia. Em 2023, Indonésia e China concordaram que o aumento final dos custos ficaria em cerca de US$ 1,2 bilhão, elevando o valor total do projeto para aproximadamente US$ 7,27 bilhões.
As condições dos empréstimos são importantes em um projeto desse porte. Cerca de 75% do custo original foi financiado com um pacote de empréstimos de aproximadamente US$ 4,5 bilhões a US$ 4,6 bilhões, com juros anuais próximos de 2%. Os empréstimos adicionais para cobrir o aumento de custos vieram com uma taxa maior, em torno de 3,4%. Essas diferenças se acumulam ao longo dos anos, uma das razões pelas quais uma reestruturação está em discussão agora.
Quem é dono do projeto e quem o opera
A operação e a propriedade cabem à PT Kereta Cepat Indonesia China, ou KCIC. Essa empresa sediada em Jacarta é uma joint venture. O lado indonésio, um consórcio conhecido como PT Pilar Sinergi BUMN Indonesia, detém 60% de participação. Entre seus acionistas estão a operadora ferroviária estatal Kereta Api Indonesia, a construtora Wijaya Karya, a concessionária de rodovias Jasa Marga e a empresa de plantações PTPN VIII. O lado chinês controla 40% por meio de um grupo liderado pela China Railway International, com parceiros dos setores de construção ferroviária, material rodante e sinalização da China. A KCIC é responsável pelos trens, pelas estações e pela operação diária do serviço.
A conta chegou: passageiros, receitas e prejuízos crescentes
O número de passageiros está crescendo, mas a receita com passagens não acompanhou os custos operacionais e o serviço da dívida. A KCIC informou ter transportado cerca de 2,9 milhões de passageiros no primeiro semestre de 2025, acima do registrado no mesmo período do ano anterior. O movimento diário costuma ficar entre 20 mil e 30 mil passageiros. É uma demanda significativa para um novo serviço premium, mas ainda abaixo das previsões mais otimistas usadas para projetar a receita inicial.
Os prejuízos vieram em seguida. O consórcio indonésio que apoia a KCIC registrou um prejuízo estimado em 4,2 trilhões de rupias em 2024 e cerca de mais 1,6 trilhão de rupias no primeiro semestre de 2025. A Kereta Api Indonesia, maior acionista do lado indonésio, absorveu aproximadamente 951 bilhões de rupias desse déficit semestral. Executivos e parlamentares foram diretos ao afirmar que a estrutura financeira atual é apertada demais para o número de passageiros alcançado até agora.
Em uma audiência na Câmara dos Representantes, em agosto, o presidente-diretor da Kereta Api Indonesia, Bobby Rasyidin, alertou os parlamentares de que a situação exigia atenção urgente.
Ele apresentou o risco em termos contundentes diante da comissão responsável por empresas estatais e pela política de investimentos. Disse que era necessário trabalhar com a gestora soberana de investimentos da Indonésia para reestruturar a dívida e proteger de pressões o portfólio mais amplo da ferrovia.
O problema do Whoosh é uma bomba-relógio. Vamos coordenar com a Danantara para reestruturar as dívidas da KCIC e reequilibrar nosso portfólio.
Alguns parlamentares argumentaram que o número inicial de passageiros ficou aquém tanto das projeções otimistas quanto das conservadoras, ampliando a pressão financeira. Outros defenderam que as obrigações de serviço público fossem separadas dos balanços das empresas operadoras, para que a ferrovia nacional não fique exposta a prejuízos prolongados decorrentes de um projeto estratégico.
Por dentro das negociações da dívida com a China
O governo iniciou negociações com representantes chineses para encontrar uma solução abrangente para as obrigações do Whoosh. A gestora soberana de investimentos da Indonésia, Danantara, agora lidera as conversas com a Comissão Nacional de Desenvolvimento e Reforma, em Pequim, e com credores, incluindo o Banco de Desenvolvimento da China. O objetivo é aliviar as pressões de curto e médio prazo sobre a KCIC e seus acionistas indonésios sem transferir o ônus para o orçamento público.
Duas opções dominam o plano do lado indonésio. Uma é fazer uma injeção de capital que aumente a participação acionária da KCIC, reduza sua dependência exclusiva das passagens para pagar a dívida e a coloque em um caminho de fluxo de caixa mais saudável. A outra é transferir a infraestrutura para o Estado, mantendo a operação sob concessão. Isso retiraria os altos custos fixos dos livros contábeis da empresa do projeto e alinharia o Whoosh à forma como outros ativos ferroviários públicos são administrados.
O ministro dos Investimentos da Indonésia, Rosan Roeslani, disse que a solução é mais ampla do que simplesmente reprogramar pagamentos. Ele descreveu uma proposta que reduz o risco de inadimplência e reorganiza o balanço do projeto, para que ele possa sustentar expansões e extensões do serviço ao longo do tempo.
Depois de expor a intenção de reformular por completo as obrigações, ele ressaltou que as negociações foram concebidas para oferecer uma solução duradoura, não um alívio temporário.
O objetivo é uma reforma abrangente, para que, depois da reestruturação, não haja mais riscos como a possibilidade de inadimplência no futuro.
Autoridades da área econômica também deixaram claro quem deve assumir essa tarefa. O ministro das Finanças, Purbaya Yudhi Sadewa, afirmou que cabe à Danantara resolver a dívida, e não ao Tesouro, porque o fundo consolida participações em empresas estatais e recebe dividendos anuais substanciais, que podem ser usados para estabilizar ativos estratégicos.
Ele sugeriu que a Danantara pode administrar as obrigações do Whoosh com recursos e fluxo de caixa próprios, sem acrescentar compromissos ao orçamento nacional.
A KCIC está sob a Danantara, que tem gestão e fluxos de dividendos próprios. O problema pode ser resolvido com os dividendos da Danantara, sem onerar as contas públicas.
Outras medidas continuam em discussão com os credores: reduzir os juros do empréstimo destinado a cobrir o aumento de custos, ampliar o período de carência, estender os prazos de vencimento e alinhar melhor o serviço da dívida às variações sazonais no número de passageiros. A Indonésia também pressiona por regras de governança e operação mais claras, que reduzam as incertezas para a gestão da KCIC e seus acionistas indonésios.
O metrô urbano de Bali e as expectativas locais
O interesse por novas ferrovias não se limita a Java. As autoridades de Bali trabalham com parceiros chineses em um projeto descrito como um metrô urbano de cerca de 60 quilômetros. A iniciativa está em estágio inicial, com planejamento e obras preliminares avaliados em cerca de US$ 20 milhões. Se o cronograma for mantido, a primeira linha deve ficar pronta no início da década de 2030. Mesmo os primeiros passos atraíram a atenção na ilha, onde turismo, logística e deslocamentos cotidianos disputam o espaço limitado das ruas.
Para quem enfrenta o trânsito todos os dias, o atrativo é evidente. O instrutor de surfe Amri Anjulius passa há 16 anos pelos gargalos de Bali e diz que a ilha precisa do metrô tanto quanto os turistas precisam das praias. Para ele, a participação da China é quase certa, com base na experiência recente da Indonésia em Java.
Depois de explicar como a vida e o trabalho dependem de tempos de deslocamento que aumentam ou diminuem conforme o trânsito, ele resumiu como projetos dessa escala são decididos na Indonésia.
Você pergunta ao governo e, se disserem que é a China, então é a China. Acho que esses projetos são para a China.
A abertura da linha no prazo e com uma tarifa acessível dependerá das lições tiradas do Whoosh. Autoridades dizem que querem aproveitar o que funcionou tecnicamente em Java e combinar isso com um modelo financeiro mais duradouro antes de iniciar a construção em Bali.
Os temores de uma armadilha da dívida são justificados?
O papel da China em grandes projetos de infraestrutura tem provocado debates pelo mundo sobre as chamadas armadilhas da dívida. A expressão evoca imagens de contratos pouco transparentes e tomada de garantias, muitas vezes com referências a casos como o porto de Hambantota, no Sri Lanka, ou o financiamento da ampliação do aeroporto de Uganda. Muitos pesquisadores independentes argumentam que essa narrativa simplifica demais decisões locais complexas e os desafios da gestão fiscal. Ainda assim, grandes projetos com altos custos fixos representam riscos fiscais reais quando as previsões não se confirmam.
O Whoosh se encaixa nesse quadro. Os empréstimos são vultosos, os custos dos juros são relevantes e o número inicial de passageiros ainda não cobriu a diferença entre as despesas operacionais e o serviço da dívida. Isso não significa que o projeto tenha sido concebido como uma armadilha. Significa, sim, que a Indonésia precisa reequilibrar a estrutura de capital, dar tempo para o número de passageiros crescer e desenvolver fontes de receita além das passagens. Essas medidas são comuns em sistemas ferroviários de alta velocidade no mundo todo, nos quais a receita com tarifas raramente cobre todos os custos nos primeiros anos.
A Indonésia também mantém a dívida pública em níveis moderados em comparação com muitos países semelhantes, amparada por limites legais para os déficits orçamentários. Essa margem de segurança dá ao país espaço para administrar grandes projetos, desde que eles fiquem fora do balanço do governo central e sejam supervisionados por uma gestora de investimentos disciplinada. A abordagem atual, com a Danantara no centro das negociações e os credores à mesa, busca justamente isso.
O que tornaria o Whoosh sustentável
O trem de alta velocidade prospera quando é mais do que um trem rápido. O corredor precisa se conectar com facilidade a aeroportos, metrôs, trens suburbanos e ônibus. As estações devem servir de âncora para novos conjuntos habitacionais, escritórios, universidades e centros comerciais. Esse é o princípio do desenvolvimento orientado ao transporte público. O Whoosh começou a impulsionar projetos no entorno de suas estações em Bandung e nos arredores de Jacarta, mas a escala ainda é modesta. Os ganhos serão maiores se os governos regionais destinarem áreas próximas às plataformas a empreendimentos densos de uso misto e atraírem investimentos conjuntos de incorporadoras privadas.
As finanças também melhoram quando os proprietários da ferrovia conseguem capturar parte da valorização imobiliária gerada pelo acesso mais rápido. Isso pode ocorrer por meio de joint ventures no entorno das estações, arrendamentos de longo prazo de terrenos públicos ou acordos de repartição de receitas tributárias. Esses mecanismos ajudam a reduzir a dependência exclusiva das passagens. A Indonésia já usou versões dessas ferramentas no transporte ferroviário urbano, e aplicá-las de forma mais ampla no entorno do Whoosh estaria de acordo com as práticas internacionais.
A política tarifária e o desenho do serviço também importam. Uma oferta mais ampla de tarifas, incluindo descontos fora dos horários de pico e bilhetes integrados com linhas suburbanas, pode ocupar mais assentos sem aumentar os subsídios médios. Melhores conexões de última milha, como ônibus circulares frequentes e integrações sem interrupções com o LRT, o MRT e os trens suburbanos de Jacarta, podem transformar uma linha rápida em uma opção que economiza tempo de porta a porta. Horários confiáveis e sinalização intuitiva nas estações de Halim e Tegalluar fortalecem a confiança, essencial para o crescimento do número de passageiros.
Do lado do capital, uma combinação reequilibrada de dívida a custos menores e novos aportes de capital permitiria à KCIC investir na qualidade e na expansão do serviço, em vez de destinar cada rupia disponível ao pagamento de juros. A proteção contra o risco cambial pode limitar a exposição caso as receitas sejam em rupias e parte da dívida continue em dólares ou yuans. Regras claras de governança, incluindo procedimentos simples para as decisões entre os parceiros indonésios e chineses, podem reduzir atrasos e evitar novos aumentos de custos.
Extensão até Surabaya: visão e viabilidade
O presidente Prabowo Subianto sinalizou apoio à extensão do serviço de alta velocidade de Jacarta em direção a Surabaya, a segunda maior cidade da Indonésia. Os preparativos legais estão em andamento. A proposta promete conectar vários polos de crescimento ao longo do eixo de Java e poderia atrair mais passageiros do que o trecho mais curto entre Jacarta e Bandung. O potencial é real. Os riscos também, caso a expansão avance mais rápido do que a reestruturação financeira da primeira linha.
Os negociadores dizem que qualquer decisão sobre a extensão deve definir as regras de governança, financiamento e desenvolvimento imobiliário antes do início das obras. Isso inclui determinar quem paga cada parte, quanto dos custos de construção será financiado por dívida ou capital próprio, quais juros serão aplicados e quem terá autoridade para planejar e capturar o valor no entorno das estações. As conversas deste mês buscam responder a essas perguntas, mantendo relações construtivas com a China como credora e parceira técnica. A posição da Indonésia será mais forte se a operadora da primeira linha estiver estável e sua estrutura de propriedade, clara.
As questões técnicas também precisam ser resolvidas com antecedência. Algumas estações do Whoosh foram abertas por etapas, os sistemas de sinalização precisaram de ajustes e a integração com as áreas urbanas ao redor ficou atrás da inauguração da ferrovia. Um corredor mais extenso ampliará esses problemas se não forem tratados na fase de planejamento. O potencial é significativo se as lições forem aplicadas: mais mobilidade, viagens mais curtas e novos empreendimentos ao longo do trajeto.
Em resumo
- O Whoosh conecta Jacarta e Bandung em cerca de 40 a 45 minutos, em um corredor de 142 quilômetros, e transporta dezenas de milhares de passageiros por dia.
- O custo do projeto está próximo de US$ 7,27 bilhões, com cerca de 75% financiados por empréstimos do Banco de Desenvolvimento da China.
- Aumentos de custos de aproximadamente US$ 1,2 bilhão foram financiados a juros mais altos, aumentando a pressão sobre o fluxo de caixa inicial.
- A KCIC e seus acionistas indonésios registraram prejuízos em 2024 e no primeiro semestre de 2025, pois a receita das passagens não cobriu os custos operacionais e financeiros.
- A Danantara negocia com representantes chineses uma reestruturação abrangente, que pode combinar juros menores, prazos de vencimento mais longos e novos aportes de capital.
- Há duas opções principais em discussão: injetar capital novo para que a KCIC se sustente por conta própria ou transferir a infraestrutura para o Estado, mantendo a operação sob concessão.
- Autoridades da área econômica dizem que cabe à Danantara resolver a dívida, e não ao orçamento público, devido à receita de dividendos do fundo e ao controle que exerce sobre ativos de empresas estatais.
- Bali busca desenvolver um projeto de metrô urbano com parceiros chineses. As obras iniciais estão avaliadas em cerca de US$ 20 milhões, e a primeira linha deve ficar pronta no início da década de 2030.
- Os temores de uma armadilha da dívida são amplamente debatidos, mas a questão central para a Indonésia é prática: reequilibrar as finanças do Whoosh, ampliar o número de passageiros e capturar a valorização no entorno das estações.
- Qualquer extensão em direção a Surabaya dependerá da definição de regras de governança, financiamento e desenvolvimento imobiliário antes do início das obras.