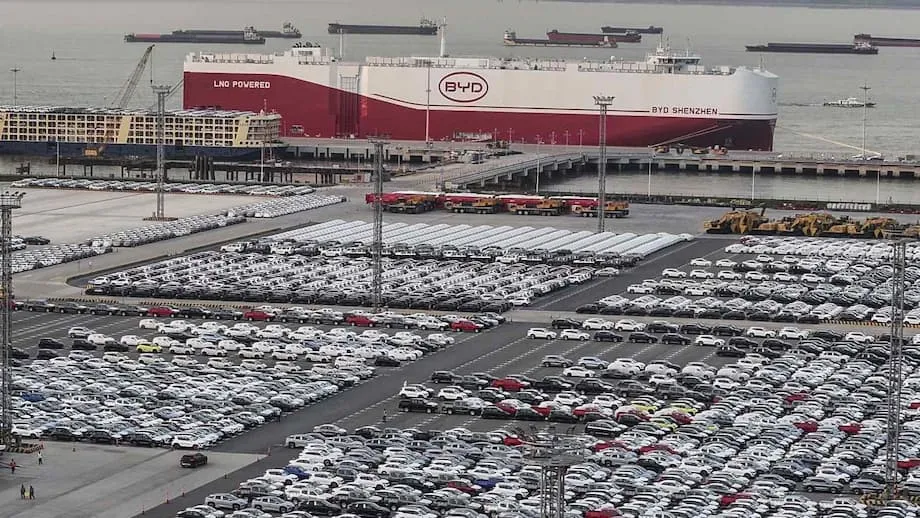
Uma redefinição de estratégia para o avanço chinês nos veículos elétricos
A corrida da China para estabelecer presença global no setor de veículos elétricos está entrando em uma fase mais seletiva. Após cinco anos de rápida expansão, os investimentos no exterior ligados a carros elétricos e baterias estão desacelerando. O foco está se voltando para a Ásia e para etapas da cadeia de suprimentos que exigem menos capital, como componentes e montagem final, em vez de grandes apostas em recursos naturais nas etapas iniciais da cadeia ou aquisições de grande repercussão.
Conteúdo
- Uma redefinição de estratégia para o avanço chinês nos veículos elétricos
- Por que o crescimento perdeu força após uma corrida global
- A Ásia se torna a aposta mais segura
- O Sudeste Asiático ganha força como base de produção
- De grandes aquisições a novas fábricas
- O que a China está construindo no exterior
- Projetos intermediários de baterias e materiais
- Os cálculos dos países anfitriões, empregos e riscos
- O que isso significa para a Europa e os Estados Unidos
- Estratégias das empresas em um mercado mais frio
- As políticas que sustentam os novos projetos
- Perspectivas para 2025 a 2027
- O que você precisa saber
Essa recalibragem reflete uma nova combinação de pressões e oportunidades. Os mercados ocidentais se tornaram mais protecionistas, com regras mais rígidas para subsídios e conteúdo local. Na China, as montadoras enfrentam intensa concorrência de preços e crescimento mais lento, o que torna uma expansão cautelosa mais atraente do que projetos de grande porte. A Ásia oferece mercados mais próximos, acordos comerciais mais favoráveis e custos que ainda favorecem a produção, atraindo novos projetos para o Sudeste Asiático, partes do Sul da Ásia e alguns polos do Leste Asiático.
Dados do setor baseados em transações anunciadas mostram que o investimento chinês global ao longo da cadeia de valor dos veículos elétricos atingiu um pico em 2023 e começou a moderar à medida que as condições mudaram em 2024. Hoje, a maioria dos projetos são novas fábricas para produzir baterias, materiais catódicos ou anódicos e linhas de montagem final. A mudança geográfica é clara: menos América do Norte, mais Europa e Oriente Médio e, sobretudo, Ásia. Essa guinada está remodelando os lugares onde surgem empregos, tecnologias e redes de fornecedores, com impulso notável na Malásia, na Tailândia, no Vietnã e na Indonésia.
Por que o crescimento perdeu força após uma corrida global
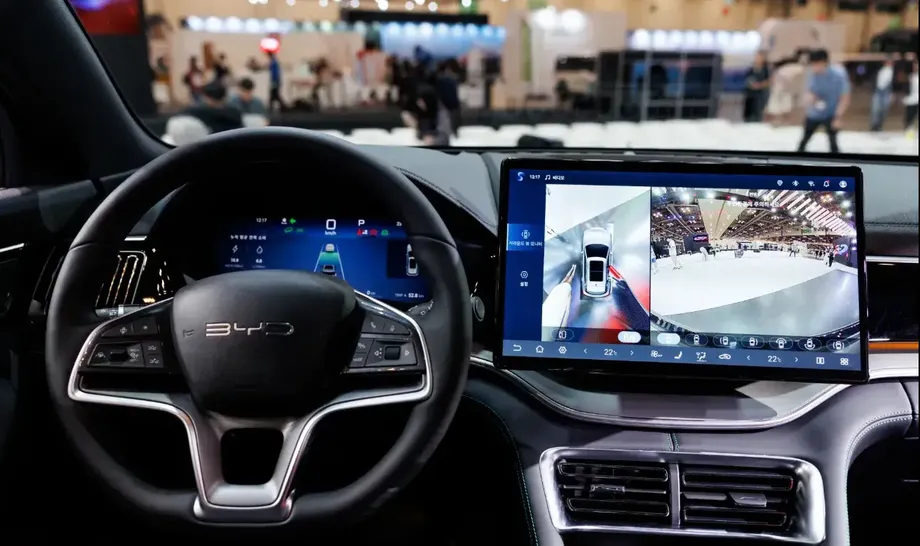
A desaceleração começa dentro da China. O país enfrenta uma longa desaceleração econômica, endividamento elevado e menor confiança do consumidor. As montadoras reagiram reduzindo os preços para manter as vendas. A guerra de preços diminuiu os lucros e elevou o nível de exigência para novos investimentos em fábricas. A BYD, maior fabricante de veículos elétricos do país, informou que o lucro caiu quase um terço em relação ao ano anterior no segundo trimestre, revertendo anos de ganhos trimestrais constantes. Essa pressão se traduz em mais cautela nos investimentos de capital no exterior.
Os mercados de capitais também esfriaram. O financiamento de capital de risco em toda a Ásia caiu para o nível mais baixo em uma década no ano passado, e a China sofreu grande parte do impacto. A redução do capital de risco disponível dificulta o financiamento de grandes projetos no exterior e incentiva as empresas a priorizar projetos com retorno mais rápido, menor escala ou acesso a incentivos oferecidos pelos governos anfitriões.
Os obstáculos regulatórios no exterior também contribuem para a desaceleração. Os Estados Unidos endureceram as regras dos créditos fiscais para veículos elétricos com componentes chineses e continuam cautelosos em relação a investimentos chineses em cadeias de suprimentos estratégicas. A Europa intensificou o escrutínio dos programas de apoio às montadoras chinesas e caminha para tarifas mais altas. Essas medidas não fecham completamente as portas, mas levam as empresas a investir onde as regras são mais claras e as metas de conteúdo local podem ser cumpridas. Essa lógica favorece a Ásia, onde acordos comerciais e políticas industriais costumam acolher investimentos na cadeia de suprimentos de veículos elétricos.
A Ásia se torna a aposta mais segura
A Ásia está atraindo uma parcela maior dos novos projetos de veículos elétricos por razões práticas. A região está próxima da China, a logística é mais simples e há ecossistemas de produção consolidados em lugares como Tailândia e Malásia. A Parceria Econômica Regional Abrangente (RCEP, na sigla em inglês) oferece vantagens tarifárias dentro de um grande bloco. Muitos governos do Sudeste Asiático também veem os veículos elétricos como um motor estratégico de crescimento e oferecem terrenos, isenções fiscais ou subsídios para atrair montadoras e fornecedores de baterias.
O Sudeste Asiático ganha força como base de produção
A Malásia está em ascensão. A BYD planeja inaugurar sua primeira fábrica no país em 2026. A Leapmotor, marca chinesa de veículos elétricos em rápido crescimento, firmou parceria com a Stellantis para iniciar a montagem local antes do fim deste ano. Essas iniciativas demonstram confiança na capacidade da Malásia de abrigar um polo de fornecedores e atender tanto os compradores locais quanto os mercados regionais de exportação.
A Tailândia continua atraindo projetos de montagem de veículos elétricos e baterias, beneficiada por uma longa tradição na fabricação de automóveis e por um pacote ativo de incentivos para veículos de novas energias. O Vietnã continua atraindo a produção voltada à exportação, enquanto a Indonésia se posicionou em torno do refino de níquel e dos materiais para baterias, graças à sua riqueza em recursos naturais. O caminho não é tranquilo em todos os lugares. O mercado indonésio de veículos elétricos de duas rodas encolheu neste ano após o fim dos subsídios, lembrando que incentivos ao consumidor e estabilidade nas políticas são essenciais para sustentar a demanda e justificar novas linhas de produção.
De grandes aquisições a novas fábricas
As empresas chinesas estão preferindo novos projetos a aquisições. Comprar uma montadora ou um ativo de recursos naturais já existente é caro e muitas vezes enfrenta resistência política. Construir uma nova fábrica é mais simples de controlar, mais fácil de adaptar às regras de conteúdo local e permite ampliar a produção por etapas. O ponto ideal dessa nova onda está na produção intermediária de baterias, que inclui materiais catódicos e anódicos, fabricação de células e montagem de conjuntos de baterias. Esses investimentos exigem muito capital, mas são menos arriscados do que a mineração nas etapas iniciais da cadeia e geram empregos locais, ao mesmo tempo que ajudam os países anfitriões a avançar para uma manufatura mais sofisticada.
O que a China está construindo no exterior
As baterias são o centro do avanço chinês no setor de veículos elétricos no exterior. Em 2023, os projetos relacionados a baterias dominaram os investimentos chineses no exterior nesse setor, e a maioria consistia em novas instalações, não em aquisições. Em seguida vêm as fábricas de materiais catódicos e anódicos, que transformam matérias-primas em produtos de maior valor agregado, e as linhas de montagem final, que ajudam as marcas a cumprir os requisitos de conteúdo local. Essa combinação permite às empresas enviar matérias-primas ou produtos semiprocessados, agregar valor localmente e exportar carros ou conjuntos de baterias acabados para mercados próximos.
Ao se concentrarem na produção de baterias e componentes, as empresas chinesas conseguem navegar pelas regras comerciais sem assumir a escala e os riscos de instalar fábricas completas de veículos em todos os mercados. Quando decidem produzir veículos, muitas começam com kits semidesmontados ou completamente desmontados e, depois, ampliam a produção à medida que as redes de fornecedores amadurecem. Há vários projetos na Malásia e na Tailândia baseados nessa abordagem, que também está alinhada às metas dos governos de criar empregos qualificados e uma base de fornecedores.
Projetos intermediários de baterias e materiais
As fábricas das etapas intermediárias são atraentes porque se integram a polos já existentes e podem responder às mudanças tecnológicas. Construir uma fábrica de ânodos ou cátodos posiciona uma empresa para fornecer a várias montadoras, e não apenas às linhas de modelos próprias, o que dilui os riscos. Também atende à pressão dos governos anfitriões por maior agregação de valor local. Alguns projetos reúnem ecossistemas de fornecedores, aproximando produtores de materiais e fabricantes de células. Esse padrão é visível no Sudeste Asiático e em alguns mercados do Leste Asiático, onde os padrões de produção e a infraestrutura estão prontos para uma expansão rápida.
Os investimentos em mineração esfriaram em relação ao ciclo anterior, em parte porque os preços do lítio caíram de seus picos e em parte porque projetos de recursos naturais têm prazos de maturação mais longos e riscos políticos. A América Latina continua importante para o lítio e o cobre, e empresas chinesas têm participações em minas e refinarias na região. Ainda assim, para ganhar participação no mercado no curto prazo e cumprir as regras locais, projetos intermediários e finais na Ásia são o caminho mais rápido.
Os cálculos dos países anfitriões, empregos e riscos
Para os governos asiáticos, os atrativos são claros. Os investimentos em veículos elétricos trazem fábricas, treinamento e potencial de exportação. Podem reduzir a dependência de motores a combustão importados e integrar empresas locais a uma transição tecnológica global. Os ganhos mais diretos vêm dos empregos na construção, da operação das fábricas e dos serviços que se desenvolvem em torno de grandes polos industriais.
Os benefícios dependem da concepção dos projetos. Iniciativas que apenas processam recursos locais para enviá-los de volta à China geram menos capacitação e bases de fornecedores mais frágeis. Já projetos que montam veículos ou fabricam células e conjuntos de baterias podem aprofundar as capacidades locais, especialmente quando combinados com o desenvolvimento de fornecedores e programas de formação profissional. Os dados do Sudeste Asiático mostram avanços na produção industrial e no emprego, mas a progressão para etapas de maior conteúdo tecnológico é desigual. Alguns países, como o Vietnã, avançaram na complexidade dos produtos, enquanto outros tiveram dificuldade para converter investimentos estrangeiros em maior intensidade de conhecimento.
A estabilidade das políticas é uma variável crítica. Mudanças repentinas nos incentivos ou padrões podem abalar a confiança dos investidores. A queda nas vendas de veículos elétricos de duas rodas na Indonésia após a retirada dos subsídios ilustra como os mercados emergentes de veículos elétricos são sensíveis a mudanças nas políticas. Prazos claros para os incentivos, regras transparentes de conteúdo local e apoio à capacitação ajudam tanto os investidores quanto as empresas nacionais a fazer planos de longo prazo.
O que isso significa para a Europa e os Estados Unidos
A Europa e os Estados Unidos continuam sendo grandes mercados, mas são mais difíceis de acessar para as montadoras chinesas. As tarifas mais altas na Europa e as discussões sobre programas de apoio elevaram o custo de exportar carros fabricados na China. Novas regras nos Estados Unidos vinculam créditos fiscais generosos ao local onde são processados os minerais críticos e produzidos os componentes, limitando a elegibilidade de veículos com conteúdo chinês. Essas medidas estão moldando novas rotas de investimento.
Um resultado é o uso de rotas alternativas. Alguns fornecedores chineses estão instalando fábricas em países que têm acordos comerciais com a União Europeia ou os Estados Unidos e, em seguida, enviam os produtos para esses mercados. A América do Norte ainda registra atividades pontuais, muitas vezes no nível dos fornecedores, mas os projetos podem ser voláteis devido ao escrutínio político. O México poderia atrair mais investimentos em componentes por seus vínculos com os Estados Unidos e o Canadá, mas as empresas avançam com cautela para evitar conflitos com a política americana. Nesse contexto, a Ásia parece menos complicada, mais próxima e cheia de oportunidades de crescimento, o que explica a concentração de novos anúncios de projetos na região.
Estratégias das empresas em um mercado mais frio
As montadoras estão ajustando seus planos de expansão à demanda e aos sinais das políticas públicas. As marcas chinesas estão ampliando as exportações para mercados onde as tarifas são administráveis e a infraestrutura está melhorando, enquanto apoiam esse avanço com linhas de montagem seletivas no exterior. O objetivo é equilibrar o crescimento das marcas com a disciplina de capital. A BYD, que enfrenta concorrência mais acirrada e crescimento mais lento das vendas, está avançando pelo Sudeste Asiático e pela América Latina com montagem local, enquanto controla os custos. Marcas mais novas, que dependem do financiamento de investidores, avançam conforme surgem oportunidades de financiamento, hoje mais limitadas do que nos anos de expansão acelerada.
As líderes do setor de baterias estão ampliando sua presença fora da China para atender clientes globais. Fábricas de células e unidades de montagem de conjuntos de baterias instaladas perto das fábricas de automóveis reduzem os custos de transporte e ajudam as montadoras a cumprir as regras de conteúdo local. Os fornecedores de materiais catódicos e anódicos estão seguindo o mesmo caminho. Essa abordagem baseada em ecossistemas cria vínculos duradouros com os mercados anfitriões e consolida a Ásia como uma zona central de fabricação de veículos elétricos.
As políticas que sustentam os novos projetos
Os acordos comerciais e as políticas industriais da Ásia são centrais para essa mudança. A RCEP reduz tarifas dentro do bloco e simplifica as regras de origem. Vários governos do Sudeste Asiático oferecem isenções fiscais, depreciação acelerada ou apoio direto a investimentos estratégicos. Esses programas fazem diferença para projetos de médio porte que precisam de retornos previsíveis. Também indicam que os países anfitriões querem mais do que simples montagem, incentivando os fornecedores a se instalarem próximos uns dos outros.
Os governos anfitriões também estão elevando as exigências. Os requisitos de conteúdo local estão aumentando. As normas ambientais para reciclagem de baterias e gestão de resíduos estão ficando mais rigorosas. Em alguns lugares, a análise de investimentos está sendo ampliada para tratar de questões de segurança nacional. As empresas chinesas estão se adaptando por meio de parcerias com companhias locais, da aceitação de joint ventures ou da criação de centros de pesquisa para se integrar à economia local. O resultado é uma rede de fábricas e fornecedores mais complexa, mas também mais resiliente, em toda a Ásia.
Perspectivas para 2025 a 2027
Os próximos dois anos provavelmente trarão investimentos chineses constantes, porém seletivos, na cadeia de suprimentos de veículos elétricos na Ásia. Os projetos intermediários de baterias e as linhas de montagem final devem concentrar a maior parte da atividade, especialmente onde os incentivos são claros e a demanda está crescendo. As empresas acompanharão de perto as mudanças nas políticas da Europa e dos Estados Unidos, mas a maioria dos novos anúncios buscará uma execução mais rápida na Ásia. Os novos projetos continuarão predominantes, pois permitem gastos por etapas e facilitam o cumprimento das regras locais.
Os riscos são reais. A concorrência doméstica pode reduzir ainda mais os lucros, as condições de crédito podem se tornar mais restritivas e mudanças nas políticas podem desestabilizar os mercados. Ainda assim, a concentração das cadeias de suprimentos, a necessidade de atender consumidores regionais em rápido crescimento e a busca por locais de produção favoráveis em termos tarifários apontam para a Ásia como o principal palco do próximo capítulo da expansão global chinesa no setor de veículos elétricos.
O que você precisa saber
- Os investimentos chineses no exterior em veículos elétricos estão desacelerando após anos de rápido crescimento, com uma guinada clara para a Ásia e projetos que exigem menos capital.
- Desafios internos, como a guerra de preços e o crescimento mais lento, estão levando montadoras e fornecedores a serem mais seletivos na construção de novas fábricas.
- Barreiras ocidentais, como tarifas mais altas na Europa e regras rigorosas de conteúdo vinculadas a créditos fiscais nos Estados Unidos, estão redirecionando os projetos.
- A Ásia oferece proximidade, preferências comerciais por meio da RCEP e programas ativos de incentivos que apoiam a montagem de veículos elétricos e a produção de baterias.
- A Malásia está emergindo como base de produção: a BYD planeja construir uma fábrica para 2026 e a Leapmotor iniciará a montagem com a Stellantis.
- O principal foco dos novos projetos chineses no exterior é o investimento intermediário em baterias, incluindo cátodos, ânodos, células e montagem de conjuntos.
- Os novos projetos predominam porque são mais fáceis de adaptar às regras locais e podem ser ampliados por etapas.
- Os países anfitriões ganham empregos e exportações, mas a profundidade das capacidades locais depende da concepção das políticas e da estabilidade dos incentivos.
- A América Latina continua importante por seus recursos naturais e por algumas atividades de montagem, mas o crescimento de curto prazo da manufatura está se concentrando na Ásia.
- Os investimentos devem continuar constantes e seletivos até 2027, com a Ásia como principal polo de fabricação das cadeias de suprimentos chinesas de veículos elétricos.