Reestruturação de alto impacto na saúde da Malásia
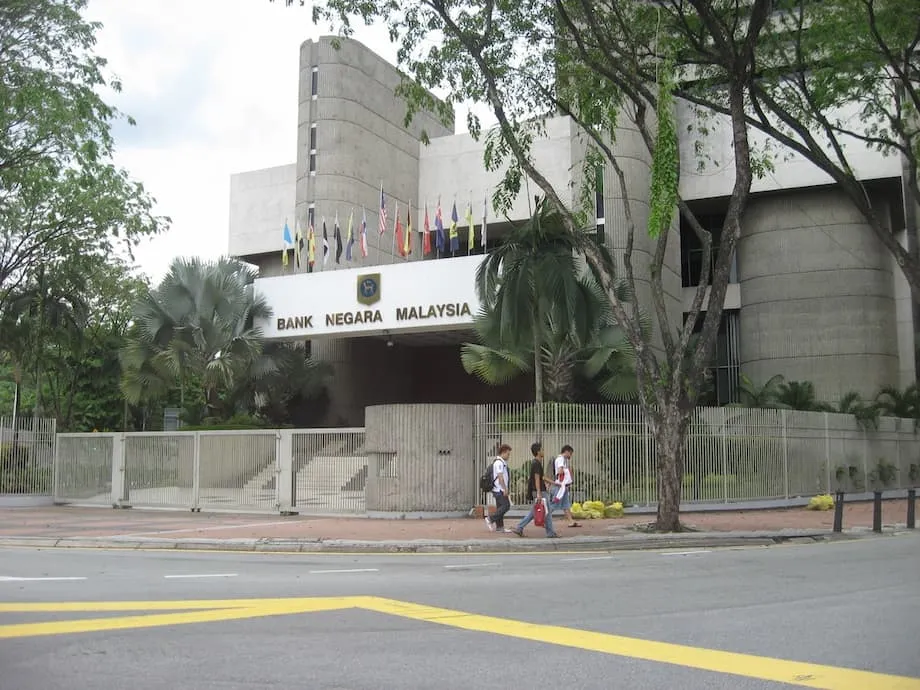
A Malásia está tentando implementar uma das reformas mais abrangentes da saúde privada dos últimos anos. O banco central, em conjunto com os ministérios da Saúde e das Finanças, lançou o programa Reset para conter a inflação médica de dois dígitos, tornar os planos mais acessíveis e dar mais transparência a preços e cobranças. Especialistas da rede privada afirmam que partes do plano podem ter efeito contrário. Eles alertam que controles mais rígidos sobre honorários, um novo modelo de pagamento para hospitais e uma regulação mais pesada podem levar profissionais ao exterior, desestimular a inovação e reduzir o acesso a tratamentos avançados. A disputa não se resume aos valores de uma conta. Trata-se de saber se a Malásia conseguirá desacelerar o aumento dos custos sem enfraquecer os pontos fortes que fizeram de seus hospitais privados um polo regional.
Conteúdo
- Reestruturação de alto impacto na saúde da Malásia
- O que está levando a inflação médica a dois dígitos?
- O que o Reset propõe mudar
- Reformular seguros e takaful
- Ampliar a transparência dos preços
- Fortalecer a saúde digital
- Ampliar opções acessíveis
- Transformar os pagamentos aos prestadores
- Por que especialistas da rede privada estão reagindo
- DRG na Malásia: potencial e riscos
- Um plano básico de seguro reduzirá os custos?
- Clínicos gerais como porta de entrada e acesso a especialistas
- Quem conduz as reformas atualmente
- O que isso significa para pacientes, prestadores e a posição da Malásia
- Em resumo
O plano Reset abrange cinco áreas. Ele propõe um plano básico de seguro médico com características padronizadas, maior transparência nos preços de medicamentos e procedimentos, uma infraestrutura digital de saúde comum para melhorar os prontuários, alas privadas em hospitais públicos para ampliar a capacidade e a substituição da cobrança por serviço por pacotes baseados em grupos relacionados ao diagnóstico, que pagam aos hospitais por episódio de atendimento. Outra proposta de política pública coloca clínicos gerais como responsáveis por encaminhar pacientes a especialistas, em vez de permitir que os pacientes procurem especialistas diretamente, como muitos fazem hoje.
Um comitê conjunto dos ministérios da Saúde e das Finanças e do Bank Negara agora conduz a agenda e recebe contribuições de hospitais, médicos, seguradoras e grupos de consumidores. Os defensores veem uma oportunidade de construir um sistema mais orientado por valor, que remunere resultados, e não volume. Os críticos apontam lacunas legais, limitações de dados e o risco de cortes involuntários na qualidade. A maneira como essas tensões serão resolvidas moldará o sistema privado do qual milhões de pessoas dependem quando as unidades públicas estão superlotadas.
O que está levando a inflação médica a dois dígitos?
Estima-se que a inflação médica na Malásia esteja na faixa dos dois dígitos médios a altos, entre as mais rápidas da região Ásia-Pacífico. As causas são diversas e se reforçam mutuamente. Os pacientes sentem os efeitos na alta dos prêmios dos seguros e no aumento das despesas pagas do próprio bolso. As seguradoras enfrentam mais sinistros após a pandemia e pressão sobre suas reservas. Os prestadores de serviços sentem o impacto das oscilações cambiais, que encarecem medicamentos e dispositivos importados, e do aumento dos salários de profissionais qualificados escassos. Entre os fatores estão problemas estruturais que não desaparecerão tão cedo.
- Envelhecimento da população e maior carga de doenças crônicas que exigem acompanhamento contínuo
- Forte dependência de medicamentos, dispositivos e exames diagnósticos importados, que ficam mais caros quando a moeda se desvaloriza
- Adoção de novas tecnologias e terapias que melhoram os resultados, mas elevam os custos
- Complexidade administrativa e disputas de cobrança que consomem tempo e dinheiro
- Padrões de uso excessivo ou de medicina defensiva em alguns contextos, que elevam os sinistros
- Pressões sobre os custos hospitalares, incluindo energia, pessoal, conformidade regulatória e investimento de capital
Os prêmios aumentaram muito para muitos segurados. Alguns reduziram a cobertura ou a cancelaram. Os formuladores de políticas responderam com coparticipações e franquias, controles temporários para moderar os aumentos dos prêmios e medidas para divulgar informações mais claras sobre os preços dos serviços. A questão é se as reformas do Reset conseguirão reduzir o aumento dos custos sem prejudicar acidentalmente o acesso e a qualidade.
O que o Reset propõe mudar
O Reset reúne cinco eixos interligados e 11 iniciativas. A intenção é criar um mercado em que os consumidores possam pagar por uma cobertura, as cobranças sejam mais previsíveis e os pagamentos recompensem eficiência e qualidade. A combinação de reformulação dos seguros, transparência de preços, ferramentas digitais de saúde, expansão da rede e reforma dos pagamentos deve funcionar de forma integrada, e não como um conjunto de soluções isoladas.
Reformular seguros e takaful
Está em elaboração um novo plano básico de seguro médico e de saúde, conhecido como MHIT. O público-alvo é a faixa de renda média, que enfrenta dificuldades com o aumento dos prêmios. A previsão é lançar o plano no segundo semestre de 2026, com benefícios básicos padronizados e prêmios definidos com base em dados de custos verificados. O plano direcionará os pacientes principalmente a hospitais de categoria intermediária. Quem quiser acesso a estabelecimentos premium poderá contratar uma cobertura complementar. Os responsáveis pelo planejamento sugeriram benefícios preventivos e cobertura limitada para algumas condições preexistentes, com períodos de carência. É provável que haja coparticipação, e espera-se realizar um projeto-piloto antes da implementação nacional.
Ampliar a transparência dos preços
O Reset prevê preços claros e acessíveis para procedimentos, exames e medicamentos comuns. Clínicas e hospitais exibiriam listas de preços dos medicamentos, enquanto ferramentas digitais ajudariam os consumidores a comparar valores. A transparência pode conter preços muito acima da média, sobretudo para exames ambulatoriais e serviços simples. Seu efeito é menor durante uma internação, quando os pacientes raramente pesquisam preços e a maioria dos custos é agrupada na conta hospitalar.
Fortalecer a saúde digital
Uma infraestrutura digital comum melhoraria os prontuários eletrônicos e o compartilhamento de dados entre prestadores. O objetivo é permitir a portabilidade dos dados, reduzir a repetição de exames e melhorar a coordenação do atendimento. Para isso, são necessários padrões, cibersegurança, proteções de privacidade e um plano para custear a conexão de clínicas menores sem levá-las ao déficit.
Ampliar opções acessíveis
Hospitais públicos operariam alas privadas para criar mais capacidade e reduzir as filas de pacientes pagantes. Esse modelo híbrido busca aliviar a lotação nas unidades públicas e oferecer mais opções aos pacientes sem cobrar o preço integral de um hospital privado. Serão necessárias salvaguardas para evitar que especialistas do setor público sejam deslocados para as alas privadas nos horários de pico.
Transformar os pagamentos aos prestadores
O Reset propõe substituir a cobrança por serviço por grupos relacionados ao diagnóstico, ou DRG. Em vez de cobrar cada item separadamente, o hospital receberia um valor fixo pelo episódio completo de atendimento de uma determinada condição, ajustado de acordo com a complexidade. O objetivo é recompensar a eficiência e reduzir os incentivos ao uso excessivo de exames ou ao prolongamento das internações.
Essas mudanças afetam todos os envolvidos. Elas podem trazer ordem a um mercado fragmentado. Também podem criar gargalos se a autoridade legal, a qualidade dos dados ou o financiamento não acompanharem as ambições.
Por que especialistas da rede privada estão reagindo
A Associação de Especialistas em Medicina Privada da Malásia afirma que o pacote Reset, considerado como um todo, dificultaria a vida dos especialistas, que precisam arcar com custos de responsabilidade profissional e pessoal. Os honorários de consultas em clínicas privadas estão sujeitos a limites há anos. O grupo argumenta que controlar os honorários de procedimentos complexos, combinado a exigências maiores de conformidade, reduzirá os incentivos para investir em técnicas e equipamentos avançados. Muitos malaios ainda preferem o atendimento privado quando podem pagar por ele. Os especialistas temem que as reformas reduzam a capacidade e aumentem o tempo de espera.
A associação também afirma que políticas importantes avançaram com pouca consulta aos médicos que atuam na linha de frente. Entre os exemplos estão a exigência de exibir os preços dos medicamentos nas clínicas e a elaboração do modelo de pagamentos DRG. Alguns administradores terceirizados de planos de saúde começaram a restringir os reembolsos aos prestadores a políticas que cobrem apenas medicamentos genéricos para grupos de funcionários. Os genéricos costumam ser a escolha certa, mas restrições uniformes podem reduzir as opções em casos nos quais medicamentos de referência ou determinados biossimilares fazem diferença clínica.
Outra preocupação é o acesso à inovação. Dados do setor indicam que apenas uma fração dos novos medicamentos disponíveis no mundo chega à Malásia, e mesmo esses demoram muito para chegar depois de lançados em outros lugares. Especialistas alertam que uma pressão adicional sobre honorários e listas de medicamentos cobertos pode ampliar essa diferença. O alerta mais grave diz respeito à disponibilidade de profissionais. Se a regulação e os limites de preços reduzirem os rendimentos enquanto a responsabilidade profissional e as exigências de qualificação continuarem altas, jovens médicos poderão se formar e permanecer no exterior, e especialistas experientes talvez não voltem. A associação afirma que a Malásia corre o risco de ver os indicadores de saúde piorarem e o turismo médico ser prejudicado caso a escassez se agrave.
DRG na Malásia: potencial e riscos
Os grupos relacionados ao diagnóstico pagam aos hospitais um valor fixo por um episódio de atendimento definido. O modelo pode conter a prática de fazer mais procedimentos e cobrar mais ao eliminar o incentivo para acrescentar exames ou prolongar internações quando isso não melhora os resultados. Também alinha hospitais e seguradoras em torno de definições comuns de um episódio. Para funcionar, o DRG exige dados clínicos e de custos locais detalhados e confiáveis, auditorias rigorosas e um desenho cuidadoso para que os pagamentos reflitam a complexidade real e a qualidade.
A Malásia enfrenta dois obstáculos imediatos. O primeiro é jurídico. A Lei de Estabelecimentos e Serviços de Saúde Privados foi redigida para um ambiente de cobrança por serviço. A adoção em larga escala de pagamentos agrupados pelos hospitais privados provavelmente exigirá novas regulamentações ou alterações na lei, além de regras claras sobre o envio obrigatório de dados. O segundo obstáculo é técnico. A definição de tarifas justas exige estudos de custos específicos da Malásia, padrões de codificação e capacidade analítica. Implementar o DRG sem essa base traz o risco de preços inadequados, codificação inflacionada, altas precoces ou seleção de casos mais simples para internação.
Países com um pagador único podem impor regras uniformes. A Malásia tem muitos pagadores, desde programas governamentais até diversas seguradoras e pessoas físicas. Isso dificulta a adoção do DRG no setor privado. Uma implementação gradual, com auditorias robustas e salvaguardas de qualidade, pode limitar a desorganização, mas a transição ainda será complexa para hospitais e administradores que estruturaram seus sistemas em torno da cobrança discriminada por item.
Um plano básico de seguro reduzirá os custos?
O plano básico de MHIT proposto busca oferecer às famílias de renda média um caminho acessível para voltar a ter cobertura privada. Um desenho padronizado poderia estabelecer um parâmetro de referência mais claro para a cobertura e reduzir parte da complexidade personalizada que eleva os custos administrativos. Direcionar os participantes a hospitais de categoria intermediária poderia estabilizar os sinistros e tornar os prêmios mais previsíveis.
A grande incógnita é a adesão voluntária. Sem subsídios ou contribuições dos empregadores, muitas famílias talvez hesitem em contratar uma nova cobertura ou usar a poupança previdenciária pelo programa i Lindung para pagar os prêmios. Se poucas pessoas saudáveis aderirem, os grupos de risco serão restritos e os prêmios não cairão muito. Incentivos como benefícios fiscais, inscrição automática com opção de cancelamento ou contribuição equivalente do empregador podem aumentar a participação, mas precisam ser planejados com cuidado para não impor um ônus excessivo às famílias e às pequenas empresas.
O sucesso será avaliado pelo que as pessoas efetivamente pagam no momento do atendimento. Termos de cobertura mais claros, uma rede de prestadores confiável e uma coparticipação justa podem reduzir surpresas nas contas e reclamações. Se o plano básico tiver limites rígidos, uma rede restrita ou exclusões frequentes, a confiança diminuirá e os segurados ainda poderão adiar o atendimento.
Clínicos gerais como porta de entrada e acesso a especialistas
Faz sentido tornar os clínicos gerais o primeiro ponto de contato. Uma atenção primária forte pode resolver muitos problemas no início, coordenar o atendimento de doenças crônicas e reduzir consultas desnecessárias com especialistas que elevam os custos. O Reino Unido é um exemplo frequentemente citado. Lá, encaminhamentos por clínicos gerais são exigidos para a maioria das consultas com especialistas, exceto em emergências.
A Malásia parte de uma realidade diferente. Muitos pacientes esperam ter acesso direto a especialistas da rede privada. Para que o encaminhamento obrigatório funcione, os honorários das consultas com clínicos gerais precisam ser justos, os encaminhamentos devem ser rápidos e digitais, e as clínicas não podem ser pressionadas por regras que exijam cobranças discriminadas mais demoradas enquanto seus honorários permanecem congelados. Se as clínicas tiverem dificuldade para cobrir os custos, as consultas podem ficar mais curtas e os encaminhamentos se tornar aprovações apressadas, em vez de uma triagem significativa.
Outra questão é o alcance da medida. Os formuladores de políticas precisam decidir se o encaminhamento obrigatório se aplicará apenas ao novo plano básico de MHIT ou de forma mais ampla. Será necessário estabelecer exceções claras para emergências e outros serviços sensíveis. A aceitação dos pacientes, a preparação dos prestadores e melhorias reais na capacidade da atenção primária determinarão se essa medida economizará sem criar barreiras ao acesso.
Quem conduz as reformas atualmente
O governo criou o Comitê Ministerial Conjunto sobre os Custos da Saúde Privada para orientar o Reset e coordenar as reformas entre os órgãos. O comitê é copresidido pelo ministro II das Finanças e pelo ministro da Saúde, com representantes de alto escalão dos ministérios das Finanças e da Saúde e do Bank Negara. Um conselho consultivo reúne hospitais privados, profissionais da saúde, seguradoras e operadores de takaful, grupos de consumidores e representantes da academia.
O comitê orientará a elaboração do plano básico de MHIT, supervisionará a implementação gradual do DRG e acompanhará as medidas para melhorar a transparência dos preços. O trabalho é apresentado como uma transição para um atendimento orientado por valor, com melhores resultados e opções mais acessíveis, ao mesmo tempo que se reduz a lotação nos hospitais públicos pela ampliação das alternativas privadas. Os ministérios publicaram o mandato do comitê e suas prioridades iniciais no site do Ministério das Finanças. Os leitores podem consultar o anúncio oficial neste link.
O que isso significa para pacientes, prestadores e a posição da Malásia
Para os pacientes, a promessa é de uma cobertura mais simples, menos surpresas nas contas e mais opções de atendimento privado sem esgotar as economias. Se os prêmios se estabilizarem e a rede for adequada, mais famílias poderão continuar seguradas. Há contrapartidas. Políticas que restringem o reembolso a genéricos ou a listas limitadas podem reduzir os custos, mas talvez não sejam adequadas para todos os casos. A divulgação de preços ajudará a comparar serviços de rotina e exames ambulatoriais. Durante uma internação, as decisões clínicas orientam a maioria das escolhas, por isso a transparência precisa vir acompanhada de melhores práticas de compra e de pagamento.
Para os prestadores, prontuários digitais e protocolos padronizados podem reduzir a duplicação de exames e os atrasos. Eles também exigem investimentos em sistemas, treinamento e cibersegurança. Se os limites de honorários e os pagamentos agrupados forem definidos sem dados sólidos, algumas especialidades poderão se tornar menos viáveis, sobretudo aquelas com altos custos de equipamentos e pessoal. Ajustar as tarifas do DRG à complexidade, vincular pagamentos a indicadores de qualidade e financiar auditorias robustas pode limitar fraudes e proteger os padrões de atendimento.
Para o país, os hospitais privados construíram uma reputação de bons resultados a preços competitivos, atraindo turistas em busca de atendimento médico e aposentados estrangeiros. Manter essa vantagem e, ao mesmo tempo, tornar o atendimento privado mais acessível aos malaios exige um equilíbrio delicado. O programa Reset é a iniciativa mais coordenada em anos para enfrentar os fatores estruturais da inflação médica. O sucesso dependerá de leis bem formuladas, dados de alta qualidade e colaboração contínua com quem presta atendimento todos os dias.
Em resumo
- O Bank Negara e os ministérios da Saúde e das Finanças estão implementando o Reset para desacelerar a inflação médica e tornar o atendimento privado mais acessível
- O Reset abrange cinco áreas: um novo plano básico de seguro, transparência de preços, prontuários digitais de saúde, alas privadas em hospitais públicos e pagamentos hospitalares por DRG
- Especialistas da rede privada alertam que controles de honorários e regulação adicional podem levar profissionais ao exterior, reduzir o acesso a tratamentos avançados e enfraquecer o turismo médico
- O DRG pode conter desperdícios, mas exige mudanças legais, dados de custos específicos da Malásia e auditorias rigorosas para evitar codificação inflacionada ou altas precoces
- O plano básico de MHIT é voltado à classe média, com lançamento previsto para o segundo semestre de 2026, mas a adesão voluntária pode ser baixa sem incentivos
- Transformar clínicos gerais em responsáveis pelos encaminhamentos pode reduzir custos se a atenção primária tiver recursos e os encaminhamentos forem rápidos, mas a aceitação pública e a viabilidade econômica das clínicas são desafios reais
- Um comitê ministerial conjunto com o Bank Negara e um conselho consultivo coordenam a elaboração e a implementação entre as partes interessadas
- Os resultados dependerão de uma implementação cuidadosa que proteja a qualidade e enfrente as causas reais do aumento dos custos