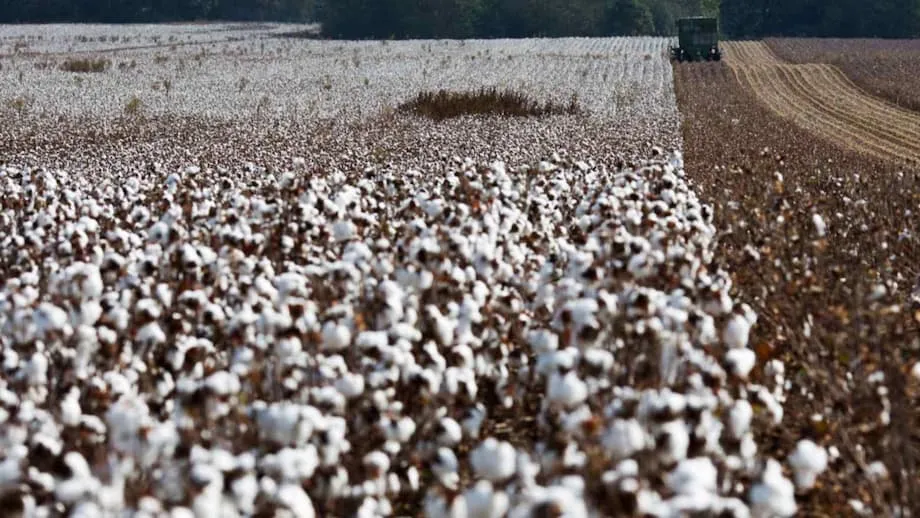
Uma rápida mudança na demanda por fibra dos EUA
Os exportadores de algodão dos EUA estão enfrentando uma das mudanças mais bruscas nos fluxos comerciais dos últimos anos. Os embarques para a China despencaram no início de 2025, enquanto as vendas para outros mercados asiáticos aceleraram. Uma reportagem da Nikkei citada pela Agenzia Nova informou que as exportações de algodão dos EUA para a China caíram cerca de 90% nos primeiros seis meses de 2025, ao mesmo tempo que as entregas para países como Vietnã, Paquistão e Turquia aumentaram, com as compras vietnamitas quase triplicando. A reversão está ligada a uma ampla reformulação da origem das roupas e a uma nova rodada de tarifas que encareceu a compra de peças fabricadas na China e, mais recentemente, na Índia.
Conteúdo
- Uma rápida mudança na demanda por fibra dos EUA
- O que mostram os números mais recentes
- Como as tarifas reformularam a produção de vestuário
- Xinjiang, proibições de importação e restrições ao algodão na China
- A ascensão do Vietnã como polo de fiação e costura
- Para onde vai o algodão dos EUA quando não segue para a China
- O Brasil desafia o abastecimento dos EUA
- Como um fardo vira camiseta: o desvio pela produção de fios
- O que marcas e varejistas estão fazendo agora
- O que vem a seguir para produtores e fiações
- Principais pontos
Os Estados Unidos são o maior exportador mundial de algodão em volume, respondendo por cerca de um terço das exportações globais, segundo o Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA. Em um ano normal, China, Bangladesh e Vietnã estão entre os maiores importadores de fibra bruta. Essa estrutura continua valendo, mas o destino do algodão dos EUA está mudando à medida que as marcas de roupas transferem pedidos para o Sul e o Sudeste Asiático e que restrições de políticas públicas limitam o uso de fibra importada pela China. O resultado é que menos fardos seguem diretamente para portos chineses e mais vão para Vietnã, Paquistão, Bangladesh e Turquia, onde as fiações e confecções trabalham intensamente para conquistar novos pedidos.
A atualização de agosto de 2025 do relatório Cotton: World Markets and Trade, do Departamento de Agricultura dos EUA (USDA), destacou o mesmo padrão, observando que as exportações dos EUA dispararam para mercados fora da China à medida que a produção de vestuário passou a ser contratada em outros países. O órgão apontou o enfraquecimento do consumo chinês e a contínua transferência de pedidos de compradores dos EUA para centros de produção alternativos. A mensagem geral dos dados e do setor é consistente: desaceleração das importações chinesas de algodão bruto e aumento da demanda em polos concorrentes, que agora confeccionam uma parcela maior das roupas do mundo.
O que mostram os números mais recentes
Vários veículos de comunicação noticiaram a queda de 90% nos embarques dos EUA para a China no início de 2025, uma mudança mais acentuada do que a volatilidade típica de um ano para outro. Em contrapartida, as compras vietnamitas de algodão dos EUA quase triplicaram no mesmo período, enquanto Paquistão e Turquia também adquiriram volumes maiores. O Vietnã construiu um gigantesco setor exportador de vestuário, com embarques estimados em 44 bilhões de dólares em têxteis e roupas em 2024, segundo o VietnamPlus, e essa escala exige um fluxo constante de fibras e fios. A combinação de pedidos mais fortes e vantagens tarifárias para alguns produtos acabados ampliou o peso do Vietnã no mercado de vestuário dos EUA.
Como as tarifas reformularam a produção de vestuário
A rodada mais recente de tarifas recíprocas dos EUA elevou as alíquotas efetivas aplicadas às importações de vestuário de vários países em 2025, com taxas e cronogramas noticiados pela imprensa regional. O Prothom Alo English e o South Asia Monitor descrevem um quadro de políticas que deixou Vietnã e Bangladesh sujeitos a uma tarifa adicional de 20%, enquanto a China ficou com uma alíquota total mais alta. A tarifa efetiva da Índia para muitas categorias de vestuário subiu para cerca de 50% após a aplicação de uma taxa adicional de 25%. A mudança abalou os exportadores indianos e levou alguns compradores dos EUA a repensar onde suas mercadorias são fabricadas.
A Reuters informou que a Pearl Global, uma grande exportadora indiana de vestuário, comunicou a clientes que poderia transferir pedidos para suas fábricas em Bangladesh, Indonésia, Vietnã ou Guatemala para evitar tarifas mais altas dos EUA sobre produtos indianos. Compradores também pediram a alguns fornecedores indianos que suspendessem os embarques ou absorvessem os aumentos de custos. Esses sinais, somados a decisões semelhantes entre produtores chineses, estão transferindo mais trabalho de corte e costura para o Sudeste Asiático. O Vietnã, que já é um polo central de fornecimento para grandes marcas, está entre os principais beneficiados.
No plano macroeconômico, o debate sobre tarifas está interligado à inflação e ao crescimento. Em março de 2025, o presidente do Federal Reserve, Jerome Powell, abordou os efeitos econômicos amplos das tarifas ao discutir as taxas de juros e os gastos dos consumidores. Ele observou que as tarifas tendem a pesar sobre o crescimento e a aumentar as pressões sobre os preços.
Ao falar na ocasião, conforme noticiado pela revista Cotton Grower, Powell alertou contra dar peso excessivo aos números de curto prazo, mas foi claro sobre o efeito das tarifas comerciais.
As tarifas tendem a reduzir o crescimento e a elevar a inflação.
As marcas não estão esperando para ver o impacto total sobre a demanda. Elas estão distribuindo os riscos ao reservar mais produção no Vietnã, em Bangladesh e na Indonésia. Isso, por sua vez, redireciona a demanda por algodão bruto para longe da China e em direção aos lugares onde a fiação e a costura estão agora concentradas.
Xinjiang, proibições de importação e restrições ao algodão na China
A capacidade da China de usar fibra importada é influenciada pela geografia e pelas políticas públicas. Nos últimos anos, quase 90% do algodão chinês foi cultivado em Xinjiang, a milhares de quilômetros dos principais polos têxteis ao longo da costa. Uma pesquisa do ERS explica que a China limita as importações de algodão bruto por meio de um sistema de cotas tarifárias fixado em 894 mil toneladas métricas, com tarifa de 1%, além de eventuais cotas com alíquotas variáveis. As importações que ultrapassam essas cotas estão sujeitas a tarifas elevadas. Esses limites incentivam muitas fiações a depender do algodão doméstico de Xinjiang em vez de importar fardos dos EUA.
As políticas dos EUA e de países aliados também têm importância. De acordo com a Lei de Prevenção do Trabalho Forçado Uigur, os Estados Unidos proíbem a importação de algodão e produtos de algodão produzidos em Xinjiang, bem como de produtos feitos com esse algodão. Como a maior parte do algodão chinês é obtida internamente em Xinjiang, uma parcela significativa das roupas cortadas e costuradas na China é submetida a escrutínio nos portos dos EUA. A política reduz a atratividade de enviar algodão dos EUA diretamente para fiações chinesas para a fabricação de roupas destinadas ao mercado americano.
Os fabricantes chineses se adaptaram usando mais fios importados em vez de fibra bruta. Não há cota para a importação de fios, portanto as fiações podem comprar fios produzidos no Vietnã, Paquistão ou Bangladesh, que podem incluir algodão dos EUA, e então tecê-los ou tricotá-los para produzir tecidos destinados ao mercado interno ou à exportação. Essa alternativa faz parte do comércio têxtil chinês há anos e ajuda a explicar por que as exportações de algodão dos EUA estão se direcionando aos países especializados em fiação.
A ascensão do Vietnã como polo de fiação e costura
Hoje, o Vietnã é o terceiro maior exportador mundial de têxteis e vestuário em valor, atrás apenas da China e da União Europeia. Essa posição se apoia em uma densa rede de fábricas, logística em melhoria e uma força de trabalho experiente no setor de vestuário. O VietnamPlus observa que o país ainda depende fortemente de insumos importados, com cerca de 65% dos materiais têxteis provenientes da China. Mesmo assim, o Vietnã está trabalhando para diversificar o abastecimento ao importar mais algodão e fios da Índia e dos Estados Unidos, uma medida que pode reduzir custos quando há acordos comerciais favoráveis e amortecer futuros choques de política comercial.
Produtores chineses também têm investido ou terceirizado produção no Vietnã para atender compradores dos EUA e da Europa. Uma reportagem do The New Indian Express descreveu donos de fábricas no polo de confecções chinês de Guangzhou avaliando a transferência de operações para províncias chinesas com salários mais baixos ou para o Vietnã, a fim de lidar com as tarifas mais altas dos EUA. Essa migração da capacidade de corte, costura e acabamento leva mais algodão bruto ao Vietnã e mantém as fiações operando em alta capacidade. Também estimula a expansão da capacidade de fiação no próprio Vietnã, permitindo capturar mais valor antes da exportação.
A mudança acompanha o comportamento dos clientes. As marcas dos EUA valorizam prazos rápidos, qualidade consistente e previsibilidade tarifária. O Vietnã pode oferecer essas características em muitos produtos, especialmente malhas, roupas para atividades ao ar livre e vestuário esportivo. Para continuar conquistando pedidos, os fornecedores vietnamitas buscam acesso mais estável a insumos de países que não sejam a China, incluindo algodão dos Estados Unidos e fios da Índia, além de procurarem joint ventures que ampliem a fiação e a tecelagem perto das principais cidades costeiras.
Para onde vai o algodão dos EUA quando não segue para a China
As avaliações do comércio global do USDA indicam que, quando a demanda chinesa enfraquece, outros compradores ocupam o espaço. Vietnã, Paquistão, Bangladesh e Turquia aumentaram as importações de fibra dos EUA em períodos de forte demanda por vestuário. Bangladesh, em particular, registrou alta nos embarques de produtos acabados para os Estados Unidos em 2025. O Prothom Alo English informou que as importações de vestuário dos EUA provenientes de Bangladesh cresceram cerca de 25% no primeiro semestre do ano, elevando a participação do país no mercado para aproximadamente 10%. Líderes do setor esperam mais pedidos à medida que os compradores se afastam da China e da Índia sob o novo regime tarifário.
Esses fluxos repercutem na demanda por algodão. O South Asia Monitor informou que Bangladesh está se organizando para usar mais algodão dos EUA e até facilitando a disponibilidade de capacidade de armazenamento para melhorar o abastecimento das fiações. A publicação também descreveu medidas comerciais mais amplas de Daca para estreitar os laços com fornecedores agrícolas dos EUA. Se essas iniciativas continuarem, o setor de fiação de Bangladesh absorverá mais fardos americanos, especialmente para a produção de malhas, que exige fibra de qualidade consistente.
O Brasil desafia o abastecimento dos EUA
A concorrência de preços entre exportadores de algodão é intensa. O Brasil se tornou um forte concorrente dos Estados Unidos nos mercados asiáticos. Grande parte dessa vantagem vem do custo. As fiações indianas, por exemplo, compraram algodão brasileiro quando seu preço ficou abaixo do de tipos comparáveis dos EUA. A Cotton Grower conversou com Velmurugan Shanmugam, gerente-geral da Jayalakshmi Textiles, na Índia, sobre essa escolha entre qualidade e preço.
Shanmugam destacou que as fiações avaliam tanto o desempenho da fibra quanto o custo ao escolher a origem das importações. Ele comparou a relação custo-benefício do algodão brasileiro e do americano.
Equilibrar o custo e a qualidade do algodão importado é fundamental na hora de decidir sua compra. Embora o algodão brasileiro seja mais econômico, o dos Estados Unidos ainda é superior em termos de quantidade de neps.
Para os produtores e comerciantes dos EUA, essa observação resume o cenário competitivo. Para conquistar pedidos em países como Índia, Bangladesh ou Vietnã, os fardos americanos precisam justificar um preço mais alto com especificações de qualidade mais rigorosas, entregas confiáveis e suporte pós-venda, especialmente quando os custos de frete ou as variações cambiais reduzem as diferenças de preço.
Como um fardo vira camiseta: o desvio pela produção de fios
Uma das razões pelas quais as exportações de algodão dos EUA se mantêm resilientes mesmo quando as vendas diretas para a China caem é a estrutura da cadeia de abastecimento têxtil. Um fardo americano pode ser enviado ao Vietnã, transformado em fio e depois exportado para a China para ser tecido. Outra possibilidade é transformar esse fio em malha e costurá-lo para fabricar roupas no Vietnã ou em Bangladesh, que depois são enviadas a varejistas dos EUA. Esse desvio reflete a política comercial chinesa, em que as importações de algodão bruto são restringidas pelo sistema de cotas tarifárias, enquanto as importações de fios e tecidos não estão sujeitas aos mesmos limites.
A análise do ERS descreve a cota: 894 mil toneladas métricas de algodão bruto podem entrar na China por ano com tarifa de 1%. Importações adicionais podem ser permitidas por meio de uma cota com alíquota variável, mas os volumes variam. As importações acima desses níveis são fortemente tributadas. Essa estrutura incentiva as fiações a recorrer ao algodão doméstico de Xinjiang ou importar fios e tecidos, contornando as cotas para algodão bruto. Quando os pedidos de vestuário aumentam no Vietnã, no Paquistão ou em Bangladesh, o primeiro elo dessa cadeia passa a ser o envio de mais fardos dos EUA para esses países.
Esse desvio pela produção de fios também ajuda os fabricantes chineses a reduzir a participação da fibra de Xinjiang em produtos acabados destinados a mercados com regras contra o trabalho forçado. Ao incorporar fios ou tecidos importados às linhas de produção, os exportadores tentam reduzir os riscos de descumprimento das regras em remessas destinadas aos Estados Unidos e à Europa. É uma tarefa complexa para as equipes de conformidade, mas já é uma prática padrão entre muitos grandes fornecedores.
O que marcas e varejistas estão fazendo agora
Grandes compradores de vestuário administram os riscos distribuindo pedidos entre vários países. As mudanças tarifárias de 2025 aceleraram essa estratégia de produção em múltiplos países. A Reuters informou que clientes dos EUA pressionaram exportadores indianos a transferir pedidos para fábricas em jurisdições com tarifas mais baixas. Muitas marcas globais já mantêm redes de fornecedores de longa data no Vietnã e em Bangladesh, o que facilita a transferência de volumes quando as regras comerciais mudam. O processo normalmente começa pelos modelos básicos, mais fáceis de reproduzir, e depois se estende a itens mais complexos à medida que as fábricas locais ampliam a capacidade.
O Vietnã ultrapassou a China em valor das importações de vestuário dos EUA no primeiro semestre de 2025, segundo o Prothom Alo English, ganhando participação enquanto a China perdeu espaço. Bangladesh também avançou. Essas mudanças favorecem a continuidade das vendas de algodão dos EUA para o Sudeste e o Sul da Ásia. Também criam novas exigências para a logística, desde a capacidade portuária em Ho Chi Minh e Haiphong até o transporte rodoviário interno que abastece as fiações.
Os fornecedores chineses ainda podem competir ao avançar para segmentos de maior valor, automatizar e instalar ou investir em operações por todo o Sudeste Asiático. O The New Indian Express noticiou que donos de fábricas chinesas avaliam transferir operações para o Vietnã para manter o acesso aos clientes dos EUA. Essas mudanças mantêm a China no centro do ecossistema mundial de vestuário, mesmo quando a montagem ocorre do outro lado da fronteira.
O que vem a seguir para produtores e fiações
O USDA espera que as exportações de algodão dos EUA continuem concentradas na Ásia, mas com uma parcela menor seguindo diretamente para a China do que na década de 2010. A demanda chinesa por fibra bruta parece fraca, enquanto as políticas restringem o acesso e os compradores diversificam os riscos. Vietnã, Paquistão, Bangladesh e Turquia devem absorver uma parcela maior dos fardos americanos, impulsionados por pedidos constantes de marcas dos EUA e da Europa.
A concorrência continuará acirrada. A produção brasileira cresceu, e seus exportadores conseguiram oferecer preços atraentes na Ásia. Os comerciantes dos EUA enfatizarão qualidade, controle de contaminação e pontualidade nas entregas para manter sua participação no mercado. Custos de financiamento, taxas de câmbio e frete influenciarão as decisões de compra das fiações, especialmente onde as margens são estreitas.
Para Vietnã e Bangladesh, uma questão central é a segurança do abastecimento de insumos. O VietnamPlus noticiou o interesse em aprofundar a colaboração têxtil entre Vietnã e Índia. Ampliar o fornecimento de algodão, fios e tecidos da Índia poderia reduzir marginalmente os custos de materiais no âmbito de acordos comerciais regionais. Os Estados Unidos podem atuar como fornecedores confiáveis de algodão de qualidade superior, que favorece a eficiência da fiação e do tingimento.
Para os compradores, a abordagem prática é continuar reforçando a resiliência. As equipes de compras estão equilibrando a produção entre China, Sudeste Asiático e Sul da Ásia. Também estão acompanhando mais de perto a conformidade, os cronogramas tarifários e os prazos de entrega, fatores que influenciam o destino dos próximos embarques de fardos dos EUA.
Principais pontos
- As exportações de algodão dos EUA para a China caíram cerca de 90% no primeiro semestre de 2025, enquanto os embarques para Vietnã, Paquistão e Turquia aumentaram.
- As compras vietnamitas de algodão dos EUA quase triplicaram no início de 2025, refletindo o aumento dos pedidos e da capacidade de produção de vestuário.
- As tarifas recíprocas dos EUA elevaram as alíquotas aplicadas ao vestuário de vários países em 2025, levando as marcas a fazer mais pedidos no Vietnã e em Bangladesh.
- A dependência chinesa do algodão de Xinjiang e sua cota tarifária para fibra bruta limitam, em muitos casos, o uso de algodão importado.
- Os dados do USDA mostram que as exportações de algodão dos EUA estão se direcionando a mercados fora da China, à medida que fiações no Vietnã, no Paquistão e em Bangladesh compram mais fardos.
- O Brasil é um forte concorrente em preço, enquanto o algodão dos EUA compete em qualidade e pontualidade nas entregas.
- Bangladesh ampliou sua participação nas importações de vestuário dos EUA no início de 2025 e pode usar mais algodão americano para sustentar o crescimento.
- O desvio pela produção de fios, com o envio de algodão dos EUA a terceiros países para ser fiado antes da venda à China, continua sendo um importante canal comercial.